電池大国の台頭をひもとく
2005年、中国で電気自動車用電池を供給するメーカーは2社だった。現在、中国は世界で使われるリチウムイオン電池セルの4分の3超を生産している。ほぼゼロから圧倒的な地位へと駆け上がったのは、偶然ではない。早期の公的投資、消費者向け優遇策、数十社に及ぶ民間・国有系企業の熾烈な競争を組み合わせた長期的な取り組みの成果だ。象徴的な場面となったのは2008年の北京五輪で、リチウムイオン電池を搭載した市内バスが走り、電動モビリティに賭ける国の姿勢を示した。技術を生み出し、初期市場を主導したのは世界の他の国々だった。中国は、より速く、より安く規模を拡大する道を選んだ。
目次
現在、この業界を代表するのは寧徳時代新能源科技(CATL)とBYDの2社だ。2017年までにCATLは世界の電池サプライヤー順位で首位に立ち、BYDは電池と自動車の製造を一体化した。両社は製造技術を磨き、素材・設備サプライヤーとの緊密な関係を築き、研究室の構想を迅速に量産へ移すノウハウを身につけた。その結果、素早い能力増強、一貫した品質、年々のコスト低減を実現できる体制が整った。
中国をこの道へ導いたもの
政策担当者は早くも2001年、内燃機関で追いつくより、電池式電気自動車へ一気に移行する方が賢明だと判断した。新エネルギー車と充電式電池を国家計画に盛り込んだ。世界金融危機後には、景気刺激策の資金や自治体の事業によって、公共交通やタクシーでの実証が加速した。「十城千輌」プログラムは主要都市圏で需要を育てた。大都市は電気自動車の購入者がナンバープレートを取得しやすくし、ガソリン車の購入者を今なお悩ませる長い待ち時間を短縮した。
消費者向けの現金補助や減税は2009年に始まり、10年以上続いた。公的資金は充電網の整備にも使われた。地方政府はBYDなどの企業と連携し、バスや業務用車両の電動化を進めた。こうした施策が安定した受注を生み、工場に経験を積ませた。その後、テスラは米国外で初めての工場を上海に設けた。同工場は巨大な輸出拠点となるとともに、電池パックメーカーや部品企業を含むサプライヤーの育成の場にもなった。
重要なのは、北京が国内サプライヤーに有利な市場を形作ったことだ。2015年に導入され、2016年に要件が厳格化された国の補助金制度では、認定されていない海外ブランドの電池を使う車は対象外となった。優遇措置を受けたい自動車メーカーは、国産の認定リストに載った企業から電池セルを調達する必要があった。これにより事業が少数の国内有力企業に集中し、急速な規模拡大が促された。制度は最終的に緩和されたが、その頃には中国メーカーは豊富な経験と世界的なコスト優位性を築いていた。
政策から工場、人材、コスト低減へ
電池製造では、技術と同じくらい、実践の積み重ねがコストを押し下げる。複数の市場のデータによると、サプライヤーの累計生産量が倍増するたび、単位コストは約9%低下する。急速な拡大が続いた数年間で、習熟効果は電池価格下落の約40%を占めたと推定され、業界全般の技術進歩や単純な規模の経済による効果を上回った。消費者補助金や車両の一括調達はこの効果をさらに大きくした。販売台数の増加が生産経験を積み重ね、それがコスト低下と需要拡大につながったためだ。
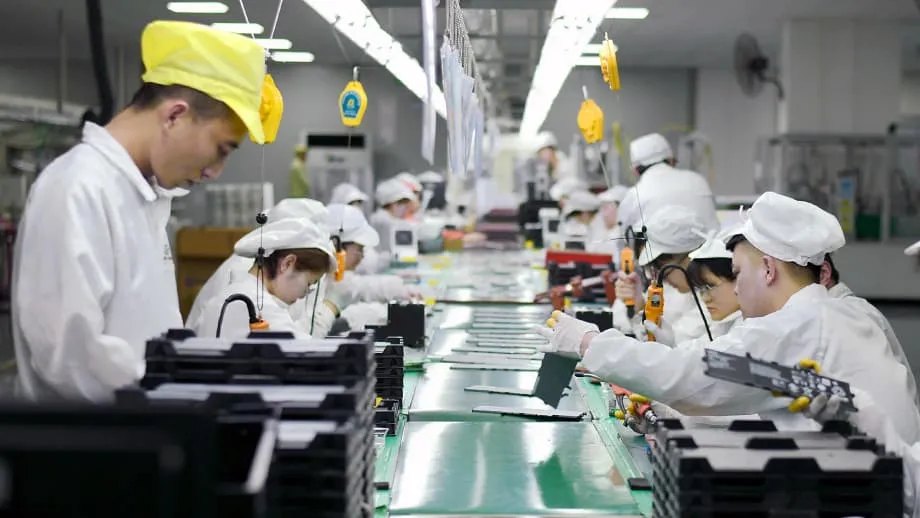
中国は人材にも投資した。大学は電気化学や材料科学の専門課程を設けた。現在、中国では毎年、大規模な電池技術者や技能者の人材群が育っている。企業は巨大工場に迅速に人員を配置し、経験を積んだチームで複数シフトを運営できる。電池セルメーカーと並行して、セパレーターや電解液から設備メーカーまで幅広いサプライヤー網も発展した。このエコシステムが開発期間を短縮し、歩留まりを改善した。
投じられた資金は巨額に上る。過去10年間に、電気自動車と電池への公的支援は2000億ドルを超えた。補助金には航続距離、エネルギー密度、安全性に関する技術要件が設けられ、急速な性能向上を促した。自動車メーカーには、クレジットを得るため電気自動車を製造・販売することが義務づけられた。産業の立ち上げが進んだ重要な時期には、現地調達規則によって恩恵の大半が国内にとどまった。これらの施策が一体となり、保護された国内市場を世界的な主導権獲得への足掛かりに変えた。
市場を変えた技術選択
技術戦略も規模拡大と同じほど重要だった。中国メーカーは大衆車やバス向けに、リン酸鉄リチウム(LFP)系の化学組成に注力した。LFP電池は安価な鉄とリン酸塩を使い、コバルトを使わず、海外に偏在するニッケルへの依存も大きく抑えられるうえ、安全性にも優れる。初期型はエネルギー密度が低く、航続距離に限界があった。材料、パッケージング、生産技術の継続的な改良により、コスト面の優位性を保ちながら性能が向上し、量販価格帯の車に適した電池となった。
LFPとNMC、そしてBYDのブレード電池
ニッケル・マンガン・コバルト(NMC)電池は今も多くの長距離走行車や高級車を支えており、日本と韓国のメーカーはこの化学組成で強力な製品群を築いてきた。大量生産を目指すメーカーにとっては、LFPが標準的な選択肢となった。BYDは、電池パック内に大型セルを高密度で配置し、スペースと重量を抑えるブレード型セルを導入した。メーカー各社はまた、モジュール式パックから、セル・トゥ・パック、さらにはセルを車体構造に直接組み込むセル・トゥ・シャシー設計へと移行した。こうした工夫で部品点数が減り、組み立てが簡素化され、コストが下がった。
急速充電をめぐる競争
各社は電池寿命を損なわずに充電を速めようと競っている。CATLの最新世代「神行」は、高出力充電器を使えば数分で数百キロ分の航続距離を追加できるとうたっており、競合各社も同様の性能向上を報告している。負極材料や電解液の配合、熱制御の改良により、寒冷地でもLFPの用途が広がっている。製造方法と導入速度では、欧米の競合他社との技術格差が広がった。
規模とサプライチェーンの掌握
中国は化学組成にとどまらず、重要な原材料の供給も掌握した。電池に使われるリチウムの大きな割合を国内で精製しており、多くの推計では約7割に達する。負極材向け黒鉛の加工では9割超の能力を持ち、圧倒的なシェアを占める。LFPの生産能力も大半を握っている。電池セルの製造能力も中国に集中し、世界全体の5分の4超を占める。原鉱石の採掘の多くは海外で行われる一方、中国企業は採掘から精製、部品製造、最終的な電池パックの組み立てまでの各段階に資金を投じ、運営している。
こうした広がりは、スピードとコスト管理につながる。主力工場では約1秒でセルを1個製造し、数分で電池パックを組み立てられる。高い稼働率により、固定費を膨大な生産量に分散できる。BYDはグループ内で鉱山、素材、電池セル、自動車を一貫して手掛け、CATLは国内ブランドと海外自動車メーカーの双方に供給する。垂直統合によって輸送コストが下がり、遅延も減る。需要が変動した際に、自動車向けと定置型蓄電向けの間で生産を柔軟に切り替えられる利点もある。
世界への波及と新たな電池地政学
業界の変化は世界規模で進んでいる。中国の電池メーカーは今や、世界の大手自動車メーカーに製品を供給したり、提携したりしている。CATLの電池パックは、テスラ、BMW、メルセデス・ベンツ、フォルクスワーゲン、中国ブランド各社の車種に搭載されている。BYDは自社車両を中心に据えつつ、他社向け電池事業も拡大している。国内競争が価格を押し下げるなか、中国製電気自動車の輸出は急増し、欧州が占める割合も高まっている。市場が比較的開かれている英国は、重要な進出先となった。
通商政策がこうした拡大の形を変えつつある。米国は電池、素材、一部の車両への関税を引き上げ、中国製部品の使用を税額控除の対象外とする規則を設けた。欧州連合(EU)は補助金をめぐる通商措置に乗り出し、中国企業に域内向けの現地工場建設を促している。中国企業はリスク管理や現地規則への対応、顧客との距離短縮を目指し、欧州数カ国で工場に投資している。同時に、中国以外の自動車メーカーも素材調達先の多様化や金属リサイクルの拡大に取り組んでいる。
北京は重要なノウハウに対する管理を強めている。2025年半ばには、LFP電池の製造やリチウム精製に関わる複数の中核技術が、新たな輸出許可規則の対象となった。これらの技術を海外へ移転するには政府の承認が必要になった。この措置は、レアアース磁石をめぐる先行措置に続くものだ。許可要件の導入により、中国の設備や製造工程を使う予定だった海外プロジェクトの不確実性が高まっている。中国の設計ノウハウを使ってLFP電池を生産する計画の米フォードのミシガン州工場は、新たな懸念に直面する注目事例の一つだ。
現在のリチウムイオン電池で競合は追いつけるか
現在主流のリチウムイオン電池技術で正面から競うのは難しい。中国の低コスト基盤、緊密なサプライヤー網、豊富な経験が先行を支えており、他国が再現するには多大な費用がかかる。その差を補助金で埋めるには、非常に大規模で継続的な支出が必要になる。米国、欧州、日本、韓国は域内生産能力の拡大に投資しているが、近い将来の生産の多くは依然としてアジアの設備、素材、技術人材に依存している。
競合他社の中には、戦略を見直す動きもある。高級車向けのニッケル比率の高い電池に注力してきた韓国の有力メーカーは、量販車向けにLFPの生産を加えている。ただし、歩留まり、規模、材料コストでは依然として中国の工場が有利だ。中国国外にある各社工場は、電気自動車の販売が鈍化した時期に稼働率の低さに苦しんだ。欧米の自動車メーカーの多くは電池専門企業と合弁事業を設立し、自動車工場の近くに組み立て拠点を置き、リチウムやニッケルの長期契約を結んでいる。こうした取り組みで差は縮まるものの、学習曲線による優位性は依然として大きい。
次世代電池の可能性
革新的な化学組成は、新たな競争を生む可能性がある。リチウム金属負極を使う全固体電池は、重量当たりのエネルギー密度向上、安全性の改善、急速充電を期待できる。ナトリウムイオン電池は、低コストの蓄電や希少鉱物への依存低減に有望だ。中国、米国、欧州、日本の複数企業が、動作する試作品や小規模な生産ラインを持つ。難題は量産化だ。新しい化学組成には別の材料や新たな製造設備、安全手順の見直しが必要になることが多い。そのためコストが上がり、高い歩留まりでの大量生産に至るまでの道のりも長くなる。
政策の選択が競争環境を左右し得る。研究への直接支援、試験・実証工場への資金提供、初期の商業生産ラインに絞った優遇措置は、研究室での成果を競争力のある工場へと結びつける助けになる。電力網の蓄電、バス、防衛システム向けに公的機関が戦略的に調達すれば、初期需要を生み出せる。多くのアナリストは、こうした施策は、確立したリチウムイオン電池の化学組成で中国を上回る規模の設備を建設しようとするより、資源の有効な使い方だと指摘する。中国もこれらの新分野で競争するため、科学技術の進歩と同じくらい、アイデアを工場へ移す速さが重要になる。
自動車メーカーと消費者への影響
各地の購入者は変化を実感している。電池価格は下落し、多くの市場で電気自動車がより手頃になった。特にLFP電池を使う車でその傾向が強い。安全性も向上した。急速充電はさらに速くなっている。モジュールを省き、セルを車両の床に組み込む電池パック設計により、車内空間も広がる。中国製電池を搭載するブランドは増え、新規参入企業が、長年の自動車メーカーにコスト削減と開発加速を迫っている。
自動車メーカーも対応を進めている。多くの企業が、セル・トゥ・パックやセル・トゥ・ボディの設計を前提に車種のプラットフォームを開発している。価格変動を抑えるため、素材サプライヤーやリサイクル業者との連携も強めている。供給を確保し知的財産を守るため、電池企業を買収したり出資したりするメーカーもある。誰と提携するかは、通商規則や輸出規制に左右される。ドライバーにとっては、価格低下と選択肢の拡大を意味する一方、政策と産業戦略がせめぎ合うなか、購入できる車種は地域によって異なる。
要点
- 中国は世界のリチウムイオン電池の約4分の3を生産し、世界の電池セル製造能力の5分の4超を占める。
- 消費者向け補助金、生産義務、国内サプライヤー向けの一時的な認定リストなど、早期から続く政策が巨大な国内市場と供給基盤を築いた。
- 経験の蓄積でコストが大きく低下した。生産量が倍増するたび単位コストは約9%下がり、習熟効果は価格下落の大きな部分を占めた。
- リン酸鉄リチウムが量販市場向けの化学組成として台頭した。BYDのブレード型セルや、セルを車体構造に直接組み込む電池パック設計などの革新が後押しした。
- 中国はリチウムや黒鉛の加工の大半、LFP生産能力の圧倒的多数を含む上流工程を掌握し、低コストと迅速な規模拡大を支えている。
- 中国企業は世界の多くの自動車メーカーに電池を供給し、欧州で事業を拡大している。一方、米国とEUは通商規則や優遇措置を厳格化している。
- 北京が2025年に導入した電池中核技術やリチウム精製技術の輸出許可制度により、中国のノウハウを使う予定だった海外事業の障壁が高まっている。
- 競合他社が現在のリチウムイオン電池での優位性に追いつくには大きな費用がかかるため、次世代電池の化学組成に注力し、公的調達や研究開発を通じて商業化を急ぐ企業が多い。