



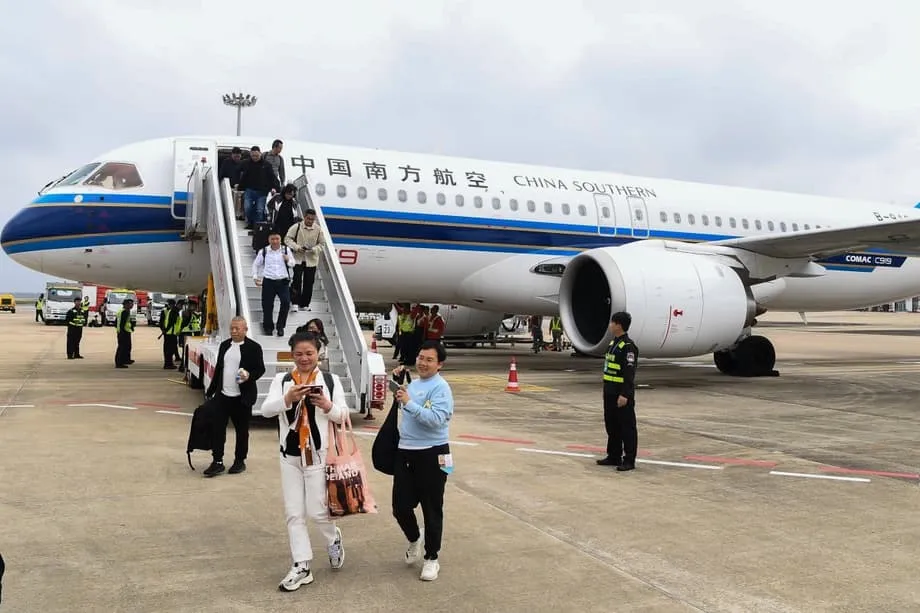
満席の便が利益につながらない理由
中国の国内線は再び活況を呈している。航空機は満席となり、旅客数はコロナ禍前の水準を上回った。航空機メーカー、エンブラエルの業界報告書によると、政府が掲げる2035年までに年間15億人の航空旅客を輸送する目標は達成可能な範囲にある。しかし、旅客数の増加は利益には結びついていない。大手航空会社は依然として赤字、またはごくわずかな利益率にとどまり、座席を埋めるための運賃値下げも常態化している。
目次
その背景には、利用者の多い都市間路線での激しい競争と、世界最大の高速鉄道網の存在がある。航空会社は限られた幹線路線に輸送力を集中させ、同じ区間を3社、4社、あるいはそれ以上の会社が運航することも多い。エンブラエルの推計では、国内線の65%超、座席キロ(ASK、座席数に飛行距離を掛けた航空会社の輸送力を示す標準指標)の約4分の3が、こうした高密度路線に集中している。その結果、搭乗率が堅調でも、運航頻度をめぐる競争や運賃への下押し圧力、収益逓減が生じている。
陸上交通からの圧力も高まっている。中国は高速鉄道網を拡張し続け、主要都市を結ぶ速くて本数の多い列車を、都心の駅から運行している。特に中距離の移動では、多くの旅行者にとって、鉄道は都心から都心へ定時性の高い移動を実現し、十分な運行頻度に加えて、乗車中もスマートフォンを使ったり仕事をしたりできる利点がある。航空会社は運賃だけでなく、路線網の設計、機材の選択、サービス品質の見直しも迫られている。
高速鉄道が変えた移動手段の選択
2001年から2014年にかけての高速鉄道網の整備を追跡した学術研究では、国内航空旅行からの明確な代替効果が確認された。新路線の開業後、影響を受けた区間の国内航空旅客は約28%減少し、便数と座席数もおよそ4分の1減った。影響が最も大きかったのは500~800キロの区間で、新幹線なら4~5時間で移動できる距離だ。注目度の高い一部の路線では航空需要の減少がさらに急で、武漢~広州線の開業後は約45%、北京~上海間の高速鉄道開通後は約34%減少した。
競争には距離だけでなく、時間帯も関係する。両方の交通手段の1日の運行ダイヤを比較した研究者は、競合が集中する時間帯を特定した。午前7時ごろから9時ごろにかけては、列車と航空便が同じ朝の需要を奪い合い、平日のビジネス客をめぐる競争が激しくなる。また、分析では都市間路線を、一方の交通手段が優位な市場、全面競争市場、部分競争市場、相互補完市場に分類した。北京~上海線は全面競争市場に当たり、広州~上海線や上海~西安線と同様、両方の交通手段が毎日数十便を運航している。
こうした傾向は、旅行者の選択を左右するため重要だ。上海中心部を出発し北京で会議に出る乗客は、虹橋駅から数分おきに出発し、首都の中心部に到着する列車を選ぶかもしれない。日によっては、空港での搭乗手続きから到着までの所要時間で航空便が勝ることもあるが、道路の混雑、保安検査の列、空港への移動がドア・ツー・ドアの所要時間を延ばす。こうした比較により、中距離の都市間移動では鉄道が優位となり、航空会社は運賃引き下げ、オフピーク便の増便、機内サービスの改善で対抗している。
過密な幹線路線と低運賃
路線の集中が負担をさらに大きくしている。業界データによると、輸送力の65%は、片道の利用者が1日800人を超える市場に集中している。国内線の半数以上で、現在は5社以上の航空会社が競合しており、その割合は北米や欧州を大きく上回る。こうした路線では、新たな便が運航コストをかろうじて賄える程度でも、各社はシェアを守るために便数を増やす。航空会社が「増便競争」と呼ぶこの動きは競合をけん制する一方、収益単価を押し下げる。
運賃にも競争の激しさが表れている。夏の繁忙期の国内線平均運賃は1枚当たり約788元で、前年を下回り、2019年の水準より10%超低かった。エコノミークラスの運賃は2023年から約13%下がり、今年の最初の9カ月にもさらに5.7%下落した。割引は座席を埋めるが、利益率を薄くする。旅客構成もレジャー客中心へと変化しており、レジャー客は価格に敏感で、オフピークの時間帯に旅行することにも前向きだ。
多くの都市間路線で、ASKの伸びが需要の増加を上回っている。航空会社は大型機を投入したり、便数を増やしたりしてASKを伸ばせる。どちらの方法も輸送力をすぐに拡大できる。需要がそれに追いつかなければ、平均運賃は下がる。搭乗率が堅調に見えるにもかかわらず、大手数社は2025年上半期の赤字を報告した。通常なら、夏の好調が需要の弱い端境期を補える。今年は休暇旅行の増加が航空会社を異例の四半期黒字に押し上げたものの、学校の再開とビジネス旅行の回復遅れを受け、低運賃に戻った。
機材構成の課題と適正規模のジェット機
機材構成は大きな制約となっている。中国のナローボディー機の80%超は、高需要の短距離・中距離運航向けに設定されている。幹線路線には適しているが、需要の薄い市場を採算に乗せるのは難しい。需要が限られる都市間路線に180席のジェット機を投入すれば、空席が多いまま出発するか、損益分岐点を下回る運賃を設定せざるを得ない。その結果、大路線への集中が続く一方、地方路線へのサービスは不足するという循環に陥る。
エンブラエルの調査は、持続可能な利益には、航空会社の計画担当者が「ブルーオーシャン市場」と呼ぶ分野への多角化が欠かせないと指摘する。高速鉄道が乗り入れていない、または鉄道での所要時間が4時間半を超える国内路線、短距離国際線、独占または複占が成り立つ二次的な直行路線、そして十分なサービスが行き届いていない第2級、第3級、第4級都市間の路線がこれに当たる。報告書は、この条件に合致する都市間路線を数百組特定しており、週3便以上の運航を支えられる高速鉄道のない国内路線も約185組含まれる。
機材の適正規模化が重要だ。座席数が100~140席の小型ナローボディー機なら、需要に輸送力を合わせられ、座席の大半を割引で販売せずとも一定の運航頻度を維持できる。恵州、大連、泉州などの空港には、未就航またはサービスが不足している路線が数多くある。飽和状態のハブから輸送力の一部をこうした市場に振り向ければ、主要ネットワークへの接続を保ちながら、運賃設定力を取り戻せる可能性がある。
航空会社と空港の対応
競争によって、一部ではサービス品質が向上している。北京発の数十便を調べた研究では、高速鉄道が市場に参入すると、航空便の定時運航率が改善したことが分かった。対象路線では遅延が減少し、航空会社による折り返し時間の短縮や、到着空港での地上走行時間の短縮が寄与した。航空会社や空港が競争圧力を受け、運航を引き締めている表れといえる。
航空会社は機内の利便性向上にも取り組んでいる。中国東方航空は国内線のワイドボディー機全機で基本的なWi-Fiを無料で提供し、競合の中国国際航空と中国南方航空もネットワークの一部で同様のサービスを提供している。列車内でメールや通話、ビデオ会議をするようになったビジネス客を呼び戻すのが狙いだ。中国東方航空の担当者は、その売り込みを簡潔に表現した。
試験運用に対する顧客の反応について、同社の担当者は、このサービスは乗客が空の上でも生産的に過ごせるようにすることを目指していると述べた。
「在宅勤務」がありましたが、今では多くのビジネス客が「空の上で働く」と言い換えています。
空港も、列車に対する利便性の差を縮めるため、手続きを見直している。国内線ターミナルと主要な鉄道駅がつながる上海虹橋空港では、受託手荷物のない乗客のチェックイン締め切りを出発30分前に短縮した。ターミナル1の春秋航空は、手荷物がある場合でも出発25分前までチェックインできるようにした。空港はターミナル入口の2回目の保安検査も廃止し、爆発物検査だけを残したことで、混雑時間帯の旅客の流れを速めた。列車で到着し、連絡通路を通ってターミナルへ向かう旅行者の多くにとって、列車から航空機への乗り継ぎは1時間未満となった。
航空がなお優位に立つ分野
長距離移動や遠隔地では、航空旅行に明確な優位性が残る。800~1,000キロを超える移動では、空港までのアクセス時間を含めても、直行便の方が通常はドア・ツー・ドアの所要時間が短い。また航空は、まだ高速鉄道が届いていない中国西部の一部や山岳地域、海南島などの島しょ部、多くの国際路線を結ぶ。列車は日中の運行が中心となることが多いため、深夜や早朝の便がある点も、平日の出張では航空の強みとなる場合がある。
こうした強みは、より均衡の取れた路線網につながる。航空会社は国内の主要長距離路線や国際線に大型機を使い続けつつ、適正規模のジェット機で路線網の空白を埋められる。運航ダイヤの調整や、列車区間と航空便を組み合わせた通しの乗車券により、重複路線に輸送力を費やさずに、双方の交通手段の利用範囲を広げられる。
政策と効率的な運航ダイヤ
運航ダイヤの改善は、直接競合を和らげ、限られた空港発着枠の活用を促せる。研究者が提案する時空間分析手法は、列車と航空便のダイヤの類似性に基づいて都市間路線を分類し、計画担当者が混雑の要因を特定して時間帯を調整する手段となる。午前7時から9時の時間帯に両方の交通手段が集中する路線では、発着枠の管理者がピークの前後に少しずらすよう促すことができる。これにより、同じ旅客をめぐる正面からの競争を減らし、便当たりの平均搭乗率を高められる。
価格の動きにも注意が必要だ。北京~上海市場を対象とした研究によると、高速鉄道の開業後、航空会社が価格弾力性の高い旅行者には大幅な割引を提示し、価格弾力性の低い旅行者には高い運賃を維持したため、運賃のばらつきが拡大した。鉄道網で安全上の事故が起きた後は、航空運賃の戦略が変わり、運賃のばらつきは縮小した。ここから分かるのは、運賃をめぐる競争の構図は流動的だということだ。事前購入のルールを透明化し、過度なダイヤ変更をなくせば、旅行者の予約体験が向上すると同時に、航空会社も収益管理に役立つシグナルを得られる。
政策は、重複運航を強いることなく、交通手段の連携を後押しすることもできる。複数の交通手段を組み合わせた旅行の共通予約ツール、連携拠点での駅とターミナル間の手荷物移送サービス、運航障害時の対応調整により、列車と航空便を組み合わせた旅程が現実的になる。そうした連携は移動の利便性を支え、あらゆる幹線路線で赤字を招く競争をどちらの交通手段にも強いることなく実現できる。
収益が示す経営の実情
財務実績は数字に表れている。国有大手航空会社は2025年上半期に赤字幅を縮小したものの、安定した黒字には戻っていない。中国国際航空は上半期6カ月で約18億元の純損失を計上した。中国南方航空の損失は約15億元だった。中国東方航空は上半期の赤字を約12億~16億元と見込んだ。国内線の輸送力はコロナ禍前の水準を上回る一方、主要な長距離路線、特に北米路線では国際線の輸送力が2019年を下回っている。かつて国内線の運賃圧力を相殺していた高収益旅客へのアクセスが減っている。
季節的な繁忙期は、依然として収益を下支えしている。この夏、レジャー旅行が急増し、大手3社は異例のそろっての四半期黒字を報告した。しかし国慶節連休後、市場は閑散期の様相に戻った。国内線の平均運賃は700元台後半に下がり、運航頻度も削減された。アナリストは改善を見込む一方、短距離路線の供給過剰、ビジネス旅行の回復の遅れ、鉄道の存在により、路線網が再編されるまで収益単価への圧力が続くと警告している。
再均衡の鍵となるのは3つの施策だ。第1に、市場に適した座席規模の機材を投入し、運賃設定力を取り戻すこと。第2に、鉄道がない、または所要時間が長く、空港に成長余地のある第2級、第3級都市の市場でサービスを拡大すること。第3に、地上手続きの迅速化や機内の生産性向上ツールの導入を通じて、サービス品質を高め続けることだ。いち早く動く航空会社は、顧客の支持を獲得し、満席の便を利益につなげられるだろう。
要点
- 中国の旅客数はコロナ禍前を上回ったが、路線の過密化と運賃下落圧力により利益は低迷している。
- 高速鉄道は500~800キロの路線で強い代替効果をもたらし、新路線の開業後、航空旅客と便数をおよそ4分の1減らす。
- 午前7時から9時のピーク時間帯には、北京~上海などの都市間路線で競争が激化する。
- 国内線の約65%、ASKのほぼ4分の3が、高密度の幹線路線に集中している。
- 繁忙期の国内線平均運賃は約788元で、2019年の水準を10%超下回った。
- 大型ナローボディー機に偏った機材構成により、地方市場へのサービスが不足する一方、幹線では増便競争が進んでいる。
- エンブラエルは、高速鉄道のない路線を含む、適正規模のジェット機で定期運航が可能な未開拓の都市間路線を数百組特定している。
- 大手航空会社の無料基本Wi-Fiや、列車から航空機への乗り継ぎを速める上海虹橋空港のチェックイン締め切り短縮など、サービス改善が進んでいる。
- 長距離路線、遠隔地、列車の本数が少ない深夜・早朝の時間帯では、航空会社がなお優位に立つ。
- 2025年上半期の決算では大手3社の赤字が縮小したが、安定した利益には路線網の再編、規律ある価格設定、サービス品質の向上が不可欠となる。



