自動車産業の歴史的転換点
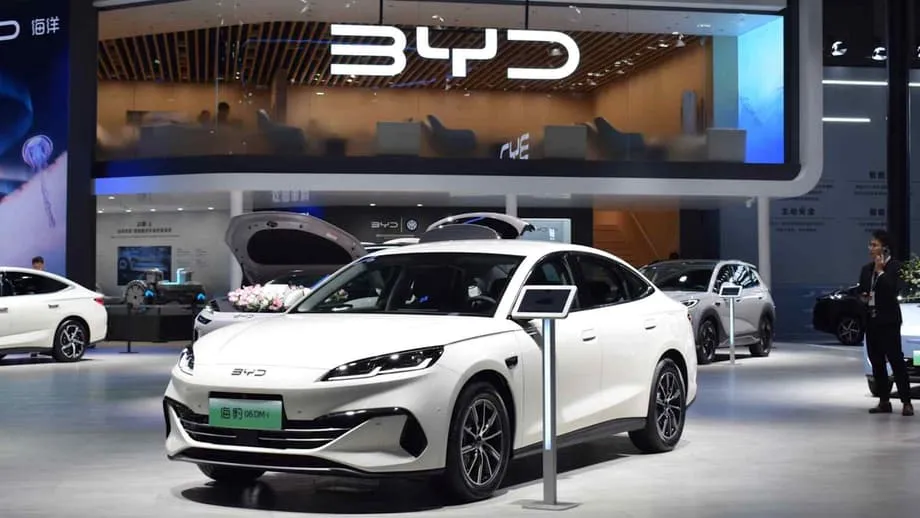
中国自動車メーカーが2025年に世界の自動車販売で初めて日本メーカーを上回ると予測されており、世界の自動車産業は歴史的転換点を迎えようとしている。この変化は20年以上にわたる日本の支配に終止符を打ち、世界の舞台における中国の産業力の高まりを示すものとなる。自動車メーカーの公表資料とS&P Global Mobilityのデータに基づく予測では、中国ブランドの今年の世界販売は約2,700万台に達し、2,500万台弱にとどまる日本メーカーを上回る見込みだ。この節目は、2023年に中国が世界最大の自動車輸出国に躍り出たことを受けて訪れるものであり、同国の自動車産業の生産能力と市場の広がりが急速に強まっていることを裏付けている。
この移行の速さは目覚ましいものだった。わずか3年前の2022年には、日本メーカーの販売台数は中国メーカーを約800万台上回っていた。だが中国国内市場の爆発的な成長と積極的な輸出戦略を追い風に、その優位はすでに消え去った。2000年代初頭から首位を守り、2018年には販売台数が約3,000万台に迫った日本メーカーにとって、今回の首位交代は競争上、重大な課題となる。この変化は、世界で最も重要な産業の一つの序列を塗り替えている、技術、経済、消費者の選好をめぐる幅広い潮流を反映している。
世界への野心を支える国内市場
輸出が重要な役割を果たす一方、中国自動車産業の急伸を支える基盤は国内にある。中国自動車メーカーの総販売台数の約70%は国内市場が占めており、ここは巨大な実証の場であると同時に収益の源泉でもある。中国政府はバッテリー電気自動車やプラグインハイブリッド車をはじめとする新エネルギー車を積極的に推進し、乗用車販売に占めるこれらの車種の比率が現在、約60%に達するエコシステムを築いた。この急速な普及により、国内企業はかつて想像できなかった規模の経済を実現し、バッテリー、ソフトウェア、生産のコストを大幅に引き下げた。
この規模の優位性は、競合にとって手強い参入障壁になりつつある。固定費を数百万台に分散することで、中国メーカーは利益率を維持しながら競争力のある価格を提示できる。この強みは、日本、欧州、米国の競合各社に重い圧力をかけている。国内市場は、中国企業が海外に進出する前に技術とビジネスモデルを磨く実証場としての性格を強めている。世界ランキングの再編は、単に完成車の輸送量を増やした結果ではない。自国で決定的な規模に達した産業集積の勢いそのものが生み出しているのだ。
中国乗用車協会の崔東樹事務総長は、この傾向は一時的なものではなく構造的なものだと強調した。中国が確立した産業サプライチェーンと明確な技術路線が、国産ブランドの着実な市場シェア拡大を可能にした中心的な原動力だという。バッテリー電気自動車とプラグインハイブリッド車の双方に注力した結果、今年の生産台数は1,500万台に迫り、自動車産業の構図を根本から変えている。これに対し、日本は従来型ハイブリッド車への注力を続けたため、完全電動化とスマートコネクティビティを競う取り組みで遅れを取っている。
輸出の急拡大、世界市場を席巻
国内市場で電気自動車が飽和しつつあるため、中国自動車メーカーは成長を持続させるため海外に目を向けている。この世界展開で際立っているのが、ガソリン車の大量輸出だ。西側の政策立案者は補助金を受けた中国製電気自動車の脅威に主眼を置き、自国市場を守る関税を導入してきたが、中国の輸出ブームの相当部分を占めるのは、国内消費者がもう望まなくなった化石燃料車である。
コンサルティング会社Automobilityのデータによると、2020年以降の中国自動車輸出の76%を化石燃料車が占める。年間輸出台数は100万台から、今年は650万台を超える公算だ。この現象は、フォルクスワーゲン、ゼネラルモーターズ、日産など外資系自動車メーカーの中国事業を打撃したのと同じ政府政策によって引き起こされた。北京は数多くの中国EVメーカーに資金を投入し、壊滅的な価格競争に火をつけた結果、年間最大2,000万台のガソリン車を生産できる組立ラインを遊ばせることになった。Automobilityのビル・ルッソ最高経営責任者(CEO)は、この余剰生産能力が今、世界の他の地域へ向けられていると指摘した。
最大手の輸出企業には、SAIC、BAIC、東風汽車、長安汽車などの国有の老舗大手が名を連ねる。これらの企業は歴史的に、外国自動車メーカーとの合弁事業に利益と技術ノウハウを頼ってきたが、国内での合弁事業販売は急落した。例えば、上海GMの中国での年間販売台数は、2020年の140万台超から2024年には43万5,000台に落ち込んだ。生き残るため、こうした国有企業は、かつて外資パートナーが主導していた輸出市場で販売を伸ばしている。SAICの輸出台数は、2020の年間約40万台から昨年には100万台超へ急増した。
新興市場での戦略的な現実路線
中国自動車メーカーは輸出戦略で際立った現実路線を示しており、画一的な電気自動車の解決策を押しつけるのではなく、それぞれの市場の実情に合わせて商品を最適化している。EV充電インフラがまだ乏しい新興市場や二線級市場では、ガソリン車の方がはるかに売りやすい。この手法は、外資系ライバルとのシェア争いに新たな戦線を開いた。
JATO Dynamicsの自動車アナリスト、フェリペ・ムニョス氏は、老舗メーカーが対応を怠っていたと指摘する。世界的大手は技術開発とマーケティングを最も裕福な市場に集中させてきた一方、中国メーカーは開発途上国へ手ごろな価格の車を続々と投入してきた。これらの輸出車には、既存競合が提供する旧型車より安全性機能やソフトウェアが優れている場合も多い。ムニョス氏は、本当の競争は欧州や米国ではなく新興市場で起きていると述べた。
東欧、ラテンアメリカ、アフリカで中国ブランドは急速に勢力を広げている。ポーランドでは、2023年以降に33の中国ブランドが販売を開始した。南アフリカでは、今年上半期に中国自動車メーカーの市場シェアが前の年の10%から16%近くに達した。販売したのは約3万台のガソリン車で、EVはわずか11台だった。同様にチリでも、中国自動車メーカーは主に内燃機関車を販売して市場のほぼ3分の1を獲得した。
業界の指導者らも、この戦略の必要性を認めている。長安汽車の欧州マーケティング責任者、ニック・トマス氏は、各市場ごとに商品をきめ細かく調整すると説明した。東風汽車の中央欧州担当マネジャー、イェルテ・フェルノウ氏も同様の見方を示し、トヨタのようになりたいのであれば、あらゆる手を尽くさなければならないと述べた。東風汽車は昨年、約25万台を輸出した。ホンダ、日産との中国国内合弁事業の販売が下降局面に入ったなかで、この輸出は極めて重要だった。
地域をめぐる争いと貿易摩擦
中国自動車メーカーの拡大は摩擦を伴わずには進まず、貿易摩擦の激化と地政学的な駆け引きを招いている。メキシコは中国にとって最大の輸出先となったが、この展開は米国を不安にさせている。米国の貿易障壁が中国ブランド車を事実上排除するなか、メキシコは潜在的な「抜け穴」となった。中国自動車メーカーは今年末までにメキシコで販売台数20万台超、市場シェア14%に達する見込みで、フィアット、フォード、シボレーなどのブランドからシェアを奪っている。
こうした流入に対し、メキシコは9月に中国車への関税を20%から50%に引き上げた。雇用を守り、ワシントンをなだめる狙いがある。同様にロシアは、中国ブランドの市場シェアが2022年の21%から2024年に64%へ拡大した後、中国輸入品への費用を7,500ドルに倍増した。南アフリカも、中国自動車メーカーに工場建設を促す一方、安価な輸入品を制限して自国の製造基盤を守るため、関税を課すと警告している。
欧州は依然として複雑な競争場となっている。欧州連合(EU)が中国製電気自動車に追加輸入関税を課したにもかかわらず、中国メーカーは同じ関税の対象とならないプラグインハイブリッド車の輸出比率を高めて対応した。今年の欧州における中国車販売は約230万台に達する見込みだ。この対応力は、成長路線を維持するため規制上の障壁を乗り越える中国自動車メーカーの柔軟性を示している。
競合各社の対応と今後の見通し
世界の自動車メーカーは、台頭する中国の競合が深刻な競争上の脅威となっていることを幅広く認めているが、対応はさまざまだ。一部の老舗大手は自信を示している。フォルクスワーゲン南米部門のアレクサンダー・ザイッツ氏は、中国勢を恐れてはおらず、競争相手として敬意を抱いており、歓迎の輪に加わってもらって構わないと述べた。フォルクスワーゲンは、現地で見つかるコスト優位性を生かすため、中国で生産した車をさらに多くの海外市場へ輸出することも検討している。
中国勢の進出に対抗するため、提携を組む企業もある。競争の激化を受けて、ゼネラルモーターズとヒュンダイは8月、コスト削減のため南米向け車両を共同開発すると発表した。ステランティスのアントニオ・フィローサ最高経営責任者(CEO)は、中東やアフリカなどの市場で、地元の好みに合わせた現地生産車に注力してシェアを防衛する方針を示した。
先行きでは、中国メーカーに勢いがあるように見える。コンサルティング会社AlixPartnersは、2030年までにこれらのメーカーの中国国外での年間販売が400万台増加すると予測している。南米、中東、アフリカ、東南アジアで大きな市場シェアを獲得する見込みだ。中国国内での成長も含めれば、中国自動車メーカーは5年以内に世界自動車産業の30%を握ると予測されている。AlixPartnersのスティーブン・ダイヤー氏は、この成長は他のすべての企業の犠牲の上に成り立つと指摘した。
影響は販売台数だけにはとどまらない。中国が地位を確固たるものにすれば、投資家の関心は、バッテリー、材料、パワー半導体など、需要と価格交渉力が最も強いサプライチェーンの分野に移る可能性が高い。この産業は、変化の緩やかな序列の時代から、規模、データ、製造スピードを競う時代へと移行している。バッテリー、充電、車載ソフトウェアの標準をめぐる争いが、次の主要な競争軸となるだろう。
要点
- 中国自動車メーカーは2025年に世界で約2,700万台を販売し、日本メーカーを上回ると予測されている。
- 日本は20年以上にわたり世界販売首位を維持してきたが、2位に転落する見通しだ。
- 中国の販売台数の約70%は国内市場が占め、新エネルギー車の比率60%が成長を押し上げている。
- 2020年以降、中国の自動車輸出に占める化石燃料車の比率は76%で、今年の輸出台数は650万台超に達する。
- SAICや東風汽車などの国有大手が、国内合弁事業販売の減少を補うため輸出を主導している。
- ラテンアメリカ、アフリカ、東欧の新興市場は、手ごろな価格のガソリン車を輸出する主要な標的となっている。
- 貿易摩擦の激化を受け、メキシコ、ロシア、南アフリカでは自国産業を守るため関税が引き上げられた。
- 中国自動車メーカーは2030年までに世界自動車産業の30%を握ると予測されている。