戦略的ボトルネックの顕在化
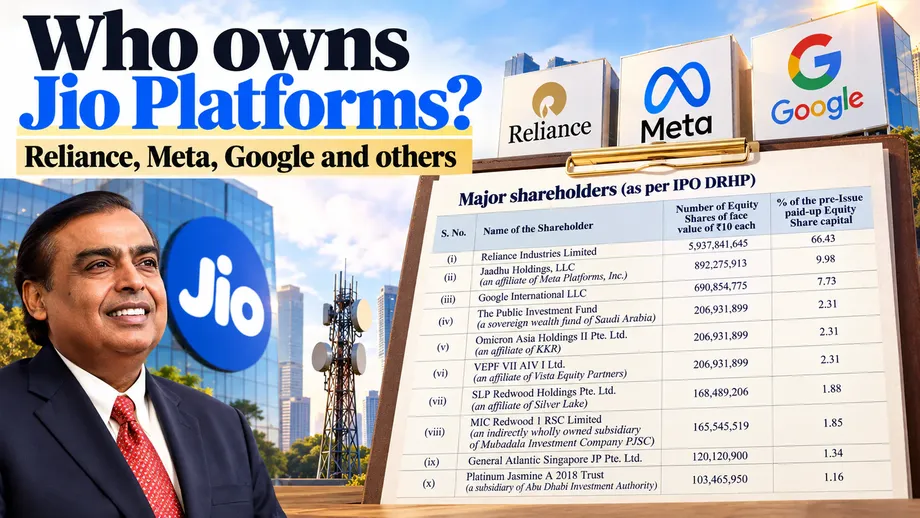
リライアンス・インダストリーズ会長でアジア最長者のムケシュ・アンバニ氏は、複雑な地政学情勢を乗り切ろうとしている。ワシントンの要請に応じてロシア産石油の購入をやめるよう大規模な石油精製事業を転換した今度は、北京からの重大な障壁に直面している。中国は技術移転に厳しい制限を課し、自給型のクリーンエネルギー・サプライチェーンの確立に取り組むインドの大企業集団に強固な障壁を築いた。
この展開は、インドの製造業戦略に広がる脆弱性を浮き彫りにしている。インドは生産連動型インセンティブ(PLI)制度などの取り組みを通じて国内生産を積極的に推進してきたが、世界のサプライチェーンの現実では、重要な技術へのアクセスが依然として少数の有力企業の手中に残りがちだ。電池とレアアース分野における中国の優位性は、インドのグリーン転換の速度に対する事実上の拒否権となっている。
リライアンスの挫折
リライアンス・インダストリーズは、電気自動車やエネルギー貯蔵システムに不可欠なリチウムイオン電池セルを国内で製造する野心的な計画を立てていた。同社は今年からセル製造を開始する方針で、有力な中国サプライヤーXiamen Hithium Energy Storage Technologyと最終段階の交渉を進めていた。目標は、エネルギー貯蔵用途で低コストで安定していると広く評価されるリン酸鉄リチウム(LFP)セル技術のライセンス取得だった。
しかし、Xiamen Hithiumが提携から撤退したことで協議は行き詰まった。撤退は、戦略分野の海外技術移転に対する北京の統制強化と直接結びついていた。この動きにより、リライアンスはセル製造計画を一時停止し、当面はバッテリーエネルギー貯蔵システム(BESS)の組み立てに取り組み直すことを迫られた。これらのコンテナ型貯蔵装置は、幅広い商用販売ではなく、主としてリライアンス自身の再生可能エネルギー事業向けに使われる。
この挫折にもかかわらず、リライアンスの広報担当者は、同社の全体戦略は変わりないと強調した。同社は、BESS製造、バッテリーパック製造、セル製造はすべてエネルギー貯蔵計画に含まれており、予定どおり進展していると説明した。それでも、実績のある中国技術を確保できないことは、大きな実行リスクとコスト上の課題をもたらす。
技術移転の経済学
リライアンスの社内評価では、確立した中国のセル技術なしに進めた場合、コストは大幅に増大すると結論づけられた。日本、欧州、韓国の代替技術も検証されたが、価格に敏感なインド市場での大規模導入にははるかに高額であることが判明した。この経済的な現実は、大きな代償を伴わずに中国のサプライチェーンから切り離すことの難しさを示している。
リライアンスの状況は単独の事例ではない。アダニ・グループやJSWグループを含むインドの他の大手財閥も、同様のジレンマに直面している。両社は積極的なクリーンエネルギー拡大計画を掲げているが、現時点ではフル規模のセル製造より、バッテリーパックとコンテナの組み立てを優先している。両社は経済的に拡大可能な有望技術を探しているが、新たな輸出制限によってこの作業は一層難しくなっている。
セルからコンテナ型ESSに至るまで、世界をリードする電池貯蔵製造エコシステムを構築するという当社の計画に変更がないことを明確にお伝えします。計画は目標スケジュールに沿って順調に進んでいます。
政府のインセンティブへの影響
インド政府の先進化学セル製造向けPLI制度は、プロジェクトの節目に連動した補助金を提供し、国内生産を促進するために設計された。2022年、リライアンス・ニュー・エネルギーはこの制度の入札採択企業の一つとなった。しかし、同社は今年初め、期限の遅延を理由に制裁を受けた。この失敗は、政策上の目標と技術アクセスの現実との間に存在する重大な隔たりを示している。
より安価な中国製電池の市場流入は、国内製造の事業性をさらに複雑にしている。低コストの中国技術をライセンスできず、補助付きの投入物にもアクセスできなければ、インドのメーカーは輸入完成品と競争することが難しい。この状況は、基盤となる技術とサプライチェーンへのアクセスが制限されている場合、財政的インセンティブだけでは不十分になり得ることを示唆している。
中国の広範な規制攻勢
リライアンスに影響している制限は、北京によるより広範な規制攻勢の一環だ。2025年10月、中国商務部と税関総署は、各種リチウムイオン電池部品とその製造技術に対する輸出管理を発表した。対象にはリン酸鉄リチウム、ニッケル、コバルト、水酸化マンガンなどの正極材料組成物に加え、黒鉛負極材料と関連する生産技術が含まれる。
これらの管理は、高性能用途を具体的に狙っている。例えば、重量エネルギー密度が300 Wh/kg以上のリチウムイオン電池セルまたはパックにのみライセンスが必要となる。主流の電気自動車や民生電子機器で通常用いられる100~280 Wh/kgの電池は対象外となる一方、製造施設の立ち上げには直接的な影響を及ぼす。中国企業と協力して工場を建設する予定のインドメーカーは、必要な生産技術へのアクセスを阻まれるようになった。
2025年11月8日から、中国の輸出業者はこれらの規制対象技術を移転する際に国務院からライセンスを取得しなければならない。この官僚的な手続きは不確実性と遅延を生み、産業化への最短ルートと見られてきた提携を事実上停止させている。管理対象は材料だけでなく、巻き機、積層機、液注入機などの専用製造設備にも及ぶ。
人的資本への制限
技術規制は物理的な材料にとどまらず、人的資本にも広がっている。報道によれば、中国当局は規制当局に対し、専門人材と設備のインドおよび東南アジアへの移動を抑制するよう口頭で働きかけている。これは、米国による関税引き上げを予想して企業が生産拠点を移すことを防ぐ試みとみられている。
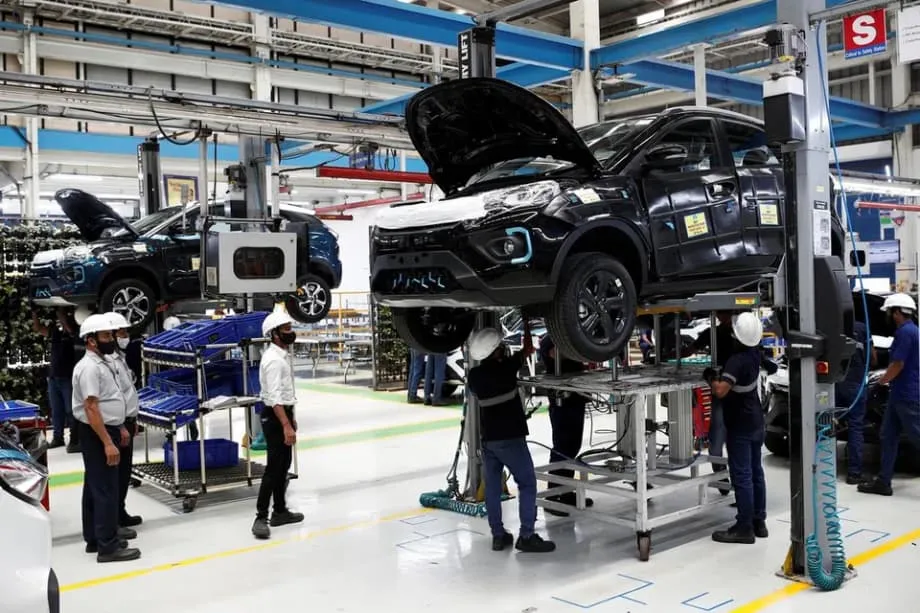
この政策は現場にも目に見える影響を与えている。インドの電子機器製造推進で重要な役割を担うApple組み立てパートナーのFoxconnは、インド工場から数百人の中国人エンジニアを本国へ呼び戻した。タミル・ナドゥ州にあるFoxconnの部品事業体Yuzhan Technologyから人員を引き揚げたことは、高精度製造における中国の技術専門知識への依存を浮き彫りにしている。Foxconnは台湾人エンジニアを航空便で送り込み、交代させ始めたが、この混乱は現地化の取り組みがいかに脆弱かを示している。
レアアースと戦略鉱物
さらに複雑さを増すのが、レアアース元素(REE)と重要鉱物に対する中国の支配だ。2025年4月、北京はサマリウム、ガドリニウム、テルビウム、ジスプロシウムを含む7種のレアアース元素に輸出制限を課した。これらの材料は、防衛技術、電気自動車、風力タービンに不可欠である。
中国は現在、世界の重レアアース加工の大半を占めている。これらの輸出に対する新たなライセンス要件は、電気自動車用モーターや風力タービン用永久磁石の製造に取り組むインドメーカーにとって、潜在的なサプライチェーン上のボトルネックとなる。米国やその他の西側諸国も同様の脆弱性に直面しているが、工業基盤の整備途上にあるインドへの打撃は特に深刻だ。
リチウム、ガリウム、黒鉛といった重要鉱物の制限は、状況をさらに複雑にしている。黒鉛は電池の負極に不可欠な構成要素であり、その加工と輸出を管理する中国は、世界の電池サプライチェーンに大きな影響力を持つ。電池生産用の原材料確保に取り組むインド企業にとって、これらの制限は深刻なボトルネックとなる。
インドの対応と今後の道筋
多面的な課題に直面し、インド政府は中国からの投資と調達に対する方針の再調整を検討していると報じられている。関係者によれば、ニューデリーは、インドと陸上国境を接する国からの外国直接投資に課した厳しい制限の一部を緩和する可能性がある。焦点は、投資家の国籍だけでなく、経済的影響と技術移転の可能性で投資を評価する、よりきめ細かな手法へ移りつつあるようだ。
政府の関係幹部は、雇用を生み国内の生産能力を高める投資は、通信、防衛、戦略インフラといった機微分野を損なわない限り、歓迎されるべきだと述べている。必要な技術や機械にアクセスできず、インドのメーカーが完成品の輸入を余儀なくされれば、貴重な雇用機会を失うという認識が広がっている。
業界指導者らも、制限緩和には慎重で分野別のアプローチを取るべきだと求めている。機械や中間財で中国製投入物への依存度が高い繊維やエンジニアリング分野では、世界との競争力を維持するうえで、管理された形での技術提携へのアクセスが不可欠だと見なされている。長期的な自給が目標である一方、技術格差を埋めるには短期的な柔軟性が必要だというのが主張だ。
代替技術の模索
障害は多いものの、インド国内では適応と革新の兆しもある。一部の企業は、中国製投入物への依存度を抑える代替の電池化学物質や技術を探っている。ナトリウムイオン電池や全固体電池の研究は、国内でより豊富に入手できるか、より友好な国から調達できる原材料を活用することで、長期的な戦略的優位性をもたらす可能性がある。
Ola Electricなどの企業は、リチウムイオン電池セルの国産開発に成功したと発表し、2026年までに車両への搭載を計画している。同様に、Mahindraは特許取得済みの工程を用いた自動組み立てラインを開発したが、こうした取り組みでも当面は中国製セルに頼ることが多い。これらの進展は、技術的自給度の向上へ向けて緩やかだが着実に進みつつあることを示している。
中国が課した輸出管理は、最終的にはインドの研究開発エコシステムの触媒となる可能性がある。中国サプライヤーへの依存を減らす必要に迫られることで、インド企業は不確実性という課題に向き合い、国内の革新に投資することを強いられる。電池バリューチェーン全体にわたる学術機関や研究パートナーシップへの継続的な投資は、インドの能力を拡大するうえで極めて重要になる。
結論
地政学戦略と産業上の野心の交差は、インドの製造業に複雑な障害を生み出している。技術移転と重要鉱物の輸出を制限する中国の決定は、市場支配力の明白な行使であり、ムケシュ・アンバニ氏のような実業界の重鎮にも、ニューデリーの政策担当者にも、即時の課題を突きつけている。
インドのグリーンエネルギーへの野心は当面停滞しているが、この状況はサプライチェーン上の依存関係の見直しを促している。今後の道筋には、戦略的な外交、投資障壁の的を絞った緩和、国内研究開発への再注力が組み合わされる可能性が高い。この状況を乗り切るには、経済成長を犠牲にすることなく国家安全保障を確保する、慎重なバランス取りが求められる。
- リライアンス・インダストリーズは、中国のXiamen Hithiumから技術を確保できず、リチウムイオンセル製造を一時停止した。
- 中国は、リチウム電池部品と技術に国のライセンスを求める輸出管理を実施した。
- Foxconnはインド工場から中国人エンジニアを呼び戻し、Appleの製造拡大に影響が出ている。
- インド政府は、技術移転促進のため対中投資規制の緩和を検討している。
- リライアンスは、自社利用向けのバッテリーエネルギー貯蔵システムの組み立てに重点を移した。
- 中国は、防衛とクリーンエネルギーに不可欠な7種のレアアース元素の輸出を制限した。
- インド企業は、中国の生産技術にアクセスできず、コスト上昇に直面している。
- アダニ・グループとJSWグループも、セル製造より電池組み立てを優先している。
- PLI制度の採択企業は、技術アクセスと機械調達の問題で遅延に直面している。
- 国内企業は、ナトリウムイオン電池などの代替技術を研究している。