世界第2位の経済を支えるグリーンエンジン
中国のクリーンエネルギー部門は、国家の経済拡大を主導する力となった。新たなデータによると、太陽光パネル、電気自動車、バッテリー技術は、昨年の中国の投資増加の9割超を占めた。エネルギー・クリーン航空研究センターが実施し、Carbon Briefに掲載された分析によると、これらの産業は2025年に記録的な15兆4000億元(2兆1000億ドル)の経済活動を生み出し、中国の国内総生産(GDP)全体の11.4%を占めた。
目次
この数字がどれほどの規模かを示すと、中国のクリーンエネルギー経済は現在、ブラジルまたはカナダの経済生産額全体に匹敵する。単独の国家として扱えば世界第8位の経済規模となり、インドの経済生産額全体の約半分に相当する。この部門の価値は2022年以降ほぼ倍増した。当時のGDPに占める割合はわずか7.3%で、これは現代経済史上最も急速な産業拡大の一つとなった。
経済的な重要性は、数字だけにとどまらない。クリーンエネルギーのブームがなければ、中国の経済成長率は2025年にわずか3.5%にとどまり、政府の5%前後の成長目標を大きく下回ったはずだ。実際には、これらの産業は3年間で2度目となる、国の経済成長全体の3分の1超への貢献を果たし、パンデミック後の中国経済回復における主要エンジンとしての地位を確かなものにした。
クリーンエネルギー全分野で記録的な成長
この変革は、複数の技術分野で同時に進んでいる。Emberの調査によると、風力と太陽光の発電設備容量は2022年から2024年にかけて635ギガワットから1408ギガワットへと2倍以上に急増した。2025年初頭には、風力と太陽光設備の合計容量が初めて石炭を上回り、わずか数年前には遠い目標と思われた節目を達成した。
バッテリー技術も同じように爆発的な成長を遂げた。バッテリー製造への投資は前年比35%増の2770億元に跳ね上がり、2025年の1年間だけで蓄電容量は66ギガワット増加し、世界の設備増加量の4割超を占めた。送電網への投資は過去最高の6395億ドル(920億ドル)に上昇し、これまで再生可能エネルギーの利用を妨げていた送電のボトルネックに対処した。
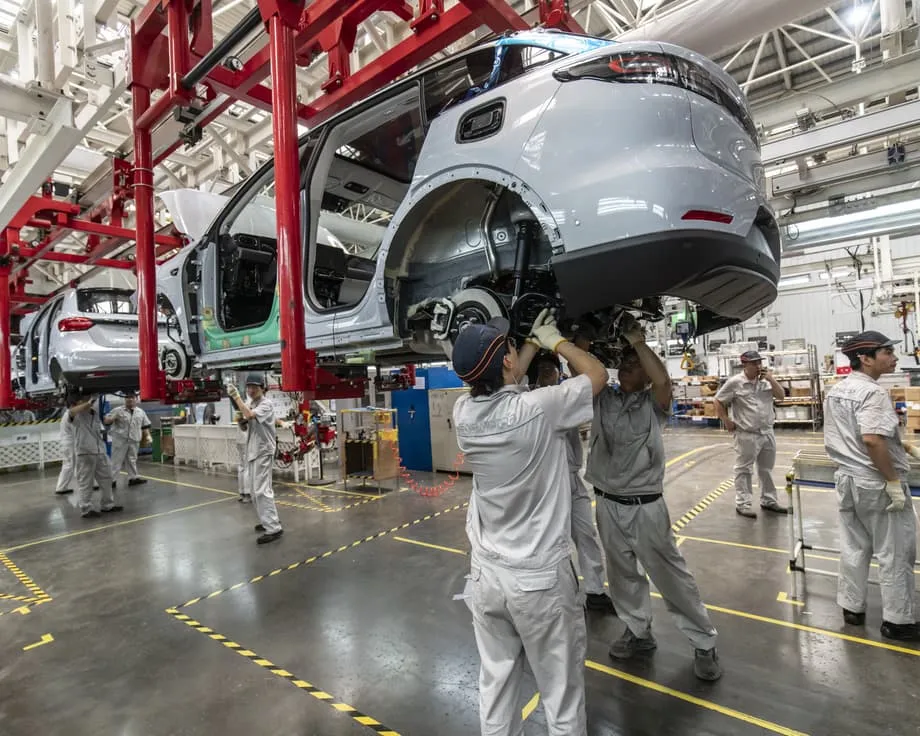
電気自動車は、消費者が実感できる変化として最も顕著かもしれない。中国は2025年に1660万台の電気自動車を生産し、前年から29%増加した。電気自動車は新車販売全体の48%を占め、2025年11月にはこの割合が60%を超えた。年末時点の中国国内の道路上における電気自動車の比率は12%に達し、5年前のわずか2%から上昇した。重工業でも電化が進み、電気トラックの市場シェアは2025年に23%となった。前年はわずか8%だった。
中国は2024年に、2030年の風力・太陽光設備容量目標を6年繰り上げて達成し、2025年の1年間で設置した太陽光設備容量は、それ以外の世界全体の合計を上回った。太陽光発電量は前年比33%増、風力発電量は同13%増となり、2024年には電力需要の増加分の84%をクリーン電源で賄った。さらに2025年上半期には、発電量の増加が総需要の増加を実際に上回り、化石燃料による発電を2%削減できた。
石炭の逆説 なぜ中国は化石燃料発電所を建設し続けるのか
こうした再生可能エネルギー革命にもかかわらず、中国は2025年に78ギガワットの新規石炭火力発電設備を稼働させ、10年間で最高水準となった。1ギガワットを超える大型石炭発電ユニットが50基以上稼働を始め、過去10年間の年間20基未満から急増した。開発事業者はさらに161ギガワットの新規石炭火力発電所の提案を提出し、約290ギガワットがすでに許可済みまたは建設中だ。
この一見矛盾した状況は、エネルギー安全保障への懸念と国有石炭企業の政治的影響力から生じている。2021年と2022年の干ばつに伴う電力不足は、工場の生産を一時停止させ、計画停電を余儀なくし、電力網の信頼性への不安を強めた。中国政府の顧問らは現在、石炭を再生可能エネルギーへの移行における「補助輪」と位置づけ、クリーン電力システムが力強さを増すまで安定性を支える役割を担うと説明している。
350.orgの政策戦略責任者、アンドレアス・ジーバー氏は、この時点を歴史的な転換点だと位置づけた。
これは歴史的な転換点だ。2026年に中国では初めて太陽光発電が石炭を追い抜く見通しだ。これはおそらく、クリーンエネルギーがコスト、規模、大気の質の面で勝利したことを示す、これまでで最も明確な証拠だろう。
中国国電投資集団(CHN Energy)や陝西煤業化工集団といった国内大手石炭企業は、大きな政治的影響力を持ち、信頼性と自立のために石炭が不可欠だという見方を広めている。国家発展改革委員会は、他の電源が石炭に代わっても、今後数年にわたり石炭火力は電力システムの安定性に不可欠であり続けると表明した。
ただしこの拡大は経済リスクも生む。分析者は、石炭発電所の建設が続けば、遊資産やシステムコストの上昇を招く恐れがあると警告する。多くの用途では、再生可能エネルギーによる電力がすでに化石燃料代替案よりも安価であるためだ。これら新たな発電所がベースロード電源として稼働するのか、需要ピーク時の予備電源にとどまるのかは、依然として不透明だ。
世界に広がる波紋 中国技術が世界のエネルギーを再構築する
中国国内のクリーンエネルギーブームは、世界のエネルギー経済を根本から変えている。中国の工場は現在、世界の太陽光パネルの約80%、風力タービンの60%を生産している。この製造業での優位は、2010年以降、技術コストを60%から90%押し下げ、国際エネルギー機関(IEA)によると「史上最も安い電力」を実現した。
エネルギー・クリーン航空研究センターで報告書の主任執筆者を務めるラウリ・ミルリヴィルタ氏は、これらの技術の世界的な広がりを次のように指摘した。
他の多くの国々でも、動きは加速しています。アフリカの多くの国が大量の太陽光設備を輸入しました。昨年にはEVのブレークスルーが起きる国に賭けていた人はおらず、今十年代に起きると思う人もいなかったような場所で、EVの購入が始まったばかりです。
恩恵は中国の国境を大きく超えて広がる。2025年に世界で稼働した風力・太陽光プロジェクトの9割超が、利用可能な最安の化石燃料代替案よりも安く電力を生産した。アフリカ全般では、過去12カ月間に中国からの太陽光パネル輸入が60%増加し、20カ国が過去最大の輸入量を記録した。メキシコ、バングラデシュ、マレーシアなどは、手ごろな中国製技術の恩恵により、再生可能電力の普及で米国を上回った。
経済の分岐点 製造業ブームからインフラへの転換へ
一帯一路構想を通じ、中国のエネルギー分野への関与は2025年に記録的水準に達し、上半期だけで1240億ドルに上った。アフリカが最大市場となり、612億ドル規模の関与を受け、2024年から283%増加した。海外投資では化石燃料プロジェクトが大半を占めたが、再生可能エネルギーへの関与も214億ドルと過去最高を更新し、2024年の123億ドルから増加した。
中国企業は現在、クリーンエネルギー技術に関する世界の特許出願の75%を占め、2000年のわずか5%から急増した。こうしたイノベーション能力の集中は、中国が世界のコスト削減と技術導入の歩調を今後も決め続けることを示唆する。
製造能力の急速な拡大は、構造的な課題、すなわち過剰生産能力を生んだ。中国の太陽光製造能力は2025年末までに年間1200ギガワットに達した一方、世界の需要は約650ギガワットだった。この不均衡は激しい価格競争を引き起こし、2022年から2024年にかけてメーカーの営業収益は200%減少した。
これを受け、北京市は製造能力から電力網インフラや蓄電システムへと投資の重点移動を始めた。近年、発電設備の増加に比べて遅れていた電力網への投資は、再生可能プロジェクトが送電接続を待つ西部の一部省で影響を及ぼしている出力抑制率30%への対応として急増した。揚水発電とバッテリー蓄電への投資は急拡大し、2025年の上半期だけで新たに15ギガワットの揚水発電が許可された。
分断された気候情勢における地政学的影響
2025年に導入された政策変更は、再生可能エネルギー導入の経済性を変えた。政府は固定買取価格制度を撤廃し、新規再生可能プロジェクトに、部分的に市場化した電力市場で既存の石炭火力と価格で競争することを迫った。この変更は前倒しの設置ラッシュを引き起こした一方、将来の成長率には不確実性をもたらした。
Ember報告書の編集者、リチャード・ブラック氏は、中国の世界的な影響力について次のように説明した。
中国はエンジンだ。そして国内だけでなく、世界中の国のエネルギー情勢を変えている。
中国がエネルギー転換を加速させる一方、米国はトランプ政権の下で逆方向へ動き、再生可能エネルギーへの連邦支援を廃止し、化石燃料輸出を促進した。この方向性の違いは、世界の気候リーダーシップに鮮明な対比を生んでいる。ワシントンは参加者として国際気候交渉から身を引いたが、オブザーバーとして出席を続けている。北京は、多国間協力における信頼できるパートナーとしての立場を築いてきた。
欧州委員会のウルズラ・フォンデアライエン委員長は2025年夏、ブラジルで開催されるCop30サミットに先立って気候政策を調整するため、代表団を率いて北京を訪問した。中国は、中国産電気自動車やバッテリー輸出をめぐる貿易摩擦が続く中でも、気候会議で野心的な成果を上げるため、欧州連合と協力する考えを表明した。
焦点は、今年中に予想される、改定された中国の国が決定する貢献(NDC)で、中国が気候変動対策への約束を強化するかどうかだ。Climate Action Trackerによると、現行の政策では世界の気温上昇は4度に近づくとされるが、排出量は2025年にピークを迎えた可能性もある。中国がパリ協定の1.5度目標と整合するには、2035年までに排出量を30%削減する必要があるが、専門家は現行の傾向から見て、その実現は難しいと考えている。
要点
- 中国のクリーンエネルギー部門は2025年に15兆4000億元(2兆1000億ドル)を生み出し、GDPの11.4%を占め、投資増加の9割超を牽引した
- 風力と太陽光の設備容量は2022年から2024年にかけて2倍以上となり、1408ギガワットに達し、2025年初頭に石炭の設備容量を上回った
- 中国は2025年に315ギガワットの太陽光と119ギガワットの風力を設置し、それ以外の世界全体の合計を上回った
- 同国は2030年の再生可能エネルギー設備容量目標を2024年に、6年早く達成した
- 再生可能エネルギーの成長にもかかわらず、中国は2025年に78ギガワットの新規石炭火力を稼働させ、290ギガワットが許可済みまたは建設中である
- 中国メーカーは世界の太陽光パネルの80%、風力タービンの60%を生産し、2010年以降、コストを60~90%押し下げた
- クリーンエネルギーへの投資は2024年に6250億ドルに達し、世界総額の31%を占めた
- クリーンエネルギーの成長がなければ、中国のGDPは2025年に報告された5.0%ではなく、わずか3.5%しか拡大しなかった