1,200億ドルに上る信頼の毀損
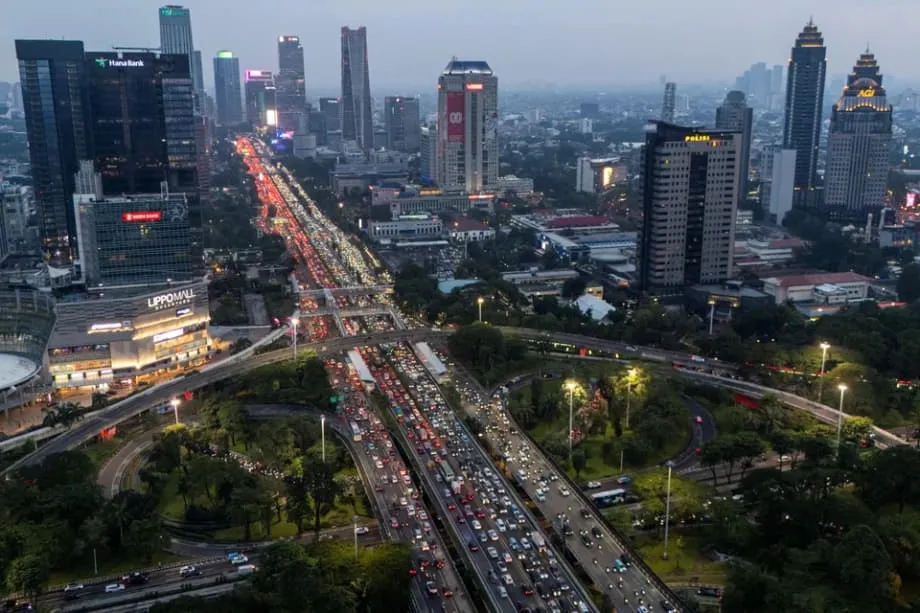
インドネシアの金融市場は、2026年1月下旬以降、株式市場の時価総額を約1,200億ドル失う、数十年で最も深刻な信頼性の危機に見舞われた。危機の引き金は、世界最大手の指数算出会社MSCIが、東南アジア最大の経済圏について、インドネシア株のデータの透明性や所有構造への根本的な懸念を挙げ、フロンティア市場へ再分類されるリスクがあると警告したことだった。ジャカルタ総合指数(JCI)は2月第1週だけで4.73%急落し、時価総額約705兆ルピア(416億ドル)が消えた。取引停止措置は、1998年のアジア通貨危機以来の出来事だ。
目次
今回の売り荒れは、一時的な市場調整にとどまらない。世界の投資家とインドネシア当局との間の制度的信頼が崩れたことを示している。MSCIは即時発効となる暫定措置を導入し、外国組入係数の引き上げを全凍結するとともに、MSCIインベスタブル・マーケット指数への新規銘柄採用を停止した。FTSEラッセルもこれに追随し、2026年3月の指数リバランスを2026年5月22日まで延期した。これにより、グローバルなパッシブ運用のポートフォリオにおけるインドネシア株の上昇余地は、事実上凍結された。
株式危機に追い打ちをかけるように、ムーディーズは2026年2月5日、インドネシアのソブリン信用見通しを「ネガティブ」に引き下げた。政策決定の予見可能性の低下とガバナンス上の懸念が理由だ。ルピアは1ドル=16,825ルピア近傍の歴史的安値まで下落し、17,000ルピアの節目を割り込めば、通貨にとって未知の領域に入るとの警告が出ている。2025年にはすでに10億ドルをインドネシア株から引き揚げていた外国投資家は、危機の進展とともに資金逃避を加速させた。プルバユ・ユディ・サデワ財務相は、変動を根本的な脆弱性ではなく一時的な市場ショックであると説明してきたが、その説得は資本逃避を止めるには至っていない。
指数が凍結するとき――技術的な危機の理解
市場の激動の核心には、技術的だが極めて重要な概念、すなわちフリーフロートの透明性がある。フリーフロートとは、戦略的投資家、政府、企業の内部者が保有する株式を除き、実際に市場で売買できる株式の割合を指す。MSCIやFTSEラッセルなどの世界の指数算出会社は、正確なフリーフロート・データに基づき、各銘柄を指数にどの程度採用するかを決めている。この採用ウエートが、何十億ドル規模のパッシブ投資資金の資本配分を左右する。
MSCIが国際投資家に行ったヒアリングでは、インドネシア中央証券保管機関(KSEI)とインドネシア証券取引所(IDX)が管理するデータへの信頼が低下していることが判明した。投資家は、株主区分について恒常的な懸念を指摘し、価格形成を歪めかねない協調的な売買行動の疑いを挙げた。多くのインドネシア企業の所有構造は依然として不透明で、外国投資家にとって、実際の市場流動性や本来の投資価値を判断することは難しい。
フロンティア市場への格下げがもたらす帰結は、市場としての名声にとどまらない。アナリストは、再分類によって250億〜500億ドルの外国資金流出が起き得ると試算している。インドネシアは現在、上場企業に7.5%の最低フリーフロートを要求しており、香港など先進市場に匹敵するマレーシアの25%の基準と比べて著しく低い。この構造的な欠陥により、株式の集中保有が続いており、世界の投資家がもはや容認しなくなった脆弱性を生んでいる。
これに対しインドネシア当局は、最低フリーフロート要件を15%に引き上げ、持ち株開示の閾値を1%に厳格化すると約束した。これらの措置は2026年3月までに全面実施される予定だ。IDXは、月次のフリーフロート・レポートの公表を開始し、データの粒度を高めるため投資家区分のカテゴリーも拡充した。ただ、今回の改革が恒久的な構造変化なのか、危機対応の場当たり的な措置なのかについては、市場の疑念が残っている。
中央銀行の独立性と政策の予見可能性
市場改革が見出しを飾る一方、根底にはガバナンスへの懸念があり、幅広い信頼喪失を招いている。プラボウォ・スビアント大統領の政権は、組織的な経済運営ではなく場当たり的な政策決定を示す一連の判断で、投資家を不安にさせている。先月、大統領の甥にあたるトマス・ジワンドノ氏をインドネシア銀行の副総裁に任命したことで、中央銀行の独立性と制度的な縁故主義への懸念が一気に高まった。
ジワンドノ氏の指名直後、ルピアは1ドル=16,985ルピアの過去最安値まで下落した。同氏は大統領との親族関係を認めながらも、任命は実力に基づくものだと説明した。この人事は、ムーディーズによる見通し引き下げと重なり、金融・財政制度への信頼が同時に揺らぐ複合的な危機を生んだ。ジャカルタのオルミット・ケロラ・ヌサンタラの顧問、ファウザン・ルトサ氏は、政策環境について、次のように述べた。
アドホックな政策は市場を守らない。何が起きるかを価格に織り込めなくしてしまう。最大のリスクは、反応的で絶えず変わる政策パターンだ。
プラボウォ大統領の拡張的な財政アジェンダは、債権者と株式投資家をさらに警戒させている。政権が掲げる200億ドルの学校給食無償化プログラムは、政治的には人気が高いが、数十年にわたる財政赤字抑制の努力を損なう恐れがある。当局は国内総生産(GDP)比3%だった財政赤字の上限を引き上げ、政府が歳出を加速させたことで、2026年1月には珍しい財政赤字が記録された。インドネシア開発経済金融研究所のマクロ経済・金融センター長、ムハンマド・リザル・タウフィクラフマン氏は、市場にとって何よりも必要なのは予見可能性だと指摘する。
市場が求めているのは、短期的な成長促進策ではない。リスクを計算できるようにするための予見可能性だ。回復の証明は政策声明ではなく実績、つまり規制のサプライズが2、3四半期続くかどうかだ。
地域の資本逃避――マレーシアという選択肢
インドネシア市場が混乱するなか、隣国マレーシアは、地域内の資本再配分の最大の受益者として浮上した。ホンリオン・インベストメント銀行リサーチは、政治の安定性、市場の厚み、規制の透明性を挙げ、マレーシアをASEANの「安全港」と位置づけている。同社は、インドネシアの現在の変動とは対照的なこれらの強みが、マレーシアをシンガポールのような低利回り・低リスク市場と、インドネシアのような高リスク環境の中間に置いていると分析している。
マレーシアの魅力は、具体的なガバナンス指標に基づく。同国は先進市場に匹敵する25%の最低フリーフロート要件を維持しており、投資家に流動性と実勢価格の形成への信頼を与えている。ASEAN4カ国(マレーシア、インドネシア、タイ、フィリピン)の市場では2025年に103億ドルの外国株式資金が流出したが、地域で最も安定した政治環境を持つにもかかわらず、マレーシアだけでこの流出額の50%を占めた。
マレーシア株式市場は、地域の資金移動に力強い値動きで応じている。2026年1月の1日平均売買代金は34億リンギットに達し、2025年のすべての月間水準を上回った。2025年12月には、リンギット建て債券への外国資金流入が30億リンギットに達した。インドネシアがMSCIの審査に直面するなか、マレーシアはMSCIエマージング・マーケッツ指数におけるASEAN最大の構成国であり、ジャカルタを悩ませる透明性リスクを負わずに地域へのエクスポージャーを得ようとする世界の資金にとって、すぐに使える代替先となっている。
執行強化と指導部の刷新
市場としての地位が存続の危機に直面するなか、インドネシア当局は、規制改革と異例の刑事執行を組み合わせた強硬な対応を開始した。MSCIの警告後、証券取引所と金融サービス庁(OJK)のベテラン幹部5人が、たった1日の午後に辞任した。市場の出来事に対する個人的責任を挙げたIDX代表取締役社長イマン・ラフマン氏も含まれる。こうした退任の速さは説明責任の姿勢を示す一方、危機のさなかにおける制度の継続性への懸念も生んだ。
経済担当の主任相アイルランガ・ハルタート氏は、市場操作に対する断固とした対応を誓い、警察は株価操作の疑いがある証券会社幹部数人を逮捕した。一部の投資家はこれらの執行措置を歓迎したが、株式操作の疑いがある者に対する突然の制裁金と同時進行であり、規制の急激な変更への懸念を強めている。退任した幹部の暫定的な後任は、フリーフロートと持ち株開示のルール改革を提案したが、協議を経ず迅速かつ反応的に実施されたその手法は、国際的な観察者を十分に安心させていない。
インドネシアの政府系ファンド、ダナンタラは市場の安定化役を自任し、最高投資責任者パンドゥ・シャヒル氏は、財務基盤が強く流動性のある株式への毎日の投資を発表した。現在、同ファンドは毎日数十億ドル規模の売買を行っており、長期的には80億〜100億ドルの売買代金を目指す。ただ、外国のファンド運用会社は依然として慎重だ。マールボローの債券ファンド運用責任者ジェームズ・アゼイ氏は、最近の政策について懸念を示した。
一つひとつの措置は、少しの傷、少しの切り傷のようなもので、重なればより大きな事態になりかねないと思う。最近の状況は、もう少し長く様子見させるだろう。価格に織り込みにくい問題だからだ。
制約された選択肢の中の財政イノベーション
ムーディーズのネガティブな見通しにより、従来の資金調達手段が圧迫されるなか、インドネシアは代替的な資金調達メカニズムに目を向けた。政府は2026年2月25日、4カ月で2本目となるオフショア人民元債の募集を開始した。3年、5年、10年で償還を迎える3分割の、基準発行額の債券が対象だ。2025年10月の60億元の初回発行に続くこのディムサム債は、過去最低水準のオフショア人民元金利を利用する一方、ドル建て市場や現地通貨市場への依存を分散させる。
人民元債の発行は、今年中に償還を迎える総額30億〜40億ドルと推定される債券の借り換えと同時に行われている。ただ、その時期は財政面の圧力を示している。信用環境の悪化と市場の変動のなかで、当局は資本を調達しなければならない。アムンディ投資研究所の世界マクロ経済責任者アレッシア・ベラルディ氏は、指導部がより高いインフレや、財政運営を平準化するための中央銀行による頻繁な介入を容認する姿勢を示せば、投資家の認識は強硬になり、リスクプレミアムが上昇すると警告した。債券市場の反応は、マクロ経済の安定性を示す主要指標となっており、10年物国債の利回りは今年すでに34ベーシスポイント上昇し、6.458%に達している。
人気の逆説
市場危機は、投資家の信頼と国民の世論との間の著しい乖離を示している。インドネシア政治指標研究所が2026年1月15日から21日に行った調査では、プラボウォ大統領の支持率が79.9%に上昇し、2025年11月の78%から上回った。MSCIの警告が市場崩壊を引き起こす直前に実施されたこの世論調査では、プラボウォ氏がZ世代の有権者と農村部の住民に最も人気が高く、72.8%が学校給食無償化プログラムに満足していると答えた。
この政治的な粘り強さは、プラボウォ氏の国内での権限を強化する一方で、市場の懸念をむしろ深刻化させる可能性がある。国民の支持が続くことで、大統領の拡張的な社会支出と国家介入への傾向が強まり、財政規律と規制の透明性を求める投資家の要求と正面から衝突する。ムーディーズの批判を退け、2029年までに8%の成長目標をさらに推し進めるとした政権の選択は、政策判断において市場のシグナルより政治的な人気が優先される可能性を示している。
民主的な正統性と市場での信頼性の緊張は、複雑な政策環境を生んでいる。プラボウォ氏の権力集中と、文民行政への軍部の進出は国際投資家を懸念させるが、強い指導力と迅速な経済的救済を求める国内の支持層には訴える力がある。その結果、世界金融が求める長期的な制度的な予見可能性よりも、短期的な政治的成果を優先するガバナンス・モデルが生まれている。
要点
- MSCIは、透明性の問題が続けば、インドネシアは2026年5月までに新興市場からフロンティア市場へ格下げされる恐れがあると警告し、250億〜500億ドルの資本流出を招く可能性がある
- ムーディーズは、政策の予見可能性の低さとガバナンス上の懸念を理由に、インドネシアのソブリン信用見通しをネガティブへ引き下げた。ルピアは1ドル=16,800ルピアを超える歴史的安値圏にとどまり、下落圧力が強まっている
- プラボウォ大統領が甥をインドネシア銀行の副総裁に任命し、200億ドルの学校給食無償化プログラムを進めたことで、中央銀行の独立性と財政規律への投資家の懸念が強まった
- インドネシア当局は、フリーフロート要件を7.5%から15%に引き上げ、持ち株開示の閾値を1%に厳格化し、市場操作の疑いがある者を逮捕して対応したが、市場はこれらの改革の持続性を疑問視している
- マレーシアは、インドネシアからの資本逃避の最大の受益者となった。25%のフリーフロート要件と政治の安定性により、外国投資家にとってASEANの「安全港」と位置づけられている
- ジャカルタ総合指数は2026年1月下旬、1998年のアジア通貨危機以来最大の下落を記録した。MSCIが警告を発して以降、約1,200億ドルの市場価値が消えた