ホルムズ海峡危機が暴いた脆弱な供給網
2026年3月初旬、ミサイルとドローンがペルシャ湾岸の石油施設を標的にし始めたとき、アジアのエネルギーバーケットの急速な反応は、同地域のエネルギー安全保障の脆弱さをあらわにした。イランと米国・イスラエル連合の対立は、地域紛争から、世界最大の石油輸入地域を直撃する全面的なエネルギー危機へと急速に発展した。ホルムズ海峡が事実上封鎖され、カタールのLNG生産が停止したことで、アジアは東京からジャカルタまで経済を麻痺させかねない供給途絶の脅威に直面した。
目次
数字は厳しい現実を物語っている。アジアは中東生産の原油の5分の4超を購入しており、その輸送量の90%が狭いホルムズ海峡を通る。アラビア半島とイランを隔てるこの海上交通の要衝は、世界の石油および液化天然ガス輸送量の約20%を担っている。この航路がタンカーの安全な航行を妨げれば、影響は数週間ではなく数日で太平洋全域に波及する。
経済的な衝撃はほぼ直ちに表面化した。アジアのスポットLNG価格は100万英熱量単位当たり約23米ドル80セントへ急騰し、わずか数週間前の水準のほぼ2倍になった。ブレント原油価格は1バレル100米ドルを突破し、対立が続けば150米ドルまで急上昇する可能性があると分析家は警告している。2025年に記録的な1日2500万バレルを輸入し、その近6割を中東に依存した地域にとって、状況は容赦ない。海峡が閉鎖されたままの1日ごとに、アジアの製油所が処理するよう設計されている高硫黄原油の数百万バレルが滞留する危険が生じる。
統計を超えた依存の深さ
海運分析会社Kplerのデータは、依存の深さを浮き彫りにしている。2025年、アジアは中東から1日1474万バレルの原油を輸入し、域内総輸入量の近6割に達した。主要供給国はサウジアラビア、アラブ首長国連邦、イラクで、原油は通常、北アジアの港に届くまで30~40日を要する一方、地理的に近いインドまでは1週間未満である。
しかし、この関係は単なる輸入統計以上に深い。主要な買い手の中でも、日本と韓国はとりわけ脆弱である。日本の原油の約95%を中東から調達するのに対し、韓国は石油の約70%、LNGの20%を同地域に依存している。アジア有数の石油ハブであるシンガポールでも、重質油供給を必要とするExxon Mobilの製油所拡張が完了した後、2025年には中東石油への依存度が2024年の約50%から70%超に上昇した。
中国は世界最大の原油輸入国であり、供給元をより多様化させているものの、海上輸入の約半分、1日540万バレルを中東に依存している。北京はロシア、イラン、カナダとの関係を築き、1日400万バレルを超える国内生産も維持しているが、中国の港に流入する中東原油の膨大な量は、アジア経済と湾岸産油国との構造的な結びつきを示している。
技術的な制約と契約上の連鎖
なぜアジアが代替供給国へ簡単に切り替えられないのかという問いには、技術、経済、インフラの各分野に複雑な制約がある。アジアの製油所の多くは、中東産の高硫黄原油を処理するよう構成された脱硫装置を備えている。同原油は通常、低硫黄油種よりも安く取引されるため、製油会社は高い利益率を得られる。中東原油は燃料油の含有量も多く、ガソリンや軽油への転換が可能であり、シンガポールや舟山のような世界の主要給油港でバンカー燃料として利用できる。
西アフリカや米州の原油への切り替えには、なお大きな障害がある。これらの地域から輸送される原油は中国に着くまでに45~60日かかるが、ホルムズ海峡経由では約25日である。さらに重要なのは、原油の種類を変えると、石油製品の生産量と燃料のブレンド要件が乱れることだ。エネルギーコンサルタントのアディ・イムシロビッチ氏が説明するように、製油所で新しい原油を扱うには、カットポイント、ガソリンのブレンド手順、運転パラメーターを変更する必要がある。
地道な作業だ」と同氏は指摘する。「多くの国で供給源の多様化が進まなかったのはこのためだ
こうした技術的な障壁に加え、アジアの製油所の多くは、安定供給を確保する長期契約で原油需要の50%超を固定している。これらの契約は通常時に価格の予見可能性をもたらす一方、地政学的な危機では重石となり、スポット市場に代替貨物があっても調達する能力を制限する。
各国の脆弱性―東京からニューデリーまで
この危機は、備蓄量、供給国の多様性、国内エネルギー政策によって、アジア各国経済に異なる影響を与えている。日本は、国備蓄と民間の義務保有に分かれた消費量254日分の緊急備蓄を含む、世界で最も高度なエネルギー安全網の一つを維持している。だが、この緩衝材が存在するのはまさに極度の脆弱性があるためだ。日本は原油の9割超を中東に依存し、その輸入量の4分の3がホルムズ海峡を通る。ガソリン需要が減少する中、日本の製油会社は、カナダの重質TMX原油など代替原油を処理するための設備更新への投資に消極的だった。
韓国も同様の制約に直面している。同国は韓国石油公社が管理する、消費量208日分に相当する戦略備蓄を保有する。しかし、ウォンが2008年の世界金融危機以降の最安値水準まで下落したことを受け、政府は中東危機対策本部を24時間態勢で稼働させた。ソウルは現在、紛争地帯を避けて喜望峰を迂回する長距離航路を利用するタンカーの燃料費を補助するために公的資金を活用している。
インドの状況はより切迫している。地下の戦略備蓄基地はわずか約9日分にとどまり、備蓄全体でも50~60日分しかないため、同国は割引されたロシア産ウラル原油の確保に追われ、現在は輸入量の近40%を占めている。ワシントンはドナルド・トランプ大統領が報復関税を警告した後、ロシア石油の購入についてニューデリーに1か月の猶予を与えたが、石油の55%を近隣の中東供給国に依存するインドは、長期化する供給途絶の影響を受けやすい。
東南アジア諸国にも脆弱性の度合いはさまざまだ。タイは60日超の備蓄を維持し、石油燃料基金を用いて国内の軽油価格を凍結した。フィリピンは石油の96%をペルシャ湾岸から調達し、各種燃料で約60日分の供給を確保する一方、燃料補助金や無賃バス路線など緊急対策を実施している。インドネシアの備蓄はわずか21~25日分で、ベトナムの石油緩衝在庫は20日未満とアジアでも最薄水準にあり、専用の国家備蓄は純輸入量のわずか7~9日分にとどまる。
天然ガスという側面
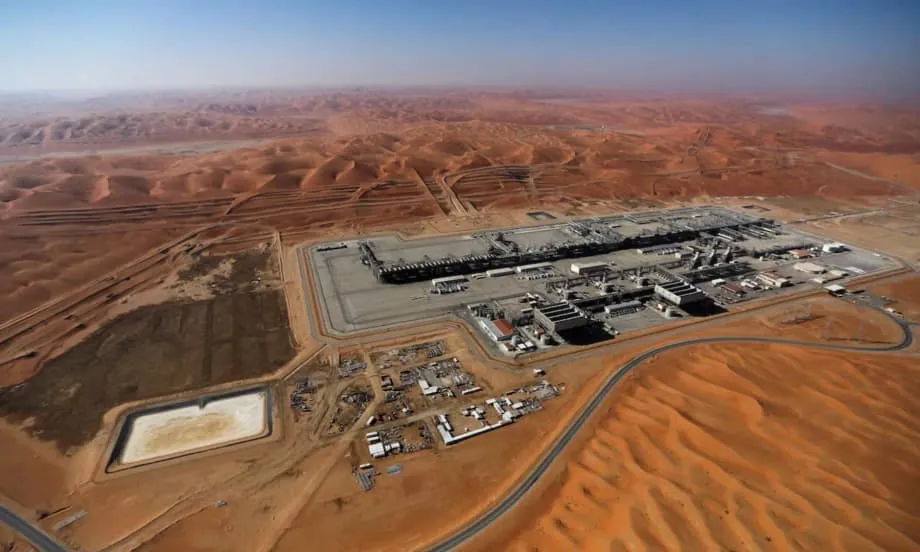
原油が見出しを飾る一方、LNG市場も同様に深刻な脆弱性を抱える。アジアは中東のガス供給に大きく依存しており、イランのドローン攻撃でラスラファン生産施設が停止するまで、カタールが主要供給国だった。この停止は、スポット価格が2023年以来の水準まで急騰した市場で、買い手が代替貨物の確保に追われる事態を招いた。
中国、インド、日本、韓国の4つのアジア経済は、ホルムズ海峡を通過する石油の75%、LNGの59%を占める。バングラデシュ、パキスタン、台湾も、この要衝経由のLNG主要仕向地に入る。イランの攻撃を受け、カタールが長期契約について不可抗力を宣言すると、バングラデシュのような資金繰りの厳しい国は直ちに発電危機に見舞われた。これは2022年、価格に敏感なアジアの買い手が欧州の買い手に価格で敗れ、大規模な停電が発生した際の状況を想起させる。
LNG市場の構造は、これらのリスクをさらに増幅する。比較的流動性の高い世界市場を持つ石油と異なり、LNG供給網は固定された受入基地と、迅速な振替が難しい長期契約で成り立っている。フィリピンとベトナムが2023年に初のLNG基地を稼働させ、タイが輸入を40%拡大したことで、両国はパイプラインリスクと引き換えに海上交通の要衝への脆弱性を抱え込むことになった。ホルムズ海峡を通過する石油とLNGの80%超がアジア市場向けである以上、同地域はエネルギー安全保障リスクを一つの地政学的回廊に集中させている。
経済的衝撃と政策対応
エネルギー危機はアジア全域に即時の経済的影響をもたらし、分析家が通貨下落と消費者物価上昇の悪循環と呼ぶ状況を生んでいる。ドル建てエネルギー輸入のコストが増大する中、現地通貨は米ドルに対して下落し、その後の燃料購入を現地通貨建てでさらに割高にしている。フィリピンペソ、タイバーツ、韓国ウォン、インドルピーはいずれも、原油価格の変動と貿易収支の悪化に対する脆弱性が目立っている。
各国政府は、打撃を緩和するため様々な財政手段を用いている。インドネシアは2026年予算で、1バレル70米ドルという原油価格の前提に基づき、燃料補助金に381兆ルピア(224億米ドル)を割り当てたが、価格が100米ドルを超えたことでこの前提はすでに現実離れしている。マレーシアはRON95燃料を1リットル1.99リンギットに抑えるため大規模な補助金を維持しているが、アンワル・イブラヒム首相は、対立が続けばこれを無期限に維持できないと警告した。フィリピンは一時的な週4日勤務制や、運輸・農業部門向けのパンタウィド・パサダ燃料補助金を実施している。
タイは原油価格高騰によりGDPに0.15%の下押し圧力が生じると予測されており、1バレル当たり10米ドルの上昇でインフレ率が0.5%ポイント上昇する可能性があるとの試算もある。タイ銀行は外為市場に介入してバーツを安定させ、シンガポール金融通貨庁は、エネルギー費用が消費者物価指数のわずか3~3.5%を占める経済への影響を評価しており、広範なインフレ急騰からはある程度守られている。
クリーンエネルギーへの転換が不可欠
アジア各国の首都が目の前の供給途絶に向き合う中、エネルギー分析家は、国内で生産されるクリーンエネルギーへの移行を加速させることが唯一の持続可能な解決策だと強調している。今回の危機は、ロシアのウクライナ侵攻が引き起こした2022年の混乱に続く、4年間で2番目の大規模なエネルギー衝撃だ。それでも多くの国は、再生可能エネルギーではなくLNG輸入の増加で対応した。
Zero Carbon Analyticsの調査では、ホルムズ海峡を通る石油・ガスの流れが多く、化石燃料への依存度も高い日本が、最も直接的な供給途絶リスクに直面している。それに続いて韓国、インド、中国が続く。しかし分析からは、再生可能エネルギーへの移行が最も遅い国ほど、長期的なリスクが最も大きいことも明らかになっている。2023年、再生可能エネルギーが韓国の電源構成に占める割合はわずか9%で、OECD加盟国平均の33%を大きく下回った。日本は同期間、他のG7各国よりも化石燃料への依存度が高かった。
中国は対照的なモデルを示している。2024年、世界の風力・太陽光発電の成長を主導し、発電能力はそれぞれ45%、18%増加した。北京は交通の電化と国内の再生可能エネルギー容量の拡大により、化石燃料価格の変動に対する部分的な防御壁を築いたが、中国は依然として世界最大の石油輸入国だ。フィリピンは最近、中央集権型のグリーンエネルギーオークションと外資規制の緩和によって再生可能エネルギーを優先し、太陽光が最も成長の速い資産区分となったほか、より高額なLNG案件は凍結された。
エネルギー専門家らは、均等化発電原価で測ると、大規模太陽光発電プロジェクトがアジアで最も安価な電源であり、耐用年数は25~30年、保守作業も最小限だと指摘する。2022年以降の欧州の経の経験は、経済面での利点を示している。風力と太陽光の導入によりガス需要を減らしたことで、欧州大陸は約120億ユーロを節約した。風力・太陽光の可能性の99%超が未開発のASEAN諸国にとって、今回の危機は、クリーンエネルギーが単なる気候変動対策ではなく、国家安全保障上不可欠であることを浮き彫りにしている。
要点
- アジアは原油の近6割を中東から輸入しており、その輸送量の90%がホルムズ海峡を通過する
- 日本は石油の95%を中東から調達する一方、韓国は石油の70%、LNGの20%を同地域に依存する
- アジアの製油所は中東産高硫黄原油を処理できるよう技術的に構成されているため、供給国の迅速な切り替えは困難で高コストになる
- 戦略備蓄の水準は地域内で大きな差があり、日本の254日分からベトナムの20日未満まで及ぶ
- カタールのLNG生産停止は、アジアの中東ガス依存をあらわにした。スポット価格は倍増し、供給割当が産業ユーザーに影響を与えている
- 経済への影響には通貨下落、インフレ圧力、東南アジア全域で増大する政府補助金負担が含まれる
- 分析家は、再生可能エネルギーの導入加速こそ、今後の地政学的な供給衝撃に対する唯一の持続可能な備えになると論じている