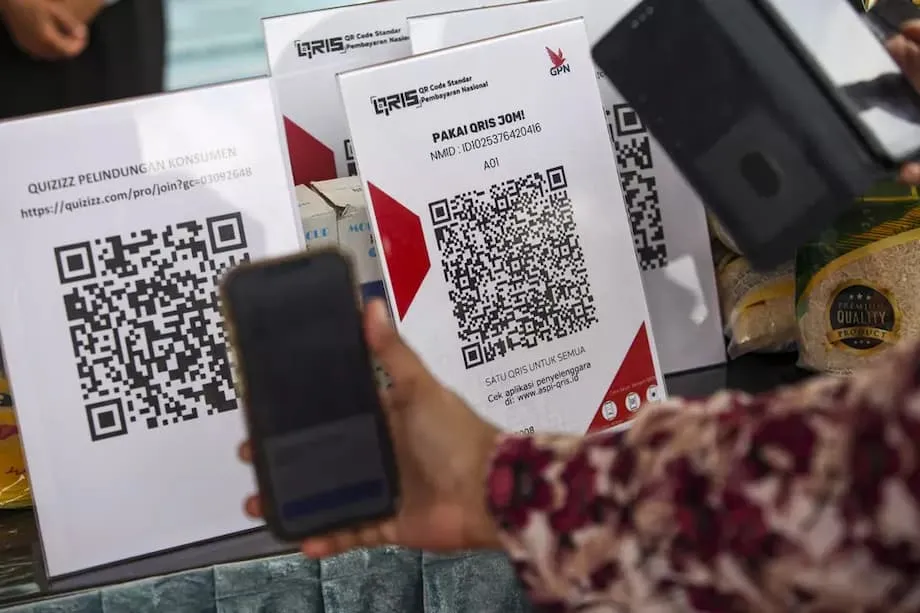
インドネシアのQRIS決済システムが世界へ、日本でも利用可能に
インドネシアは、クイック・レスポンス・インドネシアン・スタンダード(QRIS)決済システムを日本に拡大し、デジタル金融イノベーションで大きな一歩を踏み出した。インドネシアの独立80周年に当たる2025年8月17日に正式に始まったこの取り組みは、国内の数百万人と海外の貿易相手国が、現金を使わずに国境を越えた取引を円滑に行えるようにするという同国の目標にとって、重要な節目となる。今回の拡大はインドネシアと日本の経済的な結び付きを強めるだけでなく、アジアをはじめ世界のデジタル決済に新たな時代の到来を告げるものでもある。
目次
QRISとは何か、なぜ重要なのか
QRIS(クイック・レスポンス・インドネシアン・スタンダード)は、インドネシア銀行が開発した統一型QRコード決済システムだ。2019年に導入されたQRISは、インドネシアで分断されていたデジタル決済の状況を整理し、加盟店と消費者が単一の標準化されたQRコードで取引できるようにすることを目的としている。この革新はインドネシアのデジタル経済に大きな変化をもたらし、導入からわずか6年で5700万人を超える利用者を獲得した。
QRISでは、モバイルバンキングアプリやデジタルウォレットなど、幅広いプラットフォームを通じて支払いができる。使いやすく、相互運用性に優れていることから、零細・中小企業(MSME)や、利便性と安全性を求める消費者の間で特に普及している。
日本でQRISはどのように利用できるのか
QRISの日本展開は、インドネシア銀行、インドネシア決済システム協会(ASPI)、日本の経済産業省(METI)、ペイメント・ジャパン協会(PJA)、そしてJPQR Globalの運営事業者であるネットスターズの連携によって実現した。当初、インドネシア人の旅行者やビジネス関係者は、日本国内の35店舗で、モバイルバンキングや電子ウォレットなど自国の決済アプリを使ってJPQR Globalのコードを読み取ることで支払いができる。今後、日本の加盟店がネットワークに加わり、利用可能な店舗は急速に増える見込みだ。
このシステムの大きな強みは、双方向で利用できることだ。インドネシア人が日本でQRISを使って支払えるだけでなく、日本人旅行者が自国の決済アプリでインドネシアの加盟店にあるQRISコードを読み取れるよう、準備も進められている。こうした相互利用の仕組みは、両国の経済協力と観光の促進を目的としている。
技術面・規制面の基盤
国境を越えたQR決済の実現は容易ではない。各国の技術基準、規制の枠組み、運用手順を調整する必要がある。QRISとJPQRの連携は、インドネシア銀行の「決済システム2025ビジョン」に沿って進められ、クロスボーダー決済の強化に向けたG20ロードマップとも連携している。安全性、効率性、相互運用性を確保するため、日本の決済当局と広範な技術試験やサンドボックス検証を実施した。
なぜQRISをインドネシア国外に拡大するのか
QRISの日本展開は、インドネシアのデジタル決済インフラを国際化する、より広範な戦略の一環だ。インドネシア銀行のペリー・ワルジヨ総裁は、この取り組みを「クロスボーダー決済システムの革新における重要な節目」と表現した。
「QRISはデジタル決済エコシステムに大きな変化をもたらし、インドネシアの経済的主権を強化した」とワルジヨ総裁は述べ、国内の成長と国際協力の双方にとって同システムが重要だと強調した。
インドネシア人が海外でも使い慣れた決済アプリを利用できるようにすることで、QRISは両替や現地の決済システムに伴う手間と費用を抑える。これは特に旅行者、学生、出張者にとって大きな利点となる。日本でも、母国と同じように手軽に買い物ができるようになる。
日本の加盟店にとっては、QRIS決済を受け付けることで、着実に増加しているインドネシア人旅行者を呼び込む新たな機会が生まれる。また、日本の消費者が自分のデジタルウォレットを使ってインドネシアで買い物をするための基盤にもなり、二国間の貿易や観光のさらなる活性化が期待される。
QRIS、地域統合のモデルに
インドネシアにおけるQRISの成功は、日本に限らない。同システムはすでにマレーシア、タイ、シンガポールなど、東南アジアの複数の国で導入されている。2025年6月時点で、QRISを通じて以下の取引が行われた。
- タイでは2022年8月以降、総額4375億4000万ルピア(約2700万ドル)の取引が99万4890件
- マレーシアでは2023年5月以降、総額1兆1500億ルピア(約7100万ドル)の取引が431万件
- シンガポールでは2023年11月以降、総額770億6000万ルピア(約480万ドル)の取引が23万8216件
これらの数字は、旅行や貿易の増加、電子商取引の拡大を背景に、地域で国境を越えたデジタル決済への需要が高まっていることを示している。QRISのモデルは、決済システムの調和を図り、経済統合を深めようとする他国にとっても、ひな型として注目されている。
ASEANと日本のデジタル決済の現状
日本はASEANにとって4番目に大きな貿易相手国であり、QRISやJPQRのようなデジタル決済システムの連携は、経済関係をさらに深めると期待されている。日本のデジタル決済の普及は韓国や中国に後れを取っているものの、PayPayや楽天ペイなどのサービスを中心に急速に利用が広がっている。一方、相互運用性の問題や加盟店手数料の高さなど、課題も残る。
統合されたデジタル決済システムから最も恩恵を受けるのは、観光と電子商取引の分野だろう。ASEAN諸国と日本の往来が増えるなか、QRISのような円滑な決済手段は、旅行者や企業が国境を越えて取引する際の利便性を高める。特に中小企業は、取引費用の削減や海外顧客へのアクセス拡大というメリットを得られる。
クロスボーダー決済の課題と機会
国境を越えたQR決済には大きな可能性がある一方、いくつかの課題への対応が必要だ。
- 技術的な相互運用性:QRコードや決済処理の技術基準は国によって異なる。円滑な相互運用を実現するには、十分な調整と投資が必要だ。
- 規制の調整:決済、データ保護、消費者の権利に関する規制の枠組みは国ごとに異なる。安全で効率的な越境取引には、規制の調和が欠かせない。
- 加盟店の導入:システムを有効に機能させるには、両国で十分な数の加盟店がQRISとJPQRの決済を受け付ける必要がある。加盟店への周知や研修、決済インフラの更新を促すためのインセンティブが求められる場合もある。
- 消費者の信頼と安全性:あらゆるデジタル決済と同様、詐欺や不正利用、データプライバシーへの懸念に対し、強固なセキュリティー対策と消費者保護策を講じる必要がある。
インドネシア銀行と提携機関は、技術試験や規制当局間の対話、ISO20022などの国際標準の採用を通じ、こうした課題への対応を進めてきた。中国人民銀行やユニオンペイ・インターナショナルとQRISの中国連携に向けて続けている協力は、デジタル決済エコシステムを世界に広げるというインドネシアの姿勢を示している。
日本の先へ、次の展開
QRISの日本展開は始まりにすぎない。インドネシア銀行は中国、インド、韓国、サウジアラビアとの同様の連携を積極的に進めている。中国のユニオンペイ・インターナショナルとはすでに試験を実施中で、インドネシアのスイッチングサービス事業者4社がシステム開発とサンドボックス検証に参加している。インドと韓国とは協定を締結しており、近く技術試験が始まる予定だ。
これらの取り組みは、デジタル金融イノベーションを主導し、国際基準の形成やアジアをはじめとする地域での経済協力を促す国として、インドネシアの地位を確立するという、より広範な構想の一環だ。
インドネシア人旅行者と企業への影響
インドネシア人旅行者にとって、日本でQRISを使えるようになることは、利便性の向上と費用の節約につながる。多額の現金を持ち歩いたり、慣れない決済システムを使いこなしたりする必要はなくなる。代わりに、普段使っているモバイルバンキングや電子ウォレットのアプリで、母国と同じように商品やサービスの代金を支払える。
インドネシア企業、特に零細・中小企業にとって、QRISの拡大は新たな市場と顧客層を開拓する機会となる。外国人旅行者からQRISでの支払いを受け付けることで、キャッシュレス取引への需要拡大を取り込み、海外からの顧客を増やせる。
日本の加盟店も、インドネシア人旅行者の増加や、広く利用され信頼されているシステムを通じて簡単に決済を受け付けられることから、恩恵を受ける。ネットワークに参加する加盟店が増えるほど、消費者と企業の双方にとっての利点も大きくなる。
デジタル経済への幅広い影響
QRISの国際化は、世界経済のデジタル化が進む大きな流れを象徴している。金融包摂の促進、取引費用の削減、イノベーションの推進を目指す各国にとって、QRISのような相互運用可能な決済システムの重要性は高まっている。
ASEANデジタル経済枠組み協定(DEFA)は、地域全体でデジタル貿易、電子商取引、決済、デジタルID、サイバーセキュリティー、データ流通に関する政策と基準を調和させることを目指している。マレーシア、タイ、シンガポール、そして今回の日本の決済システムとの連携におけるQRISの成功は、同様の目標を掲げる他国にとってモデルとなる。
専門家の見方
デジタル金融や地域統合の専門家は、インドネシアの先を見据えた取り組みを評価している。Fulcrum.sgが最近発表した分析によると、クロスボーダー決済システムの構築は複雑だが、ASEANとそのパートナーに大きな相互利益をもたらす。
商業、ガバナンス、技術の各側面で合意するには、ASEANと日本の協力が不可欠だ。ISO20022のような国際標準の導入は進んでいるものの、ASEAN全体に普及したわけではない。詐欺や不正利用への懸念が続くなか、導入には信頼が欠かせない。監督体制の強化、消費者保護、デジタルリテラシー、サイバーセキュリティーが重要となる。
QRISの機能を継続的に開発・改良し、規制順守と消費者保護に取り組むインドネシア銀行の姿勢は、同国をデジタル決済分野の地域リーダーとして位置付けている。
まとめ
- インドネシアのQRIS決済システムが日本で正式に利用可能となり、当初35店舗から始まり、今後急速に拡大する見込みだ。
- 導入開始日はインドネシアの独立80周年と重なり、国境を越えたデジタル決済の革新における節目となった。
- QRISを使えば、インドネシア人は自国のモバイルバンキングや電子ウォレットのアプリで日本で支払える。日本人旅行者がインドネシアで相互利用できるようにする計画もある。
- 今回の拡大はインドネシアのデジタル決済インフラを国際化する広範な戦略の一環で、中国、インド、韓国、サウジアラビアでも同様の取り組みが進んでいる。
- QRISはすでに東南アジアで成果を上げ、マレーシア、タイ、シンガポールで数百万件の取引を実現している。
- QRISとJPQRの連携は、インドネシアと日本の観光、貿易、経済協力を促進すると期待されている。
- 技術的な相互運用性、規制の調整、加盟店への普及には課題が残るが、継続的な協力と革新を通じて解決が進められている。
- QRISの国際化は、世界のデジタル決済基準の形成や金融包摂の促進において、インドネシアの影響力が高まっていることを示している。