中国の「同調行動」取り締まり:技術投資の転換点
2025年8月1日、中国の国家計画当局は重要な方針を発表した。電気自動車(EV)、電池、太陽光発電などの新興産業で「同調行動」を取り締まるという。今回の措置は、こうした有望分野への資金流入の急増を対象とする。大企業も中小企業も次々と参入し、価格競争や過剰生産能力、利益率の低下を招いてきた。中国で内巻と呼ばれるこの過熱した競争は、企業と経済全体にとって大きな重荷となっている。
目次
当局者は、盲目的な模倣や自滅的な値下げを戒め、競争には限度があり、イノベーションは秩序立って進めるべきだと強調した。習近平国家主席自身も、内巻の連鎖を断ち切り、基準を引き上げるよう求めている。新たな規則は、イノベーションを引き続き促しつつ、無秩序な好況と不況の繰り返しを防ぎ、投資規律を徹底することを目指す。これは内向きへの回帰ではなく、戦略の立て直しだ。その動きはすでに中国資本の世界的な流れを変えつつあり、東南アジアがこの変化の最前線に立っている。
中国はなぜ「スピード」から「質」へと軸足を移すのか
長年、中国の技術・製造業の成長モデルは、急速な拡大、激しい価格競争、そして市場シェアの飽くなき追求によって特徴づけられてきた。この手法は規模の拡大には成功した一方、過剰な生産能力、極めて薄い利益率、品質の底辺競争を招いた。政府の新たな姿勢は、量的な速さよりも基準や持続可能性、長期的な存続可能性を重視する質の高い発展への転換を示している。
北京の取り締まりは、国内の投機的な過熱を抑え、中国企業がより選択的かつ持続可能な形で海外展開できるよう備えることを狙う。これまで投資の急増を引き起こしてきた「ホットマネー」の流れを冷やすことで、中国は企業に、特に東南アジアで長期的な産業提携を進めるよう促している。メッセージは明白だ。力ずくの成長の時代は終わり、今後は持続性と革新性、責任ある解決策を提供できる企業が主役となる。
中国の新たな方針は東南アジアをどう変えるのか
近年、東南アジアは中国の技術投資を引きつける磁石となっている。若く、モバイル端末を中心に生活する消費者、急速な都市化、各国の支援策が、デジタル化の土壌を育んできた。アリババ、テンセント、バイトダンス、センスタイムなどの大手テック企業が、クラウドコンピューティング、AI、電子商取引、デジタルインフラに数十億ドルを投じ、中国資金が同地域に大量に流入している。
ただし、投資の性質は変わりつつある。流行を追う不安定で投機的な資金ではなく、中国企業は製造拠点の建設や合弁事業の設立、サプライチェーンの統合に、より計画的に取り組んでいる。この変化は、EV、グリーンテクノロジー、デジタル金融などの分野で特に顕著だ。中国企業は製品を輸出するだけでなく、産業エコシステム全体を持ち込んでいる。
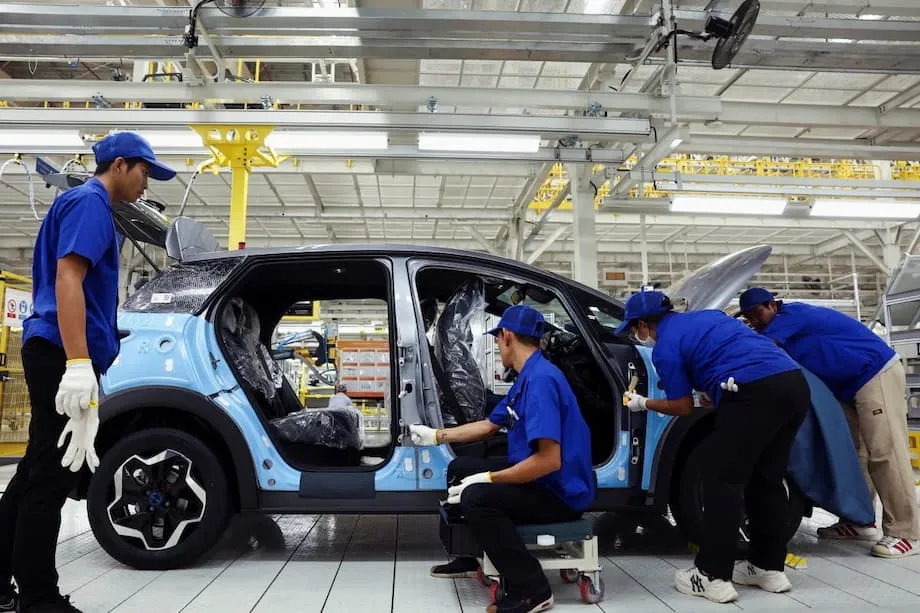
例えば、長安汽車はこのほど、タイのラヨーンに初の海外NEV(新エネルギー車)工場を開設した。製造、研究開発(R&D)、現地サービスの拠点整備に約9億ドルを投じる。単なる製品輸出から、エコシステムや資本、技術を一体で展開する動きへの転換を示すものだ。電子機器、リチウム電池、先端素材でも同様の傾向が広がり、中国企業は組み立て工程や部品、サービスを東南アジアに移している。
シンガポール、インドネシア、ベトナム、タイ:新たな拠点
シンガポールは中国の技術投資の主要な受け入れ先となり、2023年には130億ドル超を誘致した。前年比の増加率は57.9%に上る。金融、高度サービス、デジタルインフラに強みを持つ都市国家は、地域事業の拠点として自然な選択肢だ。インドネシアとベトナムも重要な役割を担う。インドネシアは豊富なニッケル埋蔵量をEV電池に生かし、ベトナムは電子機器製造の一大拠点となっている。
一方、タイは東南アジアのEV生産拠点を目指している。近年、タイのEV工場には30億ドルを超える資金が流入し、中国ブランドが現地EV市場の70%以上を占める。この投資の波は、統合されたサプライチェーンの構築と技術移転を後押しし、同地域の産業振興を支えている。
無秩序な成長から持続可能なイノベーションへ
同調行動の取り締まりは、短期的で無秩序な成長から持続可能なイノベーションへの根本的な転換を示す。これまで中国企業は市場シェアを獲得するためにしばしば値下げし、品質と利益を犠牲にしてきた。当局者は今、こうした過度な競争は自滅的で持続不可能だと警告する。新政策は、長期戦略を持つ有力企業を重視し、現地の開発計画との整合や、より深い提携を促している。
この方針はすでに成果を生みつつある。インドネシアでは、中国企業がEV電池の製造に欠かせないニッケル精錬能力の約75%を掌握している。しかし、これは資源採掘だけにとどまらない。製錬所の建設や技術移転、現地の工業化を支える長期的な提携も含まれる。ベトナムでは輸出志向の投資が電子機器産業を押し上げ、世界市場でのシェアを拡大させた。マレーシアとタイでは、海外直接投資(FDI)が自動車産業と電子機器産業の成長を促している。
東南アジアの課題と機会
中国の投資は東南アジアの工業化を後押ししているが、その恩恵は国や産業によって異なる。資本集約型で資源志向の投資は、中国自身の需要を満たすことが多い。一方、輸出志向の事業は、現地産業がバリューチェーンの上位へ進む助けとなりうる。しかし、イノベーションは依然として課題だ。研究開発の大半はシンガポールに集中しており、特許出願は増えているものの、東南アジアはなおイノベーション拠点というより製造拠点にとどまっている。
海外投資を最大限に生かすには、東南アジア各国は構造的な課題に対処し、制度を強化し、現地のサプライチェーンを育成するとともに、人材育成と技術移転を促進する必要がある。そうして初めて、組み立て工程を超え、真のイノベーション拠点へと進化できる。
デジタルシルクロードと一帯一路構想:協力関係の新たな柱
中国のデジタルシルクロード(DSR)と発展を続ける一帯一路構想(BRI)は、東南アジア戦略の中核をなす。BRIの主要な柱であるDSRは、デジタルインフラの拡充と技術協力に重点を置く。国有企業が主導する従来のBRIとは異なり、DSRは主に華為技術(ファーウェイ)、テンセント、アリババ、中興通訊(ZTE)などの民間テック大手が担い、北京の政策支援を受けることも多い。
2017年から2020年にかけて、DSR事業の主な受け入れ先はインドネシア、シンガポール、マレーシアで、通信、5G、データセンター、フィンテック、電子商取引が中心だった。中国企業はスマート病院を立ち上げ、データセンターを建設し、現地の提携先と複数の協定を結んできた。アリババやTikTokなど電子商取引大手の投資も拡大しているが、インドネシアによるソーシャルメディア上の販売規制など、規制面の課題に直面している。
DSRは単なるビジネスではない。基準を定め、世界のデジタル秩序を形づくる取り組みでもある。中国はDSRを通じて、データのプライバシーや安全保障に関する自国のモデルを推進し、中国の技術基準の採用を促している。しかし、現地の反発や日本、米国などの競争相手の存在により、中国が地域に自国の規範を全面的に浸透させるには限界がある。
グリーンテクノロジーと持続可能な金融
東南アジアにおけるBRIも変化しており、デジタル接続、グリーン開発、持続可能な金融を重視する傾向が強まっている。これは債務の持続可能性や環境への懸念をめぐる批判に対応する動きでもある。東南アジア各国は、独自の開発目標に沿い、具体的な利益をもたらす事業を選別するようになっている。中国は合弁事業の推進や透明性の向上、現地関係者との対話を通じて対応している。
地政学的緊張:米中技術戦争とその影響
東南アジアの技術環境の変化は、激化する米中対立を背景に進んでいる。米国は「技術・資源の封じ込め」戦略を進め、中国による先端技術や重要鉱物へのアクセスを制限している。この方針は、軍事的抑止に頼るのではなく、半導体やレアアースなどのサプライチェーンや生産に必要な投入財を対象とする。
東南アジア各国にとって、これは機会であると同時にリスクでもある。ベトナム、インドネシア、フィリピンなどはレアアースの埋蔵量が多く、戦略的な製造能力も備えているため、中国と米国の双方にとって魅力的なパートナーだ。しかし、どちらか一方に過度に接近すれば、もう一方からの市場や投資へのアクセスを損なう恐れがある。この環境を乗り切るには、戦略の明確さと柔軟な外交が欠かせない。
一方、米中技術戦争は、特にAIと半導体製造をめぐる東南アジアへの投資を促している。多国籍企業や政府、スタートアップがマレーシアとベトナムにAI拠点や半導体製造施設を相次いで設け、現地経済を変え、新たなイノベーション拠点を生み出している。
東南アジアの技術エコシステムの未来は
中国が質と持続可能性を重視する方向へ転換するなか、東南アジアはより安定的で戦略的、かつ双方に利益をもたらす関係から恩恵を受けると見込まれる。同地域のデジタル経済は急成長しており、AIは2027年までにGDPを1,200億ドル押し上げ、クラウドコンピューティング市場は2033年までに5,120億ドルを超えると予測されている。クラウドコンピューティングやAIを活用した本人確認、デジタルIDツール、越境決済など、中国の技術は現地企業にますます浸透している。
ただし、課題は残る。中国企業は、欧米の既存の技術優位や規制上の障壁、データプライバシーとデジタル主権をめぐる信頼の問題に対処しなければならない。多くの政府や企業は、欧米と中国のインフラを組み合わせたハイブリッド戦略を採用している。長期的な成功には、提携や透明性、オープンソースの取り組みを通じて信頼を築くことが鍵となる。
東南アジアにとっての課題は、製造拠点にとどまらず、真のイノベーション拠点となることだ。そのためには、研究開発、人材育成、現地のサプライチェーンへの投資に加え、生産性向上や波及効果、技術移転を促す政策が必要となる。
要点
- 中国による同調行動の取り締まりは、技術・製造業における無秩序で投機的な成長から、質の高い持続可能なイノベーションへの転換を示す。
- 東南アジアはこの戦略転換の主な受益地域となり、中国企業はEV、グリーンテクノロジー、デジタルインフラ、統合サプライチェーンに投資している。
- シンガポール、インドネシア、ベトナム、タイは、それぞれの強みを生かし、中国投資の主要拠点として台頭している。
- デジタルシルクロードと一帯一路構想は、デジタル接続、グリーン開発、持続可能な金融を重視する方向へと進化している。
- 特に米中技術戦争などの地政学的緊張が東南アジアへの投資を促し、新たな機会とリスクを生んでいる。
- 東南アジアは海外投資を最大限に生かし、世界的な技術リーダーとなるため、構造的課題に対処し、イノベーションに投資する必要がある。