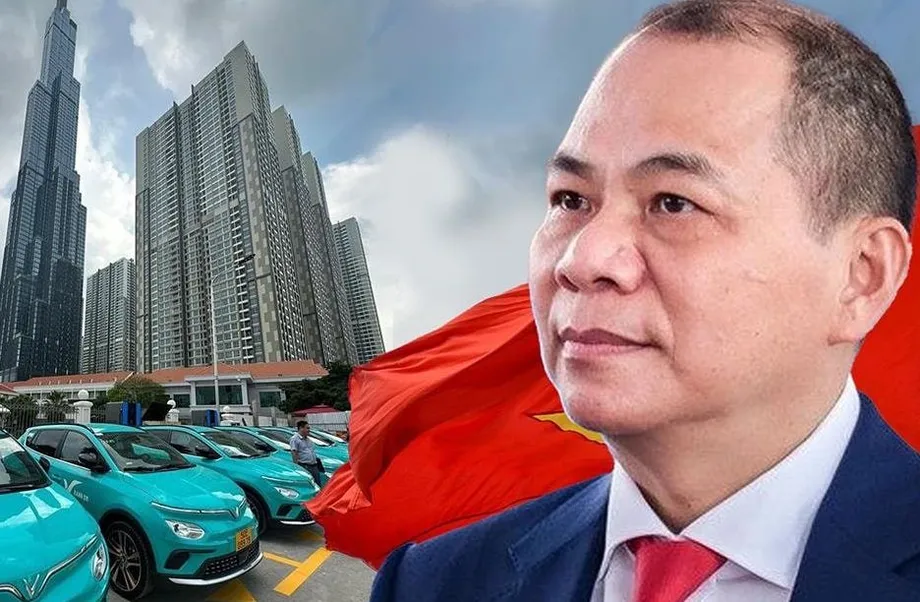
Vingroupの膨らむ債務:ベトナムの企業大手の陰に潜む危機
ベトナム最大の複合企業であり、同国の経済的野心の象徴でもあるVingroupが、前例のない規模の債務危機に直面している。ベトナム一の富豪ファム・ニャット・ブオン氏が率いる同社は、不動産、小売、医療、そして最も野心的な分野である電気自動車(EV)まで、傘下のVinFastを通じて事業を広げ、帝国を築いてきた。しかし、急速な事業拡大と華々しい見出しの裏には、Vingroupの将来だけでなく、ベトナムの企業社会の安定も脅かしかねない財務の実態がある。
目次
2025年第2四半期時点で、Vingroupの負債総額は310億ドルに膨らみ、総資産の実に86%を占めている。この債務の利払いは1日当たり320万ドルに上り、同社は資産売却、資金調達、金融工学を絶えず繰り返さざるを得ない状況に追い込まれている。同社の財務報告書や独立した分析からは、事業を維持するために、短期借入、不透明な会計処理、創業者個人の資産への依存を強めるビジネスモデルが浮かび上がる。
Vingroupはなぜこれほど巨額の債務を抱えたのか
Vingroupの債務危機の発端は、積極的な事業拡大戦略、とりわけ世界の電気自動車市場への参入にさかのぼる。2017年にVinFastを立ち上げて以来、VingroupはEVの開発や工場建設、世界的ブランドの確立を目指し、数十億ドルを投じてきた。このハイリスク・ハイリターンの戦略は、次世代モビリティの担い手としてベトナムを世界の舞台へ押し上げることを狙ったものだった。だがその結果、同社は損失の拡大と金融リスクの増大にさらされている。
2025年上半期だけで、Vingroupの債務は47億ドル増加した。1年以内に返済が必要な短期負債は195億ドル超に達し、負債総額の63%を占める。これらの債務は返済期限が急速に迫っており、新たな資金源の確保が同社に大きな圧力をかけている。Vingroupは、Vincom Retail株の16億ドル相当の売却など、傘下企業の持ち分を手放す一方、ドイツ銀行やアジア開発銀行を含む海外金融機関から新たな融資を受けて対応してきた。
しかし、こうした措置で得られたのは時間にすぎない。2026年には、融資の返済額8億6000万ドルと社債利息11億4000万ドルを含む大規模な返済期限が控えている。手元資金は30億ドル強にとどまり、Vingroupがこれらの債務を履行できるかは不透明だ。
VinFast:すべてを変えた野心的な賭け
Vingroupの財務難の中心にあるのが、グループの看板事業となるはずだった電気自動車メーカー、VinFastだ。だが今やVinFastは、巨額の資金を流出させる事業となっている。設立以来、同社は一度も黒字化していない。2025年上半期だけで、自動車事業の損失は37兆ドン(約15億ドル)を超えた。過去3年間の累積損失は57億ドルに達し、純損失は2023年に24億ドル、2024年には32億ドル近くに上った。
VinFastの世界展開は多額の費用を要し、挫折が相次いでいる。米国市場への参入は、VF8を999台出荷し、ノースカロライナ州に20億ドルを投じて工場を建設する計画を掲げ、華々しく始まった。しかし、米国進出の夢はすぐに暗転した。最初に出荷した車両は安全基準を満たさず返品され、ショールームは閉鎖。工場計画は少なくとも2028年まで延期された。一方、2023年8月のナスダック上場後、一時は時価総額が230億ドルに達したVinFast株は、2カ月以内に90%超下落した。2025年8月時点の時価総額はわずか83億5000万ドルとなっている。
販売台数を読み解く
「EV販売は好調」との主張とは裏腹に、VinFastは小売顧客の獲得に苦戦しており、特にベトナム国外でその傾向が顕著だ。2023年の販売台数は3万5000台で、目標の5万台を大きく下回り、生産能力30万台の一部にとどまった。しかも、その大半は一般消費者ではなく、ブオン氏が所有する配車サービス「Xanh SM(グリーンSM)」などの関連企業向けだった。同社は同年、VinFastの車両の82%を購入した。この社内取引の循環は、大幅な値引きやVingroupの他事業との相互販促によって支えられており、VinFast製品に対する実際の市場需要に疑問を投げかけている。
例えば、電動タクシーやスクーターを貸し出すXanh SMは、2023年にVinFast車両の購入に8億3900万ドルを費やし、さらに4億1900万ドル相当のEV購入契約を結んだ。Vingroup傘下のVinhomesやVinBusにも販売されている。アナリストは、この戦略は持続不可能だと指摘する。小売需要の弱さを覆い隠し、生産の赤字を常態化させているためだ。
会計処理の不透明さと創業者資産への依存
Vingroupの財務諸表は、不透明な会計処理や、「その他収入」への過度な依存をめぐって精査の対象となっている。こうした収入はしばしば「支援基金」やブオン氏本人からの直接的な資金注入によるものとされる。2025年第2四半期、同社は税引き後利益として2兆2650億ドン(8550万ドル)を計上したが、これは説明のない18兆5160億ドンの「その他収入」によるものだった。この収入がなければ、Vingroupの本業は13兆9000億ドンを超える巨額の損失を計上していた。
こうしたパターンは今回が初めてではない。2024年には、ブオン氏が個人資金から約10兆ドンを注入したことで、Vingroupは利益を計上できた。ブオン氏は長年にわたり繰り返し資金を投じて同社の財務を支えており、2017年以降の資金注入額は合計135億ドルを超える。2024年には、Vingroupとブオン氏がVinFastに追加で34億ドルを拠出すると表明。このうちブオン氏個人から19億7000万ドル、Vingroupから融資、配当、資産売却を通じて最大13億8000万ドルを拠出する見通しとなった。
Vingroupほどの規模の企業が創業者の資産にこれほど依存するのは極めて異例であり、ビジネスモデルの持続可能性に懸念を招いている。金融アナリストは同社を高リスクと評価しており、Alpha Spreadなどの分析プラットフォームによると、Vingroupの事業利益で賄える利払いは40%にすぎない。大手海外投資家はVingroup株を売却し、投資家の信頼はさらに損なわれている。
為替リスクと海外事業へのエクスポージャー
Vingroupの債務危機は、重大な為替リスクによってさらに深刻化している。総債務の利払いの約41%が米ドル建てである一方、VinFastの売上高の92%は、通貨ドンが下落しているベトナム国内市場から得ている。この通貨の不一致により、現地通貨安が進むなか、収益からドル建て債務を返済しなければならず、財務上の負担が増している。
巨額融資を確保するため、ブオン氏はハイフォンの生産ライン、ハティン省のVinES電池工場、さらには建設中のノースカロライナ州のEV工場など、広範な資産を担保に入れた。VingroupはVinFastの25億4000万ドルの債務についても保証人となっており、そのうち16億ドル超が2025年に返済期限を迎える。
規制当局の調査と市場の変動
VingroupとVinFastは、規制当局や投資家による監視を強められている。2024年7月、米証券取引委員会(SEC)は提出書類で売上高を水増ししたとしてVinFastを批判。同社は「会計上の誤り」により売上高を3390万ドル過大計上していたと認めざるを得なかった。この問題に加え、見通しを誇張したと株主が主張する集団訴訟も起き、国際市場における同社の信用はさらに損なわれた。
Vingroupの安定性に対する市場の見方は、わずかな情報にも大きく左右される。2025年7月、ブオン氏がベトナムからの出国を禁じられたとのうわさが広がり、株式市場が急落。わずか6時間で同氏の純資産は4億9000万ドル減少した。ベトナム政府は虚偽情報の拡散を警告し、この複合企業が国家経済にとっていかに重要かを浮き彫りにした。Vingroupは4万人超を雇用し、ベトナムのGDPの約2%を生み出しており、同社の財務状況は国家的な関心事となっている。
戦略転換:欧米から撤退し、新興市場に注力
米国や欧州市場への参入に多額の費用を投じながら失敗したことを受け、VinFastは戦略を転換している。手頃な価格のEV需要が伸び、既存自動車メーカーとの競争も比較的激しくない東南アジアなどの新興市場に注力する計画を発表した。新型の小型EV「VF3」は価格を9200ドルに設定し、バイクから自動車への移行を目指す消費者をターゲットに、こうした市場で幅広い需要を狙う。
この転換は、これまでの野心が時期尚早だったとの認識を反映している。最近の株主総会でファム・ニャット・ブオン氏は、
大きな損失が出ている。だから、急ぐ必要はないと述べた。VinFastは新興市場で強固な基盤を築くことで、いずれ世界展開の目標に再び挑む考えだ。初期の兆候は明るい。受注開始から最初の3日間で、VF3の購入を希望する人が2万7000人を超えた。しかし、BYDなど中国EVメーカーとの激しい競争に加え、現地生産、充電インフラ、消費者の信頼に関する課題も乗り越えなければならない。
より広範な影響:「大きすぎてつぶせない」のか
Vingroupの債務危機は、ベトナム経済と企業統治に広範な影響を及ぼす。主要産業で圧倒的な存在感を持ち、政府との結びつきも強い同社について、一部の関係者は「大きすぎてつぶせない」と表現している。Vingroupの財務難が経済全体を脅かした場合、政府が救済を余儀なくされるのではないかという、モラルハザードへの懸念もある。
業界の専門家は、債務、不透明な会計処理、創業者個人の資産に依存するVingroupの経営は持続不可能だと警告する。同社の不動産部門Vinhomesは、これまで利益を生み出す柱だった。しかし、ベトナムの不動産業界は規制強化、多額の債務、供給過剰に直面し、危機に陥っている。Vingroupはショッピングモールや不動産などの資産売却を外国投資家と交渉しているが、こうした措置だけでは、VinFastの損失拡大や海外展開の課題を埋め合わせられない可能性がある。
あるアナリストはロイターに対し、
VinFastの急成長は関連企業への販売に支えられてきた。世界的なEV需要が弱まるなか、小売顧客の獲得に苦戦する同社は、今後もこの傾向に頼ることになると語った。社内販売とVingroupおよびブオン氏からの財務支援への依存は、事業の真の実現可能性に疑問を投げかけている。
2026年までの損益分岐点達成は現実的か
課題が積み重なるなかでも、ファム・ニャット・ブオン氏は公の場でVinFastの成功に強い意欲を示している。同氏は「VinFastを決して諦めない」と誓い、2026年末までの損益分岐点達成を目指す。これを実現するには、累計200億ドル超の投資を回収し、100億ドル超の債務を返済しなければならない。現在の事業状況を踏まえると、極めて困難な課題だ。
VinFastの黒字化は、いくつかの要因にかかっている。
- 新興市場でVF3など手頃な価格のモデルの販売を拡大できるか
- 社内販売や値引きへの依存を減らせるか
- 独立した資金や戦略的投資家を確保できるか
- 製品の品質とブランド認知度を高められるか
- 為替リスクや世界市場の変動に対応できるか
充電インフラの拡充や、現地市場に合わせた製品開発では一定の進展が見られるものの、財務上の課題は依然として非常に大きい。2025年半ば時点で、VinFastの損失は拡大を続けており、Vingroupの純利益率はVinFastの米国上場以降、ほぼ半減している。
要点
- ベトナム最大の複合企業Vingroupは、負債総額310億ドル(総資産の86%)に上る債務危機に直面しており、利払いは1日当たり320万ドルに達する。
- VinFastを通じたEV分野への積極的な進出は巨額の損失をもたらした。傘下のVinFastは一度も黒字化しておらず、2024年だけで30億ドル超の損失を計上した。
- VinFastの世界展開は、特に米国と欧州でつまずき、戦略を転換してアジアの新興市場と手頃な価格のEVに重点を移している。
- Vingroupの財務諸表には不透明な会計処理が見られ、損失の補填や債務返済で創業者ファム・ニャット・ブオン氏の個人資産に大きく依存している。
- 為替リスク、規制当局の調査、市場の変動が見通しをさらに厳しくしており、同社の持続可能性とベトナム経済におけるシステム上の重要性に懸念が高まっている。
- 課題が続くなかでも、ブオン氏はVinFastへの支援を続け、2026年までの損益分岐点達成を目指す。ただし、現在の財務状況を踏まえ、多くのアナリストは極めて野心的な目標とみている。