日本とインドの戦略転換:レガシー半導体、液晶ディスプレー、電池の生産をインドへ移管
世界の技術サプライチェーンの大幅な再編を示す動きとして、日本とインドは、レガシー半導体チップ、液晶ディスプレー、電池の生産を日本からインドへ移す計画を進めている。最新鋭の製造プロセスではなく、成熟した製造技術を対象とするこの取り組みは、中国の製造業への依存を減らし、経済安全保障を強化するとともに、変化する世界の半導体業界で両国が主要な役割を担うことを目指す。
目次
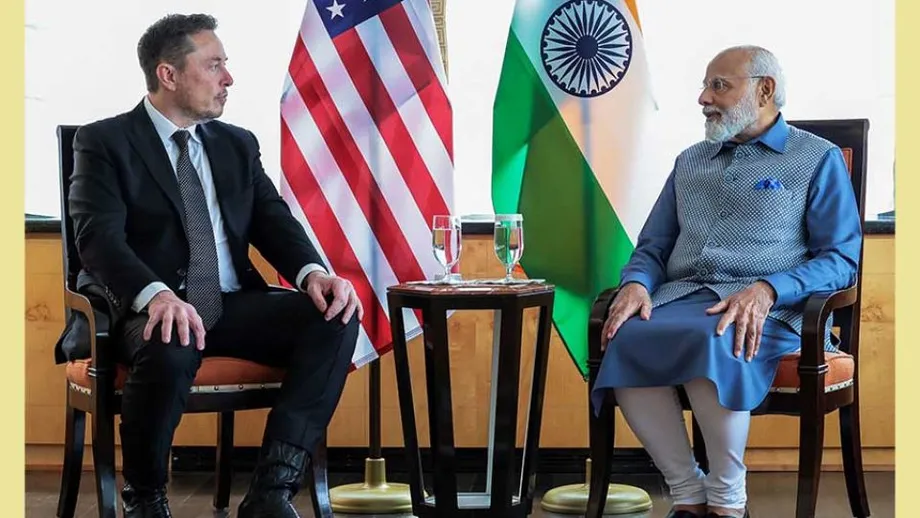
日本貿易振興機構(JETRO)とインド工業連盟が策定したこの計画は、インドのナレンドラ・モディ首相が石破茂首相との首脳会談のために訪日する際に発表される見通しだ。このタイミングは、地政学的緊張の高まりやサプライチェーンの混乱を受け、民主主義国家の間で技術サプライチェーンの多角化が急務となっていることを浮き彫りにしている。
なぜレガシー製品の生産を移すのか:戦略的な背景
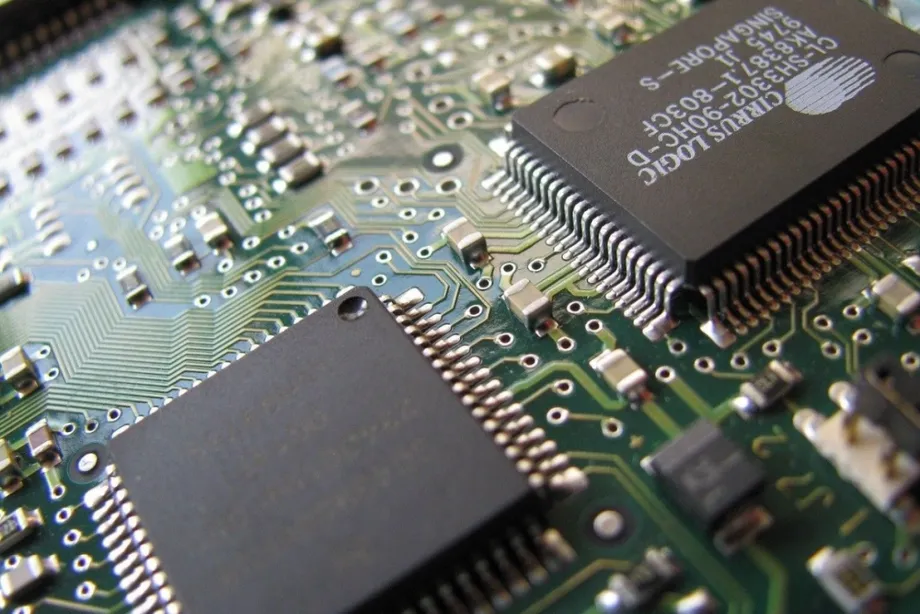
レガシー半導体とは、成熟し、確立された製造プロセスで作られるチップで、日常生活を支える数多くの技術の基盤となっている。電気自動車の電圧制御システム、省エネ家電のインバーター、産業機器などに使われる。スマートフォンやAI用途で使われる最新の2ナノメートルチップほど注目を集めることはないが、こうした旧世代のチップは世界の産業を動かすうえで不可欠だ。
1980年代には世界市場の50%を占め、半導体大国だった日本は、米国による輸出規制、中国との激しい価格競争、台湾や韓国の専業半導体メーカーの台頭を受け、優位性が薄れてきた。現在も日本は材料、化学品、製造装置で大きな強みを持つ一方、低コストの中国メーカーによるレガシー半導体の大量生産との厳しい競争に直面している。
レガシー製品の生産をインドへ移すことで、日本はこうした市場での競争力を保ち、インドのコスト競争力のある労働力を活用し、重要な製造能力が中国の管理下に全面的に置かれる事態を防ぐことを目指す。インドにとって、この連携は電子機器製造の自立に向けた大きな一歩となり、基幹部品の中国からの輸入に大きく依存する状況の改善につながる。
経済安全保障と地政学的背景
この協力は経済だけの問題ではなく、国家安全保障や地政学と深く結び付いている。新型コロナウイルスのパンデミックと米中の技術覇権争いは、サプライチェーンの集中がもたらす脆弱性を露呈させた。米国、日本とその同盟国は以降、強靱で多角化した技術エコシステムの構築を優先している。米国、日本、オーストラリアとともに日米豪印戦略対話(QUAD)に参加するインドは、インド太平洋の半導体サプライチェーンを確保するうえで、極めて重要なパートナーとみなされている。
日本の動きはインドとの関係強化にもつながり、中国との一層の連携に代わる選択肢を示すものでもある。インドがインド製品に対する米国の新たな関税を含む複雑な貿易関係に対応するなかで、その意義は大きい。
日印技術移転計画の詳細
この計画は、低価格の中国製品との競争により、日本で生産能力が失われつつある製品の生産移転に重点を置く。対象は半導体にとどまらず、以下も含まれる。
- 液晶ディスプレー(LCD)
- 太陽光発電設備
- 蓄電池
- コンプレッサーなどの産業部品
日本企業はすでに計画に沿って動き始めている。例えば、日本の蓄電池メーカーがインド企業と覚書を締結する予定で、日本の電機メーカーはタミル・ナドゥ州にコンプレッサー工場を建設している。これらの事業は技術面でも資金面でも実行しやすく、中国との競争のなかで事業継続を目指す日本企業にとって魅力的だ。
インドはまた、技術流出を防ぎ知的財産を保護するため、日本に類似した法律の導入を準備している。これはハイテク製造業における重要な課題だ。
インドの半導体構想:輸入依存から製造拠点へ
インドの電子機器産業は長年、特に中国からの輸入に基幹半導体部品を頼ってきた。モディ首相が2014年に始めた「メーク・イン・インディア」構想は、同国を世界的な製造拠点へと変革することを目指している。政府は半導体生産への奨励策として、指定した6500億ルピーのうち約6290億ルピーを拠出することを約束し、国内外の投資家を支援している。
タタ・エレクトロニクス、鴻海(フォックスコン)、HCL、マイクロン・テクノロジーなどの大手企業が、インド各地で新たな半導体製造・組み立て工場に投資している。政府はモハリの半導体研究所など既存インフラの近代化も進めるとともに、設計連動型奨励制度を通じて新興企業を支援している。国内製造の初のチップは2025年末までに出荷される見通しだ。
変化する世界のサプライチェーン:業界を取り巻く広い潮流
日印連携は、サプライチェーンの多角化というより広い潮流の一環だ。この10年間、中国の人件費上昇や規制面の不透明さを受け、外国企業は代替となる製造拠点を求めてきた。豊富な人材、コスト面の優位性、政府の奨励策により、インドはますます魅力的な投資先となっている。
一方、インドはベトナムなどとの厳しい競争に直面している。ベトナムは規制の簡素さやビジネスに適した環境を背景に、外国製造業の投資誘致でより大きな成果を上げてきた。ワシントン・ポストが指摘するように、インドの煩雑な手続きや予測しにくい政策は、世界企業の進出をためらわせることがあった。ただし、最近の改革でこうした課題への対応が進められている。
こうした障壁があるものの、インドはインド太平洋の戦略的要衝に位置し、QUADにも参加していることから、中国への依存を減らそうとする国々にとって自然なパートナーだ。新型コロナのパンデミックは過度な集中のリスクを浮き彫りにし、デジタル時代の「新たな石油」とも呼ばれる半導体産業は、国家安全保障と経済政策の焦点となっている。
日本の半導体復活:教訓と限界
日本が半導体に改めて注力する動きは、より広範な産業復興戦略の一環だ。経済産業省(METI)は半導体を国家プロジェクトに指定し、国内製造を強化するため77億ドルの資金支援を承認した。先進的な2ナノメートルチップの試作生産を最近達成したラピダスなどの事業は、世界の半導体市場で重要な地位を取り戻そうとする日本の意欲を示している。
しかし、日本の最先端工場でさえ、サムスンやTSMCなどの業界大手に約10年遅れている。日本はNAND型メモリー、パワー半導体、マイクロコントローラー、CMOSイメージセンサーなどで競争力を保つ一方、DRAM市場からはほぼ撤退した。レガシー技術でインドと協力すれば、日本は国内資源を次世代技術の革新に集中させながら、成熟した製造能力を友好国間のサプライチェーン内に維持できる。
技術移転と知的財産:将来を守る
日印計画の重要な柱の一つは、知的財産の保護と技術流出の防止だ。インドは日本の厳格な管理を手本とした法律を導入し、移転された技術が不正使用や不正輸出から守られるようにする。民生用と軍事用の両方に使われる半導体技術が多いことから、これは特に重要となる。
こうした措置は、日本企業と政府に対し、インドでの投資や技術ノウハウが保護されると安心させ、将来的に一段と深い協力へ進む道を開くことを狙っている。
人材育成とエコシステムの構築
日印間の覚書は製造だけでなく、半導体設計、装置研究、人材育成も対象としている。半導体設計におけるインドの豊富な人材は大きな強みとみられており、製造インフラに関する日本の専門知識が、強固な国内エコシステムの構築を加速させる。
ボッシュ、ルネサス、パワーチップ・セミコンダクター・マニュファクチャリングなど世界的な技術企業との協力は、半導体設計、先端パッケージング、製造におけるインドの能力をすでに高めている。政府の設計連動型奨励制度は、次世代チップ向けの二次元材料など、新興分野の新興企業や研究を支援している。
世界の半導体競争への影響
世界の半導体業界は大きな変化のさなかにある。先端チップ製造ではTSMCが引き続き圧倒的な存在感を示す一方、成熟ノードのチップを手掛けるインドの台頭が勢力図を塗り替えつつある。欧米諸国が自国の半導体事業で遅延やコスト超過に直面するなか、台湾、韓国、日本、そして新たにインドがけん引するアジアは、依然として製造能力の最前線にある。
インドの半導体市場は2026年までに630億ドルに達すると予測されている。台湾や韓国の能力に並ぶまでには何年もかかる可能性があるが、成熟ノードのチップに重点を置く戦略は、信頼性とコストが最優先される自動車、通信、家電などの産業に適している。
マイクロンやアプライド・マテリアルズなどの国際的大手企業はインドへの大規模投資を発表しており、同国の可能性に対する信頼の高まりを示している。世界的なサプライチェーンの混乱や地政学的緊張が続くなか、半導体の製造と設計における信頼できるパートナーとして、インドの役割は拡大していくとみられる。
今後の課題と機会
楽観的な見方がある一方で、課題も残る。インドは規制をさらに簡素化し、インフラを改善するとともに、外国投資を呼び込み、定着させるビジネス環境を整える必要がある。アップルの事例はサプライチェーン全体の移転の難しさを示している。同社は一部の組み立てをインドに移したものの、高付加価値部品の製造の大半は中国に残している。
それでも日印連携は、より多角的で強靱かつ安全な世界の技術エコシステムに向けた重要な一歩となる。日本の専門知識とインドのコスト面の優位性、人材を組み合わせることで、両国は電子機器製造の新時代に向けた基盤を築いている。
要点
- 日本とインドは、レガシー半導体、液晶ディスプレー、電池の生産を日本からインドへ移す計画を進めており、中国への依存低減と経済安全保障の強化を目指す。
- この取り組みは最新鋭のチップではなく、自動車や家電などの産業に不可欠な成熟した製造技術を対象とする。
- 連携は、地政学的緊張、新型コロナのパンデミック、強靱な技術エコシステムの必要性を背景とする、サプライチェーン多角化の大きな潮流の一部だ。
- インド政府は半導体投資を呼び込むため、多額の奨励策を用意し、インフラを近代化している。国内製造の初のチップは2025年までに出荷される見通しだ。
- 日本はこの戦略を通じて次世代技術の革新に注力しながら、レガシー製品の製造を友好国間のサプライチェーン内に維持できる。
- 両国は連携の一環として、知的財産の保護、人材育成、エコシステムの構築を重視している。
- 課題は残るものの、日印連携は変化する世界の半導体業界で両国が主要な役割を担うことにつながる。