製造拠点の移転が加速
ハノイの北に位置するバクニン省の風景は、世界の製造業がどう再編されつつあるかを物語っている。関税やリスクに圧迫された中国メーカーが主要市場へのアクセスを維持するためベトナムに工場を設け、田んぼは倉庫や組立工場に取って代わられた。この移転は米中貿易摩擦の第一段階で始まり、新たな関税措置の脅威を受けて加速した。ベトナムは米国や欧州向けの多くの出荷品で関税負担が軽く、若年労働者も豊富で、中国南部のサプライヤーからトラックで部品を運べる地理的条件も備えている。
目次
かつて広東省や浙江省に拠点を置いていた企業は、今やハノイやホーチミン市行きの航空券を手配している。顧客から、米国の対中追加関税を避けるため出荷先を変えるよう求められた東莞のプラスチック筐体メーカーはバクニン省に移転した。アパレルから家電まで、さまざまな業界で同様の動きが繰り返されている。バクニン省やバクザン省など北部の省には、サムスンのスマートフォン工場やアップル、キヤノンのサプライヤーが進出している。中国に近いため部品の輸送時間を短縮でき、工場は厳しい納期にも対応しやすい。
こうした恩恵には負担も伴う。工業団地の賃料は上昇し、最低賃金も引き上げられている一方、生産性は中国の優良工場に依然及ばない。多くの製品が今も中国製部品に頼っており、この依存が関税分類を複雑にし、原産地規則の変更に企業をさらしている。こうした摩擦があっても、ベトナム製品にかかる関税は中国からの直接出荷品より概して低く、自由貿易協定によって輸出企業が高付加価値市場に進出できるため、ベトナムの魅力は衰えていない。
ベトナムに工場が集まる理由
魅力の土台にあるのは、コスト、立地、市場アクセスだ。ベトナムは中国に隣接し、高速道路や国境検問所を通じて部品を迅速に国境越えで輸送できる。人件費は中国沿岸部の製造拠点より低い水準にとどまる。政府は港湾や道路を整備し、工業団地を設置するとともに、海外直接投資を呼び込むための免税措置や優遇策を導入してきた。
貿易アクセスと政府の優遇策
ベトナムは複数の自由貿易協定(FTA)に参加し、主要な消費市場への特恵アクセスを得ている。地域的な包括的経済連携(RCEP)やEU・ベトナム自由貿易協定(EVFTA)などが含まれる。Vietnam Briefingによると、同国が発効させているFTAは16件、二重課税回避協定は80件超に上り、税負担を軽減して国境を越えた投資を促している。EVFTAは数年かけて輸入関税を引き下げるとともに、医薬品や自動車などの分野で欧州基準との整合性を高める。これにより、ベトナムで組み立てを行う企業は、中国製品の多くに課される追加関税なしでEUに出荷できる。
投資も流入している。2024年の認可ベースの外国直接投資(FDI)は約382億3000万ドルに達し、製造・加工業が投資を主導した。Caixin Globalによると、2025年4月までに新規認可された外国投資は前年同期比39.9%増の138億2000万ドルとなり、そのうち約90億ドルが製造業、28億3000万ドルが不動産に向かった。工業団地は416カ所に拡大し、2030年までに数百カ所を新設または拡張する計画もある。サムスンやLGから鴻海(フォックスコン)、アディダスまで、世界的企業がベトナムに新たな生産能力を設ける大きな理由の一つが、こうした政策の後押しだ。
地理、労働力、チャイナ・プラス・ワン戦略
ベトナムの立地は、企業がサプライチェーンの一部を中国に残しつつ、組立工程の多くを近隣国に移す「チャイナ・プラス・ワン」戦略を可能にする。ベトナム北部は国境を越えた広西チワン族自治区や雲南省の工場から車で短時間の距離にあり、供給網の安定に役立つ。ベトナムには大規模で、技能も向上しつつある労働力がある。政府の職業訓練プログラムは拡充され、多国籍メーカーも品質と生産速度を高めるため社内研修機関を設立してきた。拡大する中間層と政治的安定も、長期投資家にとって魅力となっている。
関税と規則が調達計画を再編
貿易政策をめぐる急変が、移転を促す主な要因となっている。ニューヨーク・タイムズは2025年5月、中国に対する米国の高関税を受け、多くの中国企業が生産や組立を海外に移しており、ベトナムが際立った移転先になっていると報じた。中国からの出荷に適用されるようになった高い関税率を避け、米国の顧客への供給を続けるため、迅速に移転した工場もある。この動きに伴い、移転の調整やベトナム拠点への供給経路変更を支援する電子商取引プラットフォームや調達代理業者も参入している。
政策の先行きはなお流動的だ。Rest of Worldは、米政府がベトナムからの輸入品に46%の関税を課す相互関税の新たな枠組みを発表した一方、交渉のため90日間の猶予期間も設けたと報じた。これに先立つ報道では、ベトナム製品の多くに対する関税が一時停止され、ホーチミン市やハノイ周辺の工場への注文が急増したとされる。ベトナムのコンサルタントによると、中国企業は政策リスクを抑えつつサプライヤー網の近くにとどまろうと、引き続き許認可を申請し、工場用地を借りている。
サウスチャイナ・モーニング・ポストが伝えたところによると、ホーチミン市の経営コンサルタント、ウィニー・ラム氏は、恩恵は確かにあるものの、政治情勢によって変わり得ると警告した。
ベトナムは今もトランプ第1次政権の恩恵を受けているが、それがいつまで続くかは分からない。
Inside Retail Asiaによると、ファッション大手のシーインは、中国のサプライヤーが生産の一部をベトナムに移す場合、仕入れ価格の引き上げや発注量の保証拡大など、一時的な優遇策を提示している。この動きはより広範な傾向を反映している。玩具、アパレル、家電の各企業は、ベトナムを第二の生産拠点として活用している。中国の工場から設備を移す企業もあれば、ベトナムの工業団地に新たな生産ラインを建設する企業もある。
移転が進む業界
ベトナムの製造業ブームは一様ではない。電子機器、アパレル、玩具、半導体の各業界は、何が移り、何が残り、どこにボトルネックがあるのか、それぞれ異なる状況を示している。
電子機器とスマートフォン
サムスンが10年以上前にベトナムで大規模なスマートフォン生産能力を築くと決めたことが、ひな型となった。現在、サムスンのスマートフォンの大半はベトナムで製造されている。アップルのサプライヤーはバクザン省やバクニン省で事業を拡大し、部品を製造するとともに、AirPodsやApple Watchなどの製品を組み立てている。フォックスコン、ラックスシェア、ゴアテックをはじめとする中国のテック企業も、顧客の注文に対応するためベトナム北部に投資してきた。
生産は今も中国や韓国からの輸入部品に大きく依存している。この結びつきは戦略的な意味を持つ。ベトナムではまだ大規模生産されていないディスプレー、光学部品、バッテリー、高精度部品を迅速に調達できるからだ。一方、この依存は貿易協定の原産地規則への適合を複雑にし、ベトナムでの付加価値が輸入部材に比べて小さい場合、米国で迂回輸出への監視を招く恐れがある。
ベトナムの工場はパンデミック期の厳しい状況下で操業する術を身につけた。2021年、政府は厳格な衛生対策を条件に主要な電子機器工場の操業継続を認め、一部の工場では感染拡大を防ぐため従業員が敷地内で生活した。世界需要が落ち込んだ2023年には業界が低迷し、年初には数万人規模の人員削減が報告された。注文の回復に伴い、2024年と2025年には採用が持ち直し、熟練労働者の獲得競争で賃金や賞与が上昇した。
半導体と後工程製造の拡大
ベトナムでは、半導体サプライチェーンの後工程に当たるチップの組み立て、検査、パッケージングが伸びている。Tom’s Hardwareによると、アムコーはベトナムに16億ドルを投じて拠点を建設しており、同社最大かつ最先端の施設となる。インテルはホーチミン市近郊に最大規模の後工程施設を操業している。韓国のハナ・マイクロンはチップのパッケージングへの投資を拡大しており、地元企業のFPTなどは2025年に稼働予定の検査工場を計画している。政府は2050年までに半導体工場を少なくとも6カ所設ける目標を掲げている。
後工程製造は、超クリーンルームと極めて高い精度が必要なウエハー製造と比べ、労働集約型で資本負担が小さい。ベトナムは人材育成と輸入設備によって、パッケージングや検査の規模を拡大できる。Tom’s Hardwareは、計画中の投資が実現すれば、世界の組み立て・パッケージング市場に占めるベトナムのシェアは現在の約1%から2030年代初頭までに8~9%近くまで上昇する可能性があると指摘する。米国の政策も、CHIPS法の投資プログラムの一部が友好国との連携に振り向けられており、この傾向を後押しする可能性がある。勢いはあるものの、ベトナムは前工程の半導体製造では依然小規模な存在であり、国内ファウンドリーの計画が実現するまでには何年もかかる。
アパレルとファストファッション
ベトナムは長年、衣料品や履物の一大生産国として、ナイキやアディダスなどのブランド向けに製品を製造してきた。ニューヨーク・タイムズが伝えたように、米国向け出荷の関税が高くなった中国の工場は、注文の仕上げや組み立てをベトナムに移している。電子商取引プラットフォームや物流代理業者は、ベトナムの裁断・縫製ラインへサプライチェーンを迂回させる動きを支援してきた。ただし、生地や副資材は今も中国から調達することが多く、このモデルには課題がある。完成品に占める輸入品の割合が高くなり、特恵措置を受けるために糸や生地の段階から域内調達することを求める原産地規則の下では、関税軽減が制限される可能性がある。
玩具と消費財
関税が課されると、いかに素早く生産移転が起きるかを玩具業界が示している。ロイターによると、ウォルマートやターゲットの主要サプライヤーであるMGAエンターテインメントは、数カ月以内に生産の40%をインド、ベトナム、インドネシアに移す計画だ。米国で購入される玩具の約77%は、現在中国製である。生産移転が進むなか、企業は中国製の残存商品が値上がりすると警告している。ベトナムは複数ある移転先の一つで、同国は大都市の近郊にある工業団地へ玩具メーカーを呼び込んでいる。同業界は、現代の玩具に組み合わせられるプラスチック、繊維、電子機器の組み立てに関するベトナムの経験を生かせる。
見えにくいコストとボトルネック
移転は安くない。Caixin Globalによると、ベトナムの工業用地の賃料は年率約6%で上昇しており、中国本土の価格を上回ることもある。新規プロジェクトの承認手続きは複雑で、地域間でインフラ整備の足並みがそろわないこともあり、用地取得にも時間がかかる。ベトナムの土地制度は中国とも異なり、開発業者側に意思決定権がより多く委ねられるため、事業の日程が長引く可能性がある。
企業は設備費、研修の必要性、生産性の格差にも直面している。Caixin Globalが取り上げた大手開発業者BWインダストリアルは、移転に伴う想定外の事態に驚く事業者が多いと指摘する。人件費は低いものの、工場とチームが互いの工程に慣れるまでは労働者一人当たりの生産量が少ない場合がある。工場が作業員や監督者を奪い合う中、賃金は年率6~7%上昇している。Vietnam BriefingとSupplyiaによる比較は、明確なトレードオフを示す。中国にはより厚みのあるサプライヤー網があり、特殊材料も迅速に調達できる。ベトナムはそうした資材を中国からすぐに輸入できるが、依存によって輸送費が増え、原産地申告の税関書類も複雑になる。
こうした事情は、ベトナム製品の一部が予想以上に高価になる理由を説明する。顧客の要請で中国からベトナムに移転した企業は、工業用地の賃料上昇、賃金上昇、物流の調整によって利益率が圧迫されている。多くの企業は、優遇関税と市場アクセスが規模拡大とともにこうしたコストを補うと見込んでいる。一方、中国市場向けに供給し、世界で最も完成度の高いサプライチェーンへの足場を保つため、中国で並行生産ラインを維持する企業もある。
ベトナムと中国の密接な結びつき
工場のベトナム進出が急増しても、中国との関係が完全に断ち切られるわけではない。ベトナムはASEAN内で中国にとって最大の貿易相手国となり、2024年の二国間貿易額は1兆ドルに迫った。ベトナムの輸出拡大の多くは、特に電子機器や繊維分野で、中国から輸入する部品に支えられている。カーネギー国際平和財団のアナリストは、ベトナムの総輸出に占める外国付加価値の割合が高いと以前から指摘してきた。こうした統合は迅速さと柔軟性の強みとなる一方、輸出先市場での精査を招く可能性もある。
米国は、現地で十分な加工をせず第三国経由で積み替えられた疑いのある製品への姿勢を厳しくしている。このため、製品がFTAの優遇関税や通常関税のどちらの対象になるかを決める原産地規則に注目が集まっている。アパレルでは、輸入生地を裁断・縫製するのか、現地で糸を紡ぎ生地を織るのかの違いが、低関税率の適用を左右し得る。電子機器では、実質的な加工の基準は、ベトナムでどれだけ付加価値が生み出されたか、投入品と完成品がどの関税分類に属するかによって決まる。企業は貿易法の弁護士や通関の専門家を雇い、生産工程を適切な分類に対応づけている。
こうした複雑さがある一方で、世界のサプライチェーンにおけるベトナムの地位は強まり続けている。多国籍企業が最終組立ラインをベトナムに移すと、2次、3次サプライヤーも次第に追随する。その結果、東南アジアに新たな産業集積が生まれている。ベトナム北部の工場は近隣で操業する中国や韓国のサプライヤーの恩恵を受け、中央部や南部の省には、現地の生産能力を広げる中小部品メーカーや物流事業者が集まっている。
雇用から新たな消費市場まで、地域への影響
工場の流入は地域経済を一変させた。バクニン省とバクザン省を結ぶ地域には数十万人の労働者が集まり、中小企業の集積が生まれ、世帯所得も上昇した。2023年の景気後退では一部の工場で人員削減が大きな打撃となり、特に女性を含む多くの労働者が、採用再開までサービス業の短期雇用に就いた。雇用主は経験豊富な従業員を呼び戻すため、賃上げや入社一時金、交通費手当を提示している。
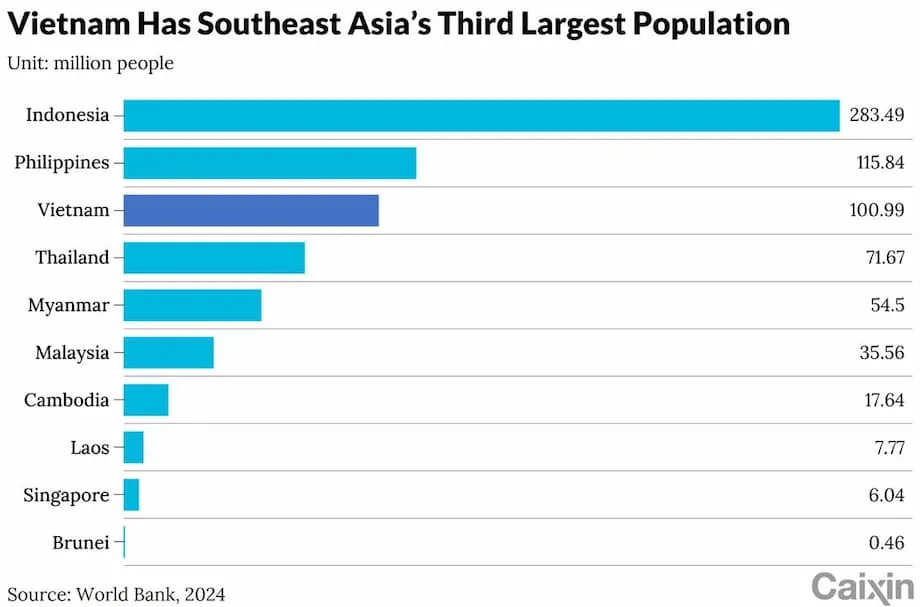
若い労働力と高い女性就業率を持つベトナムの人口構成は、労働集約型産業にとって依然として強みだ。Vietnam Briefingは、2030年までに中間層が急速に拡大すると予測している。この消費者層は、輸出だけでなく国内市場を狙う投資も呼び込める規模を持つ。シネレイ・モーターズや吉利汽車などの中国自動車メーカーは、現地組み立てを拡大し、ベトナムの消費者の好みに合わせて製品を調整している。同国は生産拠点であると同時に、アジアブランドが市場シェアを争う場にもなっている。
言語や経営慣行も変化している。工業都市の多くのベトナム人労働者は、中国資本のサプライヤーで昇進するため中国語を学んでいる。国内のテック企業や大学は、製造ラインでより高付加価値の業務を支えるため、電子工学、ロボット工学、品質管理の教育課程を拡充している。こうした取り組みは生産性を高め、地元サプライヤーが外資系企業との差を縮める助けとなる。
企業が注視すべきリスクと戦略
ベトナムの台頭には、積極的な管理を要するリスクも伴う。米国の関税政策は定まっておらず、ベトナム製品への新たな関税が検討されているほか、Rest of Worldが報じた90日間の交渉期間も設けられている。多くの市場では原産地規則が厳格化し、優遇税率の適用に必要な現地調達比率の基準が引き上げられている。特に繊維や電子機器では、迂回輸出とみなされた製品への取り締まりが強まっている。欧州や米国の政策当局はサプライチェーンの透明性や環境基準にも注目しており、監査や報告の増加につながる。
規模も制約となる。ベトナムの労働力人口は中国の一部にすぎない。カーネギー国際平和財団の調査によると、ベトナムは中国から移る事業の一部を受け入れられるが、すべては受け止められない。このため生産企業は複数の国に事業を分散し、ベトナムを中核拠点の一つとする可能性が高い。多くの企業にとって現実的な答えは、最終組立と検査をベトナムに置き、可能な限り主要サプライヤーを近接させる一方、現地の生産能力が整うまでは複雑な上流工程を中国、韓国、その他の地域に残すモジュール型の生産戦略だ。
移転を計画する企業にとって、次の3つの取り組みがリスク軽減につながる。第一に、歩留まりと品質を高めるため、現地サプライヤーの育成と人材研修に早期投資する。第二に、製品の原産地戦略を明確に設計し、材料構成の各段階で、直前の設計変更をせずとも輸出先の規則を満たせるようにする。第三に、可能な範囲で予備の供給網を維持する。Caixin Globalが「新たな常識」と表現する、ジャスト・イン・タイムから「念のため」の供給体制への転換だ。こうした措置はコストを増やすが、四半期単位で政策が変わり得る貿易環境への対応に役立つ。
要点
- 中国メーカーは対中米国関税の引き上げを避け、リスクを分散するため生産能力をベトナムに移している。近さ、低い人件費、複数の貿易協定がベトナムの追い風となっている。
- ベトナムは工業団地や優遇策を拡充し、電子機器、アパレル、消費財の大手ブランドを誘致している。2024年と2025年も製造業へのFDIは堅調だ。
- 関税の先行きは不透明だ。一部品目の対ベトナム関税の一時停止、検討中の46%関税、中国への非常に高い関税が移転を促したことが、報道で伝えられている。
- 電子機器の組み立てが移転の波を主導し、中国や韓国のサプライヤーがこれを支えている。アムコー、インテルなどによる数十億ドル規模の投資を背景に、半導体のパッケージングや検査も急拡大している。
- アパレルや玩具も移転しているが、原材料の多くは依然中国から調達しており、米国や欧州の原産地規則や関税上の扱いに影響している。
- ベトナムでは工業用地の賃料や賃金などのコストが上昇している。生産性やサプライヤー網の厚みは中国に及ばず、移転企業の利益率を圧迫する可能性がある。
- ベトナムと中国は貿易を通じて緊密につながっており、ベトナムは大量の部品を輸入している。迂回輸出への取り締まりや原産地規則の厳格化が調達の判断を左右している。
- 地域では雇用増加や賃金上昇が見られ、消費市場も拡大している。中国自動車メーカーは、ベトナムの購入者向けに製品を現地化している。
- 企業は複数国にまたがるモジュール型の生産戦略を採用し、変化する規則への適合と市場アクセスの維持に向け、製品設計にコンプライアンス対応を組み込んでいる。