



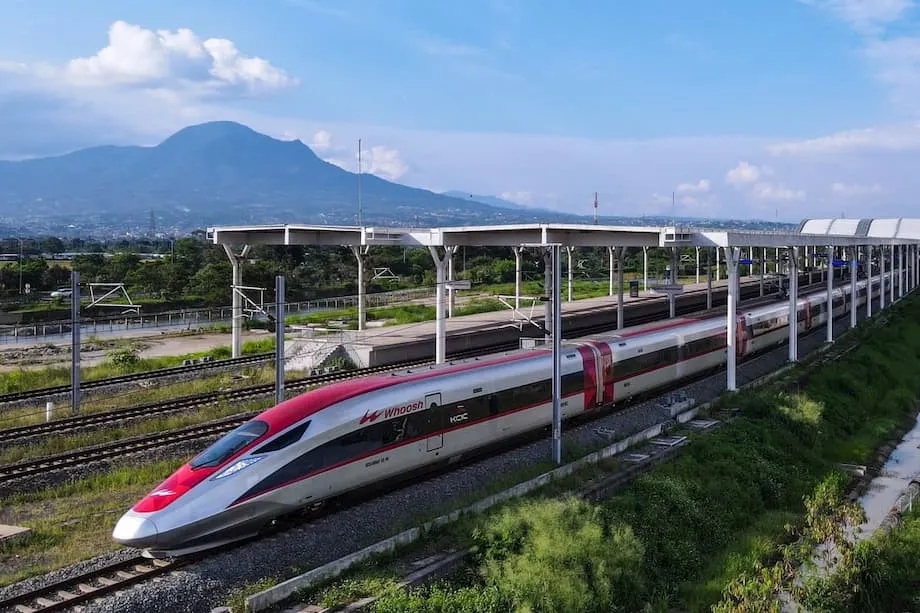
インドネシアがWhooshの債務条件見直しを求める理由
インドネシアは、ジャカルタ・バンドン高速鉄道の建設資金を賄った債務をめぐり、協議を再開する準備を進めている。同鉄道は看板プロジェクトとして移動時間を短縮した一方、財務を圧迫し始めている。Whooshのブランド名で運行する列車は、首都と西ジャワ州の間の所要時間を約45分に縮めた。しかし、運賃収入だけでは運行費を賄い、路線建設のための融資を返済するには不十分な状況だ。政策当局は、新たな政府系ファンドのDanantaraに、返済負担を軽減し、運営会社の資金繰りを安定させる計画の取りまとめを求めている。
目次
全長142キロの路線の建設費は約72億7000万ドルに上り、度重なる遅延と大幅な費用超過を経て、2023年10月に一般営業を開始した。ジャカルタは2015年、日本の対案ではなく、中国企業との提携と政策銀行による融資を選んだ。当時は、建設の迅速化と政府保証が不要な点が魅力だった。10年たった今も、このプロジェクトは北京との関係において戦略的な重みを持つが、利用者数が予測を下回り、利払いが増えるなか、収支は厳しさを増している。
プロジェクトの主要株主である国営鉄道会社PT Kereta Api Indonesiaのトップが、議員にリスクを説明したことで、緊張の兆しが公になった。議会公聴会で問題を提起した幹部は、債務問題の解決が急務であることを強い言葉で訴えた。
公聴会に先立ち、PT Kereta Api Indonesiaの社長ディレクター、ボビー・ラシディン氏は、鉄道の財務安定化に向けた取り組みを主導する幹部として紹介された。同氏は議員に対し、運営会社は政府系ファンドなどの関係者と協力し、リスクの解消に取り組む必要があると述べた。
Whooshの問題についても調査を進めています。まさに時限爆弾です。この問題を解決し、既存のポートフォリオを改善・再編するため、Danantaraと連携します。
8月20日のこの発言を受け、中国の債権者との融資条件再交渉や、日々の運行が債務返済に圧迫されないようプロジェクトの資本構成を見直す動きが本格化した。
インドネシアが変更を目指す点
当局は複数の選択肢を検討している。優先課題は、費用超過分の資金に充てた融資枠の借入金利を引き下げ、返済期間を延ばして年間返済額を減らし、元本返済が本格化するまでの据置期間を延長することだ。運営会社の貸借対照表を幅広く再編する案もあり、新たな出資の受け入れ、一部債務のDanantaraへの移管、条件が有利であれば債務の一部を現地通貨建てで借り換えることなどが含まれる可能性がある。国の予算に過度な負担をかけず、利用者数と付帯収入の拡大を待つ時間を確保するのが狙いだ。
プロジェクトの資金調達とリスクの負担者
当初の建設資金は、中国開発銀行からの大型融資に大きく依存しており、初期費用の約75%に当たる約45億ドルを賄った。残りは、PT Kereta Cepat Indonesia China(KCIC)という合弁会社への出資でまかなわれた。Pilar Sinergi BUMN Indonesia傘下のインドネシア側パートナーがKCICの60%を保有し、中国国有企業が40%を保有する。インドネシア側コンソーシアムでは、PT Kereta Api Indonesiaが最大の持ち分を有し、建設会社Wijaya Karya、高速道路運営会社Jasa Marga、プランテーション企業が参加している。
用地取得や新型コロナウイルスのパンデミックに伴う遅延で、費用は約12億ドル膨らんだ。この不足分を賄うため、運営会社はより高い金利の追加融資を受けた。元本の増加と金利上昇が重なり、運行がまだ軌道に乗る途上にあるKCICの返済負担は重くなっている。財務報告書と議会での証言によると、運行開始以来、損失は膨らんでいる。KCICの損失は2024年に約4兆2000億ルピア、2025年上半期に約1兆6000億ルピアに達した。PT Kereta Api Indonesiaがその大部分を負担しており、これまで安定していた本業にも影響が出始めている。
費用超過と金利の高い融資枠
最終的な費用超過額は約18兆ルピア、約12億ドルで確定した。当初の融資金利は約2%で、戦略インフラ向けの政策銀行融資として標準的な水準だった。費用超過分を補う追加債務の金利は約3.4%に上る。この差は大きい。追加融資枠の金利をわずかに下げるだけでも、毎年の資金負担を大きく軽減できる可能性がある。返済期間を延ばせば、新設路線が初期に経験する需要の伸びに返済を合わせ、財務健全化への道筋をさらに平準化できる。
需要、運賃、乗車率の隔たり
Whooshの2025年上半期の乗客数は約290万人で、前年同期から2桁の伸びとなった。成長は確かだが、基礎となる利用者数は当初予測に届いていない。初期の計画では、運賃やフィーダー交通との接続状況に応じて、1日当たり5万~7万6000人の乗客が見込まれていた。現在の利用者数はその水準を大きく下回る。このずれは債務をめぐる議論の中心だ。運賃収入が、運行費と資金調達費を負担するのに必要な水準に達していないためだ。
理由はいくつかある。超高速鉄道としては路線が比較的短い。駅はジャカルタとバンドンの旧市街の中心部にあるとは限らず、多くの利用者は目的地まで移動するために別の交通機関を使う必要がある。都市間列車、バス、自家用車などの競合交通手段は、価格を重視する旅行者、特に家族連れにとって依然魅力的だ。出発地から駅まで、また駅から目的地までの移動のしやすさが、列車を選ぶか車を使い続けるかの分かれ目になり得る。
政策面での対策はある。ジャカルタのMRTやLRT、地域の通勤鉄道との連携を深めれば、乗り換え時間を短縮できる。バンドン中心部への接続に合わせたフィーダー列車やバス、乗車券のセット販売、閑散時間帯の割引は、乗車率の向上につながる。列車が空きやすい時間帯に座席を埋める、より柔軟な運賃戦略も選択肢だ。ハリム、パダララン、テガルアル各駅で案内表示や駐車場、配車サービスの乗降場所を改善すれば、気軽に利用する人にとっても便利になる。
政治・制度面の対応
国営企業と投資を管轄する議会第6委員会は、運営会社と政府系ファンドに明確な計画を示すよう求めている。議員らは、新たな出資者の募集、債務の一部のDanantaraへの移管、損失の拡大を許すより安上がりであれば国が一時的に債務を引き受ける案などを挙げた。委員会のメンバーは迅速な対応がなければ、利払いが2026年以降、国営鉄道会社のより広範な事業を圧迫する可能性があると警告した。
中国との債務再編に含まれ得る内容
債務再交渉にはさまざまな形がある。インドネシアは、費用超過分の融資枠の金利引き下げ、返済期間の延長、短期的な資金流出を抑える元本返済の据置期間を求める可能性が高い。公的機関が保有する株式に債務の一部を転換し、固定金利の支払い義務を将来の利益に連動する請求権へ移す方法もある。乗客数や駅の収入に合わせて返済額を段階的に増やす、収入連動型の返済計画も検討できる。当局はまた、事業会社より柔軟性の高いDanantaraが一部債務を引き受け、有利な条件で借り換えられるかどうかを調べている。
両者にとって、安定した関係を維持することは、財務計算と同じくらい重要だ。この鉄道は協力関係の象徴であり、数百万人のインドネシア人が日々利用するサービスでもある。資産の支配権を手放したり、予測困難なリスクを納税者に負わせたりせず、資金繰りを安定させる合意が目標だ。両国の首都でこのプロジェクトが政治的に注目されていることも、何らかの妥協が成立する可能性を高めている。
北京の立場と地域の先例
中国当局は長年、一帯一路構想の下での協力は国際規範に沿っており、「債務のわな」との批判は的外れだと主張してきた。実際には、多くの借り手が国内事情に合わせて大型プロジェクトの借り換えや債務再編を行っている。東南アジアでも、政府が予算や実際の交通量に合わせて費用を削減したり、返済期間を延ばしたりする例がある。インドネシアは一貫して、資産の支配権を維持し、包括的な政府保証を避けつつ、当初計画を超える費用についてはより公平な条件を求めてきた。
ジャカルタ・バンドン間プロジェクトの経緯は、このバランスを反映している。当初の融資に政府保証を付けない選択は、財政余力の確保につながった。今の課題は、金利の高い費用超過分の融資枠と、まだ成長途上の利用状況をどう両立させるかだ。金利負担の軽減、返済期間の延長、運行改善が、その妥協点となり得る。
Whooshは公共サービスとして成り立つか
世界には運賃収入だけで採算を取っているわけではない、成功した交通システムが数多くある。こうしたシステムは、移動時間の短縮、安全性の向上、渋滞の緩和、大気の改善を重視する公共サービスの役割を担う。インドネシアはすでに、社会サービス路線の旅客鉄道を予算化された補助金で支援している。こうした背景を踏まえれば、Whooshが初期に運行損失を計上することは珍しくない。論点は、関係者のインセンティブを適切に保ちながら、どのようにサービスを支えるのが最善かということだ。
運賃への直接補助は、外国のパートナーを含むすべての株主に、持ち分に応じて行き渡る。そのため政府は、税金で運賃を引き下げるよりも、資本注入、駅の賃料免除、車両支援といった措置を選ぶ傾向がある。駅周辺の土地価値上昇を開発業者に負担してもらう、土地価値の還元策も役立つ。得られた収入をネットワークに再投資すれば、ピーク時間帯の需要管理に役立つ価格シグナルを損なわずに済む。
駅周辺の価値を取り込む
大きな財務上の効果は、線路の外から生まれる可能性がある。ハリム、パダララン、テガルアル各駅周辺で公共交通指向型開発を進めれば、新たな住宅やオフィス、小売施設が集まり、安定した賃料や手数料、一時的な土地売却収入を生み出せる。駅構内の店舗営業権、駐車場収入、広告も、規模は小さいが安定した収入源となる。アジアの多くの鉄道は、運賃収入と建設投資の回収との隔たりを埋めるため、このモデルを活用している。成功には、土地利用規制、土地権利、地域のニーズに合うマスタープランを迅速に進める能力が欠かせない。
国営企業と納税者へのリスク
PT Kereta Api Indonesiaの貸借対照表には一定の対応余力があるものの、損失を吸収できる能力には限りがある。同社の2024年の負債は約37億ドル、資産は約58億ドル、自己資本は20億ドルを上回った。高速鉄道事業の損失が続けば、その余力は削られていく。プロジェクトの債務を分離し、Danantaraを主な債務保有者とすれば、インドネシア国民が日々利用する旅客・貨物輸送の中核事業を守れる可能性がある。
債務を政府系ファンドに移しても、債務そのものが消えるわけではなく、公共部門内で負担先が変わる。投資持ち株会社であれば、より幅広い資金源を活用し、戦略的パートナーを迎え、運営会社である鉄道会社より柔軟な返済条件を設定できる可能性がある。国がこの方法を選ぶ場合、適切な情報開示と独立監査が市場の信頼維持に役立つ。
スラバヤへの延伸を検討
ジャカルタの指導者らは、国内第2の都市スラバヤへの東方延伸を引き続き検討している。首都とより長い回廊で結ぶことで、需要の拡大と経済効果の向上を目指す構想だ。政府高官は、この計画の法的枠組みを準備中だと述べている。一方、規制上の障壁と既存の債務負担を先に解決する必要があることも認めている。延伸には新たな資金調達に加え、路線や駅の場所、建設ペースについて難しい判断が必要となる。
信頼できる再編と地域交通との連携強化によって第1期区間が安定すれば、より長い路線は、通しで移動する乗客を呼び込み、物流従事者の移動に高速旅客サービスを利用することで、乗客数を押し上げる可能性がある。この構想の実現には、規律ある調達と、当初の建設を圧迫した費用超過の再発を防ぐ対策が欠かせない。
今後数カ月の注目点
いくつかの指標から、財務リスクが和らいでいるかどうかを判断できる。Danantaraは再編案を提示し、融資機関や中国側パートナーとの正式協議を始める見通しだ。金利、据置期間、返済期間の延長をめぐる合意は、市場と議会から注視される。休日の繁忙期は、需要が過去の予測で用いられた水準に近づくかどうかを試す機会となる。フィーダー交通との接続改善や乗車券の共通化など、運行面の見直しも効果をもたらし得る。政策当局は、スラバヤ延伸構想が第1路線の健全性を優先する段階的な計画にどう位置付けられるかも示すことになる。
要点
- インドネシアは、運賃収入だけでは運行費と資金調達費を賄えないため、ジャカルタ・バンドン高速鉄道の債務再交渉を目指す。
- 総事業費72億7000万ドルのプロジェクトは、主に中国開発銀行の融資で賄われ、費用超過分には金利の高い追加融資枠が使われた。
- 乗客数は増えているものの、初期予測を下回り、運営会社は損失と重い返済負担を抱えている。
- PT Kereta Api Indonesiaと政府系ファンドDanantaraは、金利引き下げ、返済期間延長、出資強化を柱とする再編案を準備している。
- 議員らは迅速な対応を求め、利払いが国営鉄道会社のより広範な事業を圧迫しかねないと警告した。
- 中国当局は、一帯一路構想の協力は国際規範に沿っていると主張しており、域内の多くの大型プロジェクトで借り換えや再編が行われている。
- 公共交通は運賃以外の支援を必要とすることが多く、資金不足を埋めるうえで土地価値の還元や駅の収入が重要となる。
- 債務の一部をDanantaraに移せば、プロジェクトを公共部門内にとどめながら、中核事業を守れる可能性がある。
- スラバヤへの延伸構想は検討課題に残るが、実現に向けた判断は第1路線の安定化と持続可能な資金調達に左右される。
- 今後の主な節目は、融資条件の変更内容、繁忙期の利用者数の推移、地域交通網との連携の進展となる。



