



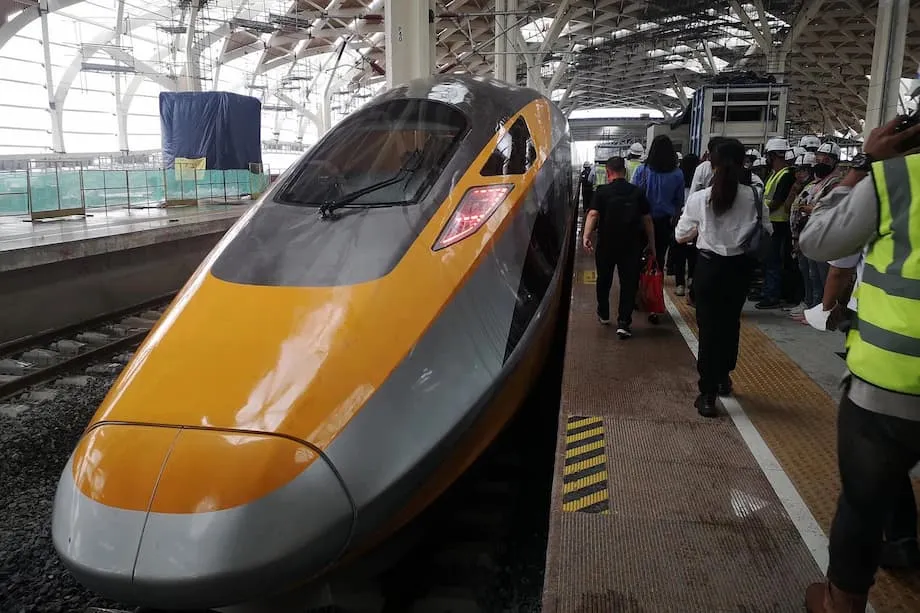
インドネシアが今、債務交渉を進める理由
インドネシアは、ジャカルタとバンドンを結ぶ高速鉄道「Whoosh(ウーシュ)」に関連する債務の再編に向け、中国との正式協議を開始した。政府によると、プロジェクトの財務を安定させ、運営会社が債務を履行できなくなるリスクを抑えることが目的だ。協議の中心となるのは鉄道建設費の大半を賄った融資で、工期の遅れやコスト増により最終的な事業費が当初見積もりを大幅に上回ったことで、債務額も膨らんだ。
目次
2023年10月に旅客営業を開始した全長142キロの路線は、東南アジア初の高速鉄道だ。首都とバンドンの移動時間を約45分に短縮し、道路では3時間以上かかることもある区間を結ぶ。路線はインドネシアのインフラ整備への意欲と中国との緊密な経済関係を象徴する存在となった。一方で、多額の資本を要する鉄道が、巨額の債務を返済できるだけの収益を十分な速さで上げられるのかを試す事業でもある。
投資相で、政府系ファンド「Danantara(ダナンタラ)」のトップも務めるロサン・ルスラニ氏は、今回の交渉について、一時しのぎではなく全面的な解決を目指す取り組みだと説明している。政府は、プロジェクトを今後何年にもわたって安定した基盤に乗せる合意を望んでいると強調した。
ロサン・ルスラニ氏は、債務再編後に将来の債務不履行の可能性などの問題が再発しないよう、政府は包括的な改革を目指していると述べた。
Whooshとは何か、資金調達の仕組み
Whooshはジャカルタ東部の玄関口と西ジャワ州を結び、最高時速350キロでの運行を想定している。所要時間は通常約40~45分で、渋滞がひどいと3時間を超えることもある高速道路経由の移動に比べ、大幅な時間短縮となる。この路線は、ジャワ島全域の交通網を整備し、駅周辺に新たな経済活動を呼び込む、より広範な計画の一環だ。
融資と出資の仕組み
事業費は約73億ドルとされることが多い。資金の約75%は中国国家開発銀行の融資で賄われ、残りは株主による出資で調達された。運営会社は、インドネシアと中国の国有企業による合弁会社、PT Kereta Cepat Indonesia China(KCIC)だ。インドネシア側の企業連合であるPT Pilar Sinergi BUMN Indonesia(PSBI)が60%を保有し、中国側のパートナーが40%を保有する。
PSBIを主導するのは国有鉄道のPT Kereta Api Indonesia(KAI)で、PSBIの約58.5%を保有する。建設会社のWijaya Karya、高速道路運営会社のJasa Marga、少数株を保有する農園会社も参加している。KCICとその株主は出資を通じて建設費の約4分の1を負担し、残りを銀行融資で賄った。
運賃収入で運営費を賄い、さらに債務返済に十分な資金を残せるかどうかは、融資の仕組みに左右される。返済のタイミングも重要だ。大規模な鉄道事業では、利用者数と収入が軌道に乗るまで数年かかることが多い一方、利息や元本の返済は固定日程で始まる。需要が予測を下回れば、このずれが開業初期の財務を圧迫しかねない。
工事の遅れとコスト超過、膨らんだ事業費
建設は2016年に始まり、当初は2019年の開業を目指していた。用地取得の難航、設計変更、パンデミックによる制約で、開業は2023年にずれ込んだ。工期の遅れに加え、建設費や資金調達費用も増加し、約12億ドルのコスト超過が生じた。この超過額は2023年に正式に確定した。当初の融資の金利は年2%と報じられている一方、コスト超過分の追加借り入れには、約3.4%とより高い金利が適用されている。
その結果、事業はほぼ完成して運行中だが、当初計画より費用が膨らみ、建設費の最後の部分にはより金利の高い債務を抱えている。大規模な交通事業では珍しくないものの、開業初期の安全余裕は小さくなっており、特に利用者数の伸びが予想を下回れば影響が大きい。
需要と収入、運賃収入で足りるのか
利用者数は増えているが、最も楽観的な予測には届いていない。2025年上半期の利用者数は約290万人で、前年同期から増加した。開業から最初の2年間の累計利用者数は数千万人に上る。それでも、国会議員や会社幹部は、運賃収入だけでは運営費と債務返済の全額をまだ賄えないと述べている。この不足が、運営会社と株主が融資条件の緩和を求める理由だ。
実現可能性調査では、1日当たりの利用者数は低位シナリオで約5万人、高位シナリオで約7万6000人に達する可能性が示されていた。現在、幹部や議員は、実際の需要は低位シナリオに近く、時にはそれを大きく下回っていると述べている。運賃、バンドンでのラストワンマイルの接続、ドア・ツー・ドアの移動では依然として車が優先される移動習慣などが影響している。運営会社はフィーダーバスを導入し、運行ダイヤも調整しており、利用者数は増えているが、収入不足は懸念材料として残る。
PSBIとKAIの財務状況が、今や最大の焦点となっている。PSBIは2024年と2025年上半期に赤字を計上し、KAIも高速鉄道事業の負担を理由の一つとして、2025年6月までの累計で純損失を報告した。こうした数字を受け、国会で警戒感が高まっている。
KAIのボビー・ラシディン社長は議員らに対し、プロジェクトの財務状況を放置することはできず、政府や政府系ファンドと連携した積極的な管理が必要だと警告した。
ボビー・ラシディン氏は議員らに、Whooshの債務負担は時限爆弾だと述べた。
この警告は、運行規模の縮小を求めるものではない。運営会社が安定した運行を続けながら、日常的に利用する乗客を増やせるよう、融資条件の見直しを促すものだ。利用者数の増加、在来線との乗車券の統合、駅へのアクセス改善が助けとなり得る。債務再編によって、こうした施策の効果が出るまでの時間を確保できる。
債務再編に含まれる可能性のある内容
当局は具体的な提案を公表していないが、プロジェクトファイナンスで一般的な手法から、選択肢の概要はうかがえる。融資期間を延ばして年間返済額を引き下げる、コスト超過分の金利を下げる、元本返済の本格開始まで据え置き期間を設ける、あるいは債務の一部を公的機関が保有する株式に転換する、といった方法がある。どのような案でも、中国側の融資機関が長期的に損失を被らないようにしつつ、運営会社にとって持続可能な短期の資金繰りを実現する必要がある。
政府系投資ファンドのDanantaraは、交渉を主導し、選択肢をまとめる役割を担っている。同ファンドの幹部は、解決策は資金繰りと債務返済義務の根本的な不均衡を解消し、負担をある国有企業から別の国有企業に移すことを避けなければならないと強調している。
Danantaraのドニー・オスカリア最高執行責任者は、債務処理に向けた措置は包括的であるべきで、PT Kereta Api Indonesiaの業績を損なってはならないと述べた。
国有企業省は、役割分担の見直しも提案している。検討中の案では、KAIが鉄道施設と運行に注力し、線路や駅などの基幹インフラは国が責任を負う。プロジェクトは合弁事業であるため、この分担には中国側パートナーとの再交渉が必要となる。また、国が引き受ける資産をどのように資金調達し、維持管理するのかについて、明確な計画も求められる。
誰が負担を担うのか
当面の課題は、貸借対照表上の余力が限られるKAIとPSBIに集中している。協議されている案の一つは、DanantaraがKCICの債務の一部を引き受け、より長期で低金利の条件に借り換えることだ。別の案として、債務を株式に転換し、融資返済の軽減と引き換えに公的機関が運営会社の株式をより多く保有する方法もある。一部の議員はWhooshを国有資産化し、債務返済を予算に移すことを提案している。一方、債券販売や私募を通じて一般投資家を含む新たな投資家を募るべきだとの意見もある。
どの案にも一長一短がある。Danantaraに債務をさらに移せば、同ファンドの短期的な収益が減り、リスクが集中する可能性がある。国が直接債務を引き受ける場合は財政余力が必要となり、納税者の資金が危険にさらされる。より多くの民間投資家に資本構成を開けば資金を得られる可能性があるが、投資家は運賃、補助金、延伸計画について明確なルールを求めるだろう。どの案でも変わらないのは、財務モデルの見直し中も安全性、定時性、サービス品質が損なわれないよう、日々の運行を守る必要があることだ。
政治と中国の要素
Whooshはインドネシアと中国の協力を象徴する看板事業であり、首脳級会談では協力の成功例としてしばしば取り上げられる。この路線は、より広範な交通網整備の目標に位置づけられ、ジャワ島の交通回廊を一体化する構想とも頻繁に結びつけられている。運行の信頼性と財務の安定は、双方の利益となる。中国は二国間関係や事業の対外的な位置づけと、政策銀行における財務規律の維持を天秤にかけることになる。インドネシアは、資本市場での評判を損なわずに柔軟な対応を求める。
長期にわたるインフラ事業では、債務再編は珍しいことではない。債務不履行を意味するものではなく、世界的なパンデミックや予想外の建設上の難題といったショックを受けた後に、プロジェクトの実際の資金繰りと債務返済義務を合わせる手段だ。適切に設計された再編策は、短期的な負担を軽減し、融資機関の信頼を維持するとともに、収入増と効率改善に向けた測定可能な目標を設定できる。
スラバヤ延伸、機会とリスク
プラボウォ・スビアント大統領は、路線を東のスラバヤまで延伸することに関心を示している。延伸に向けた法的枠組みの準備が進み、ジャワ島の主要都市を結ぶ構想として支持を集めている。延伸すれば、財務上のリスクも拡大する。当局は、持続可能な資金調達が必要であり、第1区間の教訓を今後の段階の事業モデルに反映させると述べている。
スラバヤまで延伸すれば、路線全体の利用者数が増え、新たな市場が生まれ、固定費を分散できる可能性がある。一方で、運営会社は、より大きな資本需要や建設の複雑化に直面する可能性もある。政策当局は、まず現在の債務再編を実現し、Whooshの明確な運行計画を策定すべきだとの考えを示している。そうすれば、政府と融資機関は予測だけでなく、実際の運行実績に基づいて延伸の妥当性を判断できる。
乗客と経済が得るもの
乗客にとって、Whooshは公約した利便性を実現している。かつて数時間かかった移動が、今では1時間を大きく下回る。通勤客は時間を節約でき、出張者は日帰りの会議を組みやすくなり、家族連れは渋滞する道路での不確実な移動を避けられる。運営会社はフィーダーサービスを追加し、運行ダイヤの改善を続けている。調査データや乗客数は、口コミが広がり運行パターンが定着するにつれ、列車を利用する人が増えていることを示している。
改札の外でも、この路線は運行に携わる人々や駅周辺に集まる事業者の雇用を支えている。開発業者は、新たな需要を見込んでハリム駅周辺や西ジャワ州での事業を提案している。こうした効果を十分に得るには、安定した運行と地域交通網との連携強化が欠かせない。政府が秩序ある債務再編を重視するのは、こうした利益を守るためでもある。財務基盤が安定すれば、駅へのアクセス、デジタル乗車券、利用者層を広げる販促策に投資しやすくなる。
新たな高速鉄道サービスが開業初期に財務上の圧力に直面するのは、インドネシアに限ったことではない。多くの路線は、需要が安定するまで数年を要する。政策当局は、2025年の乗客数が着実に増えていることや、サービスへの人々の認知が高まっていることを挙げている。今後の課題は、安全で定時な運行を維持しながら、費用と債務返済義務を実際の収入に見合う水準にすることだ。
要点
- インドネシアは、債務不履行のリスクを抑え財務を安定させるため、ジャカルタ・バンドン間の鉄道Whooshの債務再編に向け中国との協議を開始した。
- 事業費は約73億ドル。約75%を中国国家開発銀行の融資で、残りを株主の出資で賄った。
- 当初の融資金利は約2%。12億ドルのコスト超過分を賄う追加融資には約3.4%の金利が適用される。
- 路線を運営するのはKCIC。インドネシア側の企業連合PSBIが60%を保有し、KAIが主導する。中国側パートナーは40%を保有する。
- PSBIは2024年と2025年上半期に赤字を計上した。KAIも2025年6月までの累計で純損失を報告しており、プロジェクトの債務負担が一因となっている。
- 利用者数は増えているものの、当初の予測を下回っている。2025年上半期の利用者数は約290万人で、開業から最初の2年間の累計は数千万人に上る。
- 債務再編の選択肢には、返済期間の延長、金利引き下げ、据え置き期間の設定、債務の株式転換などがあり、政府系ファンドのDanantaraが調整役となる見込みだ。
- KAIが施設と運行を担い、国が基幹インフラを引き受ける役割分担を政府が検討している。実現には中国側パートナーとの協議が必要となる。
- スラバヤ方面への延伸計画は引き続き検討中。当局は、持続可能な資金調達と第1区間の教訓の反映が延伸の条件だとしている。



