なぜインドネシアは国内精製に賭けるのか
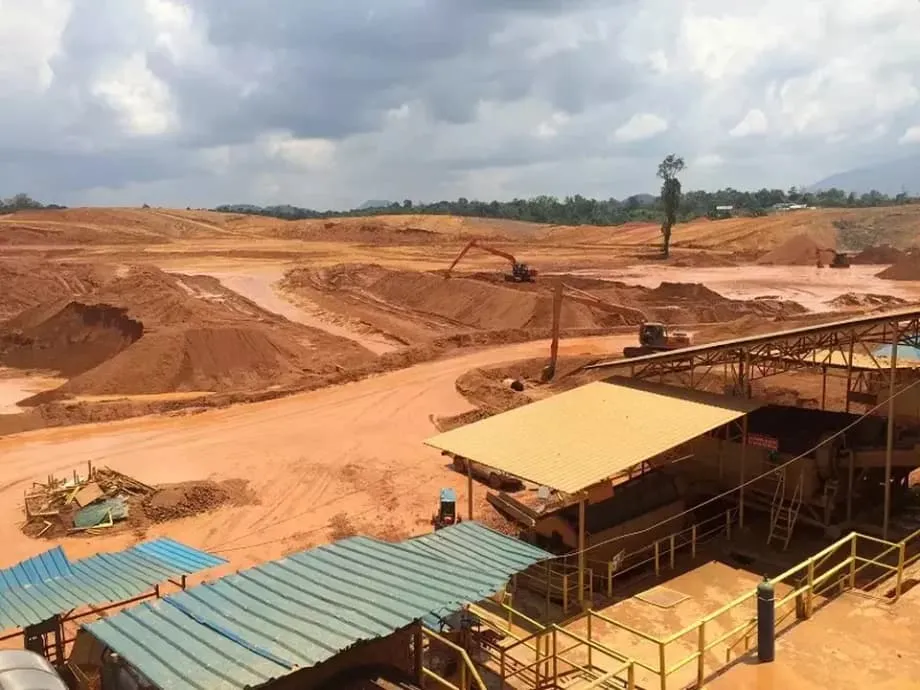
2023年6月から施行されているインドネシアのボーキサイト輸出禁止措置は、未加工鉱石を海外に出荷するのではなく、国内で鉱物を加工するという国家的な取り組みの柱だ。この政策は、雇用を創出し、精製・製錬への大規模投資を呼び込み、世界のアルミニウムおよび電気自動車(EV)サプライチェーンの一部を国内に根付かせることを狙う。政府当局者は、インドネシアは長年、付加価値の低い鉱石を輸出し、その後、アルミナやアルミニウムなど付加価値の高い製品を輸入してきたと主張する。輸出禁止措置は、投資家に国内で精製施設を建設させ、より多くの付加価値をインドネシアに残すことで、この構図を逆転させようとしている。
目次
エネルギー・鉱物資源相のバフリル・ラハダリア氏は、この政策を国内需要の高まりへの現実的な対応と位置付ける。インドネシアではアルミニウム製品の需要が国内産業の供給能力を上回り、ボーキサイト由来の製品を今も多く輸入している。政府は民間資本を呼び込み、近代的な工場の建設によってこの不足を埋めようとしている。当局は鉱物の下流加工と石炭加工に約80億ドルの野心的な投資目標を掲げ、近年すでに数十億ドルの投資が確約されている。この手法には先例がある。ニッケルでは、未加工鉱石の輸出禁止が加工施設の建設を促し、輸出額の拡大につながった。
輸出禁止の対象と仕組み
2023年の決定は、未加工のボーキサイト鉱石と洗浄済みボーキサイトの出荷を禁止している。その根拠は、輸出前に国内で付加価値を加えるよう求める2009年鉱業法にある。インドネシアは2014年に未加工鉱物の輸出を一律に禁止したが、新たな工場が建設される間に生産が滞るのを避けるため、2017年に規制を緩和した。ジョコ・ウィドド大統領は2022年末、輸出収入の減少など短期的な痛みを伴うと承知しながら、長期的な利益がコストを上回ると主張し、ボーキサイトの輸出禁止を再び発表した。この判断は、下流加工と輸出額の大幅な拡大につながった先行するニッケル政策と同じ考え方に基づいている。
雇用と投資に加え、インドネシアはアルミニウムやアルミナに依存する産業で戦略的な影響力を得たい考えだ。ボーキサイトはアルミナの原料となり、アルミナは製錬されてアルミニウムになる。アルミニウムは輸送、建設、送電、包装に使われるほか、EVの軽量部品にも利用が広がっている。国内に強固な基盤を築けば、地元メーカーを支援できるうえ、西カリマンタンなどボーキサイト鉱床のある地域に新たな事業を呼び込める可能性がある。
進展と生産能力の不足
鉱石輸出国から加工国への移行は進みつつあるが、ボーキサイトをアルミナに精製する能力は、鉱石の供給量に追いついていない。当局者によると、ボーキサイト鉱石の年間処理能力は合計で約1,750万トンだが、アルミナやアルミニウム製品の需要と比べると、国内の必要量を大きく下回る。精製施設は稼働中のものがわずかしかなく、鉱山が生産できる鉱石をすべて受け入れるには至っていない。
稼働中の製錬所
現在、アルミナ工場は4カ所が稼働しているとされ、合計の年間生産能力は約430万トンだ。政府は企業に対し、さらに8件のアルミナ事業を完成させるよう促している。これらが完成すれば、年間約2,450万トンのボーキサイトを消費し、約850万トンのアルミナを生産できる見込みだ。実現すれば、業界に大きな変化をもたらす。並行して、国営アルミニウム生産会社イナルムはエミレーツ・グローバル・アルミニウムと提携し、金属の生産拡大を図っている。今後数年間でアルミニウムの生産能力を最大100万トンに引き上げることを目標に掲げる。
鉱石とアルミナの需給不均衡
インドネシアは年間2,000万トンを大きく超えるボーキサイトを採掘できる。業界団体によれば、年によっては生産能力が約3,000万トンに達する一方、稼働中のアルミナ工場が処理できるのはその一部にとどまる。重要なのは転換比率だ。鉱石の品位にもよるが、アルミナ1トンの生産には通常、ボーキサイトが約3~4トン必要となる。精製能力が増えなければ、国内でボーキサイトが余るのは避けられないと、アナリストや国会議員は警告している。2025年に承認された鉱山計画では、ボーキサイト生産量は1,200万~1,500万トンとなる見込みだ。一方、稼働中のアルミナ生産能力は約530万トンで、フル稼働には約1,650万トンのボーキサイトが必要となる。余裕はわずかで、精製施設が公称能力を下回って稼働すれば、すぐに供給過剰に転じかねない。
鉱山会社と地域経済へのしわ寄せ
鉱山会社は、鉱石供給と精製施設の受け入れ量との間にある隔たりが、経営を圧迫していると訴える。輸出が停止され、国内の買い手も少ないため、在庫が積み上がり、インドネシア国内の価格は下落した。企業は資金繰りを管理し、損失を抑えるため、生産を減らしたり操業を一時停止したりしている。業界団体は、操業停止が長期化すれば労働者や地元の納入業者に打撃が及ぶと警告する。特に西カリマンタンなどの産地では、鉱山活動が住民の生計や地域経済を支えている。
業界関係者は、精製能力が拡大するまで鉱山会社がコストを賄えるよう、政府に国内ボーキサイト販売の最低価格を検討するよう求めている。この案では、アルミナ工場に鉱石を少なくとも設定価格で購入するよう義務付ける。支持者は、最低価格を設ければ、鉱山会社の経営を不安定にし、雇用削減を招くような価格競争を防げると主張する。当局は需給の不均衡を認め、精製施設がさらに稼働するまで供給過剰を管理する方法の一つとして減産を挙げるが、鉱山会社側は、そうした減産が給与支払いや地域貢献事業を危うくすると反論している。
資金調達と事業のボトルネック
精製能力の不足を解消するうえで最大の障害は資金調達だ。カリマンタンの主要なアルミナ事業7件が遅れており、大規模な計画生産能力が実現しないまま残っている。事業者によると、インドネシア国内外の銀行から融資を確保するのが難しい。投資家はさらに、初期費用の増大、建設期間の長期化に加え、安定した電力、港湾へのアクセス、苛性ソーダなど、アルミナ精製に必要な資材を確保するための複雑な要件にも直面している。
インドネシア・ボーキサイト・鉄鉱石起業家協会の会長、ロナルド・スリスティヤント氏は、アルミナ事業のコスト構造は、投資回収がより早いニッケル事業に比べて融資を受けにくくすると繰り返し警告してきた。資金調達を可能にする政策支援がなければ、企業は宙ぶらりんの状態に置かれると同氏は主張する。
「ボーキサイト製錬所の建設には12億ドルの設備投資が必要だ」とロナルド・スリスティヤント氏は述べ、銀行は事業を前進させるために必要な資金の提供に消極的だと付け加えた。
鉱物事業は、規制の明確さが成否を左右することが多い。事業者は、規則の頻繁な変更や輸出許可、ライセンス、価格をめぐる不確実性が銀行を慎重にさせていると話す。複数の事業は、出資者が提携先を探し、用地や電力、環境許認可を確保する間、着工に至っていない。カリマンタンのある事業は鉱業ライセンスが取り消された後に停滞した。これは、15~20年先までリスクを評価しなければならない融資側にとって、予見可能な許認可制度が重要であることを示している。エネルギー供給も制約となる。アルミナ精製施設は大量の電力と熱を消費する。鉱山近くに発電設備を建設したり、安定した送電網接続を確保したりすれば、資金需要が膨らみ、建設が遅れる可能性がある。
政策調整と規制緩和の議論
鉱山会社への圧力を和らげ、精製能力の拡大を待つため、当局がボーキサイト輸出禁止を緩和する可能性があるとの報道が2024年半ば以降、相次いでいる。市場関係者は、一部輸出を認めれば余剰鉱石を吸収し、生産者の収入を回復させられると話す。一方、輸出を認めれば国内の精製施設が海外の買い手と原料を奪い合い、より高い価格を提示せざるを得なくなる可能性があると懸念する声もある。現時点で輸出禁止措置は維持されており、政策の重点は国内価格と受け入れ能力に移っている。
バフリル大臣は国内加工を重視する姿勢を維持し、政府が下流産業化戦略を放棄しない考えを示している。同氏はこれまで何度も、実務的な観点から政策の理由を説明してきた。
「国内需要が産業の供給能力を上回っているため、インドネシアはアルミニウムなどボーキサイト由来の製品を今も多く輸入している。だから投資家は国内にボーキサイト製錬所を建設する必要がある」と、エネルギー・鉱物資源相のバフリル・ラハダリア氏は述べた。
エネルギー・鉱物資源省は2025年、鉱物と石炭を対象とするHPMと呼ばれる国内基準価格制度を導入した。この規則は、政府の算定式に基づく価格以上での販売を義務付ける。国にとって公正な価値を確保し、投資を促すのが狙いだ。大手鉱山会社は、この算定価格が精製施設の購入希望価格を上回り、市場取引を停滞させていると話す。
国営鉱山会社PTアネカ・タンバン(アンタム)は、HPM価格では買い手がボーキサイトの購入を見送っていると国会議員に伝えた。同社は、4月初めに洗浄済みボーキサイトだけでなくフェロニッケルの販売もすべて停止し、国へのロイヤルティ収入やキャッシュフローに波及効果が出ていると警告した。
「買い手や製錬所は基準価格を支払う意思がなく、販売しても採算が取れない。HPMは高すぎ、企業間の価格交渉の柔軟性を奪っている」と、アンタムのニコ・カンター社長は議会公聴会で述べた。
鉱山会社と精製業者は政府に対し、HPMの見直しや長期供給契約での割引拡大、市場の変化に合わせた段階的な制度導入を求めている。国会議員は、国益を守ることを目的とした価格算定式が、かえって取引を阻害していないか各省庁に検討を求めた。
世界市場への波及
インドネシアの政策判断は世界にも影響を及ぼす。かつて中国はインドネシア産ボーキサイトに大きく依存し、年によっては輸入の大半を同国から調達していた。インドネシアが鉱石輸出を停止した後、中国の買い手はオーストラリア、ギニア、マレーシアなどに調達先を分散させた。現在、中国の輸入に占める割合はギニアが圧倒的に大きい。インドネシアが一部輸出を認める方向に転じれば、貿易の流れは再び変わる。アナリストは、インドネシア産ボーキサイト1,600万トンが海上輸送市場に供給されれば、海外で400万~500万トンのアルミナ生産につながり、現在の世界的な供給不足の一部を補えると推計する。
世界のアルミナ市場は変動が激しい。オーストラリアでは精製施設の操業障害や閉鎖が起きている。2024年にはギニアでも大手生産者による輸出停止など、操業の中断が生じた。こうした供給ショックでアルミナ価格は数年来の高値に上昇し、サプライチェーンの集中度が高まっていることが浮き彫りになった。この状況はインドネシアにとって両面がある。輸出が認められれば、旺盛な海外需要が余剰分を吸収する可能性が高い。一方、供給が逼迫した市場は、高価格を享受できる国内精製施設を建設する根拠を強める。
アルミニウム分野では、インドネシアの下流産業化の目標がEVや再生可能エネルギーの成長と交差する。アルミニウムは強度と軽さを兼ね備え、自動車、航空機、電力インフラに適している。鉱石生産、アルミナ精製、製錬用電力の供給を連携できれば、インドネシアはより付加価値の高い製品へと進む可能性がある。イナルムとエミレーツ・グローバル・アルミニウムが関わる計画に見られるように、実績ある企業との提携は、事業が資金調達を確定できれば、技術と資本を通じてこうした移行を加速できる。
ニッケルからの教訓と規制の不確実性
ニッケルの経験は、何が可能かを示している。インドネシアが国内加工を義務付けた後、ニッケルの輸出額は急増し、製錬所や関連産業への外国投資を呼び込んだ。精製品の生産増加は、電池材料のサプライチェーンの土台づくりにもつながった。政策担当者はボーキサイトでも同様の道筋を期待しており、アルミナ精製やアルミニウム金属の生産能力を拡大し、圧延・押出製品の下流製造を進めたい考えだ。
ただし、違いもある。ニッケル事業は一般に、資金調達の確定がより早かった。また、高圧酸浸出法やロータリーキルン電気炉の事業は、アルミナ精製施設より早期の投資回収が見込めることが多かった。ボーキサイト事業では、膨大かつ継続的な電力と資材が必要となる。業界関係者は、インドネシアが一時的に鉱石輸出を認めた2014年から再び規制を強化した2017年にかけての政策の揺れも記憶している。投資家や銀行は、事業リスクを評価する際にこの経緯を考慮する。大規模で資本集約型の精製施設では、規則、価格、ライセンスの明確化が決め手となることが多い。
インドネシアは資源政策をめぐり、ニッケル規制に関する世界貿易機関(WTO)での紛争など、海外で法的な摩擦にも直面してきた。政府は経済主権と国内での付加価値創出を国家目標として掲げ、戦略を堅持している。ボーキサイトに関する一貫性と透明性のある規制日程が示されれば、不確実性に伴う上乗せコストを抑え、資金調達費用を引き下げられる可能性がある。
2025~2027年の見通し
今後2年間が重要な局面となる。停滞しているアルミナ事業が融資契約を結べれば、インドネシアの稼働生産能力は2027年までにアルミナ1,000万~1,200万トンへ近づく可能性がある。そうなれば国内ボーキサイトのより大きな割合を消費でき、鉱山会社への圧力も和らぐ。市場の推計では、事業が再開し、建設が大きな遅延なく進めば、需給再均衡までの期間は18~24カ月と見込まれる。資金不足の解消が不可欠だ。選択肢として、複数の資金源を組み合わせた融資、より明確な財政優遇策、電力供給計画の改善、そして国家目標を維持しながら鉱山と精製施設の取引を可能にする国内価格規則の現実的な調整などがある。
それまでの間、生産計画の運営は難しい状態が続くだろう。2025年に承認された鉱山の生産枠は、ボーキサイト1,200万~1,500万トンを見込む。稼働中の精製施設がフル稼働するには約1,650万~1,850万トンの鉱石が必要だが、多くの工場は立ち上げ期間中、最大能力を下回って操業してきた。鉱石が精製施設に行き渡らなくなる事態も、鉱山の在庫が膨れ上がる事態も避けるため、地方当局と中央政府は緊密に連携する必要がある。将来、期間限定の輸出枠が設けられる場合も、国内の買い手を守るため、輸出量を慎重に調整しなければならない。
インドネシアの長期目標に変わりはない。未加工鉱石からアルミナ、アルミニウムへ、そして最終的には完成品へと、付加価値の高い段階へ移行することを目指している。ボーキサイト輸出禁止は、その実現に向けた手段の一つだ。戦略的な資金調達、安定した規制、信頼性の高いインフラも必要となる。政策担当者と投資家がこれらを連携させられれば、アルミニウム産業もニッケルと同じ道をたどる可能性がある。ただし、その歩みは異なる時間軸となるだろう。
要点
- インドネシアは国内加工を義務付け、より高い付加価値を国内に取り込むため、2023年6月からボーキサイト鉱石の輸出を禁止している。
- アルミナの生産能力は依然限られ、稼働中の精製施設は4カ所、年間生産能力は約430万トンにとどまり、カリマンタンでは複数の事業が遅れている。
- 精製施設の受け入れ量が鉱石生産に追いつかず、国内でボーキサイトが余剰となり、価格とキャッシュフローを圧迫している。
- 業界団体は、新たな精製施設の建設中に雇用を守り、鉱山の操業を続けられるよう、最低価格の設定や資金調達の円滑化を提案している。
- 資金調達が最大のボトルネックであり、規則の明確化と安定した電力供給がなければ、銀行は大規模なアルミナ事業への融資に消極的だ。
- 政府は2025年に国内基準価格制度を導入したが、鉱山会社は算定価格が高すぎて取引が停滞していると訴えている。
- 国営鉱山会社アンタムは、買い手が基準価格を拒んだため2025年4月にボーキサイト販売を停止したと報告し、ロイヤルティ収入や売上への影響を指摘した。
- 輸出禁止を緩和する議論が浮上しているものの、当局は国内のアルミニウム産業のサプライチェーン構築に引き続き取り組む方針だ。
- オーストラリアやギニアでの供給障害により世界のアルミナ価格が上昇し、インドネシアの政策判断の重要性が増している。
- 遅れている事業が進めば、インドネシアは2027年までにアルミナ生産能力を1,000万~1,200万トンへ拡大し、鉱石の余剰を縮小させ、より広範な産業目標を支えられる可能性がある。