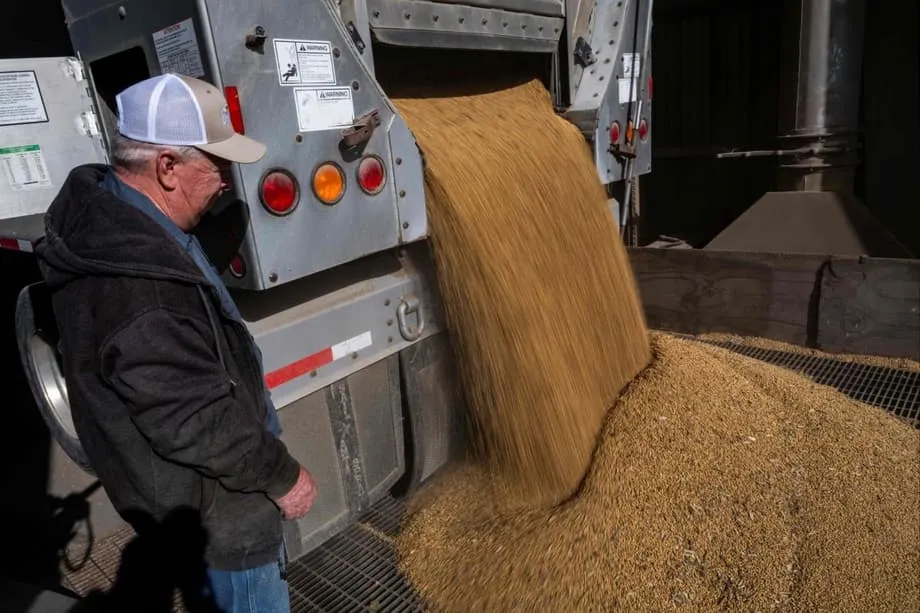
9月のデータ、大豆貿易の急変を示す
中国は9月、2018年11月以来初めて米国産大豆を輸入しなかった。一方、大豆の総輸入量は1,287万トンに達し、月間として過去2番目の高水準となった。ブラジルからの輸入は約1,096万トンに増え、全体の約85%を占めた。アルゼンチンからの輸入も約117万トンに増加し、約9%となった。関税と停滞する交渉が続く中、米国産の入荷が途絶えたことで、中国の買い手は米国の収穫期の最盛期に南米産へと調達の軸足を移した。
目次
税関統計によると、中国の9月の大豆輸入量は前年同月比で約13%増え、8月比でも約5%増加した。世界最大の大豆購入国である中国は、養豚・養鶏用飼料や食用油の生産に大豆を使い続けている。交渉の先行きが不透明で関税も続く中、中国の搾油業者や国有企業は、調達先の多様化とブラジル、さらにはアルゼンチンからの大量確保を通じてリスク管理を強化している。
いくつかの短期的な要因も、この変化を後押しした。ブラジルでは年初に豊作となり、夏の終わりまで価格競争力が維持された。アルゼンチンでは輸出税の一時停止により、割安な大豆を購入できる短い機会が生まれた。トレーダーによると、旧穀と呼ばれる米国産の前シーズン収穫分はすでに出荷されており、新穀の出荷が本格化するまでの間を埋める貨物の流れが細っていた。
北京のアナリストらは、9月に米国産の入荷が止まった決定的な要因は、依然として政策上の障壁だと指摘する。北京のキャピタル・ジンドゥ・フューチャーズのアナリスト、ワン・チェンジー氏は、関税構造が米国産大豆の出荷急停止の主因だとの見方を示した。
主な理由は関税です。通常の年であれば、旧穀がいくらか市場に入ってくるはずです
中国の買い手は、第4四半期出荷分として米国の新穀をまだ一船も予約していない。通常は9月から1月にかけて、ブラジルの新穀が港に届く前に米国産大豆を買い付けるが、買い手が11月までの南米産を確保する中、従来の調達期間は短くなっている。
中国が南米に調達先を移す理由
価格、時期、政策の要因が重なり、現在の南米偏重につながっている。ブラジルは年初の豊作で在庫が膨らみ、輸出価格が下押しされた。ブラジルレアルは比較的軟調で、中国の買い手にとってドル建て価格の競争力を高める要因となり得る。ブラジル北部の港からの輸送も、効率性と価格競争力が向上した。安定した供給を求める輸入業者にとって、こうした条件からブラジルは2025年の大半で第一の調達先となっている。
貿易を左右する関税と時期
中国は通常、米国の販売年度の初めに米国産大豆への依存を高める。しかし今年、ブラジルのトレーダーは、中国企業が南米の売り手から9月出荷分として約800万トン、10月分として約400万トンを確保したと推計している。この量は2カ月分の需要見通しの約半分を満たし、通常なら米国の農家にとって主要な販売期にあたる時期の米国産大豆への需要を押しのけている。シカゴ大豆先物は、中国の買い付け減少を織り込み、5年ぶりの安値近辺で推移している。
中国の輸入構成もここ数年で変化している。中国の農産物輸入に占める米国の割合は、2016年の約20%から2024年には約12%に低下する一方、ブラジルの割合は約22%に上昇した。アルゼンチンやウルグアイを含む南米の供給国が増えたことで、中国は政治的緊張を伴う関係にある単一の売り手への依存を減らしながら、需要を満たせるようになっている。
ブラジル、優位を拡大
8月、中国は約1,220万トンの大豆を輸入し、このうち1,049万トンがブラジル産で、全体の85%を超えた。9月も、さらに高い輸入量で同じ傾向が続いた。ブラジルは過去10年の大半にわたって世界最大の大豆輸出国であり続けている。2023年には記録的な収穫量を輸出し、世界の輸出量の半分以上を占めた。過去20年を追った調査によると、ブラジルの輸出は4倍以上に増加し、近年は輸出用大豆の約10粒に7粒が中国向けとなっている。
ブラジルの優位性は、生産規模、開拓地域での農地拡大、港湾や河川輸送網の整備によって支えられている。輸出業者はサントス、パラナグアのほか、アマゾン回廊沿いの北部ターミナルで積み込み能力を拡大してきた。中国の商品取引企業や金融機関も物流投資や長期供給契約に参加しており、需要が強い局面で中国の搾油業者が直面する不確実性を抑えている。
今季はブラジルの収穫量が減ると見込まれているものの、世界の大豆輸出に占める同国の割合は50%を超えるとの予測が続いている。価格競争力と安定した物流網により、ブラジルは中国の調達戦略の中心にとどまっている。
アルゼンチンとウルグアイも供給に加わる
大豆ミールや大豆油の加工大国であるアルゼンチンは、国内供給の改善と輸出税の一時停止による販売の採算向上を受け、9月に中国向けの大豆輸出を増やした。中国のアルゼンチン産大豆の輸入量は前年同月比約91%増の約117万トンとなった。
生産規模の小さいウルグアイも、補完的な調達先として存在感を高めている。同国の2024~2025年の収穫量は約420万トンに達し、前年を上回った。貿易関係者によると、9月から5月までの出荷分としてアルゼンチンとウルグアイから計243万トンがすでに予約されている。価格が有利な水準を保てば、中国の加工業者は2025~2026年度に両国から合わせて最大1,000万トンを購入する可能性があるという。
税関統計によると、中国は2024年9月から2025年7月までに、アルゼンチンとウルグアイから合わせて約500万トンを輸入した。追加供給は米国産の入荷がゼロとなったことによる不足を補い、搾油業者が採算を管理する余地を広げている。
価格と搾油業者への影響
南米産大豆の大量供給は一般に世界価格を押し下げるため、大豆を飼料用ミールや食用油に加工する中国の工場にとって搾油採算の改善につながる。採算が改善すれば稼働率が上がり、縮小と回復を繰り返しながらも依然として大規模な養豚群に、安定した飼料を供給しやすくなる。
米国の農家、販売機会の縮小に直面
中国は昨年、約1億500万トンの大豆を輸入し、このうち約2,213万トンが米国産だった。米国産の多くは通常、ブラジルの新穀が市場に出回る前の秋の販売期に売られる。中国の買い手が9月と10月に南米産を早期確保したことで、米国の輸出業者が従来利用してきた出荷期間は短くなった。
農家の収入は、販売時期に左右されやすい。中西部の集荷業者や農家は、販売年度の初めに中国向け輸出が見込まれる時期に合わせて保管や販売を計画する。中国の需要が手控えられると、現物価格の上乗せ幅は縮小し、先物価格も下押しされる。多くの生産者は、大豆を保管するか、軟調な市場で売るかという難しい判断を迫られている。
米国内の加工が拡大
失われた輸出需要の一部は、米国の搾油能力の急速な拡大によって吸収されている。再生可能ディーゼルの目標や加工工場への投資を背景に、米国の大豆油需要は2021年以降増加した。その結果、国内での搾油が進み、北米の畜産業向け大豆ミールの供給も増えている。アナリストは、2024~2025年度に世界の大豆輸出に占める米国の割合は30%未満にとどまると予想している。これは10年前の約40%を大きく下回る。米国は輸出先の多様化も進めており、メキシコ、エジプト、日本、東南アジアの一部で販売を伸ばしている。
ブラジルの新穀が出回る前に中国で供給不足は起きるか
夏の終わりから秋にかけて大量に入荷したものの、中国の在庫推移は来年初めに試されることになる。ブラジルの積み出しが鈍化したり、在庫が予想以上に少なかったりすれば、次のブラジル産大豆が本格的に出荷される前の2月から4月にかけて、中国の搾油業者が一時的な供給不足に直面する可能性がある。
北京のコンサルティング会社アグレーダーの創業者、ジョニー・シャン氏は、貿易協議で新たな供給を確保できなければ、供給が逼迫する可能性があると警告する。
貿易合意がなければ、2月から4月にかけて中国で大豆の供給不足が生じる可能性があります。ブラジルは大量に出荷しましたが、旧穀の在庫規模は不透明です
その場合、中国は備蓄を活用したり、飼料配合に占める大豆ミールの割合を調整したり、価格と政治情勢が許せば米国産を対象を絞ってスポット購入したりする可能性がある。天候、運賃、ブラジルの収穫の進み具合が重要な変数となる。
食料安全保障、飼料改革、国内目標
中国政府は、大豆輸入への大きな依存を食料安全保障上の弱点とみている。現行の農業第5次五カ年計画の政策文書では、大豆を含む穀物・油糧種子の自給率向上を重視している。当局は国内の大豆栽培への奨励策を拡充し、東北地方で輪作を推進してきた。土地や水の制約に加え、単収の低さもあり、短期的に国内生産をどこまで増やせるかには限界がある。
中国は家畜飼料の改革を通じて、需要の伸びを抑えることも目指している。農業省が発表した行動計画は、飼料に占める大豆ミールの割合を約14.5%から2025年までに13%未満へ引き下げることを目標とする。飼料工場では菜種ミール、落花生ミール、ひまわりミールの活用が試みられている。こうした変更が定着すれば、畜産部門のタンパク質需要を満たしながら、大豆輸入の伸びを抑えられる可能性がある。
構造的な変化や、疾病流行後に養豚生産が正常化したことから、中国の大豆輸入は近年ピークを越えた可能性があると指摘するアナリストもいる。それでも国内生産と消費の差は大きい。1月から9月までの累計輸入量は8,500万トンを超えており、飼料・油脂供給において海外産がいかに重要かを示している。
環境と持続可能性を巡る圧力
南米での大豆生産拡大は、環境面での監視を招いている。セラードでの開墾やアマゾン回廊沿いへの圧力は、規制当局や世界の買い手の懸念を高めてきた。大手食品企業や輸入業者はトレーサビリティーと監視を強化しており、欧州の新たな規則は森林破壊に関係する製品を制限している。規則への対応はコスト増につながるが、国際顧客が求める持続可能性基準を満たす、認証済みサプライチェーンへの投資を促す可能性もある。
気候の変動も計画を難しくしている。アルゼンチンでは2022~2023年の深刻な干ばつで大豆生産量が約半分に落ち込んだ一方、ブラジルの一部地域では干ばつと大雨が交互に起きている。調達先の多様化は、特定の生産国が天候の影響を受けた際に中国の選択肢を広げるが、短期的な価格変動や供給リスクを避けるのは難しい。
貿易協議と市場で注目される点
北京とワシントンの当局者はここ数週間、接触を続けており、会合も予定されている。関税の緩和や購入の約束があれば、貿易の流れはすぐに変わり得る。ワシントンの指導者らは、中国の買い付け再開が他の分野での譲歩を引き出す助けになると示唆している。一方、北京は国内需要と外交上の優先事項に合わせて購入を調整する方針を示している。
市場関係者は、シカゴ先物、中国の搾油採算、養豚群の状況、南米からの積み出しペースを注視する。冬の終わりに米国産の販売が予想外に増えれば、供給不足が顕在化しつつある兆候となる。ブラジルからの出荷が高水準で続けば、春にかけて中国の需要の大半を南米が担う可能性が高い。
要点
- 中国は9月に1,287万トンの大豆を輸入し、過去2番目の高水準となった。米国産の輸入はゼロだった。
- ブラジル産は約1,096万トンで全体の約85%、アルゼンチン産は約117万トンで約9%を占めた。
- 9月の入荷量は前年同月比で約13%、8月比で約5%増え、歴史的な高水準の輸入が続いた。
- 関税を受けて中国の買い手は米国産の貨物を避けた。北京のアナリスト、ワン・チェンジー氏も同様の見方を示している。
- 中国企業は9月と10月出荷分として南米産を早期に大量購入し、米国産の従来の輸出期間を縮めた。
- アルゼンチンでは輸出税の一時停止が販売を促し、ウルグアイの増産も調達の選択肢を広げた。両国からは5月までの出荷分として約243万トンが予約された。
- 米国の農家は価格低迷と販売期間の短縮に直面する一方、再生可能ディーゼル向けの国内搾油拡大が大豆をより多く吸収している。
- ブラジルの新穀が遅れ、貿易協議が停滞すれば、2月から4月に中国で供給不足が起きる可能性があると、ジョニー・シャン氏は警告する。
- 中国は国内の大豆生産を増やし、飼料に占める大豆ミールの割合を2025年までに13%未満へ引き下げることを目指しており、輸入の伸びが抑えられる可能性がある。
- 生産規模、物流網の整備、価格競争力を背景に、ブラジルは中国の主要な供給国であり続けている。