格安航空券が旅行を促す一方、利益率は低迷
中国人旅行者向けの国際線運賃は依然としてコロナ禍前の水準を大きく下回っており、中国の国有航空会社の回復の様相を変えている。業界データによると、多くの路線で海外行き航空券の価格は2019年を22~34%下回る水準で推移している。価格低下は旅行者の増加を促し、航空需要の回復を後押ししてきた一方、航空会社が座席1席当たりに得られる収入を抑えている。このトレードオフが、中国南方航空、中国国際航空、中国東方航空が旅客数と同じペースで収益性を回復できずにいる大きな理由だ。
目次
格安運賃は諸刃の剣だ。値下げは搭乗率の向上に役立つが、旅客1人を1キロ運ぶごとに航空会社が得る平均収入を示す旅客イールドを押し下げる。大手国有航空3社は、イールドの低迷により上半期も赤字が続いた。2020年以降、3社の累計損失は約2,060億元に上り、パンデミック中からその後にかけて損失がいかに膨らんだかを示している。夏の旅行需要の急増は追い風となったものの、航空券価格は依然として2019年と比べて力強さを欠いている。
中国人旅行者の価格への敏感さも背景にある。国内景気の減速、不動産不況の長期化、消費者の慎重姿勢を受け、多くの旅行者がより安い選択肢を探したり、所要時間と費用の面で競争力がある場合には鉄道に切り替えたりしている。そのため、国内の主要路線や近距離国際線の多くで、航空会社が価格決定力を取り戻すのは難しくなっている。
夏に業績改善も、勢いはすぐに失速
中国の航空会社にとって通常は最も繁忙となる第3四半期には、待望の追い風が吹いた。中国国際航空の第3四半期純利益は41億4,000万元となったが、前年同期をわずかに下回った。中国東方航空は3四半期連続の赤字から脱し、35億3,000万元の黒字を計上した。中国南方航空の第3四半期利益は38億4,000万元となり、前年同期の実績を上回った。保有機数と旅客数で国内最大の中国南方航空は、四半期売上高が過去最高の514億元に達し、純利益は前年同期比20%増加したとも発表した。これはおなじみのパターンだ。夏の繁忙期には利益を確保できても、通年では赤字に終わる年がある。
市場が閑散期に入ると、運賃上昇の勢いは急速に弱まった。1週間にわたる国慶節休暇中、国内線の平均片道運賃は約910元と、前年同期比で約10%上昇した。休暇後は運航便数と運賃が低下。10月13~19日の国内線平均運賃は約768元となり、前月の水準を約12%下回った。こうした季節による急変動は、通年での持続的な収益性が、夏の繁忙期以外に航空会社がどのような運賃を設定できるかに左右される理由を浮き彫りにしている。アナリストは、秋冬の損失が抑えられれば、大手3社は2025年に黒字化する可能性があると指摘する一方、旅客イールドの低迷と激しい競争が逆風になるとしている。
満席でもイールドが低迷する理由
イールドは単純な概念だが、その影響は大きい。航空会社が旅客1人を1キロ運ぶごとに得る収入を測る指標だ。運賃の下落がコストの低下を上回れば、機内が満席に見えてもイールドは縮小する。中国では複数の要因がイールドを低く抑えている。航空会社は回復する需要を取り込もうと、座席供給を急速に増やした。多くの旅行者は今も割安な運賃を探している。短距離・中距離では高速鉄道や格安航空会社との競争が激しい。こうした圧力は、いち早く運航が再開・拡大した国内線や近隣諸国への国際線で特に顕著だ。
供給拡大が価格決定力を上回る
中国発着の国際線供給は2019年の約85%まで回復したが、この数字だけでは重要な違いが見えない。外交上の摩擦や厳しい二国間の運航制限を背景に、北米路線の運航規模はコロナ禍前の3分の1にも届いていない。航空会社は、需要を回復しやすい北東アジアや東南アジアの短距離路線に座席を大量投入してきた。その結果、人気都市間路線では競争が激化し、運賃が下押しされている。中国と韓国を結ぶ路線は分かりやすい例だ。ビザ免除や団体旅行の後押しを受け、この路線の供給はコロナ禍前の約105%まで回復した。アナリストは、こうした政策は旅行者数を押し上げるものの、利益に直結するとは限らないと警告する。団体旅行は価格に敏感で、供給過剰の路線では航空会社が大幅な値引きをする傾向があるためだ。
国内競争と鉄道との競争
中国国内では、航空会社が旺盛な潜在需要を取り込もうと年間を通じて座席供給を増やした。閑散期に入ると、連休のピークが過ぎた後に運賃が下落するなど、迅速な調整が行われている。10月中旬の国内線平均運賃は700元台後半まで下がり、季節的な需要減と市場の供給過剰の両方を反映した。多くの幹線で高速鉄道が航空運賃に継続的な圧力をかけており、特に鉄道の所要時間が競争力を持つ区間で影響が大きい。フルサービス航空会社は、レジャー市場への参入を強め、大手3社より早く黒字に戻った民間格安航空会社との競争も激化している。需要の多いレジャー路線で格安航空会社が価格相場を主導すると、既存大手はシェアを守るため値下げに追随することが多く、その市場全体でイールドが押し下げられる。
国際線ネットワークの回復が市場を再編
中国の航空規制当局は、2025~2026年の冬春期に路線網がさらに拡大するとの見通しを示している。中国民用航空局(CAAC)は、旅客・貨物便が週約11万9,500便となり、前年から小幅に増えると予想。国際線は前年同期比で10%超増加する見込みだ。191社の航空会社が運航する旅客便は中国と83カ国を結び、貨物路線は49カ国に拡大する。路線網は新たな方面へ広がりつつある。インドとの旅客便は5年ぶりに再開する見通しだ。航空会社はオマーンやアルゼンチンへの新路線を開設し、パナマ、チリ、スイスへの貨物便も拡充する。
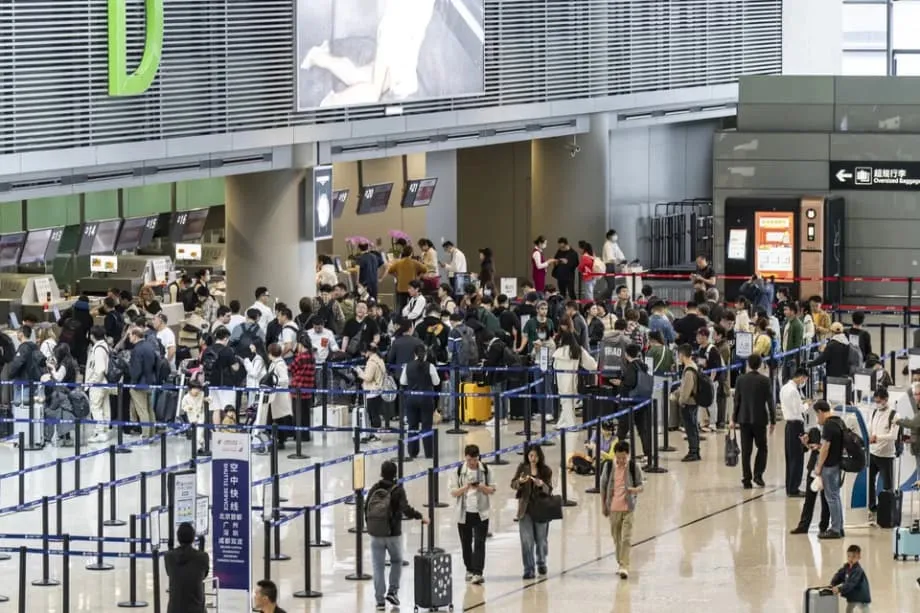
北京の主要2空港は、ネットワークの変化をよく示している。中国の主要ハブ空港が扱う国際旅客便の割合は高まっており、航空会社はより多くの地域拠点に運航を分散させている。中国南方航空は大興発ドーハ行きの運航を開始した。中国東方航空はマスカットへの直行便を開設し、バリ島、フーコック島、神戸、札幌への便を増やす計画だ。中国国際航空は今期、国際・地域路線127路線を含む452路線を運航する予定で、1日当たりの便数は約1,725便、供給座席数は前回の冬春期ダイヤから13%増える。北京首都国際空港の運航担当者は、今後数カ月について、安定しながらも拡大が続くとの見通しを示した。
同空港の運航管制センターの幹部、何亜偉氏は、ネットワークの拡大により、1日の就航先が過去最多を更新すると述べた。
今期は安定した成長を見込んでいます。トビリシとアブダビへの新路線により、就航先は合計212カ所となります。
路線や座席の増加は利便性を高め、時間の経過とともに新たな需要を掘り起こす可能性がある。短期的には供給が増えるため、需要が供給拡大に追いつくまで運賃が抑えられることもある。この緊張関係が、大手3社の価格設定をめぐる課題の中心にある。
コスト、燃料、機材が2025年の収益を左右
世界の航空業界を取り巻く環境には、追い風と新たな制約の両方がある。国際航空運送協会(IATA)は、2025年の航空会社の収益性が改善し、業界全体の売上高が過去最高の約9,790億ドルに達する一方、純利益は約360億ドルになると予測している。主な追い風は、ジェット燃料価格が2024年比で13%下落するとの見込みで、航空会社の損益計算書で大きな割合を占める燃料費が軽減される。旅客搭乗率は過去最高の84%に達する見通しだ。それでもIATAは、燃料費の低下と競争の激化が航空券価格に反映されるため、2025年の旅客イールドは約4%下落すると予想している。貨物収入は過去2年間のピークと比べて軟化する可能性が高く、保護主義的な貿易措置も貨物イールドを圧迫している。
IATAのウィリー・ウォルシュ事務局長は、見出し上の利益額とは裏腹に、航空会社の利益率がいかに薄いかを強調している。
360億ドルの利益は大きく聞こえますが、旅客1人・1区間当たりでは約7.20ドルに相当します。そのため、航空会社は新たな税金や料金の引き上げ、需要の急減に弱いのです。
燃料以外のコスト動向も重要だ。持続可能な航空燃料の生産量は倍増する見込みだが、総燃料使用量に占める割合はごくわずかにとどまり、従来のジェット燃料よりも高価な状態が続く。世界の航空機の受注残は1万7,000機を超え、納入の遅れが機材更新計画を滞らせている。中国の航空会社にとって、こうした追い風と逆風が入り交じる状況では、2025年に燃料費の低下が助けになる一方、イールドが下がればその効果の一部が相殺される可能性がある。長年の赤字を経て、財務体質の立て直しは依然として優先課題だ。フラッグキャリアの中国国際航空は、最大200億元を調達するA株の第三者割当増資を計画していると発表。債務返済と資本強化を目指す。こうした財務施策により、航空会社は収益が見込める路線で供給を増やし、より効率的な航空機に投資する余地を広げられる。中国東方航空がナローボディー機C919のローンチカスタマーとして早期に導入したことは、国内機材の更新が徐々に進んでいることを示している。これにより幹線の単位コストは時間とともに改善する可能性があるが、導入ペースは生産枠に左右される。
格安運賃が旅行者と投資家に意味すること
閑散期や、北東アジア・東南アジアの一部など供給が特に豊富な路線では、旅行者はお得な運賃を見つけやすいだろう。中国と北米を結ぶ路線は供給が限られているため、大幅な値引きは引き続き地域路線や、連休のピークを外れた国内市場に集中する見通しだ。国慶節や冬休みの時期には運賃が上がり、その後また下がることが多い。繁忙期を避けたり、週の半ばに旅行したりできる乗客は、多くの市場で2019年の基準を下回る運賃と、豊富な空席を引き続き利用できる。
投資家の関心は、単純な輸送量の伸びから価格の質へと移りつつある。注目すべき指標は、旅客イールド、供給過剰路線での運航規模の管理、長距離線と地域路線の構成、債務削減の進捗などだ。座席の追加料金や提携クレジットカードなどの付帯収入は、基本運賃のイールド低下を補い、ロイヤルティープログラムの強い航空会社には上振れ余地をもたらす。特に年末の電子機器の出荷ピークには、貨物が季節的な収益を支える可能性があるが、運賃は過去の高水準から落ち着きつつある。第3四半期の業績は需要の底堅さを示したものの、中国の国有航空会社が持続的な利益回復を実現できるかどうかは、運賃の改善、慎重な路線計画、継続的なコスト管理にかかっている。
要点
- 中国人旅行者向けの国際線運賃は2019年を約22~34%下回っており、需要を押し上げる一方でイールドを圧迫している。
- 中国南方航空、中国国際航空、中国東方航空は上半期も赤字で、3社の2020年以降の累計損失は約2,060億元に達した。
- 2025年第3四半期は利益が改善し、中国国際航空は41億4,000万元、中国東方航空は35億3,000万元、中国南方航空は38億4,000万元の利益を計上した。
- 中国南方航空は第3四半期の売上高が過去最高の514億元となり、純利益は前年同期比20%増えたと発表した。
- 国慶節の週には国内線平均運賃が約910元となったが、閑散期の始まりとともに下落し、10月中旬には約768元となった。
- 国際線の供給は2019年の約85%まで回復した一方、中国と北米を結ぶ路線はコロナ禍前の3分の1を下回っている。
- 中国と韓国を結ぶ路線の供給はコロナ禍前の約105%に達した。アナリストは、旅行者数が増えても供給過剰で運賃が低く抑えられると警告する。
- 中国民用航空局(CAAC)の2025~2026年冬春期ダイヤでは、週約11万9,500便を計画。国際線は2万1,000便超となり、複数の新路線が開設される。
- IATAは2025年の世界の航空会社の純利益を約360億ドルと予想する一方、イールドは約4%低下し、ジェット燃料価格は約13%下落すると見込む。
- 中国国際航空は債務返済と資本強化に向けて最大200億元の調達を計画しており、航空会社は路線拡大と財務再建の両立を図っている。