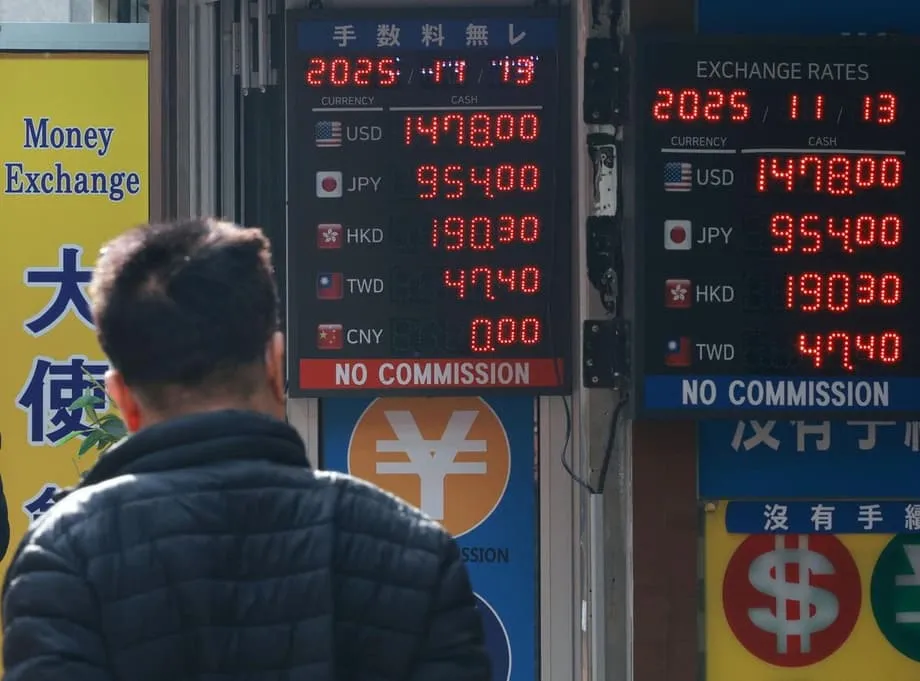
円安がウォンを揺さぶる理由
韓国ウォンは木曜日、再び下落圧力にさらされた。午前の取引では一時、1ドル=1,470ウォンを上回り、その後は1,467.7ウォン近辺で落ち着いた。日中の安値は1,475.2ウォン前後に達し、世界情勢が落ち着かなければ、市場が心理的に重要な1,480ウォンを試す可能性があるとの見方が取引現場で再燃した。今回の変動は単独で起きたわけではない。日本円は1ドル=155円台半ばまで下落し、約9カ月ぶりの安値をつけた。その下落はアジアの通貨全体に波及した。米国債利回りが高止まりし、投資家が海外市場でドルの買い持ちを増やすなか、地域全体でドル需要が高まっている。
目次
その要因の一つは、ソウルの制御が及びにくいところにある。東京では、成長重視の歳出と緩やかな利上げを優先する新たな政策方針への期待から、日本の利回りが比較的低く抑えられている。日米金利差が大きく開いているため、円は保有通貨としての魅力が薄れ、資金調達通貨としての魅力が高まっている。投資家が円を借り入れ、より利回りの高い他の資産に投資すれば、円には下落圧力がかかる。同じ資金の流れが、ウォンに対するドル高につながることもある。
韓国国内の動きも圧力を強めている。韓国の投資家は海外資産への配分を増やしており、短期的なドル需要を押し上げている。米国で計画されている投資パッケージを含め、大規模な対外投資の確約をめぐる不透明感も、為替管理を難しくしている。市場関係者は、円安が続けば相場の変動も続く可能性が高いと指摘する一方、近くには複数の下支え要因があるとしている。トレーダーは、韓国最大級の機関投資家の一つが為替ヘッジを強めるとみられる水準や、韓国銀行が過度な変動を抑えるとのシグナルに注目している。
円安を促す要因
円とドルの相場を左右する主な要因は4つあり、現在はいずれも円安を示している。第一は金利差だ。米連邦準備制度理事会(FRB)はインフレ抑制のため高金利を維持し、経済成長も底堅い。一方、日本銀行(日銀)は金融引き締めに向けて慎重に歩みを進めてきた。マイナス金利を解除した後も、日銀の政策金利はほぼゼロにとどまっている。この大きな金利差が、低金利の円を借りて、より利回りの高い債券や他の資産を買うキャリートレードを誘っている。第二は、日銀が過去に実施した量的緩和とイールドカーブ・コントロールだ。国債の大量購入が長年続いた結果、日銀のバランスシートは非常に大きくなり、国内利回りは押し下げられた。より高い利回りを得られる選択肢があるなか、こうした遺産は今も円の魅力を弱めている。
第三の要因は経済成長だ。人口動態などを背景に、日本の成長トレンドは米国より弱く、日銀が急速に金融引き締めを進めるとの期待を抑えている。第四は貿易だ。かつて安定していた日本の貿易黒字は、米ドル建てのエネルギー輸入に圧迫され、縮小している。エネルギー価格が上昇すると、燃料の支払いに必要なドルの購入が増え、円安につながることがある。こうした要因が重なり、今年の大半を通じて円安基調が続いている。
東京の新政権からのシグナルも影響している。高市早苗首相は、成長重視の財政政策と慎重な利上げを支持する助言者を登用してきた。市場はこれを、少なくとも円安が安定を脅かすまでは、円安を容認する姿勢と受け止めている。日本は過去に急激な変動を抑えるため介入したことがあるが、投資家は大規模な措置に先立って警告や発言の強化があると見ている。円は最近、ユーロに対して新たな安値をつけ、ドルに対してもおなじみの安値圏を試している。
日本の財務相は、家計や中小企業にとっての痛みを認めている。為替市場の安定が必要だと強調したうえで、片山さつき財務相は通貨安によるコスト上昇について述べた。
円安のマイナス面が、より明確になってきている。
この率直な見方は、日本の統計にも表れている現実を反映している。円安になると、ドル建て輸入品の日本での価格が上がり、生産者物価、そしてその程度は小さいものの消費者物価を押し上げる。企業はヘッジを行い、コストの一部を吸収できるため、店頭価格への転嫁は抑えられる。それでも、円安が続けば、価格を抑えながら利益率や賃金を守ることは難しくなる。
ウォンが円に連動しやすい理由
ウォンと円はしばしば同じ方向に動く。両国の経済は自動車、電子機器、機械の分野で競合している。円が下落すると、日本の輸出企業は価格を引き下げたり、利益率を下げたりしても競争力を維持できるため、韓国の競合企業にも対応が迫られる。投資家はこの競争関係に注目し、両通貨を同じグループとして扱いがちだ。こうした行動上の近道は、経済の基礎的な結びつきが強くなくても、両通貨の連動を増幅させることがある。
相関データにも、このパターンが表れている。地域通貨ペアを追う市場ストラテジストによると、円とウォンの90日相関はここ数週間で強まり、3月下旬の0.21近辺から0.58前後に上昇した。より長期で見ると、新興アジア通貨のなかでウォンは円との結びつきが特に強い。今年の変化は、とりわけ目立っている。ウォンはパンデミック後の長い期間、人民元とほぼ連動して取引されていたからだ。年後半に人民元が安定すると、市場の関心は再び円に向かった。
ソウルの当局者もこの動きに注目している。韓国銀行の10月の金融政策会合の議事要旨では、実体経済や金融面の結びつきに違いがあるにもかかわらず、市場参加者は日本と韓国を似たアジアの国として一括りにすることが多いと認めた。この見方は、トレーダーのヘッジ方法を左右するため重要だ。地域リスクを管理するポートフォリオ運用者は、他のアジア資産へのエクスポージャーを相殺するため、流動性の高い円を代替指標として使うことがある。こうした方法でヘッジしたり、エクスポージャーを増やしたりすれば、韓国の国内指標が底堅くても、ウォンは円と連動して動く可能性がある。
ソウル市場の重要水準と政策対応
市場では二つの目安が意識されている。第一は1ドル=1,480ウォン近辺で、過去の急騰局面では上値抵抗線となった水準だ。現物相場がこの水準に近づけば、ヘッジに伴う資金の流れが増えるとトレーダーは見ている。世界最大級の資産保有者である韓国国民年金公団は、海外への長期投資に伴う為替リスクを管理する傾向がある。大規模なファンドが節目付近でヘッジを増やすと、エクスポージャーのバランスを取るため、一部のドルを売ってウォンを買う必要がある。これは節目に向けた上昇を鈍らせ、日々の変動を抑える可能性がある。
第二の目安は、急激な変動に対する韓国銀行の許容度だ。中央銀行は固定相場を設定していないが、無秩序な変動を抑える責務を負っている。当局は相場の平滑化措置や流動性支援を通じて、一方向に偏った市場の動きを抑えることができる。李昌鏞総裁は、変動がファンダメンタルズからかけ離れれば対応する意向を示している。
過度な変動の兆候が確認されれば、介入する用意がある。
政策の調整も重要だ。最近公表された韓米のファクトシートは、両国の経済プロジェクトに伴う資金需要と、外国為替市場の安定維持を両立させるための措置を示した。文書によると、韓国が年間に拠出を求められる額は200億ドルを超えず、市場への負担を最小限に抑えるため、公開市場以外でドルを調達するよう最大限努める。また、市場が不安定になった場合には、資金拠出の時期を調整できる。こうした指針は、緊張時に公共部門のドル買いが日々の流動性を圧迫するとの懸念を和らげ、当局に資金の流れを分散させる選択肢を与える。
ドル高、資金調達の逼迫とアジアの情勢
日本と韓国に限らず、アジアの多くの国・地域が、再び勢いを増した米ドルへの対応を迫られている。米国の安定した経済成長と根強いサービス価格のインフレを背景に、米国債利回りは高水準を保っている。FRBの利下げペースも、かつて投資家が想定していたより遅い。結果として、アジアとの金利差はドル資産に有利な状態が続いている。円から人民元、ルピーに至るまで、今年は各通貨が下落し、中央銀行は成長支援と輸入インフレのリスクとの間で難しいかじ取りを迫られている。
短期的な資金調達の逼迫も、相場に新たな影響を及ぼした。アナリストは、政府支出の変化や大手テクノロジー企業による旺盛な資金需要に関連して、米ドル流動性がひっ迫していると指摘している。FRBの常設レポファシリティの利用は一時増加しており、資金市場が引き締まった兆候とされる。資金調達の逼迫が長続きすることはまれで、財政上のボトルネックが解消したり、中央銀行がオペレーションを調整したりすれば緩和する可能性がある。その場合、ドルを機械的に押し上げてきた要因の一部は弱まるだろう。
韓国の債券・株式市場では、通常とは異なる動きが見られた。株価が底堅さを示す一方で、国債利回りと為替相場がともに上昇した。ストラテジストは、この動きを信用不安ではなく、韓国銀行の今後の政策方針をめぐる期待の変化によるものとみている。政策見通しへの信頼が落ち着き、短期的なドル資金調達環境が改善すれば、利回りと為替相場はいずれも安定する傾向がある。
ウォン安の恩恵を受ける企業と負担を負う企業
通貨安は、韓国経済の一部を押し上げる可能性がある。輸出企業は海外売上高を国内に持ち帰る際、為替換算による増収効果を得る。また、競合企業に対する価格競争力も高まる。半導体など、景気循環の回復局面にある分野にとっては、追い風となるタイミングだ。半導体のドル建て価格が上昇すれば、ウォン安は世界市場で販売する大手メーカーの売上高と利益の伸びを増幅させる可能性がある。
一方、マイナス面はエネルギーや食料の輸入負担に表れる。韓国は燃料の大半を輸入しており、原油はドル建てで取引される。ウォン安は精製会社、航空会社、家計のコストを押し上げる。韓国の消費者物価への転嫁は、輸入企業のヘッジ、小売業者間の競争、政府の政策など、多くの要因に左右される。韓国銀行は成長を損なわずにインフレ圧力を抑えようとしているが、通貨安が何カ月も続けば難しい課題となる。世界の原油価格が一定の範囲内で推移するか下落すれば、ウォン安によるインフレへの影響は小さくなり、輸出への追い風が勝る可能性がある。
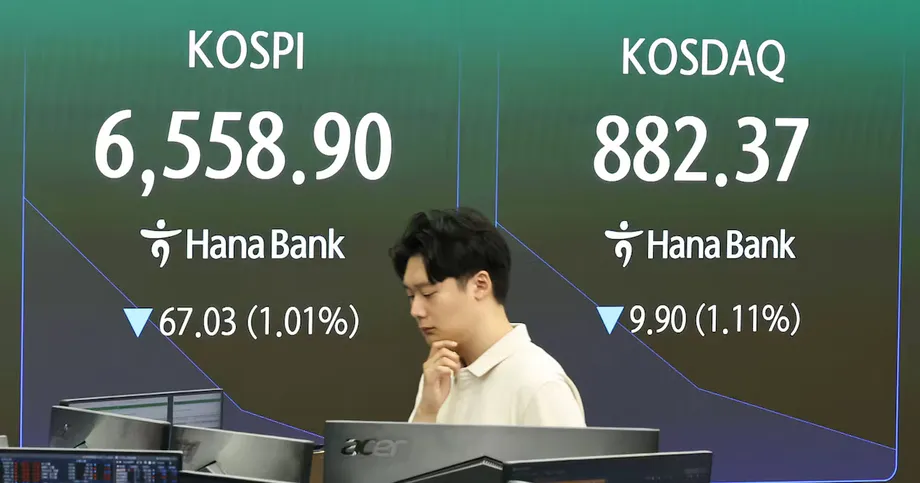
株式ストラテジストは、状況の見極めが重要だと指摘する。米国の利回り上昇が成長の前向きな見通しを背景とするドル高の場合、海外投資家は年初来の上昇が大きいアジア市場で利益を確定することが多い。こうした利益確定売りは、KOSPIやKOSDAQの重荷になり得る。資金調達の逼迫が和らぎ、金利見通しが落ち着けば、海外資金が戻る可能性がある。その場合、ウォン安が続いていても、株式相場の持続的な下落を招かず、輸出企業の追い風となり得る。
日本の円相場の動きが地域に与える影響
日本の経験は、為替変動が企業と家計に異なる影響を及ぼす理由を説明する助けになる。近年、為替相場の変動は、特に輸入投入財を中心に国内物価へより明確な影響を与えている。日本の価格転嫁に関する研究によると、2021年以降、為替変動と生産者物価との関連は、消費者物価との関連より強まっている。2021~2024年の為替変動の影響を、生産者物価ではおよそ0.023、消費者物価では約0.005とする推計もある。ヘッジ戦略や競争圧力、利益率を緩衝材として使うことが消費者への転嫁を抑えているが、円安が続けばコストを吸収するにも限界がある。
貿易の決済通貨も重要だ。アジアの貿易の多くは、取引相手のいずれも米国ではない場合でも、米ドル建てで決済される。この支配的な通貨慣行により、円安になると、日本の買い手にとってドル建て輸入品のコストが上がる。輸出の請求価格がほとんど変わらなくても、投入コストは上昇する。輸出では、日本企業が買い手側の通貨で価格を設定することが多く、為替変動が販売価格に及ぼす影響は遅れたり、弱まったりする可能性がある。
産業構造も影響する。数十年前、円安は、国内で生産した製品の輸出比率が高かったため、日本の実体経済にとって明確なプラスだった。現在、多くの日本メーカーは海外子会社を通じて生産している。円安の恩恵は、訪日観光客の増加や海外収益の円換算額の増加により多く表れる一方、輸入価格の上昇による悪影響は広く及ぶ。この組み合わせが、アジア各地の競争環境を形作っている。日本企業が市場シェアを守ろうとすれば、韓国の同業他社にとって価格競争は一段と厳しくなる。
通貨安定につながる要因
最近の相場変動を止めたり、反転させたりする道筋はいくつかある。米国の景気が減速すれば、米国債利回りが低下し、ドル高が和らぐ可能性が高い。FRBの利下げ観測が強まり、キャリートレードの魅力が薄れれば、円は反発し、ウォンへの圧力も和らぐ可能性がある。景気後退への懸念がなくても、米国の利回りが緩やかに低下すれば、ドル需要が落ち着き、変動も小さくなるだろう。
東京の政策転換も影響する。日銀が利上げのペースを速めると示唆したり、財務省が無秩序な円安を抑えるため介入したりすれば、円は上昇する可能性がある。介入は、ファンダメンタルズの変化に沿う場合や、市場が消化しきれないほど変動が速い場合に最も効果を発揮する。多くの投資家は、東京が重視するのは具体的な水準よりも円安の進行速度だとみているが、市場では節目となる水準が話題になりがちだ。
ソウル側では、経済指標の安定と明確な情報発信が支えとなる。韓国の第3四半期の成長率は市場予想を上回り、米国との金利差は縮小し、半導体輸出も回復している。当局は変動を管理する方針も明確にしてきた。直近の取引では、口先介入や実務上の支援が、日中の安値からウォンを押し戻す助けとなった。両国のプロジェクトに伴う公共部門のドル需要について、時期を分散し、公開市場以外での調達を進めるとの指針も、安定要因となっている。こうした支えがあることから、多くの投資家は、世界的なドル高が再び加速しない限り、1,480ウォンが容易には超えられない上値抵抗線になるとみている。
要点
- ウォンは一時、1ドル=1,470ウォンを上回り、日中の安値は1,475.2ウォン前後に達した後、1,467.7ウォン近辺で取引を終えた。
- 円は1ドル=155円台まで下落し、約9カ月ぶりの安値をつけたことで、ウォンとの連動圧力が強まった。
- 日米金利差の拡大、キャリートレード、東京の成長・政策見通しが円安を維持している。
- 円とウォンの90日相関は0.58前後まで上昇し、新興アジアでも特に強い結びつきの一つとなった。
- トレーダーは1,480ウォンの水準、韓国の大手機関投資家によるヘッジの可能性、変動を抑える韓国銀行の対応に注目している。
- 日本の財務相は、輸入コストの上昇を受け、円安のマイナス面がより明確になっていると警告した。
- ドル高、短期的な資金調達の逼迫、政策をめぐる不透明感が、地域の通貨変動を増幅させている。
- ウォン安は輸出企業や半導体の景気循環を後押しする一方、エネルギーや食料の輸入コストを引き上げ、インフレリスクを高める。
- 安定要因には、韓米金利差の縮小、堅調な経済指標、公共部門によるドル調達の分散、米国の利回りや日銀政策の変化の可能性がある。