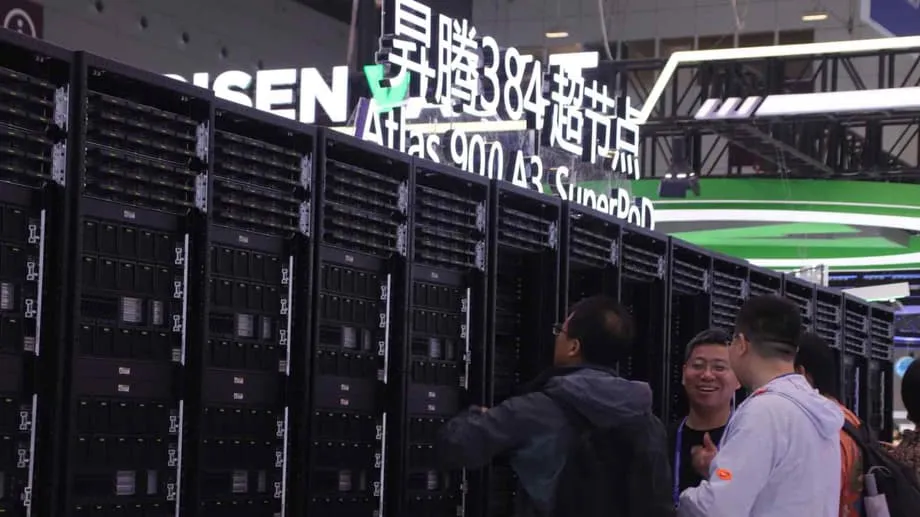
ファーウェイの新たな半導体ネットワークの実態
ファーウェイと関係する半導体企業群は、中国各地で買収や工場建設、生産能力の拡大計画を加速させている。スマートフォン向けプロセッサーからデータセンター向けAIアクセラレーターまでを支える、国内完結型の半導体サプライチェーンを築くことが狙いだ。この取り組みは、工場建設や材料・半導体製造装置への投資急増に表れている。また、これまで個別に活動していたサプライヤーを束ねる統括役として、ファーウェイの役割も強まっている。
目次
対象分野は幅広い。半導体製造の中核装置、フォトレジストや特殊化学品、パッケージング・検査装置のほか、設計図をチップに変換するために必要な電子設計自動化(EDA)ソフトウェアにも及ぶ。深センでは、ファーウェイと緊密な提携先に関係する3拠点の建設が、市の支援を受けた資金調達を背景に進んでいる。ファーウェイが1つの施設を運営し、半導体製造装置メーカーのSiCarrierとメモリーメーカーのSwaySureが残る2拠点を運営する。人材やノウハウが拠点間を行き来し、共通のプロセス開発や問題解決を可能にしている。
建設の背景には、2019年に米国の輸出規制対象となって以降、勢いを増した投資計画がある。公表された集計によると、ファーウェイと関連ファンドは半導体関連企業60社超に投資してきた。傘下企業は現在、国内の競合企業を統合し、生産能力を拡大するとともに、輸入部品に代わる製品の投入を進めている。Mateシリーズのような主力スマートフォンや、Ascend AIプロセッサーなどのデータセンター製品向けの供給を確保し、海外の供給網の要衝への依存を減らすことが目標だ。
ファーウェイが半導体サプライチェーンを再構築する理由
輸出規制により、中国の買い手は先端ロジック半導体、AIアクセラレーター、半導体製造装置、設計ソフトウェアの購入を制限されている。米国は2019年以降、規則を数回強化し、高帯域幅メモリーや新型AIモデルなどを対象に加えた。日本やオランダの主要パートナーも、リソグラフィー装置などに対する規制で足並みをそろえた。今年、台湾もファーウェイと中芯国際集成電路製造(SMIC)を、機微技術の取引に承認が必要な企業のリストに加えた。この措置により、かつて台湾から中国の顧客に供給されていた半導体設計支援や特殊材料の調達が難しくなっている。
制約を受け、ファーウェイは中核的な調達品の置き換えや開発ルートの変更を迫られた。規制前はインテル、クアルコム、ブロードコム、TSMCに依存していた。規制が本格化すると、ウェハー製造のSMICやディスプレーのBOEテクノロジーなど、国内サプライヤーとの連携を深めた。ソフトウェア面では、Googleのモバイルサービスをプリインストールできなくなったことを受け、代替となるHarmonyOSを拡充。また、収益源を多様化するため、クラウド事業や法人向けサービスも強化した。
北京は政策と資金面でこうした動きを後押しした。国家集積回路産業投資基金(ビッグファンド)や現行の5カ年計画を含む国家プログラムが、リソグラフィー、材料、先端パッケージング、設計ソフトウェアに資金を振り向けている。指導部の人事を通じて、科学技術分野の意思決定も中央に集約された。こうした状況の中、ファーウェイは通信分野の有力企業からサプライチェーンの調整役へと転じ、装置メーカー、材料企業、半導体設計会社を自立を目指す共通の供給網に組み込んでいる。
現場で進む工場建設の実態
深センでは、ファーウェイと提携先に関係する3施設が、相互に供給し合うことを想定して設計されている。ファーウェイはスマートフォン向けプロセッサーとAscend AIチップを目指す生産ラインを運営する。SiCarrierはウェハー製造装置とプロセスエンジニアリングを担い、SwaySureはメモリーに注力する。市の資金支援を受け、必要に応じて人員が各拠点を行き来する。単一の垂直統合型工場というより、中央のプログラム事務局のもとで専門サプライヤーが連携する社内ネットワークに近い構造だ。
技術面では、使用が制限されている極端紫外線(EUV)リソグラフィーではなく、国内で利用できる深紫外線(DUV)リソグラフィーを活用する。DUVでは1回の露光で最小の回路パターンを描けないため、複数回のパターニングを行い、パターンを複数の位置合わせされた工程に分割する必要がある。ファーウェイは自己整合4重パターニングに関する特許を取得した。この手法ではスペーサーと慎重なエッチング工程を使い、DUVで非常に細い線を形成する。7ナノメートルなどの世代で見られる微細な寸法に到達できる一方、コストが上がり、歩留まりや生産性の管理も難しくなる。
設計ソフトウェアも重要な要素だ。電子設計自動化(EDA)は、半導体の設計を特定の製造プロセスに合ったレイアウトに変換する一連のツールを指す。主要製品の多くは米国発で、ライセンスに制限が課されている。国内メーカーはDUVベースのプロセス向けに不足を補おうとしている。SiCarrierと関係するQiyunfangは最近、独自の知的財産を持つEDA製品を2種類発表した。ファーウェイは自社のニーズに合わせてこうした設計フローの検証と調整を進め、規制対象となる輸入ツールを段階的に置き換えているとみられる。
材料と検査分野も並行して進展している。リソグラフィーで使う感光性コーティング材のフォトレジストは、供給上のボトルネックとなってきた。ファーウェイが少数株を保有する江蘇HHCK先進材料は、生産量を拡大し、対応範囲を広げるため国内競合企業を買収した。化学品では、世界大手と競合できる一貫供給企業として、珠海Cornerstoneの事業拡大をファーウェイが支援している。後工程では、Maxone Semiconductorが、ウェハーと検査装置をつなぐ精密治具であるMEMSプローブカードの世界上位企業に成長した。ファーウェイ傘下のハッブルが大きな株式を保有する。Maxoneは、地元市場で調達した資金を使い、なお輸入に頼る部材の国産化を進めるとともに、中国の大手半導体設計会社、ファウンドリー、組み立て・検査の受託企業を含む顧客向けに生産を拡大する計画だ。
投資の広がり
ファーウェイの投資部門は2019年以降、幅広いサプライヤーに資金を投じてきた。ハッブルは、輸出規制で表面化した不足を補う装置、材料、検査関連企業に出資している。ファーウェイが少数株を保有するVertiliteは、通信機器やデータセンターネットワークを支える光学・パワーエレクトロニクス向け化合物半導体の新工場を稼働させた。Shanghai WinsceneとAerotechは、高速インターコネクトや半導体装置のサブシステムを支える光電子工学とモーションコントロールの生産を拡大している。電子材料やフォトレジストでも、地場企業が競合を買収し、規模とプロセス技術の幅を広げる動きが出ている。
投資の進め方には一貫性がある。ファーウェイは少数株の取得でリスクを分散し、必要に応じて技術者を共有したうえで、地元企業が事業を成熟させるのに必要な発注量を確保する。ボトルネックが生じると、関係企業は買収や的を絞った研究開発で不足を埋める。こうした手法は、材料、フォトレジスト、EDA、製造装置の各分野で確認できる。コンピューティング分野では、ファーウェイはAscend AIアクセラレーターとサーバー向けCPUの開発を続け、リソグラフィーの制約下で性能を高めるため先端パッケージングにも投資している。中国では、オープンな命令セットであるRISC-Vの採用も進んでおり、大手インターネット企業がライセンス上の障壁を避けられるツールチェーンやOSを構築している。
ファーウェイの計画を左右する制約
EUVは依然として利用できず、この現実があらゆる計画を左右している。DUVを用いた複数回のパターニングで微細化は可能だが、露光回数や工程が増え、コスト上昇と歩留まり低下につながる。先端部材の多くは、大規模生産における代替がなお難しい。高帯域幅メモリー、一部のパッケージング用フィルム、先端計測装置、最先端の成膜装置は、依然として海外メーカーが市場を支配している。国内の代替品は進歩しているものの、複雑な装置や材料を予定通りに量産へ移行するのは容易ではない。
AI分野の技術基盤も課題だ。高性能アクセラレーターの成功には、成熟したソフトウェア環境が欠かせない。エヌビディアは長年にわたりCUDAを構築し、コンパイラーやライブラリー、開発者の利用習慣を含む強固な基盤を築いた。ファーウェイなど中国企業は、自社チップに最適化したコンパイラーやフレームワークを開発しており、省をまたいで計算資源を集約する国家的なコンピューティング計画もそれを支えている。進展はあるものの、開発者の移行には時間がかかる。新たな輸出規制が導入されれば、仕様やサプライヤーの急な変更を迫られる可能性もある。そのためファーウェイは計画の一部を公表せず、個別の技術革新に注目が集まらないよう、提携先を通じて事業を進めている。
世界のサプライチェーンへの影響
半導体市場は、重なり合いながらも地域ごとに分かれた陣営へと分裂しつつある。ファーウェイの事業拡大により、中国は国内の装置や材料で成熟世代や中位のロジック半導体を支えられる、より包括的なエコシステムを整えつつあり、先端製品ではDUVの限界を押し広げている。世界の企業は納期の長期化やコンプライアンス審査の厳格化に直面し、各国の規則に対応するため、現地調達の部品表が必要になる。調達担当者は、部品に規制対象品が含まれているか、また供給企業が米国、台湾、欧州の制裁リストに掲載されていないかを把握する必要がある。
米国の半導体メーカーでは、中国向け販売の減少が売上高と雇用を押し下げてきた。この影響を受け、ワシントンでは税額控除や、一方的な規則を避けるための同盟国との連携強化をめぐる議論が進んでいる。米国内のファブ増設は供給網の強靱化につながる一方、中国で28ナノメートル、40ナノメートル、55ナノメートルの生産能力が拡大すれば、電源管理チップ、イメージセンサー、マイクロコントローラーなど、最先端ではない部品の新たな依存関係が生まれる。ファーウェイによる国内サプライヤーの統合は、最先端分野に課題を残しながらも、中国の半導体基盤をより強靱にしている。結果として、地域間の供給余力が増す一方、コンプライアンスコストが上昇し、国境を越えた技術共有のペースが鈍る半導体市場が形成されつつある。
要点
- ファーウェイと関係企業は、中国で自立した半導体サプライチェーンを構築するため、買収や工場建設を加速している。
- 2019年以降、材料、製造装置、EDA、パッケージング、検査を対象に60件を超える投資を行っている。
- 深センではファーウェイ、SiCarrier、SwaySureが3拠点のネットワークを運営し、市の支援を受けながら人材と技術を共有している。
- ファーウェイはDUVを用いた複数回のパターニングに依存しており、先端世代を目指して自己整合4重パターニングの特許も取得した。
- 国内EDA製品が登場し、Qiyunfangは国内プロセスに合わせたツールを発表した。
- 材料分野ではフォトレジストや化学品の生産拡大が進み、HHCKと珠海Cornerstoneが輸入品の代替を目指している。
- ハッブルが株主となるMaxoneはMEMSプローブカードの世界上位企業に成長し、検査能力の強化に貢献している。
- 台湾はファーウェイとSMICとの取引を制限し、同盟国の輸出規制政策に足並みをそろえた。
- ファーウェイはAscend AIチップを開発し、HarmonyOSを進化させるとともに、システム性能向上に向けて先端パッケージングを拡充している。
- EUV装置、高帯域幅メモリー、先端材料、ソフトウェア環境の成熟度など、主要な制約は残っている。