



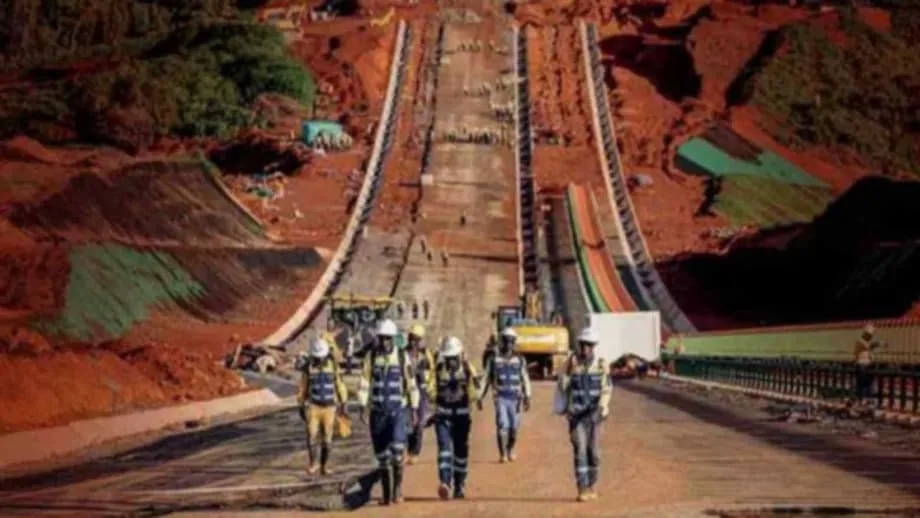
初列車、初船、新たな供給ルート
ギニアの大西洋岸では、新港モレバヤ沖に停泊したばら積み船「Winning Youth」が、約1万メトリックトンの高品位な赤鉄鉱石を積んで待機していた。少量ながら象徴的な初荷だ。数日前、この貨物は南東部の辺境の高地を出発し、トランスギニア鉄道の初列車で険しい尾根が連なる数百キロを越えて海岸に到着した。そこからアジアへ向かう長い航海が始まった。喜望峰を回り、インド洋とマラッカ海峡を経て、南シナ海を北上する約1万1,000海里の航路だ。目的地はおそらく、中国の製鉄所だろう。中国は世界最大の鉄鋼生産国であり、鉄鉱石の買い手でもある。
目次
この初出荷は単なる試験輸送にとどまらない。地球上で最大の未開発高品位鉄鉱石鉱床、シマンドゥの操業開始を告げるものだ。埋蔵量は数十億トンと推定され、平均鉄品位はしばしば65%を超える。フル生産に達すれば、シマンドゥは年間最大1億2,000万トンを供給できる可能性がある。海上貿易ではオーストラリア、ブラジルに次ぐ輸出国となり、国別の生産量で見ても世界有数の規模にギニアを押し上げることになる。
中国にとって、シマンドゥは長年の供給面の脆弱性を和らげる。中国は少数の供給国、とりわけピルバラ地域のオーストラリア産やブラジルのヴァーレからの輸入に大きく依存している。シマンドゥの鉱山、鉄道、港湾を一体で資金調達し、建設・運営することで、中国は戦略的原材料の供給ルートを新たに確保し、調達先を多様化できる。西オーストラリアから青島までの約3,500海里と比べて航路ははるかに長いが、鉱石の品位の高さと長期にわたる安定供給は、コストと排出量の削減を目指す中国の製鉄所にとって大きな魅力だ。
鉱業で実現までにこれほど困難を伴った事業は少ない。1990年代後半の初期探査に携わった地質学者のシディキ・コネ氏は、ギニア高地の隔絶された環境を振り返り、チームが密林の中を何時間も歩いて露頭や試錐地点を調べたと語った。
コネ氏は、森に四方を囲まれ、「こんな作業がどうして可能なのか」と自問したと話した。
作業は可能だったが、進捗は遅々としていた。列車を運行できる段階まで鉄道が完成し、港でははしけを使って沖合の大型ばら積み船に貨物を積み替えられるようになったことで、シマンドゥはついに構想から現実へと移った。
停滞した夢が200億ドルの事業になるまで
シマンドゥの歴史は数十年前にさかのぼる。ギニアがまだフランスの植民地だった1950年代、地質学者たちはこの鉱床の有望性に気づいていた。リオ・ティントは1997年に探査権を取得し、膨大な資源量を確認したが、計画は停滞した。政変、法的紛争、汚職疑惑に加え、山がちな内陸部に大型インフラを建設する難しさが、輸出実現の見通しを遅らせた。この事業は、実現しない潜在力の代名詞となった。
必要なインフラ整備を進める連合体が結成され、状況は変わった。計画には、南東部の鉱山と大西洋岸のモレバヤ深水港を結ぶ、全長620キロを超える新たな重量貨物鉄道が盛り込まれた。技術者らは、ギニア最長の近代鉄道となる路線に12駅、206の橋、4本のトンネルを設計した。港では沖合で大型ケープサイズ船やニューキャッスルマックス船に積み替える。水深が限られ潮流も複雑な海岸線に適した実用的な方式だ。
11月のある日、ギニアの暫定当局は港と鉄道の開業式を行い、この瞬間を国の発展に向けた再出発と位置づけた。政府関係者によると、鉱山、鉄道、港湾への総投資額は200億ドルを超える。中国の国有大手企業、国際的な鉱山会社、ギニア政府が鉱山と共用インフラの権益を分け合う。何度もの頓挫を経て事業を動かした妥協の産物だ。年間最大1億2,000万トンの輸送を想定する新たな輸出ルートには、専用船隊が必要になるとみられる。アナリストは、シマンドゥが公称生産能力に達した場合、ケープサイズ船が約170隻必要になると推計する。
中国の海運会社は、新たなばら積み船を発注し、ギニア沖での積み替え体制を整えている。シマンドゥ産鉱石の初出荷では、沖合で20万トン級のばら積み船に貨物を積み増すため、はしけが使われる。超深水岸壁がなくても大型船を満載できる方式だ。中国北部までの航海には約45日かかる場合があり、貿易の流れを変え、ドライバルク市場のトンマイルを押し上げることになる。
権益、工程、規模
シマンドゥは大きく2つの鉱区に分かれる。ブロック1・2として知られる北部鉱区は、チャイナ・バオウ・スチール・グループを主要パートナーとするウィニング・コンソーシアム・シマンドゥが開発する。ブロック3・4の南部鉱区は、リオ・ティント・グループ、中国アルミニウム(チャルコ)、ギニア政府を含む合弁事業が保有する。パートナー各社は環境への影響を抑え、高地を横断する重複ルートを避けるため、鉄道と港湾を共同利用することで合意した。
生産拡大には数年かかる。少量の輸送は始まったが、本格的な出荷は2026年にかけて増える見込みだ。リオ・ティントは、南部鉱区の生産量を数年かけて年間約6,000万トンまで段階的に引き上げる目標を掲げている。北部と南部を合わせた生産量は、建設の進捗、天候、操業状況次第で、今世紀末までに年間約1億2,000万トンに達すると見込まれる。ピーク時には世界の鉄鉱石供給の約5%、海上貿易の1桁台後半のシェアに相当する。
事業はこれまでに遅れにも直面してきた。建設現場では豪雨、厳しい地盤条件、安全上の事故への対応が必要だった。それでも開発に携わる労働者は数万人規模に達し、2021年以降、土木工事は加速している。完成すれば、アフリカで進められた最大級の鉱山・インフラ一体型開発の一つとなり、鉱石輸送以外にも恩恵をもたらす可能性がある。
高品位鉱石と「よりクリーンな鉄鋼」への動き
シマンドゥの特長は鉱石の品位にある。鉄分が平均65%を超え、不純物が少ないため、製鉄所はコークスとエネルギーの使用量を抑えながら、同量の溶銑を生産できる。高炉では通常、排出量の削減と生産性の向上につながる。高品位鉱石は、指標となる鉄分62%の価格に対してプレミアムが付く。製鉄所が効率や排出量を重視すると、その価格差は広がる傾向がある。
鉄鋼業界の脱炭素戦略により、高品位鉱石への需要が高まり始めている。欧州の鉄鋼メーカーは、電炉と組み合わせる直接還元鉄設備の建設や計画を進めている。こうした製法には、高品質な微粉鉱や精鉱から作られるペレットなど、高品位の原料が必要だ。鉱山周辺や港湾でペレット製造能力が拡大するか、サプライチェーンに沿って提携が生まれれば、シマンドゥ産鉱石はそうした需要を取り込める可能性がある。
生産量の増加に伴い、価格動向も変化する。市場予測では、シマンドゥからの追加供給が時間とともに指標価格を押し下げるとみられている。基本シナリオの下では、2030年代初頭に鉄分62%の指標価格が1トン当たり80ドル台後半になるとの予測もある。その場合、高コスト・低品位の生産者には圧力がかかる一方、高品位でコスト競争力のある鉱山は持ちこたえるだろう。長距離鉄道輸送と海上運賃を含めると、シマンドゥの総コストは最も低コストのオーストラリア産より高いが、鉱石の品質が販売価格を下支えし得る。
価格と交渉力に変化
鉄鉱石価格は今四半期、変動が激しい。大連とシンガポールの先物価格は、対中出荷の堅調さと需要の軟化を示す兆候を投資家が見極める中、最近の高値から下落した。アナリストは、中国の溶銑生産が近い将来に減少傾向となり、新たな供給が拡大する準備を整えるのと同時に、製鉄所が鉄鉱石の購入を減らす可能性があると予想する。
北京にとって、シマンドゥの戦略的な魅力は供給量の上積みにとどまらない。中国は少数の供給国が左右する価格変動への依存を減らそうと、長年取り組んできた。多くの国有製鉄所の調達を一元化するため中国鉱物資源集団(CMRG)を設立し、人民元決済の拡大も推進してきた。値引き、指標価格、契約通貨をめぐり、大手供給企業と緊張を伴うやり取りもあった。中国企業が大きな権益を持つ事業からの供給が増えれば、世界市場の結果を左右できるわけではないにせよ、交渉の構図は変わる。
オーストラリア戦略政策研究所の研究者ジョン・コイン氏は、中国が産業用コモディティ市場でどのように影響力を行使するかを研究してきた。供給が分散している場合、買い手の集中が交渉のバランスをどう変えるかを指摘する。
コイン氏は「中国がほぼ独占的な立場にない市場でも、買い手が一社に集中し、その顧客が圧倒的に重要となる『買い手独占』によって市場を支配できる」と述べた。
この構図は供給者間の競争をなくすものでも、どの局面でも価格低下を保証するものでもない。シマンドゥ産の高品位鉱石を他の鉱石と混ぜてコストを最適化できれば、中国の買い手に新たな手段をもたらす。シマンドゥの生産が拡大すれば、とりわけ需要が軟化する局面で、中国の製鉄所はオーストラリアのピルバラ地域の鉱山会社やブラジルのヴァーレとの交渉で、新たな切り札を得ることになる。
オーストラリアとブラジルに新たな競争相手
鉱業界では、シマンドゥは「ピルバラキラー」と呼ばれている。実態を誇張した表現だ。オーストラリアの生産者は、成熟した巨大鉱山を運営し、非常に短い鉄道輸送とアジア向けの深水港を利用している。総コストは業界でも最も低い水準にあり、大手事業者では1トン当たり20~35ドル程度となることが多い。一方、シマンドゥは鉱石を620キロ鉄道で運ばなければ海岸に届かず、その後も西オーストラリアから北アジアへの輸送距離の3倍を航海する。これにより、目的地までの総コストは上昇する。
それでも、品位の高さからシマンドゥは有力な競争相手となる。コークス消費と排出量を減らす鉄分を製鉄所が重視する市場では、鉄分が平均64~67%の鉱石が、低品位微粉鉱を使った配合の一部を代替できる。最も影響を受けるのは、コスト曲線の高い側に位置する生産者だ。中国国内の一部鉱山や他国の小規模事業者が含まれる。高品位鉱石の供給が増えれば、幅広い品位の鉱石で値引き幅やプレミアムに圧力がかかり、もともと利益率の低い生産者の採算がさらに厳しくなる。
オーストラリアとブラジルで起きる可能性が高いのは、市場シェアの崩壊ではなく、交渉力のバランスと価格水準の見直しだ。ピルバラ地域の大手輸出業者は、コスト優位性により指標価格が下がっても収益を維持できるだろう。リスクが大きいのは、限界的な生産者や、生産維持に大規模な追加投資を要する事業だ。新たな競争相手の登場は、西アフリカ以外のグリーンフィールド案件の投資判断も難しくする。長期予測に、規模を拡大したシマンドゥを織り込む必要があるためだ。
海運ルート、船舶発注、トンマイル
ギニアから中国までの航路は長い。この一点がドライバルク海運を変える。シマンドゥの生産量が年間1億2,000万トンに達し、同量の短距離輸送のオーストラリア産貨物を代替すれば、鉄鉱石の総トンマイルは約10%増える可能性がある。往復航海の延長、空船航行距離の増加、西アフリカの天候や港湾状況が積み込み時期に影響することによる季節性の変化を通じて、ケープサイズ船市場は数年にわたり逼迫する可能性がある。
船主はこの変化に備えている。中国の造船会社や運航会社は、ギニアからの輸送需要を見込んで大型ばら積み船を追加発注した。港の沖合積み替え方式により、用船者は船を満載喫水まで貨物を積み増す柔軟性も得られる。航海の長期化は海運の排出量計算にも影響する。規制当局が海上輸送の排出量報告や排出原単位目標を導入するにつれ、重要性が増すテーマだ。同時に、高品位鉱石は製鉄所の高炉排出量を減らし得るため、シマンドゥの気候への純影響を単純に算出するのは難しい。
混雑のリスクもある。長距離航路向けの新たな輸出拠点では、立ち上げ初期に船の待機や天候による遅延が生じやすい。内陸部からの複線の重量貨物鉄道と、高い処理能力を想定した港湾を備え、システムは大規模輸送に対応する設計だ。初期のわずかな輸送量から、年間数千万トン規模へと増える局面が大きな試金石となる。
ギニアにとってのシマンドゥ
国内への影響は非常に大きくなる可能性がある。ギニア当局は、シマンドゥの拡張によって中期的に国内総生産(GDP)が大幅に押し上げられると見込む。建設中にはすでに数万人の雇用が生まれた。政府は鉱山会社とインフラ会社の株式を15%、無償で保有し、将来の収益を直接得る。政府関係者はまた、農産物などの貨物輸送にも鉄道を活用し、経済活動の基盤にするとともに、鉱石の一部を国内で加工する可能性を探る計画だ。
暫定政府の報道官で、シマンドゥ2040戦略委員会の委員長を務めるジバ・ジャキテ氏は、輸出量を超える意義を持つ事業として開業を位置づけた。
ジャキテ氏は「ギニアは、アフリカが資源の呪いを回避できることを証明する」と語った。
その目標はこれから試される。シマンドゥは西アフリカでも特に生物多様性の豊かな地域を通るため、慎重な環境管理が求められる。共用インフラは開発回廊による影響を減らすため意図的に選ばれたが、建設と操業に伴うリスクは引き続き監視しなければならない。政治の安定も重要だ。ギニアは移行期にあり、軍政から民政への移行に向けた選挙が予定されている。投資家、融資機関、地域住民は、利益の分配や統治の透明性を基準に事業を評価するだろう。
周辺国にとっても、鉄道と港湾は新たな可能性を開く。内陸国は輸送能力に余裕があれば海への出口を得られるほか、回廊沿いで産業サービスが成長する可能性もある。今後数年で、内陸部から海岸までを結ぶ一体的な経済の軸という構想が、鉄鉱石列車と並行して実現するかどうかが明らかになる。
要点
- ギニアのシマンドゥで輸出が始まり、初荷は新設の重量貨物鉄道で内陸部からモレバヤ港へ運ばれた。
- 生産拡大が完了すれば、シマンドゥは年間約1億2,000万トンを目指す。これは世界の鉄鉱石供給の約5%、海上貿易の1桁台後半のシェアに相当する。
- 鉄分がしばしば65%を超える高品位鉱床で、製鉄所はコークス使用量と排出量を削減でき、価格プレミアムを支える。
- 南部はリオ・ティント、中国アルミ、ギニア政府の合弁事業、北部は中国バオウを含むウィニング・コンソーシアム・シマンドゥが開発し、鉄道と港湾を共用する。
- 鉱山、鉄道、港湾への総投資額は200億ドルを超える。全長620キロの鉄道と沖合の積み替え設備を含む。
- 中国の買い手は供給ルートを多様化できる。調達の一元化や人民元決済への移行も交渉力を高める。
- アナリストは、追加供給が時間とともに指標価格を押し下げ、高コスト・低品位の生産者に最も大きな圧力がかかると予想する。
- オーストラリアとブラジルは低コストと短い輸送距離で競争力を保つが、シマンドゥの生産拡大で交渉環境は変化する。
- ギニアから中国への長距離輸送はトンマイルを増やし、ケープサイズ船の稼働率を押し上げ、貿易の季節性を変える可能性がある。
- ギニア政府は15%の権益を持ち、雇用創出とGDP押し上げを見込む。資源の呪いを避け、環境リスクを管理すると表明している。



