



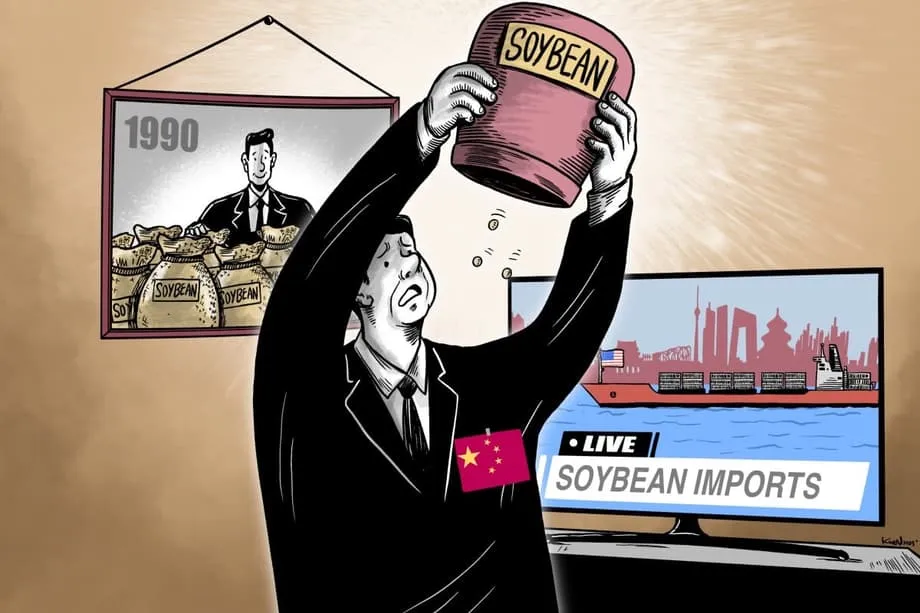
なぜ今、大豆が中国の食料安全保障戦略の要なのか
大豆は、中国の食料安全保障をめぐる計算と、最も緊張をはらむ貿易関係の中核にある。豚や家禽、水産養殖向け飼料の基盤であり、国内の食用油の大部分も大豆から作られる。この二つの役割により、大豆は北京の戦略的優先事項を映す指標となり、米国との対立で繰り返し火種となってきた。中国は現在、年間およそ1億トンの大豆を購入し、世界貿易の約60%を占める。これにより、中国の買い手は複数の大陸における価格、輸送パターン、農業経営の判断に大きな影響力を持っている。
目次
北京が最近示した政策の方向性は、長期的な取り組みを示している。第15次五カ年計画の草案は、農産物の輸入先を多様化し、貿易と国内生産の連携を強化するよう求めている。新たな食料安全保障法は、主要穀物の自給を義務付け、食料安全保障を地方の経済計画に組み込んだ。こうした措置の背景には、単純な現実がある。中国は安定した大豆供給なしにタンパク質需要を満たせない一方、地政学的緊張や商品価格の急騰時に、単一の供給国や輸送ルートに過度に依存することは避けたいのだ。
中国が輸出国から年間1億トンの買い手になるまで
この変化には30年を要した。1990年代、中国はまだ大豆を輸出していた。2001年の世界貿易機関(WTO)加盟後、大豆輸入を自由化し、豆を大豆ミールと油に加工する沿岸部の大型搾油工場を奨励した。所得の増加と畜産業の急成長を背景に、大豆ミールの需要は拡大した。国内の耕地は、コメ、小麦、トウモロコシなどの主要穀物向けに優先的に確保された。輸入大豆の大半は遺伝子組み換え品種で、飼料や食用油に使われた。一方、従来品種が好まれることの多い国産大豆は、豆腐や豆乳などの食品に用いられた。
WTO加盟から搾油産業の急拡大へ
2000年代、世界の大豆取引は海外の農業関連企業が支配していた。2003~04年と2007~08年の価格急騰は、多くの中国の加工業者を直撃し、外資系企業の存在感は一段と高まった。中国国内では、国有企業がそれぞれ異なる道を歩んだ。中糧集団(COFCO)と中紡集団(Chinatex)は国際商社と提携し、世界的な価格サイクルに合わせて事業を拡大した。九三集団と中糧集団(Sinograin)は備蓄と国内生産への政策支援を重視した。「大豆戦争」と呼ばれることもあるこの時期を経て、現在の中国の油糧種子分野に見られる市場規律と国家安全保障の視点が形作られた。
中国は大豆を大規模に自給できるのか
北京は自給率を高めようとしているが、構造的な制約は無視できない。中国は世界人口の約20%を養う一方、耕地は世界の9%未満、淡水資源は約6%しかない。中国の大豆のヘクタール当たり収量はブラジルや米国より低く、農地も南北米大陸の農場に比べて小規模だ。こうした要因により、主要穀物に必要な土地を犠牲にせず、国産大豆の生産を拡大するのは難しい。
収量の差は大きい。中国の大豆の平均収量はヘクタール当たり約1.99トンで、ブラジルと米国はそれぞれ約3.38トン、3.4トンだ。中国の農地は平均約0.65ヘクタールで、近代的な機械の導入を難しくし、生産コストを押し上げている。政府は2033年までに主要穀物と豆類の自給率を約92%に引き上げる目標を掲げ、内部目標では同年までに大豆輸入を21%減らす構想を描いている。一方、米農務省は異なる見通しを示し、今後10年間で中国の大豆輸入は減少ではなく増加すると予測している。外国産大豆を大規模に代替することの難しさを浮き彫りにする見方だ。
中国農業を20年以上研究してきた人民大学の鄭風田教授は、このトレードオフを率直な言葉で表現した。
中国が大豆を自給する必要があるように思えるが、実際にそれを実現するのは不可能だ。
遺伝子組み換え作物、間作、慎重な政策転換
北京は収量を増やし、種子技術を高度化しようとしているが、慎重に進めている。農業農村部は最近、複数年にわたる試験を経て、遺伝子組み換えトウモロコシと大豆の品種数十種を承認した。この規模での承認は中国で初めてだ。目標は明確で、収量を増やし、害虫による損失を減らし、供給ショック時の安定性を高めることにある。輸入大豆の大半は遺伝子組み換えで、飼料や油に使われる。人が直接食べる国産大豆は大部分が従来品種のままであり、遺伝子組み換え作物の作付けが増えても、この傾向は続く可能性がある。
収量向上に遺伝子組み換えが重要な理由
害虫抵抗性や高収量の特性は、ブラジルや米国との収量差を縮める助けになり得る。それでも、広範な商業化には時間がかかる。過去の食品安全問題や新技術への不信感を背景とする世論の懐疑が、受け入れを遅らせてきた。規制当局は、より厳格なバイオセーフティー審査と明確な基準で懸念に対処しようとしている。同時に、農学者は既存の土地からより多くの大豆を収穫するため、北部の各省で大豆とトウモロコシの間作を推進している。政府は塩害や干ばつに強い品種の育成や高品質農地の拡大にも投資しているが、こうした措置で数百万トンの増産が一夜にして実現するわけではない。
貿易戦争が調達先と価格を変える
貿易摩擦は繰り返し、中国の大豆購入先を変えてきた。2018年の関税合戦では、米国産の価格競争力が失われる一方、ブラジルからの出荷が急増した。この傾向は最近の関税措置でも続いている。2024年、中国は約1億500万トンの大豆を輸入し、ブラジル産が約71%、米国産が約21%、アルゼンチン産が約4%を占めた。2025年の新たな関税により、多くの米国産大豆が市場で価格競争力を失い、中国の買い手はブラジル産への依存をさらに強めた。
政治は農業の暦と交錯している。ブラジルの主な収穫期は2~5月で、輸出は3~8月にピークを迎える。米国の収穫期は9~11月で、従来、中国の第4四半期の需要の一部を賄ってきた。中国の買い手は年初にブラジル産を前倒しで調達する傾向を強め、その後、交渉の状況に応じて米国産を備蓄向けや品質調整用の柔軟な選択肢として利用してきた。米国との首脳級会談後などに、大量購入の公約が公表されることもあるが、実際の購入はしばしば公約を下回ってきた。最近のある期間には、数百万トン規模の公約に対し、中国の購入量は数十万トンにとどまった。外交と商取引のタイミングが、ほとんど歩調を合わせないことを示している。
中国当局者は、関税の変動や供給国の変更があっても国内の食料供給は揺らがないと、家庭や市場に向けて繰り返し説明してきた。
中国の食料供給は完全に確保されており、備蓄も十分だ。国内の安定に影響を与えることなく、多くの取引相手に調達先を切り替えられる。
調達先の多様化はアフリカとロシアにも広がる
中国は調達先を分散させている。国有企業の支援を受ける企業や民間企業は、ブラジル、米国、アルゼンチンという従来の三角関係の外にも関係を築いている。その一例がアンゴラだ。中国中信集団(CITIC)の子会社は、大豆とトウモロコシの栽培地として最大10万ヘクタールを開発する2億5000万ドルの計画を発表した。この事業では近代的な機械化と灌漑を活用し、収穫量の約60%を中国に出荷する見込みだ。同様の枠組みは他のアフリカ諸国や、東方への農産物輸出先の拡大を目指すロシアとの間でも生まれつつある。
地図に加わるアフリカ
アンゴラには、地域の基準から見て十分に活用されていない広大な耕地があり、事業の推進者が示す潜在収量は、サハラ以南アフリカの現在の平均を大きく上回る。こうした事業は受け入れ国に雇用、インフラ、技術移転をもたらすとともに、中国に追加の供給余力を与える。成功しても、新規事業が中国の年間需要に占める割合は小さく、南北米大陸の既存供給国との取引は続く。明確な狙いは置き換えではなく、物流、季節性、リスク管理を考慮した調達先の多様化だ。
強靱性、備蓄、価格変動
10年分の貿易データを分析した研究者らは、関税ショックや地政学的混乱が中国の穀物輸入の強靱性を損なうと指摘する。強靱性とは、システムがショックにどれだけ耐え、回復し、新たな状況に適応できるかを示す概念だ。2018年の米中貿易摩擦では、輸入価格が上昇し、価格変動が大きくなり、輸入量が落ち込み、調達先の幅も狭まった。ロシアのウクライナ侵攻は、中国との貿易に直接の制限がなかったにもかかわらず、さらなる変動をもたらした。こうした動きを受け、北京は備蓄を拡充し、価格急騰を抑えるために備蓄放出を調整するようになった。
政策担当者は、強靱性にとって重要な能力として三つを挙げることが多い。抵抗力とは、ショック時にも輸入を継続する能力。回復力とは、混乱後に輸入の流れが正常化するまでの速さ。変革力とは、供給国を多様化し、物流を近代化して将来のショックの影響を抑える能力だ。中国は、戦略備蓄の拡大や国による調達の強化から、より幅広い相手との柔軟な貿易関係に至るまで、三つすべてに取り組んでいる。こうした措置は安定性を高めるが、大豆が依然として国際取引の多い品目であり、中国の国境の外で決まる天候、運賃、政治判断の影響を受けやすいという構造的な現実は変わらない。
農家と環境に広がる世界的な波紋
中国が米国産大豆から距離を置いたことで、米国の農業地帯の生計は大きく変わった。関税が引き上げられる中、米国の対中農産物輸出は急減し、重要な調達時期に大豆の販売がほぼゼロになることもあった。アナリストらは近年、貿易障壁や収穫期の販売機会の逸失に伴う米農家の損失を数十億ドルと推計している。圧力が強まる中、支援策を求める声も再び上がっている。肥料、機械、労働のコスト上昇が利益をさらに圧迫し、小規模・中規模農家がショックを吸収するのを難しくしている。米国にとって戦略上の懸念は、中国の買い手が他の供給国との関係を深めれば、市場シェアを取り戻すのに何年もかかりかねないことだ。
中国による調達先の変更で最大の恩恵を受けたのはブラジルだ。同国は中国の需要に応えるため、過去の輸出傾向を一貫して上回り、農家は作付面積を拡大してきた。環境団体は、この拡大によってアマゾンやセラードの一部を含む、脆弱な生態系で森林や植生のさらなる伐採が進む恐れがあると警告する。アルゼンチンの輸出業者も、税制変更の後押しを受け、大豆や大豆製品の対中輸出を増やしてきた。大豆以外でも、貿易摩擦は他の食料品の流れを変えている。中国の規制当局が米国産牛肉の輸入許可を失効させた後、オーストラリア産牛肉の対中輸出は増加した。一方、菜種の取引は流動的で、中国はカナダへの依存を減らし、政治情勢や植物病害に関する規則が許せばオーストラリアからの購入拡大を模索している。こうした変化がもたらす環境面、経済面のコストは大きく、地域によって偏りがある。世界各地の輸送、肥料、土地利用の市場にも波及している。
消費者と世界市場への影響
中国の家庭にとって、大豆の動向は食用油のボトルや、豚肉、鶏肉、養殖魚の価格に表れる。大豆ミールが値上がりすると飼料コストが上昇し、食肉の生産費も高くなる。中国は大規模な備蓄、多様な調達先、政府主導の購入によって、ほとんどのショック時に国内価格の変動を抑えてきた。それでも、物流のボトルネック、輸出国の干ばつ、突発的な政策変更はコストを押し上げる可能性があり、その圧力は世論の関心が高い食品価格にも及ぶ。
世界市場における中国の存在感は他に並ぶものがない。中国が例年より早く、あるいは遅く買い付ければ、価格は動く。関税水準が変われば、海を越える大豆の流れ全体が描き変えられる。ブラジルの通貨、米国のメキシコ湾岸や太平洋岸北西部の輸出採算、主要航路の運賃はいずれも影響を受ける。今後、中国は改良種子や間作によって国産大豆の生産を増やし、備蓄の改善も続ける可能性が高い。それでも需要の大部分は輸入に頼るだろう。調達先はブラジル、アルゼンチン、季節に応じた米国、さらにアフリカやロシアの新たな供給国へと広がり続ける見通しだ。貿易をめぐる政治情勢が不安定な中でも、国内の食料安全保障を守り、特定の相手への過度な依存を避けながら、安定的で柔軟な供給網を築くことが目標となる。
要点
- 中国は年間約1億トンの大豆を購入し、世界貿易の約60%を占める。
- WTO加盟後、搾油能力の拡大と食肉消費の増加に伴い、輸入依存が強まった。
- 土地や水の制約、農地の小規模さ、ブラジルや米国との大きな収量差が、国内生産の拡大を妨げている。
- 北京は遺伝子組み換え大豆とトウモロコシの新たな品種を承認したが、広範な商業化は段階的に進む見通しだ。
- 政策目標は、主要穀物の自給を維持しながら、輸入先を多様化し、貿易と国内生産を連携させることだ。
- ブラジルが最大の供給国で、関税をめぐる対立時には米国のシェアが低下するが、季節的な需要に応じて米国産の輸入が続く可能性はある。
- アンゴラへの投資や他国との提携は、南北米大陸以外にも新たな供給先を加える動きを示している。
- 貿易ショックは輸入の強靱性を損ない、価格変動を大きくする。中国は備蓄の拡大と柔軟な調達で対応している。
- 中国の調達先変更は、米農家と南米の生態系に影響を及ぼし、経済的損失や土地利用への圧力をもたらしている。
- 中国は国内生産を増やし、備蓄や技術、調達先の多様化でリスクを管理しながらも、大豆の輸入依存を続ける。



