粛清、世界的な武器需要の拡大と衝突
世界の武器産業が売上高の過去最高を記録した年に、中国最大手の防衛企業はつまずいた。ストックホルム国際平和研究所(SIPRI)の最新データによると、中国の軍需大手の売上高は約10%減少した。一方、世界の武器メーカー上位100社の売上高は5.9%増え、過去最高の6,790億ドルに達した。この明暗は、国内の汚職摘発で契約の承認や納入が遅れる一方、ウクライナとガザでの戦争や各地での軍備増強を背景に、他地域で需要が急増したことを反映している。
目次
粛清は、習近平国家主席の反汚職運動の下で長年続いてきた監視を経て、人民解放軍の深部にまで及んでいる。弾道ミサイル、巡航ミサイル、極超音速ミサイルを運用するロケット軍は、2023年に重点的な調査対象となった。10月には何衛東氏を含む高級将官8人が汚職の疑いで共産党を除名された。何氏は中央軍事委員会の委員を務めた、序列2位の将軍だった。捜査や人事異動を受け、調達網全体で見直しが行われ、監督の段階が増えたことで、契約が一時停止し、日程も後ろ倒しとなった。
影響は地域別の企業ランキングにも表れている。日本の軍需企業の売上高が約40%、ドイツが36%、米国が3.8%それぞれ増えた一方、中国の落ち込みにより、アジア・オセアニアは上位企業の売上高が減少した唯一の地域となった。中国の国防予算が30年間にわたり増加してきたことを考えると、際立った結果だ。低迷は需要の崩壊を意味するものではない。軍とその供給企業に対する汚職取り締まりの中で、業務の中断や書類手続きの遅れ、装備品の受け入れ延期が起きていることを示している。
数字が示すことと、その意味
SIPRIのランキングは、航空機やミサイルから艦艇、戦場用電子機器まで、兵器や軍事サービスを手がける世界の大手メーカーを集計している。最新の調査では、上位100社の売上高合計は6,790億ドルに達した。対照的に、ランキングに入った中国企業8社の売上高合計は約10%減の約883億ドルだった。紛争に伴う受注や備蓄の補充が市場を押し上げる中、主要生産国の1つで2桁の減少が生じたことは目を引く。
中国の売上高は、軍の近代化が続き、予算も増える中で減少した。理由はタイミングにある。審査や再交渉に回された契約は、納入や節目の達成まで売上高として計上されない。監査の範囲が広がり、リスク許容度が下がり、管理職がより多くの書類を求めれば、計画は四半期以上ずれ込む可能性がある。こうした影響が事業全体に積み重なると、将来の需要が損なわれていなくても、表面上の売上高は押し下げられ、キャッシュフローも弱まる。
打撃が大きかった企業
SIPRIの分析では、中国最大の軍需企業である中国航空工業集団(AVIC)、陸上装備の主要供給元で通称ノリンコとして知られる中国兵器工業集団、中国航天科技集団(CASC)の減収が指摘されている。CASCはミサイルや宇宙システムの主要開発企業だ。最も大きく落ち込んだのはノリンコで、売上高は約31%減の140億ドルとなった。AVICでは軍用機の納入が鈍化した。CASCでは指導部の交代後、プロジェクトの遅れと監視強化が生じた。
ノリンコとCASCで起きた混乱
ノリンコの落ち込みは、社内が大きく揺れた1年と重なる。反汚職捜査の中で、董事長と軍需部門の責任者が交代し、政府による契約の見直しや延期、取り消しにつながった。こうした見直しは、装甲車、砲システム、ロケット、弾薬を手がける同社の広範な供給網にも波及する。契約の履行が短期間止まるだけでも売上計上が翌年にずれ込み、複数の計画が同時に影響を受ければ打撃はさらに大きくなる。
中国のミサイル・宇宙開発の大きな部分を担うCASCでも、近年、高級幹部の交代や計画の遅れが生じた。指導部の頻繁な交代と調達監督の強化が重なると、関係機関は要件や書類、試験手順を再確認することが多い。弾道ミサイル、巡航ミサイル、極超音速システムにまたがる事業では、更新されたコンプライアンス基準を満たすため、試験が延期されたり、納入間隔が延びたりする可能性がある。
航空機と造船は進展も、ペースは抑制
成都、西安、瀋陽の主要航空機工場を傘下に持つAVICは、人民解放軍が旧式機を置き換える中、2023年に一括生産を拡大した。SIPRIの報告によると、翌年は監督が強化される一方で納入が鈍化した。航空機計画は複雑だ。下請け企業のサブシステムの認証が遅れれば、組立ラインが稼働していても、機体一括分の納入が止まり、売上計上が後の四半期にずれ込むことがある。
中国の海軍造船は中国船舶集団を中心に近年の明るい材料となっており、人民解放軍海軍は新型水上戦闘艦や先進空母「福建」の配備を進めている。艦隊の拡大は引き続き優先事項だが、審査期間中に最終承認や受け入れ試験が一時停止すれば、造船所が節目を計上する時期や供給企業への支払い時期が変わり得る。造船所の生産が安定して見えても、売上高には影響が及ぶ。
汚職摘発が調達を遅らせる仕組み
中国の軍事調達制度は中央軍事委員会の下に集約され、大規模な購入は装備発展部が担当する。この制度の中枢で汚職捜査が始まれば、あらゆる段階で摩擦が生じる。高級将校や企業幹部が捜査対象となると、過去の契約や例外措置、試験承認に関する署名が再確認される。後任が決まり、担当チームが新たな指示への適合を確かめるまで、新たな承認は保留される。
その過程で、通常の契約のライフサイクルは遅れる。計画によっては入札をやり直したり、元請け企業や主要下請け企業を追加審査したりする必要が生じる。契約文言は反汚職条項を強化し、支払い条件を厳格化するよう修正される。監査担当者は原価構造や納入日程について、より詳細な書類を求める。リスク管理担当者は、日程の遅れや品質上の問題を許容する基準を引き下げる。各段階は不正防止を目的とするが、累積的な影響として売上計上や納入が後ろ倒しになる。
財務面では、受け入れや節目に応じた支払いの遅れが、大手企業とその供給企業のキャッシュフローを圧迫する可能性がある。下請け企業は材料や人件費、試験費用を賄うため、迅速な支払いに頼ることが多い。審査で資金が滞れば、新しい設備への投資を先送りしたり、残業を減らしたりする企業が出て、生産がさらに遅れる恐れがある。技術チームが監査への回答準備に駆り出されれば、長期的な競争力を支える改良や技術革新も遅れかねない。
ロケット軍の混乱と先端兵器の開発日程
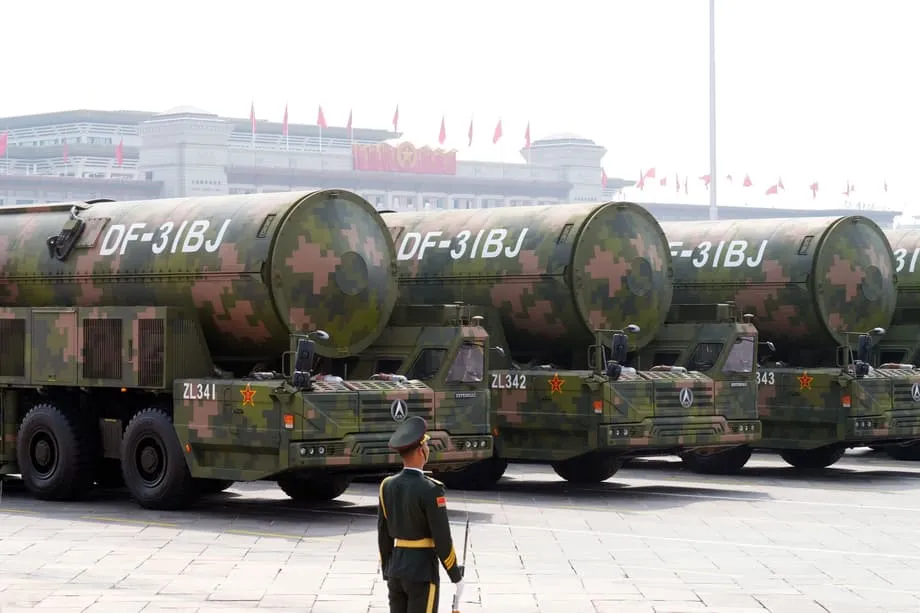
ロケット軍は中国の抑止力と戦闘構想の中核を担い、中距離・準中距離弾道ミサイル、対艦弾道ミサイル、新型の極超音速滑空体を配備している。SIPRIの研究者は、この部門内部の混乱が供給企業の審査と重なれば、先端システムの開発日程に影響が出る可能性があると警告する。リスクは技術だけの問題ではない。試験や認証、受け入れの進み方にも関わり、いずれも安定した指導体制と予測可能な調達手続きに左右される。
人民解放軍は近代化の節目を設定しており、前身にあたる紅軍の創設100周年となる2027年までに、主要能力と戦闘準備態勢を整えることを目標としている。調達の一時停止は試験日程をずらし、作戦部隊への納入を遅らせ、訓練計画を複雑にする可能性がある。予算は増加傾向にあるが、新たな戦術や兵站、整備体制を必要とする複雑なシステムの導入を計画する上で、日程の確実性は重要だ。
中国が停滞する一方、世界の同業他社が成長する理由
中国が落ち込んだ年に、他の生産国は事業を拡大した。日本の防衛関連企業の売上高は約40%増加した。殺傷力のある装備品の一部について輸出の余地を広げる政策転換や、防衛産業基盤の拡充を目指す取り組みが後押しした。SIPRIのランキングに入った日本企業5社の武器関連売上高は、合計で約133億ドルに増えた。欧州では、ウクライナ支援や各国の再軍備計画に伴う受注が売上高に反映され、ドイツ企業は36%増となった。
米国企業の売上高は、備蓄補充の受注や複数年契約に支えられ、3.8%増加した。売上高の伸びが小幅に見える場合でも、大規模な受注残と弾薬、防空システム、装甲車への安定した需要が、雇用や設備投資の継続を支えている。中国の落ち込みがなければ、アジア・オセアニア全体も増加していた。域内の複数の生産国が、国内予算の拡大や輸出需要の恩恵を受けた。
地域の安全保障と産業競争への影響
中国は今も世界最大規模の海軍・海警の艦隊を擁し、新型空母や極超音速システム、空と海で運用するドローンの拡充など、多様な先端能力を導入している。売上高の落ち込みで、こうした実績が消えるわけではない。問われるのは、主要請負企業と供給企業の遅れによって、今後1~2年で新たな部隊に装備が届くペースが鈍るかどうかだ。日程が延びれば、生産能力の拡大を急ぐ競合国が、一部の技術や輸出市場で差をつける可能性がある。
中国の防衛産業の供給企業にとって、監督強化はコンプライアンスの費用を押し上げ、価格設定や品質管理の透明性を一段と重要にする。SIPRIの研究者は、より強い管理の下で調達は続くものの、一部の計画ではコスト上昇や慎重な日程設定が見込まれるとしている。この取り組みは手続きを健全化し得るが、生産の遅れが連鎖しないよう、企業は資金繰りや下請け企業の経営状態を管理する必要がある。
2027年までに注目すべきシナリオ
低迷が一時的な落ち込みなのか、長期的な売上低迷の始まりなのかを見極める手がかりはいくつかある。捜査が収束し、指導体制が落ち着けば、AVIC、ノリンコ、CASCへの契約発注は加速するはずだ。戦闘機や砲、ミサイルシステムの新たな生産分に加え、主要装備の受け入れ式典を追えば、日程が正常化しているかを確認できる。
もう1つの指標は、ロケット軍の試験ペースだ。飛行試験が定期的に行われ、新型が配備されていれば、調達や認証が順調に進んでいることを示唆する。造船所の稼働状況や海上試験からは、海軍関連計画が節目を達成しているかが分かる。政策面では、調達規則や装備発展部の監督体制に追加変更があれば、予算増を売上高に反映する速度にも影響する。
要点
- SIPRIによると、中国の軍需大手の売上高は10%減少した一方、世界の武器売上高は過去最高の6,790億ドルに達した。
- ロケット軍や高級司令官が捜査対象となった後、反汚職捜査により2024年に契約の一時停止や取り消しが起きた。
- ノリンコが最も大きな打撃を受け、売上高は約31%減の140億ドルとなった。AVICとCASCも納入の鈍化や計画の遅れに直面した。
- 中国の減収により、SIPRIのランキングでアジア・オセアニアは上位軍需企業の売上高が減少した唯一の地域となった。
- 戦争に伴う需要や再軍備を背景に、日本企業は約40%、ドイツ企業は36%、米国企業は3.8%増加した。
- SIPRIの研究者は、先端ミサイル、航空宇宙、サイバー分野の計画が遅れる可能性を指摘し、人民解放軍の2027年の節目を前に不確実性が高まると警告している。
- 中国の予算は増加を続けているが、監督強化によりコストが上昇し、管理が厳格化するとともに、近代化のペースは慎重になるとみられる。
- 注目すべき主な指標は、新たな契約の発注、ロケット軍の試験活動、航空機・ミサイル・艦艇の受け入れに関する節目だ。