工場輸出の新たな波
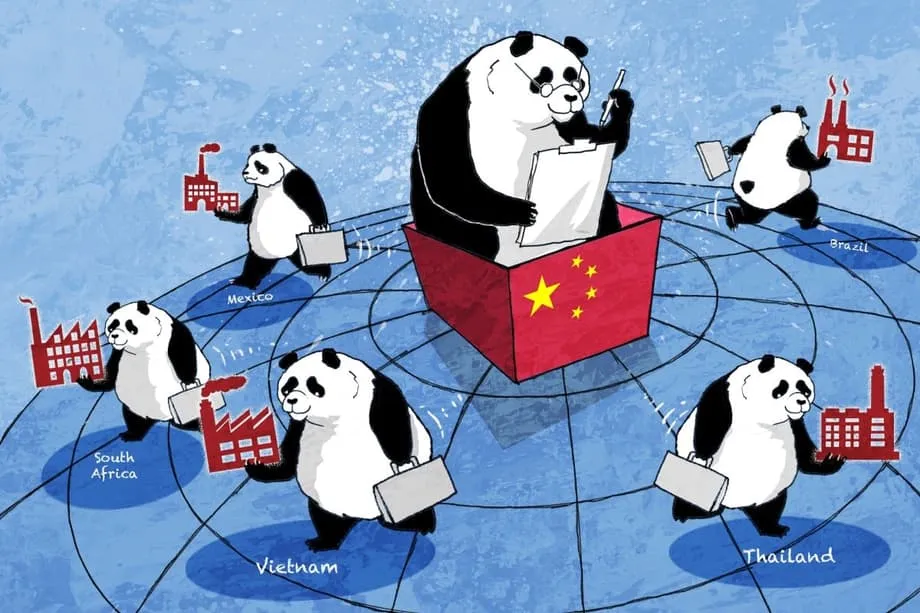
中国企業は輸出の枠を超え、これまでにないペースで海外に生産拠点を築いている。国内での生産能力拡大による長年の供給過剰、利益率の低下、まだら模様の景気回復に、海外での貿易環境の厳しさが重なった。その結果、中国のグローバル化は新たな段階に入っている。メーカーは製品だけでなく、顧客に近づき、政策リスクに備えるため、工場やサプライチェーン、経営システムも輸出している。
目次
多くの経営幹部にとって、判断の基準は変わった。国内受注が豊富で、国際物流が予測可能だった頃は、すべてを中国国内に置くのが合理的だった。今は、事業の強靱性と市場へのアクセスが優先される。ベトナム、タイ、マレーシア、メキシコ、ハンガリー、スペイン、モロッコ、トルコ、アラブ首長国連邦、ブラジル、インドネシアが、中国の技術力や調達網と現地の労働力、優遇措置、市場アクセスを結ぶ分散型ネットワークの主要拠点として台頭している。
この変化は現場にも表れている。自動車や家具用塗料の化学品を供給する広東省の起業家、ビンス・リー氏は、中国から10年間販売を続けた後、今年、ホーチミン市近郊に初の海外工場を開設した。同氏は、顧客が移転し、受注も後を追い、取引を続けるにはサプライヤーも対応せざるを得なくなるという、単純な連鎖反応を説明した。
リー氏によると、新拠点のトゥアンタイ・ハードウェアは第1期の操業をすでに始め、敷地面積は3,000平方メートル(32,292平方フィート)を超える。残りの工事は来年完了する。最も象徴的なのは、テープカットの前から受注が入ったことだ。すでにベトナムへ移転していた顧客が発注を後押しした。
移転を発表する前、リー氏は、関税負担を抑え、域内市場への納期を短縮するため、長年の顧客が組み立て工程を東南アジアに移すのを見ていた。中国にとどまれば顧客を失う恐れがあった。コスト、用地の確保、許認可を検討した末、海外進出を成長に不可欠とみるメーカーの波に加わった。
リー氏はその理由を率直に語った。
今、海外に進出しなければ、最後のチャンスを逃すかもしれない。国内の顧客の多くが海外に生産拠点を設けている。私が追随しなければ、顧客はほかのサプライヤーを選ぶだろう
なぜ今、メーカーは移転するのか
国内の指標は、移転が相次ぐ理由の一端を示している。工場を対象とした景況調査はここ数カ月、拡大と縮小の間を行き来しており、中小企業や輸出依存度の高い企業は価格と人員の面で圧力を報告している。住宅市場の低迷で、建材や家庭用品の需要は冷え込んだ。パンデミック期とその後に生産能力を増強した業種では、国内競争が激化している。利益率は縮小し、在庫管理も難しくなっている。
海外の要因も移転を急がせている。各国はサプライチェーンの監視を強め、戦略物資に関税や現地調達要件を適用している。欧州の一部では自動車メーカーが追加関税に直面している。再生可能エネルギー関連設備も複数の市場で審査対象となっている。生産拠点を現地に築き、現地で雇用すれば補助金を出す政府もある。販売を守り、突然の貿易ショックを避けるため、多くの中国企業は販売先の市場内で事業を営む方が安全だと考えている。
資本もこうした戦略に追随している。推計によると、中国企業のグリーンフィールド投資は過去2年間に大幅に増加し、輸出主導の成長から海外での生産能力構築へと移行していることを示している。企業は土地を購入し、工業団地を借り、現地チームを編成するため、対外直接投資を増やしている。この動きは、電気自動車(EV)、電池、太陽光部品、風力発電設備のサプライチェーンが形成されつつある地域で最も顕著だ。
「世界の工場」から海外の現地企業へ
中国は数十年にわたり、世界中の店頭に商品を供給する輸出拠点、「世界の工場」として知られてきた。新たなモデルは、より分散型だ。企業は顧客に近づき、優遇措置の適用条件を満たし、物流時間を短縮し、単一の政策変更で販売が頓挫するリスクを減らすため、複数の国に生産を分散させている。
これは中国の工場を単に複製することではない。多くの企業は現地の規則に合わせて製品ラインを再設計し、域内のサプライヤーに切り替え、中国人技術者と現地の管理職による混成チームをつくっている。まず組み立てから始め、足場を築いた後に部品加工やソフトウエア統合など付加価値の高い工程を段階的に加える企業もある。複数国の域内需要に対応するため、初日から大規模投資に踏み切る企業もある。
新工場の建設先
東南アジアは、多くの中小メーカーにとって最初の進出先だ。ベトナムは若い労働力、改善が進むインフラ、主要市場との関税を引き下げる貿易協定への参加が魅力となっている。タイとマレーシアは、確立された産業集積と経験豊富な物流事業者を背景に、自動車や電子機器のサプライヤーを引きつけている。インドネシアでは食品加工や鉱物資源から電池に至るサプライチェーンへの投資が集まっている。
メキシコは米国市場に近く、陸路によって重量物の輸送時間を短縮できる。自動車部品、家電、産業機器のメーカーにとって有力な投資先となった。現地調達要件を含む貿易協定の規則を満たすのは複雑な場合もあるが、現地拠点があれば不確実性を抑え、北米での保守や保証対応も容易になる。
欧州では、電池と自動車生産への投資が相次いでいる。欧州の生産ラインに供給するハンガリー、トルコ、モロッコの電池工場計画に加え、スペイン、ハンガリー、トルコ、バルカン半島での自動車組み立て計画もある。市場の域内または近隣で生産し、輸送費を抑え、モデル変更や規制改定に迅速に対応することが狙いだ。
中東とラテンアメリカは、エネルギー関連事業と消費財の双方で注目を集めている。湾岸諸国は新エネルギーや物流の拠点向けに、資本と工業団地を提供している。ブラジルとメキシコでは、自動車や家電の生産能力が新たに整備されている。これらの地域では、経済特区や税制優遇、港湾インフラの改善が投資を呼び込んでいる。
再生可能エネルギー分野では、中国の風力タービンメーカーがインドからブラジルまで生産の現地化を進めている。新拠点の設置で納期短縮や現地認証、アフターサービスが可能になる。いずれも送電網規模の事業で重要だ。同じ考え方は太陽光サプライチェーンの一部にも当てはまり、顧客の近くで生産すれば、規制に敏感な市場での要件順守が容易になる。
拡大を主導する業種
海外での生産拡大の速度と規模で、特に目立つ業種がいくつかある。それぞれ、貿易ルールから技術サイクルまで、固有の戦略的要因がある。
電気自動車と電池
中国の自動車メーカーとサプライヤーは、国内拠点の外へ急速に事業を拡大している。中国は2024年、世界の自動車生産の約30%を占め、自動車の輸出で世界首位となった。同時に、国内では新エネルギー車が急増し、電池とソフトウエアの専門知識が蓄積された。企業は今、そのエコシステムを欧州、東南アジア、米州に移植している。電池大手は、重要鉱物の加工とセル製造で大きなシェアを握る。ハンガリー、トルコ、モロッコの新しい電池工場は、欧州と北アフリカの自動車組み立て工場に供給する。スペイン、ハンガリー、ブラジル、タイの自動車工場は、輸入関税の負担を抑えながら域内の購入者に供給することを目指している。
再生可能エネルギーと送電網技術
風力・太陽光企業は、プロジェクト現場に近い場所への進出を進めている。タービンメーカーは、現地調達要件を満たし、設置期間を短縮するため、インドからブラジルまで工場を開設している。太陽光設備メーカーは、現地認証が重視される市場でモジュールや部品の生産能力を増強している。こうした動きは政策転換への対応を助け、プロジェクト遂行時の資金繰りを安定させる。
消費財と電子商取引の物流
家電、衣料品、家庭用品のメーカーは、成長の速い市場の近くで組み立てを増やしている。電子商取引のおかげで、多くのブランドは大規模な小売網を築かずに海外顧客へ商品を届けられるようになった。今ではオンライン販売に域内倉庫、簡易組み立て拠点、サービスセンターを組み合わせ、配送と返品対応を迅速化している。物流費を抑え、顧客体験を向上させる狙いだ。
産業用原材料と設備
塗料、化学品、機械部品を販売する企業は、顧客に追随して新たな生産拠点へ進出している。ビンス・リー氏の会社のようなサプライヤーは、東南アジアへ移転した顧客の近くに拠点を置く必要がある。納期の順守と安定した品質を確保するためだ。多くは混合や組み立てから始め、需要の拡大に応じて工程を増やしていく。
海外工場が魅力となる理由
関税と規則。市場内で生産すれば、輸入品に課される関税を引き下げたり回避したりできる。自動車やエネルギー分野の現地調達要件では、域内で製造された部品が優遇されることが多い。こうした基準を満たすことで、企業は価格競争力を守り、突然の政策変更によるリスクを減らせる。
サプライチェーンの強靱性。過去数年間の混乱により、単一拠点に依存するコストが増した。複数国に生産を分散すれば、航路が混雑したり、特定の港で遅延が発生したりしても受注品の供給を続けやすい。また、ある国が機微な製品への規制を強化した場合に、別の選択肢を確保できる。
顧客との近さ。顧客の近くにいれば、サービス、品質管理、対応の迅速さが向上する。自動車や大型設備では、現地で組み立てることで保守や保証対応が容易になる。消費者向けブランドでは、域内倉庫や仕上げ工程の拠点が配送期間を短縮し、販促期間中の品切れを防ぐ。
現地の優遇措置。多くの政府が、産業集積の形成を促すため、免税期間、用地供与、研修支援などを提供している。企業はこうした利点を、規制対応の負担や現地サプライヤー網の構築費用と比較して判断する。
企業が乗り越えるべきリスク
海外展開が順調に進むとは限らない。企業は政策、財務、業務面のさまざまなリスクに直面する。貿易規則は選挙を機に変わる可能性がある。新たな反ダンピング調査により、予告なく関税率が引き上げられることもある。一部の業種は輸出規制や投資審査の厳格化に直面している。多くの法域で、データ、労働、環境に関するコンプライアンス要件が厳しくなっている。
業務上のリスクは、信頼性に欠ける取引先から不均一な支払い慣行まで幅広い。企業には、現地の顧客やサービス提供者に対する信用調査の強化と、資金繰りを守るためのより強固な契約が必要だ。多くの市場で環境・社会面の要件が厳格化しており、原材料の追跡、排出量報告、職場基準の改善が求められる。取締役会も、グローバルブランドの構築の一環として、こうした課題への関心を強めている。
文化の違いが実行を遅らせることもある。経営者は中国の迅速な意思決定モデルとは異なる商慣習に適応しなければならない。現地人材の採用と定着、現地責任者への権限委譲、本社の統制と現地の自主性の両立は、繰り返し課題となっている。早期に研修やコンプライアンス体制へ投資する企業は、比較的少ないつまずきで迅速に規模を拡大する傾向がある。
海外展開の資金調達と組織づくり
海外工場への投資には、より幅広い金融手段が必要となる。多くの企業は海外資本市場で債券や株式を発行して資金を調達する一方、中国の親会社の保証を裏付けに、銀行を通じて現地融資を確保する企業もある。香港は上場や追加募集の重要な市場であり続けている。グローバル預託証券(GDR)プログラムは、欧州での国境を越えた上場に向けた新たな経路を開いた。いずれの方法にも、新たな情報開示、ガバナンス、投資家対応が伴い、企業は市場へのアクセスを維持するためにこれらの要件を満たす必要がある。
銀行は事業拡大に合わせたサービスを提供している。国際決済プラットフォームは、コンプライアンスの自動審査を組み込み、複数通貨での入金と支払いを支援する。財務管理ソリューションを使えば、本社が各国の流動性を監視し、資金の利用を最適化できる。国際銀行と中国の企業向けソフトウエア事業者の提携により、企業資源計画と銀行インフラの間の隔たりが縮まり、財務チームは日々の業務をより適切に管理できるようになっている。
プロジェクト融資では、仕組みの設計が成否を左右することが多い。一つの方法は、中国での企業保証と進出先での現地融資を組み合わせ、実績のない新設子会社の資本コストを下げることだ。電池や再生可能エネルギー関連プロジェクトでは、グリーンローンも広がっている。こうした手段は資金調達コストを環境目標に連動させ、進出先で政府の支援を得やすくする。
中小サプライヤーは、買い手を見つけ、国境を越えた販売を管理するためにデジタルプラットフォームを活用している。翻訳機能、動画による工場見学、自動マッチングを統合したモバイル中心のマーケットプレイスが、オンラインでの見込み客獲得からオフラインでの納品へつなぐ役割を果たしつつある。こうしたサービスは新規顧客への接触コストを抑え、知名度の低い市場で中小企業が信頼を築く助けとなる。
進出先とグローバルサウスへの影響
中国企業の海外投資は雇用や研修、新たな供給ルートをもたらす。多くの地域では、工場への新たな資本が建設、物流、サービス分野の現地企業への需要を生む。企業は時間の経過とともに現地部品の調達を増やすことが多く、事業基盤の定着と技能水準の向上につながる。対外投資を追跡する研究者の推計では、中国企業は直接雇用とサプライヤーを通じて、世界で数百万人の雇用を創出してきた。
新興国の政府は、自国の開発目標に沿うプロジェクトを後押ししてきた。電池や自動車への投資は、技術移転と輸出の可能性から重視されている。エネルギー設備の製造は、送電網の整備や再生可能エネルギー目標の達成を支える。食品加工や消費財分野では、合弁事業が品質基準の引き上げにつながり、現地生産者が海外へ販売する新たな販路を開く可能性がある。
一方、緊張が生じることもある。地域社会は、環境対策、労働者の権利、公正な競争について保証を求める。地元の業界団体は、地場企業が市場から締め出されることを懸念し、保護策を求める場合がある。最も成功するプロジェクトは、透明性、現地調達計画、地域経済全体に役立つ人材育成に早い段階から取り組む傾向がある。
世界の競争にとっての意味
世界の製造業の勢力図が変わりつつある。自動車分野では、中国ブランドが価格、ソフトウエア、製品刷新の速さで既存メーカーに挑んでいる。中国で大規模に培われた電池のノウハウは海外の組み立てラインに近い場所へ移り、コスト差を縮め、開発期間を短縮している。再生可能エネルギー分野では、部品から設置まで一貫したプロジェクトを提供できることが、急速な整備を必要とする市場で中国企業の強みになっている。
欧米、日本、韓国の多国籍企業も同様に対応している。多くの企業が中国での製品サイクルを加速させ、その手法を自国でも取り入れている。供給リスクのバランスを取るため、東南アジアやメキシコで生産能力を増強する企業もある。米国や欧州の政策担当者は、国内メーカーを保護しながら自らの目標に合う海外投資を呼び込むため、優遇措置や関税制度を見直している。競争の舞台は広がり、各地域内で現地化が進んでいる。
消費者は、特にEVやスマート家電で選択肢の増加とイノベーションの加速を実感しそうだ。サプライヤーの成功は、適切なパートナーとともに適切な場所に進出し、品質、安全性、持続可能性に関する高まる基準を満たせるかにかかっている。技術力と現地事情への理解を兼ね備えた企業が、海外拠点を持続的な事業基盤へと育てるうえで最も有利な立場にある。
要点
- 中国企業は、販売を守り主要市場へのアクセスを改善するため、輸出のみのモデルから海外工場の建設へと移行している。
- 国内では利益率の縮小、複数業種での生産能力過剰、需要のばらつきが圧力となっている。
- 新工場や組み立てラインの主な進出先は、東南アジア、メキシコ、欧州、中東、ラテンアメリカだ。
- EV、電池、風力・太陽光設備、家電、産業用原材料が拡大を主導している。
- 進出の動機には、関税への対応、サプライチェーンの強靱化、顧客との近さ、進出先の優遇措置がある。
- リスクは政策転換、貿易措置、コンプライアンス、取引先の信頼性、文化や人材の課題に及ぶ。
- 資金調達では、海外資本市場、銀行保証、国際決済システム、グリーンローンが活用されている。
- 進出先は雇用、研修、現地調達の拡大という恩恵を得る一方、環境や労働に関する高い基準を求めている。
- 複数地域の企業が生産を現地化し、製品サイクルを短縮するなか、世界的な競争が激化している。