過去最小の差が示す貿易バランスの変化
韓国の2025年の輸出額は日本にほぼ並び、歴史的な意味を持つ年末の追い上げが注目されている。税関の公式集計によると、1月から10月までの輸出額は韓国が5,791億ドル、日本が6,061億ドルだった。差は270億ドルで、年のこの時点としては過去最小。世界的な変動が販売を直撃し、差が急拡大した2024年を経てのことだ。残る2カ月のデータがまだ公表されていないなか、年間首位をめぐる争いは続いている。
目次
大きな傾向は明らかだ。年間輸出額の差は、2020年の1,288億ドルから2023年には851億ドルに縮小した。貿易振興機関や税関当局によると、韓国は今年これまで世界の輸出国・地域の中で6位につけ、5位の日本を僅差で追っている。為替レートの影響で月ごとの比較は複雑になることがあるが、趨勢ははっきりしている。
韓国貿易協会(KITA)、日本関税協会、国際通貨基金(IMF)のデータを検討した業界関係者は、秋半ばの時点で、差が急速に縮まっていることが浮き彫りになったと述べた。
業界関係者は「中間時点の数字は特に注目に値する。過去最小の差となっており、残り2カ月の動向を見守りたい」と述べた。
別の関係者は、受注が締め切られ、主要品目の価格が堅調になる年末の追い込みが重要だと強調した。
別の業界関係者は「こうした状況のもと、韓国が初めて節目を達成し、日本を上回る可能性もある。年末までの最後の追い込みが鍵となる」と述べた。
輸出急増の背景
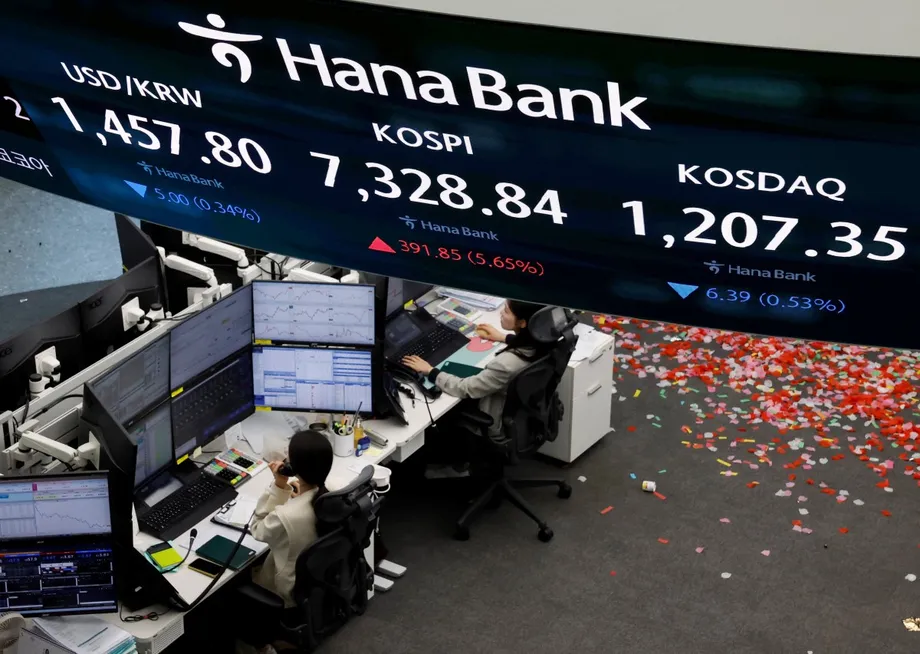
韓国の躍進の中心にあるのは半導体だ。人工知能(AI)ブームがメモリーチップの数量と価格を押し上げ、同国最大の輸出品目を伸ばしている。データセンター事業者やデバイスメーカーは、大規模言語モデルや生成AIアプリケーション向けの計算能力を増強しようと競っている。この変化に伴い、高帯域幅メモリーを積層した先端グラフィックスプロセッサーに加え、大量の汎用DRAMや高速ストレージが必要となる。11月の半導体輸出額は前年同月比38.6%増の172億6,000万ドルとなり、9月に記録した従来の最高額を上回った。高級メモリーの平均販売価格上昇と供給逼迫の両方を反映した実績だ。
この上向きの動きは、ウエハー製造から先端パッケージングまで、幅広い電子機器産業に波及している。韓国のメモリー大手は高帯域幅メモリー(HBM)やサーバー向けDRAMに対応するため生産ラインを再編。ファウンドリーや装置メーカーでも、AIサーバー向け半導体の製造・組み立てに必要な装置の受注が増えている。物流、検査、素材にも波及効果が広がり、一部の民生用電子機器の品目が伸び悩むなかでも輸出収入を押し上げている。
半導体がけん引
HBMの需要は今や輸出額を押し上げる中心的な要因だ。AIモデルの学習や稼働はメモリーの帯域幅と容量に制約されるため、買い手はアクセラレーターとメモリーの積層構造の間でデータを高速にやり取りできるチップを優先する。こうした仕様にはプレミアム価格がつき、新たなAIサーバーの導入計画からは高い需要が続くことがうかがえる。同時に、2023年の深刻な低迷を経て在庫が正常化したことで、汎用DRAMやNANDの出荷も恩恵を受けている。これらの分野での価格回復は、出荷数量が同程度増えなくても収益を押し上げ、輸出総額の伸びを大きくしている。
自動車も好調を維持
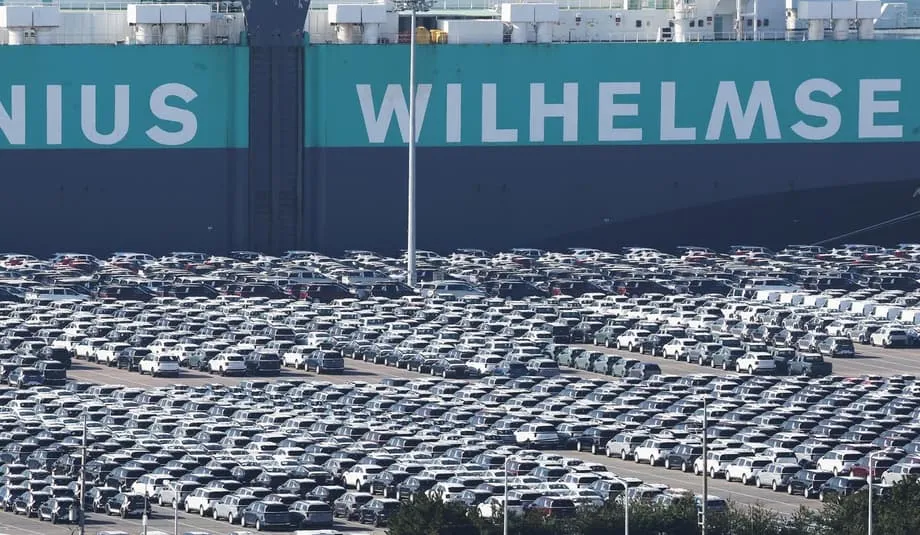
自動車輸出も今年の好調を支える第2の柱となっている。11月の内燃機関車とハイブリッド車の輸出額は13.7%増の64億1,000万ドルだった。欧州や中東でSUVや電動パワートレインへの安定した需要があり、部品も引き続き好調で、製品構成は有利に推移している。安全性やデザイン面でのブランドイメージ向上に加え、主力分野での新型車投入も追い風となった。関税をめぐる不透明感から北米では課題に直面しているものの、他地域への販売が一部の落ち込みを補っている。
KITAによると、コンピューター、化粧品、医薬品も差の縮小に寄与した。これらの品目は主要市場での消費需要の回復と、東南アジアで韓国ブランドが着実に存在感を増していることの恩恵を受けた。
日本の輸出実績と円安効果の限界
日本は依然として輸出大国だが、いくつかの構造変化により円安の押し上げ効果は弱まっている。国内メーカーが生産拠点を東南アジア、北米、欧州に移すと、出荷のうち「日本製」としてではなく、移転先からの輸出として計上される割合が高まる。そのため、公式の輸出統計では通貨安による直接的な押し上げ効果が小さくなる。同時に、自動車、船舶、中間財では中国や韓国との競争が激化している。
同じ要因は韓国にも両面の影響を及ぼしうる。韓国メーカーは関税リスクを抑え、現地調達規則を満たし、人件費を管理するため、米国、中国、欧州、ASEANに工場を投資している。この戦略は市場へのアクセスと利益率を守る一方、車両や電子機器のより多くが韓国からの輸出ではなく、海外生産として計上されることを意味する。ウォン安は価格競争力を支えるが、輸入部材のコストも押し上げるため、最終販売価格が調整されるまでサプライヤーの負担となる可能性がある。
関税と地政学が年末の勝負を左右
米国は両国の輸出動向を大きく左右する市場だが、政策はなお流動的だ。関税条件をめぐるソウルとワシントンの交渉は進展しているものの、自動車と半導体に適用する主要税率は文書上で確定していない。その間、米国に輸出される日本車には15%に引き下げられた関税が適用されている。韓国車は法的文書の取りまとめが続くなか、なお25%の税率が適用されており、今年、米国市場で韓国自動車メーカーが価格を調整できる余地は狭まっている。韓国から米国への自動車出荷は数カ月にわたり前年同月比で減少し、収益と在庫を圧迫してきた。自動車メーカーは他地域への販売を多様化し、現地生産計画を前倒しすることで対応している。
業界専門家は、関税軽減が遅れる場合、生産ラインを速やかに移転できるかが重要になると指摘する。大徳大学の自動車工学教授、李浩根氏は、韓国の自動車メーカーはこの機会に米国内での生産を増やすべきだと述べた。
李浩根氏は「現代自動車グループにとって、最も現実的な対策の一つは、米国内で生産する車種を増やすことだ」と述べた。
政策支援も検討課題となっている。大林大学の自動車技術教授、金必洙氏は、企業が生産拠点や製品戦略を調整する間、時限的な関税軽減が衝撃の緩和に役立つと主張した。
金必洙氏は「自動車産業は韓国の輸出を支える主要な柱であり、政府が自動車メーカーを長期間、関税ショックにさらしたままにするのは望ましくない」と述べた。
ソウル当局者は、投資基金、農産物市場へのアクセス、防衛費負担の分担など、複数の課題が重なり、ワシントンとの協議が複雑になっていると認めている。交渉の遅れは自動車、半導体、医薬品分野の計画に不確実性をもたらす。自動車と半導体に15%の上限税率が正式に定められれば、2026年の予算編成における大きな不確定要素が取り除かれる。それまでは企業は、米国での市場シェアを守るため、価格、製品構成、現地調達比率について複数のシナリオを想定している。
AIと自動化がアジアの貿易をどう変えているか
ロボットと人工知能(AI)がアジアの生産地図を塗り替えている。中国、日本、韓国は工場でのロボット導入で域内をリードしており、韓国は世界でも上位のロボット密度を誇る。アジア太平洋地域では企業のAI活用が急速に進み、AIのハードウェアとソフトウェアへの民間投資も最大市場に流れ込み続けている。こうした技術投資の拡大は、各国が国内で何を生産し、近隣諸国から何を輸入するかを変えている。
自動化によって国内生産能力が拡大すれば、一部の分野で輸入需要が減る可能性がある一方、国境を越えて取引される中間財や資本財への需要が増えることもある。短期的なデータでは、企業がコスト面の優位性や顧客への近さを引き続き求めているため、自動化は生産の国内回帰よりも海外移転を促す。長期的な見通しはまだ定まっていない。大規模な自動化投資によって人件費の差が十分に縮まれば、主要市場への生産回帰が進む可能性がある。そうなれば、低所得国の輸出国は打撃を受ける。自国の工場に自動化を導入して付加価値の高い分野へ移るか、機械では容易に代替できないサービス分野へ転換しない限り、影響を免れない。
新たなサービスモデルが先端製造への参入障壁を下げている。「サービスとしてのロボット(RaaS)」では、中小企業がロボットを買い取る代わりに、利用契約を結んで自動化を導入できるため、初期費用が抑えられる。この動きにより、先進国ではない国のサプライヤーも能力を拡大し、世界のサプライチェーンに参入できるようになる。韓国の「デジタル・ニューディール」はデジタルインフラとAI開発を重点とし、生産性の向上とテクノロジー関連ハードウェアでの優位維持を目指している。韓国にとって、この波は半導体輸出を後押しする一方、どの部品や装置を国内で調達し、どれをパートナー国から輸入するかも変えている。
2025年に勢いを弱める可能性がある要因
韓国が日本に肉薄した状態を保つとしても、2025年は輸出の伸びが鈍化する可能性があると、貿易団体は注意を促している。KITAは来年の輸出増加率を約1~3%と予測する。控えめな見通しにはいくつかの要因がある。自動車輸出は、2024年と2025年に非常に好調だった反動で鈍化する可能性があり、特に海外の組立工場で生産される車が増えれば、その傾向が強まる。石油化学製品の価格には下押し圧力がかかっており、数量が横ばいでも収益が減る。米国や中国向けの出荷が弱まるなか、一部の集計では秋の終わりに輸出の伸びがすでに鈍化しており、海外需要が急速に弱まる可能性を示している。
米国の関税政策も予測しにくい要素だ。新たな通商取り決めによって各国間の差は縮まったが、メーカーはなお高い関税と複雑な現地調達規則に直面している。韓国企業は北米での現地生産を拡大するとともに、欧州や東南アジア向けの対応策も用意している。こうした動きは販売先へのアクセスや優遇措置を維持する一方、韓国の輸出統計に計上される販売の一部を海外生産に移すことになる。
国内の制約にも注意が必要だ。韓国では他国より速いペースで高齢化が進み、合計特殊出生率は世界最低となっている。この動きは中期的に製造業の労働力や投資計画を圧迫する。為替変動も計画上のリスクを高める。今年のウォン安はドル建て輸出を後押しする一方、エネルギーや部品の輸入コストを押し上げている。民間予測では、中央銀行は2026年まで政策金利を2.5%近辺に維持する可能性が高く、世界の金利が落ち着くなかでもウォン高は緩やかに進むとみられる。財政政策は生産性と民間投資を支える方向で、貿易が数四半期にわたり減速しても経済の下支えとなるはずだ。
現時点で日本とほぼ肩を並べていることは、構造変化を反映している。韓国は、特に半導体や高品質の自動車など、世界の買い手が求める製品の価値を高めてきた。初めて日本を上回るかどうかは、残る2カ月の受注、主要品目の価格変動、そして米国の関税政策をめぐる決定の速さにかかっている。長期的には、イノベーション、スピード、サプライチェーンの柔軟性が重要な分野で、隣り合う両国の競争は一段と激しくなるだろう。
知っておきたいポイント
- 2025年1~10月の輸出額は韓国が5,791億ドル、日本が6,061億ドルで、270億ドルの差は年のこの時点として過去最小となった。
- 11月の半導体輸出額は過去最高の172億6,000万ドルとなり、前年同月比38.6%増加した。
- 11月の自動車輸出額は13.7%増の64億1,000万ドル。ハイブリッド車とSUVへの強い需要が追い風となった。
- 韓国は今年これまで世界の輸出国・地域の中で6位につけ、5位の日本を僅差で追っている。
- 多くの工場が海外に移転し、自動車や中間財での競争が激化したため、円安は日本の輸出を十分には押し上げていない。
- 米国の関税をめぐる不透明感が韓国の自動車メーカーを圧迫している。日本車には15%の税率が適用される一方、韓国車には法的な詳細が確定するまで25%が適用されている。
- 韓国企業は関税やサプライチェーンのリスクに対処するため、北米、欧州、東南アジアで生産を拡大しており、韓国からの輸出として記録される額が減る可能性がある。
- 貿易団体は、韓国の輸出が2025年に約1~3%増加すると予想している。自動車や石油化学製品の伸び悩みを、ITや半導体の好調が補う可能性がある。
- AIと自動化がアジアの貿易を変えており、韓国の半導体輸出を支える一方で、生産地やサプライチェーンの形成にも変化をもたらしている。