記録的利益がもたらすパラドックス
中国は驚くべき経済的節目に達した。年初から11月間に1兆米ドルを超える貿易黒字を記録したのである。この数字は世界第2位の経済大国にとって史上最高水準であり、世界の製造業における優位性を示している。だが、この財務上の成果は複雑な謎も突きつける。輸出収益が前例のない水準に急増する一方で、中国の外貨準備高の増加はそれに追いついていない。この食い違いは、巨額資金の行き先について重大な疑問を投げかける。
貿易統計では通常、黒字は中央銀行が保有する外貨準備として積み上がると示される。しかし中国では、異なることが起きている。国は貿易でかつてない利益を得ているが、その利益が中国人民銀行が管理する公的外貨準備に反映されていない。この乖離を受け、経済学者たちは世界経済との関係が変化する様子を検証している。
アナリストらは、この差額は、主に民間部門の動きを背景に、黒字の相当部分が資産投資を通じて海外へ再び流出したことを示しているとする。そのため、中国の対外収支は、貿易統計の表面的な数字が示すほどには偏っていない。ニューヨーク大学上海校で定量金融修士課程の最終プロジェクト統括を務めるハンシェン・リンは、この変化を次のように説明する。
貿易黒字はもはや自動的に公的外貨準備の増加を意味しません。今見ているのは、国家主導の準備蓄積から市場主導の資本流出への移行です
リン氏によると、中国企業は外貨債務の積極的な返済、海外資産の構築、あるいは収益の海外での保有を進めている。「資金が消えたわけではありません。中国人民銀行の貸借対照表に置かれなくなっただけです」。この傾向は、国内の利益率低下と余剰生産能力を背景に、中国企業が国境を越えて活路を求める中で加速している。
生産と需要の不均衡
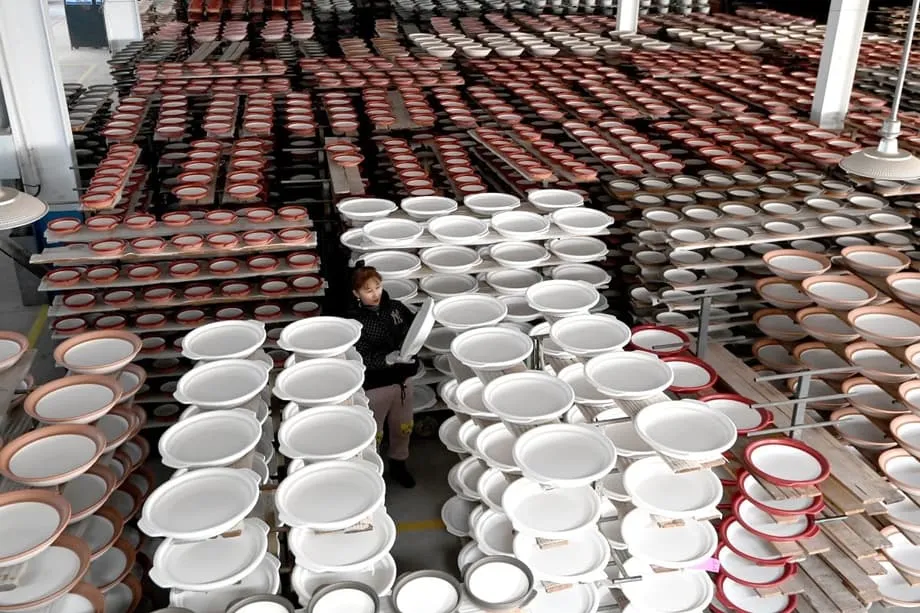
中国の貿易黒字の規模を理解するには、経済の内部にある根本的な不均衡に目を向けなければならない。中国は世界の製造業生産の約32%を占める一方、世界の消費に占める割合は約12%にとどまる。生産能力と国内需要の間にあるこの構造的な差は、他の市場を探さざるを得ない過剰供給を必然的に生み出す。その結果、輸出による外貨が大量に流入している。
この構図は数十年にわたり中国の経済モデルの特徴だったが、その規模はかつてない水準に達した。国内消費の伸びが比較的緩やかな中でも、製造能力は拡大し続けている。中国の家計は高い貯蓄率を維持し、他の主要経済圏の消費者よりも財への支出を抑えてきた。巨大な生産力と抑制された国内購買力が組み合わさることで、生産物は自然と国際市場へ向かう。
状況をさらに複雑にしているのが、変化する中国輸出の性格だ。中国は低コストの製造品から、先端製造業やより高度な技術製品へと移行してきた。電気自動車、先端電子機器、その他の高度な製品が含まれ、これらは欧州や米国などの製品と直接競合している。中国製造業が付加価値チェーンを上るにつれ、戦略産業での競争を懸念する貿易相手国による防御的な対応を引き起こしている。
ドイツ銀行の調査部門は、中国の実効実効為替レートが過去2年間で約13%下落したと指摘する。この下落により、中国の輸出は国内販売に比べ国際市場で著しく収益性が高まる。国内需要に回復の兆しを見せる場合でも、中国の生産者にとっては国内販売より輸出に有利な財務的誘因が働いている。
関税と貿易戦争の限界
関税や貿易制限は、米中間の事例に見られるように、二国間の貿易関係を大きく変える可能性がある。しかし、これらの措置が全体の貿易収支を変えるとは限らない。貿易黒字や赤字を左右する根本的な要因は、関税政策や行政措置ではなく、それぞれの経済における貯蓄と投資の均衡である。
キャピタル・エコノミクスは、貿易戦争にもかかわらず、中国の輸出全体は力強いままだったと指摘する。世界の輸出量に占める中国のシェアは、2018年の12%から現在は約18%へ上昇した。中国企業は米国で地盤を失ったが、他の地域でそれを取り戻した。米国の対中貿易赤字は縮小したものの、米国の経常収支全体の赤字は根強く、約1兆2000億ドル、国内総生産の約4%に達している。
この一見矛盾した状況は、世界経済がどのように適応しているかを見れば説明がつく。米国は、巨額の財政赤字と力強い民間部門の需要が組み合わさるため、恒常的な貿易赤字を計上している。政府が財政赤字を抱える中、米国国民は消費に多額の支出を行い、国内の生産能力を超える需要を生み出している。その不足分は世界中の貿易相手国からの輸入で埋められている。中国の状況はその鏡像だ。中国の家計による高い貯蓄率と、比較的小さな国内消費が組み合わさり、余剰生産能力が自然と輸出市場へ向かう。
こうした構造要因が変化しない限り、関税制度や政治的な緊張がどうであれ、中国は巨額の貿易黒字を計上し続けるだろう。世界経済は、商品を第三国経由で運ぶ複雑な供給網を通じて、この現実に適応してきた。新興市場は中国の輸出能力の一部を吸収し、生産工程の仲介者としての役割を担ってきた。
グローバル・サウスの台頭
地政学的な緊張と変化する経済力学を背景に、中国の貿易関係は急速に変化している。米国が課した関税により、米国市場向けの中国製品の直接輸出は大幅に減少した。米国との二国間貿易が縮小したにもかかわらず、中国の輸出全体は成長を続けている。この一見矛盾した状況は、代替的な経路を通じて中国製品が国際市場に届く様子を見れば説明がつく。
中国の貿易黒字のかなりの部分は現在、主にアジア、アフリカ、ラテンアメリカの発展途上国を指すグローバル・サウスを通じて流れている。中国の貿易黒字の半分以上はこれらの国々との間で生じており、中国輸出の大部分を先進経済圏が受け入れてきた過去のパターンからの転換を示している。中国とグローバル・サウス諸国との貿易額は、2021年以降2000億米ドル以上増加した。
多くのグローバル・サウス経済は、中国の製造業と欧米の消費者を結ぶ「連結点」として機能してきた。これらの国々は中国から中間財を輸入し、加工や組み立てで付加価値を加えた上で、完成品を欧米市場へ出荷している。この仕組みにより、中国製品は直接的な関税や制限を回避しつつ、実質的に欧米の消費者に届けられる。この仲介役は、参加国に機会と脆弱性の両方をもたらす。輸出収益と雇用を生み出す一方で、中国の供給網への依存も生じさせるからだ。
しかし、この役割は変わりつつある。欧州や米国が中国製品の受け入れに障壁を設け、仲介貿易の取り締まりを強化するにつれ、グローバル・サウスは中国製品の通過地というより、その最終的な受け手になる可能性がある。グローバル・サウス諸国の国内総生産は小さいものの、2050年までに世界人口の約75%を占めるため、今後中国製品の中核的な消費市場になるとみるのは妥当な見方だ。
考えられる経済の道筋
経済学者らは、今後の中国の貿易黒字と資本の流れを形づくり得る3つの主なシナリオを特定している。第1のシナリオは、中国が生産能力に見合うよう国内消費を大幅に拡大するものだ。これには、中国の家計が国内生産品への支出を増やし、大量輸出の必要性を減らすことが求められる。政策当局は、より均衡の取れた経済が長期的に持続可能であると認識し、長年この目標を追求してきた。しかし、染み付いた貯蓄習慣や、財の消費よりサービス消費を好む文化的傾向など、障害が残っている。
第2のシナリオは、グローバル・サウスが通過地ではなく最終目的地になるにつれ、中国が同地域への輸出をますます増やすものだ。グローバル・サウス諸国は2050年までに世界人口の75%を占める見込みで、中国製品にとって大きな潜在市場となる。この道筋は、欧米以外の新しい消費者基盤を育てながら、中国の輸出を支える可能性がある。
第3のシナリオは、海外投資を通じて生産能力を第三国へ移すものだ。この手法は、他の主要貿易国が過去に取った先例に沿う。1980年代、日本は米国の貿易圧力に対応し、米国と東南アジアに生産拠点を建設した。中国は現在、この戦略の一形態を追求しているように見える。中国企業は、貿易障壁の回避、コスト削減、現地サービス網の構築など、さまざまな理由で海外に投資している。個々の企業の判断が集まることで、大きなマクロ経済的効果が生まれる。
投資データは、この過程がすでに進行していることを示唆している。新興市場の先進国に対する貿易黒字は2017年以降増加しており、中国から欧米市場へ直接流れるはずだった生産の一部を、他の国々が吸収していることを示している。製造能力の地理的な分散は、世界の貿易パターンにおける構造変化を表している。
結論
- 中国は1兆米ドルを超える貿易黒字を記録したが、公的外貨準備はそれに比例して増えていない
- 海外投資や債務返済を含む民間部門の資本流出が、貿易黒字と準備増加の差額のかなりの部分を占めている
- 中国は世界の製造業生産の32%を占める一方、消費に占める割合は12%にとどまり、構造的な輸出圧力が生じている
- 中国の貿易黒字の半分以上は現在グローバル・サウス諸国との間で生じており、貿易パターンの変化を示している
- 関税は中米間の直接貿易を縮小させたが、貯蓄と投資パターンが決める全体の不均衡は解消していない
- 中国の通貨は2年間で実質ベースで約13%下落し、輸出への誘因を強めている
- 米国の関税にもかかわらず、中国の輸出全体に占めるシェアは世界の輸出量の12%から18%に拡大した