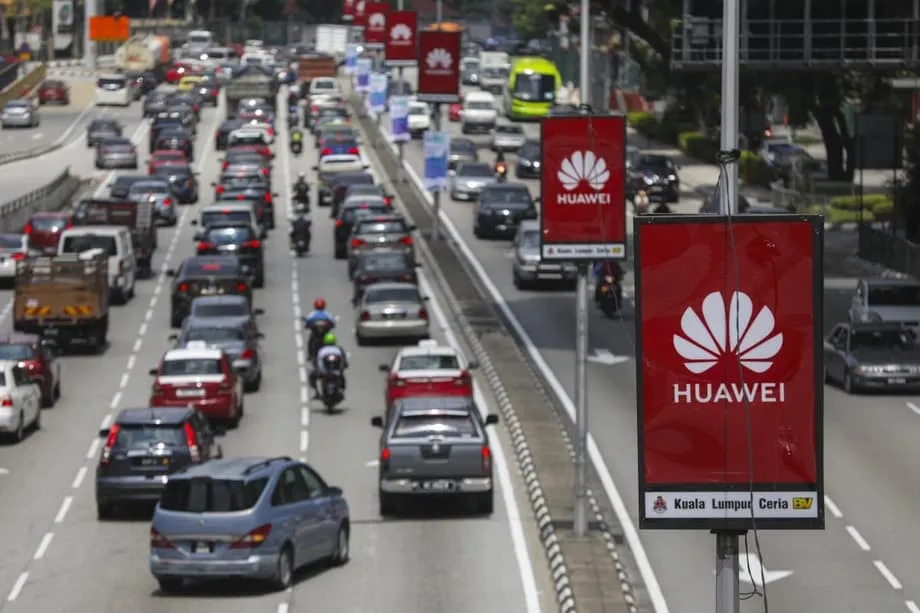
世界の工場からグローバルな資本輸出国へ
中国は過去40年間で著しい経済変革を遂げてきた。世界に経済を開放して以降、外国直接投資(FDI)が中国に流れ込み、世界の工場と呼ばれる製造業の巨大国家の形成を支えた。資本、技術、専門知識の流入は、農業社会から世界第二の経済大国への前例のない躍進を後押しした。このモデルは数十年にわたり非常にうまく機能し、数兆ドル規模の外国投資を呼び込み、世界的なサプライチェーンを再構築する輸出強国を生み出した。
目次
しかし近年、その力学は劇的に変化した。中国はもはや単なる外国資本の受け皿ではなく、対外直接投資(ODI)を通じて世界最大級の資本輸出国の一つとして台頭した。この変化は、世界経済との関係における中国の根本的な転換を意味する。かつて外国企業の工場を歓迎した国が、いまや自国の企業と資本を世界中に送り出し、東南アジアからアフリカ、ラテンアメリカに至る市場で製造拠点を設け、資源を取得し、インフラを構築している。中国の対外投資は現在、流入額を上回り、近年は米国、日本に次いで常に世界の投資国上位3か国に入っている。
この転換は、国際金融、世界の貿易パターン、そして国際通貨としての中国元(人民元)の将来に深遠な影響を及ぼす。中国企業がグローバルな事業展開を広げるにつれ、国際取引における米ドルへの依存を最終的に低下させる可能性のある新たな資本フロー経路が生まれる。この変化は、国内成長の減速、貿易摩擦の激化、そして海外で自国企業のための資源と市場を確保したいという中国政府の願いに突き動かされ、経済的必要性と戦略的野望の双方を反映している。
中国の対外投資急増を動かすもの
中国企业を海外投資へと押し上げる強力な要因はいくつかあり、記録的水準に達した資本流出の持続的な波を生み出している。2024年、中国の海外投資は前年比8.4%増の1,922億米ドルに達し、2016年に記録した歴史的ピークに迫った。この勢いは2025年も続き、前年より伸び率は鈍化したものの、対外投資は依然として大きな規模に達している。この急増の背景には、国内の経済圧力、海外の地政学的不確実性、そして中国企業のグローバル展開を支援するために意図的に設計された政府政策が含まれる。
中国の国内経済環境は、多くの企業にとってますます困難なものになっている。経済成長率は過去数十年の二桁成長からより緩やかな水準に鈍化し、利益率と市場機会に圧力をかけている。多くの分野で国内消費需要は弱いままで、激しい価格競争が数多くの産業の収益性を圧迫している。国内市場が飽和し、国内投資の収益が低下する中、企業は自然と持続的成長への道として海外展開に目を向けている。
ムーディーズ・レーティングスの6月の報告書によれば、国内需要の弱さの中、企業が収入源の多様化を求めるため、この傾向は今後数年間続く可能性が高い。同格付機関は、中国企業が2016年の記録的高水準に迫るODIを推し進めており、政策支援がさらなる追い風になっていると指摘する。政府の支援は、財政支援、税制優遇、外国市場での事業展開を助けるアドバイザリー・サービスなど、複数の経路を通じて提供される。こうした国家支援により、規模を問わず中国企業にとって国際展開がより実行しやすく、魅力的なものになっている。
貿易環境の不確実性は、海外投資への別の強力な動機となっている。米国やその他の西側経済国との貿易摩擦の激化により、中国の輸出企業は関税、規制、さらなる保護主義措置の絶え間ない脅威にさらされている。第三国に生産拠点を設けることで、中国の製造業者は貿易障壁を回避しながら主要市場へのアクセスを維持できる。関税回避のためのこの戦略は、北米や欧州への輸出に依存する企業にとって特に重要になっている。2024年、中国の東南アジアへの投資は36.8%急増し、その多くは西側市場向けの製造業に集中した。
政策支援と戦略的方向性
中国政府は、当面の間、この対外重視の姿勢を維持する意向を示してきた。2025年10月の第4回中央委員会全体会議で、与党共産党中央委員会は今後5年間の経済政策の方向を定めた。会議では、多国間貿易体制の維持と双方向投資協力の拡大を明確に約束し、FDI誘致と並ぶ戦略的優先事項としてODIを位置付けた。この最高指導部の承認により、対外投資は今後も有利な政策と外交的支援を通じて政府の支援を受け続けることが確実になった。
ODIを支える政策枠組みは複数のレベルで機能している。金融機関は海外プロジェクト向けに優遇融資を提供し、税制優遇措置は国際展開のコストを引き下げる。政府機関は、外国規制への対応、投資機会の特定、越境リスクの管理について助言サービスを提供する。この包括的な支援体制は国際投資への障壁を下げ、中国企業が海外で事業を立ち上げることを容易にしている。
中国の一帯一路構想(BRI)も対外投資の促進に重要な役割を果たしてきたが、その構造は時間とともに変化した。開発途上国への巨額融資を伴う壮大なインフラ構想として始まったBRIは、より持続可能なモデルへと移行した。2017年以降、BRIによる年間支出は大幅に減少し、現在はほぼ完全に、中国企業が外国でインフラを建設するための少額補助付き融資で構成されている。この手法は、中国企業の国際展開とパートナー国との経済関係強化を支援しながら、中国の財務リスクを低減する。
投資先地域の地理的変化
中国の対外投資パターンは近年、地理的に大きな再編を遂げてきた。米国、欧州連合、オーストラリアといった伝統的な投資先はかつて大量の中国資本を受け入れていたが、現在これらの市場への流入は減少している。代わりに、中国の関心は新興市場、特に投資が大幅に急増した東南アジアとアフリカへと、ますます向かっている。この変化は、西側列強との地政学的対立を避けたいという思いと、発展途上経済に大きな成長機会があるという認識の双方を反映している。
2023年末までに、中国の対外直接投資は189の国と地域に広がり、世界の80.8%をカバーしていた。この分布は、地域ごとの戦略的重点分野を示している。アジアでは、中国の投資残高は2兆148億4,000万米ドルに達し、世界全体の68.2%を占めた。その大半は香港に集中しており、香港は中国のアジア投資の87%を占め、地域事業の金融ゲートウェイとして機能していた。シンガポール、インドネシア、マカオ、ベトナム、マレーシア、タイ、ラオスにも多額の投資が行われた。
ラテンアメリカは6,008億米ドル(中国のODI残高全体の20.3%)を受け入れ、その大半は英領バージン諸島とケイマン諸島に流れた。この二つの金融センターは合わせて、中国のラテンアメリカ地域投資の96.7%を占め、生産能力の受け入れ先というより、国際投資を組成するための仲介地としての役割を反映した。この地域の他の主要国にはブラジル、メキシコ、ペルー、チリ、バハマ、ジャマイカ、パナマ、アルゼンチンがあり、中国投資は天然資源とインフラに集中した。
欧州は1,476億8,000万米ドル、すなわち中国のODI総額の5%を呼び込み、投資は主にオランダ、英国、ドイツ、スウェーデン、ルクセンブルク、ロシア向けだった。フランス、スイス、イタリア、スペイン、中央・東欧のいくつかの国も中国資本を受け入れた。北米では、中国の投資額は1,101億1,000万米ドル(3.7%)に達し、主に米国とカナダに集中したが、規制審査の強化と地政学的緊張により、近年これらの投資先へのフローは減少している。
アフリカは421億1,000万米ドル(1.4%)を呼び込み、主な投資先には南アフリカ、コンゴ民主共和国、ナイジェリア、エチオピア、アンゴラが含まれる。オセアニアでは、中国の投資額は398億5,000万米ドル(1.4%)に達し、主な受け入れ国はオーストラリアとニュージーランドだった。注目すべきことに、中国のODIのほぼ90%が発展途上経済に集中し、2023年までに総額2兆6,456億9,000万米ドルに達した。グローバルサウス重視というこの姿勢は、伝統的な西側列強を超えてパートナーシップを構築しようとする中国の外交努力と一致している。
優先投資先としての東南アジア
東南アジアは、地理的近接性、文化的共通性、急速に成長する市場に支えられ、中国の対外投資にとって特に重要な投資先として台頭した。2023年、中国のASEAN地域への直接投資は約251億2,000万米ドルに達し、前年から34.7%という大幅な増加を記録した。この投資は、中国の年間投資フロー全体の14.2%を占め、アジアへの投資総額の17.7%に相当した。
産業別の投資フローの分布を見ると、ASEANでは製造業が最大の分野であり、91億5,000万米ドルを呼び込んだ。これは年間11.4%の成長に相当し、同地域への中国投資総額の36.4%を占めた。これらの製造業投資の主な投資先にはベトナム、インドネシア、タイ、シンガポールが含まれ、中国企業は現地市場と輸出先の双方に供給する生産拠点を設立した。卸売・小売業が48億1,000万米ドルで続き、14.6%増加し、総フローの19.2%を占めた。
農業、林業、畜産、水産業への中国投資は著しく増加し、総額11億4,000万米ドルに達した。その成長率は1,387.3%という驚異的な水準で、主にシンガポールとラオスが恩恵を受けた。この劇的な急増は、海外投資を通じて食料供給と農業資源を確保しようとする中国の努力を反映している。対照的に、金融サービス投資は37.7%減少して5億8,000万米ドルとなり、投資総額のわずか2.3%を占めるにとどまった。住居サービス・修理業は185.5%という大幅な増加を記録して5億7,000万米ドルに達し、鉱業は73%の急減となった。
地理的な観点では、シンガポールがASEANにおける中国投資の最大の投資先となり、2023年に131億米ドルの新たなODIを受け入れた。これはASEAN投資フロー全体の52.1%に相当し、57.9%という力強い成長を示した。シンガポール向け資金の大部分は、卸売・小売業、リース・ビジネスサービス、製造業に投じられた。インドネシアは31億3,000万米ドルで2位だったが、前年比31.1%減少した。ベトナムは25億9,000万米ドルを呼び込み、52.3%成長して3位に続いた。
投資から通貨へ:元とのつながり
中国の対外投資の拡大は、元としても知られる人民元の国際化に重要な意味を持つ。中国企業が海外で事業を展開し、国際的なパートナーと貿易を行うにつれ、越境取引で元を使用する機会は自然と増える。この漸進的なプロセスは、最終的に国際貿易と金融における米ドルへの世界的依存を低下させる可能性があり、中国政府の長期的な戦略目標の一つを前進させる。
長年、中国当局は元の国際的な利用を推進してきた。米国の金融制裁に対する脆弱性を低下させ、中国の世界的な経済的影響力を高める手段と見なしているからだ。2016年、国際通貨基金(IMF)が元を特別引出権(SDR)バスケットに加えたことで、中国通貨は国際的な認知を得た。これにより、元は米ドル、ユーロ、日本円、英国ポンドとともに、この限定的な準備資産カテゴリーに含まれるわずか5通貨の一つとなった。この節目は、世界金融における元の役割の拡大を認め、中国の通貨国際化努力を裏付けた。
しかし、元の国際化への道には大きな障害に直面してきた。2015年と2016年の通貨への投機的攻撃により、中国当局は資本規制を大幅に厳格化せざるを得ず、個人や企業が国内外へ自由に資金を移動する能力を制限した。この経験は、元の国際利用促進と国内金融安定の維持との間にある緊張関係を示した。2016年には、投資家が予想される通貨切り下げから資産を守ろうとしたため、ほぼ1兆米ドルが中国経済から流出し、国有企業は総額2,000億米ドルの外国企業を買収した。
国有企業と中国個人による海外への資金移動という行動により、中国はもはやグローバルな元を求めない」と、ジョージタウン大学『Journal of International Affairs』の分析は述べる。「全面的な脱ドル戦略や一帯一路構想に代わって、中国は現在、越境の元建て貿易決済システムの開発に焦点を当てている
この引用は、2016年の危機以降の元国際化に対する中国の修正されたアプローチを端的に示している。別の投機的攻撃のリスクを伴う完全な交換可能性と資本移動の自由化を追求するのではなく、中国当局は国際取引における元の利用を増やす、より標的を絞った措置に焦点を当ててきた。これには、貿易における元決済の促進、他の中央銀行との二国間通貨スワップ協定の構築、香港、ロンドン、シンガポールなどの金融センターにおけるオフショア元市場の開発が含まれる。
貿易決済戦略
元を普及させるための中国の現在の戦略は、世界の準備通貨としてドルに取って代わることよりも、貿易決済を重視している。このアプローチでは、中国の輸入業者は外国の輸出業者に現地通貨で支払い、中国の輸出業者は元で代金を受け取る。この仕組みは、元を価値保存手段または計算単位として全面的に国際的に受け入れることを必要とせずに、二国間取引でドルを迂回する。例えば、アルゼンチンの輸出業者が中国への販売品の代金をペソで受け取る一方、アルゼンチン向けの中国輸出業者は元で支払いを受ける。
この漸進的なアプローチは、特定の状況で有望な成果を示している。新興市場経済に融資を行う中国銀行は、米ドルに代わってますます元へ切り替えており、その一因は融資コストの低下にある。米連邦準備制度理事会(FRB)が公表した分析はこの傾向を指摘し、元建て融資がドル体制への依存を低下させ、借り手に潜在的により安価な資金調達オプションを提供すると述べた。中国は二国間貿易の元決済も積極的に推進しており、2月には香港企業が元建て資金にアクセスできるよう1,000億米ドルを用意すると発表した。
デジタル元は、通貨国際化に向けた中国の取り組みのもう一つの最前線を表している。中国政府はすでに、国内で流通する一部の現金や硬貨に代わるデジタル通貨を導入した。中国人民銀行の潘功勝総裁は、上海にデジタル元の国際化センターを設立し、元の外国為替先物取引を促進する計画を発表した。このデジタルインフラは、将来的に越境決済を容易にし、取引コストを下げ、効率を高めることで、国際取引における元の魅力を高める可能性がある。
これらの努力にもかかわらず、元は世界金融においてなおマイナー通貨である。SwiftのRMBトラッカーによれば、2025年5月時点で元は世界の支払い額のわずか2.89%を占め、取引量で世界第6位の通貨だった。米ドルは世界の支払いの48.46%で圧倒的な存在感を示し、ユーロが23.56%で続いた。この差は、流動性の高い深い金融市場、強力な法制度、そして世界中の中央銀行による準備通貨としての広範な受け入れなど、ドルが享受する構造的な優位性を反映している。
元の国際化への課題
国際金融におけるドルの支配に挑む元の可能性を制約する、いくつかの重要な障害がある。これらの課題は、中国の国内経済構造、政策上の選択、そして確立された国際通貨制度が享受する固有の優位性に起因する。中国は元の国際利用を増やす面で進展を遂げてきたものの、米ドル、さらにはユーロに匹敵する広範な採用を実現するまでには依然として大きな障壁が残っている。
資本規制は、おそらく最も根本的な制約である。金融安定を維持し、2016年に経験したような投機的攻撃を防ぐため、中国当局は投資家が国内外へ資金を移動する能力を厳しく制限している。これらの規制は国内金融市場を危機により強靭にする一方、効率性を下げ、国際投資家にとっての魅力も薄める。外国企業は、中国の顧客から支払いを受け取ることや、中国の利害関係者に配当・ロイヤルティを支払うことなど、日常的な事業上の課題に直面する。この摩擦は、国際的な事業で元を広く使用することを妨げる。
中国の法の支配は米国に劣り、米国のように外国投資家に開かれた、大規模で流動性の高い資産プールを提供していない」と、BCAリサーチのチーフ地政学ストラテジスト、マット・ゲルトケンは述べた。「中国政府は、自国の市場に関連する地政学リスクに対処する上で十分な努力をしていない
この評価は、元の国際化に直面する別の課題群を浮き彫りにしている。中国金融市場の厚みと流動性は、米国と比べると依然として限られている。中国は世界第2位の経済規模と資産で世界最大の銀行システムを有するが、資本市場は発展途上で、規制がより厳格であり、外国投資家のアクセスも限られている。こうした特性は、元を中央銀行にとって魅力的な準備通貨にしにくく、資金フローと金融リスクを管理しようとする国際企業にとっても不便なものにしている。
地政学的緊張も、元の国際的な歩みを複雑にしている。中国の外交政策がますます強硬になり、貿易、技術、人権をめぐる西側諸国との対立が深まる中、中国金融体系への依存拡大に対する政治的抵抗が生まれている。多様な経済関係を維持しようとする国々は、中国の通貨圏にあまりに密接に組み込まれることをためらう可能性がある。さらに、特定の種類の対中事業を行う主体に対する米国制裁の脅威は、ドルが世界的な支配的地位へ上り詰める過程には存在しなかったリスクを、元の国際化にもたらしている。
「不可能の三位一体」または三難のジレンマと呼ばれる経済概念は、中国の選択肢をさらに制約する。この原則によれば、各国が選択できるのは、金融政策の自律性、固定為替レート、資本移動の自由という三つの政策のうち最大二つまでである。米国は金融政策の自律性と資本移動の自由を維持しているが、固定為替レート制度は持たない。ユーロ圏諸国は、加盟国間の固定為替レートと資本移動の自由を維持するため、金融政策の自主性を放棄した。中国は伝統的に金融政策の自律性と為替レートの安定を選択しており、これには資本規制が必要となる。
元を完全に国際化しようとすれば、中国はこれらの政策の柱の一つを放棄しなければならない。真にグローバルな通貨には資本移動の自由が不可欠だが、それは中国に、独立した金融政策か安定した為替レートかの二者択一を迫ることになる。国内経済の安定が共産党の正統性に重要であることを考えれば、中国当局はこの取引に応じる姿勢をほとんど見せていない。その結果、元の国際化は、この三難のジレンマが課す制約の中でゆっくりと進んでいる。
世界金融への戦略的影響
中国の進化し続ける対外投資戦略と、元の国際化に対する慎重なアプローチは、世界金融体系に重要な影響を及ぼす。ドル支配への急速な挑戦は当面の間起こりそうにないが、中国の金融的影響力の段階的な拡大は、国際金融のさまざまな側面を再構築するだろう。この変化は数か月ではなく、数年から数十年にわたって展開し、世界中の企業、投資家、政策立案者に機会とリスクの双方をもたらす。
地域貿易、特にアジアや一帯一路パートナー国における元の利用拡大は、より多極的な通貨体制を生み出す。この進展は、新興市場の経済的重みが増す中、世界経済が米国中心から離れていくという、より広範な変化を反映している。アジア、アフリカ、ラテンアメリカで事業を行う企業は、取引管理と為替リスクのヘッジのために、元建ての金融商品・サービスをますます利用する可能性がある。これらの地域に拠点を置く金融機関は、顧客を効果的に支援するため、元関連事業の専門知識を開発する必要がある。
中国企業が海外で事業を取得または設立するにつれ、中国の対外投資は世界の産業構造を引き続き再構築する。自動車製造から再生可能エネルギーまで、幅広い分野で中国企業が国際投資を通じて世界の主要プレーヤーになりつつある。この拡大は、確立された西側や日本企業に新たな競争相手を生み出す一方、提携や協力の機会も提供する。中国投資を受け入れる国々は、インフラ整備、技術移軄、雇用創出の恩恵を受けられる可能性があるが、債務の持続可能性、環境への影響、政治的影響への懸念にも対処しなければならない。
クリーンエネルギー分野は、中国の対外投資にとって特に重要な舞台を表している。中国企業は2023年以降、対外投資で1,000億米ドル超を計上し、国のグリーン資金の配分方法が変化したことを示している。この「グリーン・ツナミ」は、今や世界の太陽光製造設備の80%超を占めるクリーン技術製造とサプライチェーンにおける中国の支配力の高まりを反映している。世界各国がエネルギー転換を加速させる中、中国企業は設備輸出と海外再生可能エネルギー事業への直接投資の両面で、中核的役割を果たす可能性が高い。
クリーンエネルギーにおけるこの主導権は、国際関係と貿易に複雑な力学を生み出している。一方で、中国の技術と投資は、再生可能エネルギーをより安価で利用しやすくすることで、世界の脱炭素化を加速させることができる。他方で、西側諸国は重要技術における中国サプライチェーンへの過度な依存を懸念し、国内のクリーンエネルギー産業を育成する取り組みを開始している。この競争環境は、各国が気候目標と経済安全保障上の考慮のバランスを取ろうとする中で、貿易摩擦、産業政策への対応、新たな世界投資パターンにつながる可能性がある。
Future Trajectories and Uncertainties
中国の対外投資と元の国際化の今後の進展は、依然として極めて不確実な複数の要因に左右される。中国国内の経済状況が決定的な役割を果たす。成長減速や金融ストレスが続けば、資本逃避が加速するか、当局が規制をさらに強化せざるを得なくなる可能性がある。米中関係の行方も決定的であり、緊張が悪化すれば、中国政府のドル依存を減らしたいという動機を強める一方、国際的なパートナーは中国との金融的連携に一層慎重になる可能性がある。
デジタル通貨や金融技術における技術開発は、元の国際化の情勢を予測不可能な形で再構築する可能性がある。デジタル決済における中国のリーダーシップと中央銀行デジタル通貨の早期導入は、特定の種類の取引における元の魅力を高め得る、革新的な越境決済システムの開発で優位性を与える。しかし、プライバシーへの懸念、規制上の課題、国際的な標準協力の必要性は、これらの技術が世界的に採用される速さに影響する。
中国金融体系の制度面での発展も、元の国際的な見通しに影響する。中国の資本市場が深化し、規制枠組みが成熟し、法制度が強化されるにつれ、元は国際利用においてより魅力的になる。これらの分野の進展は着実だが遅く、急速な自由化よりも安定を優先する体制における金融改革の慎重なペースを反映している。開放と統制維持のバランスは、中国と世界の金融統合を今後も形作っていく。
不確実性があるものの、特定の傾向は続くとみられる。中国の対外投資は、政策上の優先事項と経済的必要性に支えられ、おそらく力強く推移し、新興市場と戦略的分野への注力が続くだろう。元の国際利用は、特に中国との貿易や地域内取引で徐々に拡大するが、ドルの支配的地位は当面の間、盤石のままとみられる。この漸進的な進化は、新たな通貨秩序への急速な移行ではなく、より複雑で多極的な国際金融体系を生み出すだろう。
要点
- 中国は主に外国投資を受け入れる立場から、世界有数の資本輸出国の一つへと転換し、近年は対外投資が流入額を上回っている。
- 中国の対外投資は2024年に1,922億米ドルに達し、前年比8.4%増加。この勢いは2025年も続いている。
- 東南アジアが主要な投資先として台頭し、2024年の同地域への中国投資は主に製造業分野で36.8%急増した。
- 中国の対外投資は189か国に広がり、そのほぼ90%が、特にアジアとラテンアメリカの発展途上経済に集中している。
- 元の国際化は、資本規制、発展途上の金融市場、西側諸国との地政学的緊張によって制約されている。
- 元の普及に向けた中国の手法は、世界の準備通貨としてのドルの地位に挑むことより、貿易決済に焦点を当てるようになった。
- デジタル元と先物取引の拡大は、通貨の国際利用拡大に向けた中国の新たな取り組み分野を表している。
- クリーンエネルギーは中国の対外投資の主要な焦点となり、2023年以降、企業は1,000億米ドル超を計上している。
- 中国政府は対外投資を戦略的優先事項として強化し、財政支援、税制補助金、助言サービスなどの政策支援を提供している。
- 一帯一路構想は、巨額融資から、中国企業の海外インフラ事業への少額補助型支援モデルへと変化した。