テック業界を再構築する世界的メモリ不足
メモリチップは、現代のコンピューティングというエンジンに燃料を送り込む燃料ラインとして機能する。Nvidiaなどの企業が作る人工知能(AI)エンジンが高性能になるほど、従来型のメモリに加え、高帯域幅メモリ(HBM)と呼ばれる先進的なメモリをますます多く必要とする。需要の急増は、データセンターから民生用エレクトロニクスまで、テクノロジーサプライチェーン全体に波及する深刻な世界的不足を引き起こした。
目次
現在、AIサーバー1台が消費するダイナミック・ランダム・アクセス・メモリ(DRAM)は、ノートパソコンの大規模な fleet が使用する量を上回る。調査会社TrendForceによれば、従来型DRAMの価格は今四半期に前四半期比50%以上急騰すると予測されている。AIデータセンターによる前例のない需要は、本来ならパソコン、ビデオゲーム機、スマートフォンメーカーに供給されるはずのチップ生産能力を吸収しており、米国消費者の負担を押し上げる一方、新規参入企業に市場進出の機会を生み出している。
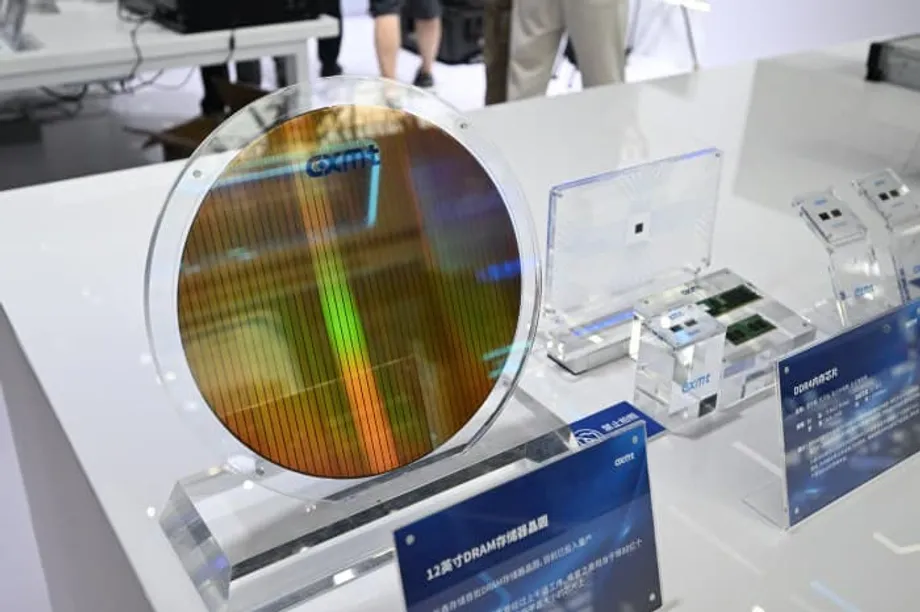
こうした不安定な環境に乗り込んできたのが、中国のメモリチップ製造における国家を代表する企業、長鑫存儲(ChangXin Memory Technologies、CXMT)だ。同社は重要な技術進歩を達成した後、40億ドルの株式公開を準備している。韓国と米国の企業が長年支配してきた業界の勢力図を覆す狙いだ。この動きは今世紀最大級のチップメーカーによる株式公開の一つであり、世界的半導体産業にとって重要な局面で起きている。
中国のDRAM挑戦者の台頭
2016年に設立され、本社を合肥に置くCXMTは、政府支援と戦略的な技術取得を組み合わせ、中国最大のDRAMメーカーへと急速に成長した。同社は当初、経営破綻したドイツのメモリチップメーカー、キモンダから特許を取得して事業の基盤を築き、開発の出発点を得た。生産量では、CXMTはすでに世界第4位のDRAMメーカーとなり、スマートフォンやPCから、中国の主要テクノロジー企業が使用するサーバーまで、幅広い製品にメモリを供給している。
CXMTの市場シェアは2025年第1四半期に4.1%に達し、調査会社TrendForceは2027年までに7%から10%へ上昇する可能性があると予測している。同社の売上高は2025年に前年比でほぼ倍増し、再び黒字化する見通しだ。これは主に、AIインフラ、クラウド事業者、機器メーカーが限られたメモリチップを争い合うことでDRAM価格が反発したためである。
この急速な台頭は、既存の業界リーダーの目にも留まっている。韓国のサムスン電子とSKハイニックス、米国のマイクロン・テクノロジーは、長年にわたり世界のメモリ市場を支配してきた。本格的な中国企業の登場は、この微妙な均衡を乱す恐れがある。特にCXMTは、半導体の自給自足を目指す北京の産業政策から多大な支援を受けている。
将来の成長に賭ける数十億ドル
CXMTは上海証券取引所のSTAR市場での新規株式公開(IPO)により約42億ドルを調達する計画で、国内資本市場への参入を加速している。同社は7月、中国証券監督管理委員会(CSRC)に「上場指導」を申請し、IPO手続きを正式に開始した。アナリストは、今回の公開が早くも年内に完了する可能性があり、数年で最大級の国内半導体企業の株式公開になると予想している。
同社は今回の公開の主幹事証券会社として、中国国際金融(CICC)と中信証券を起用した。直近の資金調達ラウンドでは、CXMTの企業価値は1400億元、約190億ドルと伝えられている。この高い評価額は、同社の成長見通しに対する投資家の信頼と、AI時代におけるメモリ技術の戦略的重要性を反映している。
IPOで調達する資金は、複数の重要計画に充当される。CXMTはウェハ生産能力を拡大し、製造ラインを近代化し、次世代DRAMの開発に多額の投資を行う計画だ。同社が投資家に訴えるうえで重点を置くのは、中国の半導体自主化を後押しする役割、とりわけ現在は海外サプライヤーに依存している先進DRAMとAI向けメモリ技術におけるその役割である。
アナリストは、今回のIPOを、中国がAIメモリ製造の独立を達成する上での重要な一歩とみている。米国の輸出規制が強まる中、中国のAIチップ開発者は先進DRAMやHBM部品の確保に苦慮している。Huawei、Alibaba、Baiduなどの中国主要テクノロジー企業は自社のAIアクセラレーターを設計しているが、それに対応する高端メモリの調達は依然として大きな課題であり、CXMTはその解決を目指している。
従来製品から最先端技術へ
CXMTは当初DDR4メモリなどの従来製品に注力したが、最近はDDR5と高帯域幅メモリ技術の開発に力を移している。この転換は、市場の現実と戦略上の優先順位の双方を反映している。従来のDDR4は現在も多くの民生機器で使われているが、利益率は低く、成長余地も限られている。本当の機会、そして本当の課題は、AIシステムを支える先進メモリ製品にある。
業界調査会社は、CXMTがモバイルDRAMを中核製品に据え、2026年まで出荷ビット数の世界の前年比成長を主導し続ける計画だと説明している。この重点は、国内のメモリ調達源を求める中国のスマートフォンブランドやPCメーカーのニーズに合致する一方、低価格機器が増え続ける輸出市場でもCXMTに足場を与えている。
高帯域幅メモリ競争
高帯域幅メモリは、大規模言語モデルの学習と高度なAIアプリケーションの実行に不可欠な部品となった。従来のDRAMと異なり、HBMはメモリチップを垂直に積層することで、省スペースと低消費電力を実現し、帯域幅を大幅に高める。この構造は、複雑なAIアプリケーションが生成する大量のデータを処理するのに適している。
世界のHBM市場は現在、韓国のSKハイニックス、サムスン、そして規模では劣る米マイクロン・テクノロジーの3社が支配している。SKハイニックスは最近までAIチップ大手Nvidiaへの唯一のHBMサプライヤーだった。3社はいずれも最新規格のHBM3チップを製造しており、今年、第5世代のHBM3Eをお客様に提供する取り組みを進めている。SKハイニックス単独でも、HBM市場は2025年から2030年にかけて毎年約30%成長すると予測している。
CXMTは後発でこの競争に参入したが、多くの予想より速く前進している。同社はHBM2の量産を始めており、市場のリーダーから概ね3世代遅れている。しかし、最新の情報源によれば、中国のメモリメーカーはHBM技術を従来の予測より速く改善した。CXMTはHBM3の開発を進めており、2026年の量産を計画し、HBM3Eは2027年を目標にしていると伝えられている。実現すれば、CXMTとHBM大手との差は3-4年程度に縮まる。
業界関係者はこの進展の戦略的重要性について、次のようにコメントした。「AI半導体市場が成長するにつれ、HBMとサーバーDRAMの重要性が急増した。だからこそ、中国最大のDRAMメーカーであるCXMTへの期待が高まっている。米国の規制により、中国のAI構想は高端メモリチップ不足に制約されており、CXMTやYMTCなどの企業がHBMやその他の先進AIメモリソリューションの研究開発を強化する動きにつながっている」
適応を迫られる世界のOEM
メモリ不足は、AI分野以外の企業にも現実的な影響をもたらしている。世界最大手のパーソナルコンピューターメーカーの一つであるHPは、DRAM供給不足のため、中国のメモリメーカーに頼らざるを得なくなったと伝えられている。Barron'sのアナリスト、Tae Kim氏は、HPがマイクロンやサムスンなど従来のサプライヤーから供給を確保するのに苦労しており、部品調達先に中国のメモリサプライヤーを加えることを検討していると指摘した。
HPは、中国製メモリを使用した「限定」製品をアジアと欧州に出荷することを検討していると伝えられている。この動きは、必要に迫られて選択ではなく中国のサプライヤーからのメモリ調達を真剣に検討する初めての主要な西洋PCメーカーとなるため、大きな転換を意味する。状況は、メモリ不足がいかに深刻になり、テクノロジー業界全体のサプライチェーン上の意思決定を変えつつあるかを示している。
メモリチップは、Nvidiaが作る独自設計のAIチップとは異なり、容易に代替できる汎用品だ。ただし、中国のサプライヤーを検討する企業は、中国からの半導体調達に関する米国規制に対応しなければならない。現在のメモリ供給状況と飽くなき需要を踏まえ、アナリストは、中国のメモリメーカーから供給を得る際の新たな規制が導入される可能性があると考えており、世界のOEMにはさらなる不確実性が生じている。
地政学的な逆風と貿易規制
技術面の進歩と野心的な成長計画にもかかわらず、CXMTは地政学上の大きな障害に直面している。歴代の米国政権は中国のチップメーカーへの規制を強化し続けてきた。2024年12月、米国は高帯域幅メモリへの中国のアクセスや、HBMの製造と組み立てに不可欠なツールを含む各種半導体製造装置へのアクセスを狙った、新たな輸出管理パッケージを公表した。
これらの新規則により、140社超の中国チップメーカーとチップ製造装置メーカーが商務省のエンティティリストに追加され、米国技術へのアクセスが事実上禁止された。この規制は、世界でSKハイニックス、サムスン、マイクロンの3社が最終的に握るHBMのチョークポイントを活用し、中国のAI開発をさらに制約するために設計された。
輸出管理は、事業運営に即時の影響をもたらしている。CXMTはHBMとDRAM生産に十分な半導体製造装置を備蓄しており、2026年または2027年までの操業維持に足りるとみられるが、既存の規制は、今後数年間に先進DRAMとHBM生産を開発・拡大する能力を制限する。12月の輸出管理では、シリコン貫通ビア、エッチング、関連工程の装置など、HBM製造と組み立て工程に不可欠な装置が規制対象となった。
さらに深刻なのは、CXMTに常駐する米国半導体装置メーカーの保守要員に対し、規制強化を受けて同社からの退去が指示されたことだ。専門知識と支援の喪失は、同社のDRAMとHBM開発に影響し、重要な局面での技術進歩を遅らせる可能性がある。
技術格差という課題
技術面から見ると、CXMTは世界のリーダーに追いつくうえで大きな障害に直面している。同社が現在製造できるDRAMは、17ナノメートルから13ナノメートルの範囲にあたるD1yとD1zノードの技術にとどまる。これらのノードはHBM2EとHBM3世代で使われている。CXMTの研究開発チームは、HBM3Eに不可欠な15ナノメートル未満、具体的にはD1αとD1βノードのDRAMを開発している可能性が高いが、極端紫外線露光装置(EUV)なしでは大きな困難に直面する可能性が高い。
EUVは、大手メモリメーカーによる最先端DRAMとHBMの開発に不可欠となっている。この技術へのアクセスがなければ、CXMTは近年の中芯国際集成電路製造(SMIC)が経験したのと同様の課題、すなわち歩留まり、ダイサイズ、生産規模の改善に苦労する可能性がある。このチョークポイントは、CXMTによる最先端DRAMとHBMの追求における主要な障害であり続ける可能性がある。
営業秘密侵害訴訟と法的争い
技術面と地政学上の課題に加え、CXMTは市場シェアの獲得をめぐる法的な逆風にも直面している。メモリチップ大手のサムスン電子とSKハイニックスの本国である韓国の検察当局は、CXMTの台頭の一部は、元サムスン社員から取得した営業秘密の盗用によるものだと主張している。
韓国検察当局は、独自のDRAMプロセス技術がCXMTに流出したとの疑いで、元サムスン社員複数人を起訴した。サムスンは、これらの訴えが10ナノメートルなど先進ノードにおけるCXMTの最近の進展に関係していると示唆した。この状況は、最先端メモリ開発がいかに困難でリソースを要するものかを浮き彫りにし、CXMTの急速な技術進歩が完全に正当な手段によるものだったのかという疑問を投げかけている。
"正当な研究開発であれ、係争中の技術移転であれ、現代のDRAM生産を前に進めるには時間がかかり、費用がかさみ、制約も多いため、積極的な拡張計画があっても実用的な供給の急速な増加が保証されるわけではない」
これらの訴えは、CXMTの国際的な野望にさらに複雑さを加える。たとえ法的問題が解決されても、評判への打撃により、世界の顧客、とりわけ知的財産権の保護とサプライチェーンの安全性を重視する西側市場の顧客がCXMTからのメモリ調達をためらう可能性がある。
中国の広範な半導体戦略
CXMTは単独で活動しているのではなく、半導体の自給自足を達成するという中国のより広い戦略の重要な一環である。同社は、NANDフラッシュメモリに注力する長江存儲科技(YMTC)と組む二本立ての取り組みを構成し、CXMTはDRAMに集中する。両社を合わせて、海外でも競争できる自給自足型のメモリ技術スタックを構築する北京の組織的な取り組みの中核を成している。
長江存儲科技(YMTC)は、NANDフラッシュの出荷シェアですでに13%へ急伸している。生産能力の拡大と技術面の進歩を背景に、2026年の世界出荷シェア15%を目標としている。同社は武漢で第3のチップ製造工場を進めており、国内半導体生産を押し上げるため、高リスク・大型投資をいとわない北京の姿勢を映し出している。市場シェア、新工場、制裁に強い製造装置という組み合わせは、中国のメモリ企業がワシントンからの圧力に単に耐えているだけでなく、それを国内能力の向上を促す推進力として活用していることを示している。
YMTCとCXMTは、いずれも既存大手への挑戦を確固たるものとするために株式市場に目を向けている。長江存儲科技は中国本土でのIPOを検討しており、CXMTは上海での42億ドルの上場を進めている。これらのIPOは、北京が自国のメモリ大手に、サムスンやSKハイニックスの設備投資サイクルに追随できるだけの資本を持たせようとしていることを示唆している。両社は毎年数十億ドルを新工場と技術開発に投じている。
世界のメモリ市場に何が待つか
CXMTの拡大は、世界のメモリ市場が根本的な変化を遂げている時期に起きている。過剰と不足という従来の周期的パターンが、需要構造の変化によって揺らいでいる。AIの処理負荷は膨大な量のメモリを吸収し続けており、高端のHBMだけでなく、サーバー、ストレージシステム、支援インフラ向けの通常のDRAMも含まれる。
大口顧客は長期供給契約で確保するケースが増えており、市場に出回るメモリの量は減っている。这意味着、CXMTの拡大は中期的には状況の安定に役立つ可能性があるが、DDR5の価格が高止まりしている理由を疑問に思うPCメーカーや消費者に、すぐさま救いをもたらすことは考えにくい。CXMTのような企業が増産を進め、サムスン、マイクロン、SKハイニックスと同じ製造装置、材料、エンジニア人材を巡って競争するため、近い将来の状況をむしろ悪化させる可能性さえある。
その結果が、市場がすでに目にしているもの、すなわち価格上納、リードタイムの長期化、市場の低価格帯での選択肢減少だ。業界関係者は、SKハイニックスやマイクロンなどの主要企業の新工場が早くても2027年末まで稼働しないことから、メモリ供給危機が2028年以降まで続く可能性があると予測している。
今後の道筋
こうした課題にもかかわらず、本格的な競争相手としてのCXMTの登場は、世界半導体産業における重要な進展である。世界のリーダーとの差を推定6-8年からわずか3-4年へ縮めた同社の急速な技術進歩は、中国の国家支援型の技術開発アプローチの有効性を示している。
CXMTにとって当面の最優先事項は、IPOを成功させ、調達資金を拡大計画に充当することだ。同社はまた、米国のエンティリストへの追加を含む複雑な法規制環境にも対応しなければならない。エンティリストに載れば、世界市場と技術へのアクセスはさらに制約される。より長期的には、CXMTは製品ラインアップを世代ごとに更新し続け、今年HBM4を投入してHBM4Eを計画しているSKハイニックスのような企業の積極的な歩調に合わせられることを実証しなければならない。
世界のメモリ市場への影響は大きい。CXMTが生産を効率的に拡大できれば、現在価格を押し上げている需要増加の一部を最終的に吸収できる可能性がある。また、長年3社が支配してきた市場に、もう一つの本格的な競争相手が加わることは、一般に競争に望ましい。しかし、地政学的な要素が重なるため、この物語は米中間の貿易摩擦、輸出管理、戦略的競争という背景の中で展開することになる。
消費者と企業にとっての教訓は複雑だ。メモリ高価格からの解放は当面期待できないが、長期的な供給見通しは少なくとも正しい方向に進みつつある。店頭に並ぶRAMがより安くなるかどうかは、突然メモリに飢えた産業の需要に世界の生産がどれだけ早く追いつけるか、そして地政学的緊張が伝統的にグローバルだった市場の分断を続けるかどうかにかかっている。
要点
- CXMTは、拡大と技術開発の資金調達のため、上海のSTAR市場で42億ドルのIPOを準備している。
- 同社は世界第4位のDRAMメーカーに成長し、2025年第1四半期の市場シェアは4.1%に達した。
- AI主導の需要を背景に、世界のDRAM価格は今四半期に50%以上急騰すると予測されている。
- CXMTは2026年にHBM3、2027年にHBM3Eの生産を目指し、世界のリーダーとの差を3-4年に縮める計画だ。
- HPは、従来のサプライヤーからのDRAM供給不足を受けて、中国のメモリサプライヤーに頼ることになったと伝えられている。
- 米国の輸出管理は、CXMTによる先進製造装置へのアクセスを制限し、同社施設から保守要員を撤退させた。
- 韓国検察当局は、CXMTに利益をもたらした営業秘密の盗用の疑いで元サムスン社員を起訴した。
- CXMTはIPO調達資金を、ウェハ生産能力の拡大と次世代メモリ技術の開発に充てる計画だ。