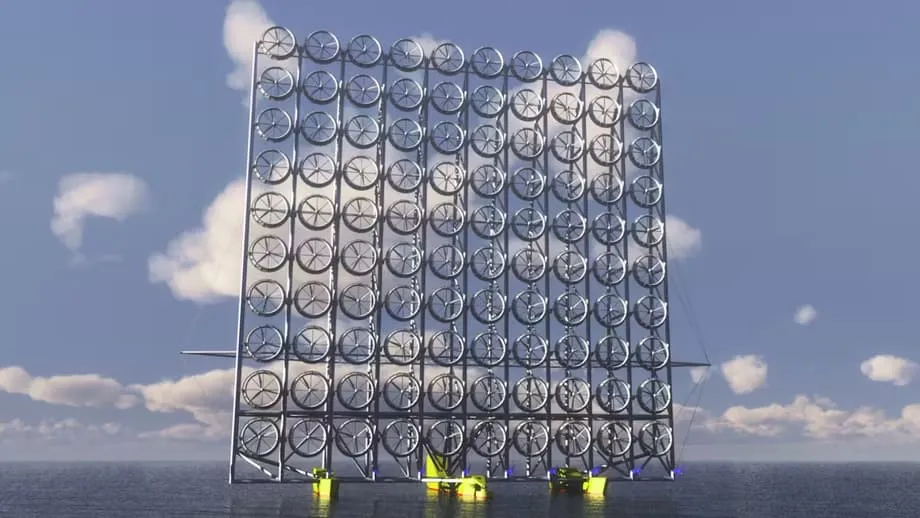
洋上風力エネルギーにおける技術革新
日本の研究者は、従来の洋上風力タービンと比べて発電出力を最大3倍に高め、海洋エネルギー生産を変革し得る、革新的な風力タービンウォール技術を開発した。この技術革新を担うのは九州大学だ。同大学はハードウェアとソフトウェアの独自の組み合わせによって、日本を代表する風力タービン開発機関としての地位を築いてきた。2022年4月に設立された同大学の洋上風力教育研究センター(RECOW)は、複数の革新的な洋上風力タービン構成の設計を主導してきた。
目次
九州大学の執行役員兼副学長である谷本寿は、2024年10月に次のように述べ、同大学の独自の立場を強調した。
九州大学は、独自の風力タービン・浮体構造技術(ハードウェア)と風解析・流体構造解析技術(ソフトウェア)を組み合わせ、風力タービンを開発できる日本で唯一の大学です。
風力タービンウォールの開発は、世界が気候危機とクリーンエネルギーへの急速な需要増大に直面している、極めて重要な時期に行われている。2000年以降、再生可能エネルギーは世界の電力に占める割合が19%から2023年には30%に拡大した。主導したのは太陽光発電である。ただし、化石燃料からの移行においては、風力エネルギーも、特に商業・産業活動の大きなエネルギー需要を満たすうえで、もう一つの重要な要素として浮上している。
風力エネルギー部門は目覚ましい成長を示しており、2024年末時点の成長率は11%、総設備容量は1.2テラワットに達した。沖合の海域では、より強力で安定した風を利用できるため、洋上風力開発は特に勢いを増している。
日本における緊急のエネルギー転換が不可欠
日本が革新的な風力技術を追求するのは、国家としてエネルギー転換が切実に求められているためだ。日本は先進国の中でも特に困難なエネルギー情勢に直面しており、エネルギー自給率は2010年の20.2%から2023年にはわずか15.2%へと大きく低下した。これはOECD加盟38カ国で2番目に低い水準である。この低下の主な原因は、2011年の東日本大震災とその後の福島第一原子力発電所事故を受けた原発停止だ。
失われた原子力発電能力を補うため、日本は火力発電への依存を大きく高め、エネルギー構成に占める割合は2010年の65.4%から2022年には72.8%へ上昇した。これはG7の中で最も高い。石油、石炭、液化石油ガスといった輸入化石燃料への重い依存により、日本の電力供給は地政学リスク、資源価格の変動、為替相場の変化など、外部要因に脆弱な状態にある。
日本政府もこうした脆弱性を認識し、2025年2月に脱炭素化に向けたGX2040ビジョンとともに、エネルギー基本計画を決定した。これらの政策枠組みは、原子力を補完的な選択肢として維持しながら、再生可能エネルギーを主力電源に据えることを目指す。経済産業大臣の武藤氏は、この計画が、特定のエネルギーや燃料に過度に依存しない電源構成の実現を狙うと述べた。
日本は2030年までにエネルギー自給率を30%へ引き上げ、再生可能エネルギーの比率を20%から36~38%へ拡大する野心的な目標を掲げている。洋上風力はこの戦略で重要な位置を占め、設備容量を2024年3月時点のわずか0.15GWから2030年までに5.7GWへ拡大する目標がある。政府は実証試験用の洋上エリアを確保し、秋田県沖および愛知県豊橋市と田原市沖で地域漁業協同組合との合意を得ている。
風力タービンウォール技術を読み解く
九州大学が開発した革新的な風力タービンウォールは、従来の洋上風力設計とは大きく異なる。詳細な技術仕様は今も開発段階にあるが、このコンセプトは、洋上環境でエネルギー収集を最大化するタービン構成を根本から再考するものだ。この技術革新は、沖合で急速に水深が深くなる日本の地形に特に適した、浮体式洋上風力技術の発展という、日本全体の取り組みの上に成り立っている。
浮体式風力タービン技術は、固定基礎によるタービンが経済的に成り立たない深海域の風力資源にアクセスするための重要な解決策として登場した。浅い海の海底に長い塔を固定する従来型の洋上風力タービンとは異なり、浮体式タービンは浮力を持つコンクリートと鋼鉄製のキールに収まり、釣りの浮きのように水面に直立できる。こうした構造物は、海底のアンカーに接続された係留ケーブルで位置を保つ。
浮体式タービンの最大の利点は、水深最大約800メートルに及ぶ沖合海域の広大な範囲へアクセスできることだ。世界で最も強く安定した風が吹くのはこの海域である。また、浮体式タービンは水平線の向こう側、沿岸住民の視界の外に設置できるため、多くの地域で沿岸風力開発の障害となってきた景観上の懸念にも対応できる。
ドイツのロストック大学で風力エネルギー技術を専門とするフランク・アダム氏は、次のように述べ、この技術の可能性を強調した。
浮体式風力発電は、欧州および世界の気候目標を達成する中核技術となる、莫大な可能性を秘めています。
従来型の洋上タービンが到達できない沖合海域は、世界の海域の80%を占めており、浮体式アレイには広大な機会が開けている。九州大学が開発した風力タービンウォール技術は、浮体式洋上風力の次なる進化形とみられ、発電出力効率を大幅に高める可能性がある。
浮体式風力イノベーションをめぐる世界的潮流
日本の風力タービンウォール開発は、浮体式洋上風力技術へ向かう世界的な動きの中にある。世界初の浮体式風力アレイである「Hywind Scotland」は、沖合約24キロに設置された高さ約175メートルの巨大タービン5基で運転を開始した。ノルウェーのエクイノール社が75%を保有するこのプロジェクトは、ハリケーン・オフィリアや、風速約160キロ、波高約8メートルの冬の嵐など、厳しい環境下での運転に成功してきた。
米国国立再生可能エネルギー研究所の洋上風力エネルギー専門家、ウォルト・ミューシャル氏は、米国の適した洋上風力立地の約60%が水深60メートル超にあり、従来型の洋上風力タービンでは利用できないと指摘した。これは、特に浅海域が限られる国々にとって、浮体式風力エネルギー技術の大きな機会となる。
シュトゥットガルト大学で浮体式風力エネルギーの国際研究プロジェクトを率いる鄭柏彦(Po Wen Cheng)氏は、浮体式タービンが、最大の陸上または洋上技術より多くのエネルギーを生産できる可能性があると述べた。鄭氏は、沖合の風が沿岸部より強力であるだけでなく、柔軟に吊り下げられた構造の物理的特性により、より大型のタービンを搭載できると説明した。
タービンが大きければ、適切な条件のもとでより多くのエネルギーを生み出せると鄭氏は述べた。
鄭氏は、浮体式タービンは現在最大級の洋上設備よりさらに高くなり得る可能性があるとした。羽根長約120メートル、高さ約300メートル、エッフェル塔に匹敵する規模だ。こうした寸法のタービンは、現在最先端の陸上タービンの3倍の電力を生産でき得るという。これは、日本の風力タービンウォール技術が主張する発電出力の3倍化の可能性と一致する。
世界最大とされる浮体式洋上風力発電所「Hywind Tampen」は、2023年8月に88MWの容量で運転を開始した。6万世帯分の電力を供給すると見られるポルトガルのWindFloat Atlantic計画など他のプロジェクトも、浮体式風力技術への勢いの高まりを示している。
日本の洋上風力部門が直面する課題
風力タービンウォールのような技術革新があるものの、日本の洋上風力産業は大きな障害に直面している。日本で行われた洋上風力事業の3回の入札は、タービンよりもむしろ警告的な事例を生んだ。第1回入札の唯一の落札者は撤退し、第2回と第3回の落札企業も深刻な財政難に苦戦している。政府は10月、制度全体を再検討するため、第4回入札を無期限に延期した。
こうした課題を浮き彫りにする衝撃的な展開として、三菱商事は8月、巨大な洋上風力プロジェクト3件を放棄し、事業を進める代わりに200億ポンドの違約金を支払った。130万世帯分に相当する1.7ギガワットの容量から手を引くというこの決定は、日本の洋上風力の将来への取り組み方に根本的な危機があることを示した。
日本は2030年までに洋上風力容量を10ギガワット、2040年までに45ギガワットに達することを目指しているが、現在の設備容量はわずか0.3ギガワットにとどまる。対照的に、中国は2024年の1年だけで洋上風力を8ギガワット増やし、台湾、韓国、ベトナムも野心的な建設計画でしのぎを削っている。
世界風力エネルギー評議会(GWEC)日本代表の松木健氏は、次のように述べ、状況の緊急性を強調した。
日本には広大な洋上風力の可能性があり、特にアジア太平洋地域で洋上風力のリーダーとなる機会を逃す余裕はありません。
世界風力エネルギー評議会(GWEC)のホワイトペーパー『Unlocking Japan's Offshore Wind Potential』は、これらの課題に対処するために必要な3つの重要な改革分野を挙げている。入札制度は、開発事業者に非現実的に低い入札額を出させた価格重視の評価基準によって不確実性を生んでいる。収益構造は変動する市場価格に連動するフィードインプレミアム(FIP)制度に依存しており、2025年の市場価格は平均でキロワット時当たり9~16円と、初期の洋上風力事業が経済的に成立するために必要な12~15円/kWhを大きく下回った。
こうした構造問題に加え、開発事業者は複雑な許認可プロセス、透明性を欠く認証要件、補償制度のないまま高ポテンシャル地域で発生する送電制限の脅威に直面している。これらの課題により、開発事業者は「この事業を続けられるか、瀬戸際にある」と警告している。
技術的基盤と支援技術のイノベーション
九州大学が風力タービンウォールそのものの開発に取り組む一方、他の日本企業も洋上風力設備の重要な支援技術を開発している。大林組は、洋上風力タービンの基礎とアンカーに用いられる「スカートサクション」という海洋構造物を開発した。これは、洋上風力建設における最重要課題の一つに対応するものだ。
スカートサクション技術は、上部スラブと、上部スラブから下方に伸びる円筒形の垂直壁(スカート)で構成される。スカートを海底基礎へ貫入させることで、従来の基礎より洋上風力タービンを確実に固定する。この施工方法は杭打ち機などの大型機械を必要とせず、建設費を約20%削減し、工期を約40%短縮できる可能性がある。
日本周辺に一般的な砂質土壌の海域で実験を行った結果、スカートサクションは従来の基礎と比べて約3倍の抜出し抵抗を提供することが示された。特に張力脚プラットフォーム(TLP)型など、浮体式洋上風力タービンのアンカーに適用した場合、この技術は据付費を約20%、基礎工事費を約30%削減できる。
これらの基礎技術の革新は、洋上風力開発の課題の異なる側面に対応することで、風力タービンウォールを補完する。タービンウォールが発電効率の最大化に焦点を当てるのに対し、スカートサクションなどの技術は、多くの場所で洋上風力のコストをこれまで手が届かないほど高くしてきた、施工と保守の課題に対応する。
洋上風力技術開発のより広い文脈には、半没水型、スパー型、張力脚プラットフォーム型など、さまざまな浮体式プラットフォーム設計が含まれる。それぞれの設計は特定の海洋条件や水深に異なる利点をもたらすが、日本の独自の地形と地震活動には個別に最適化された解決策が必要だ。
日本の再生可能エネルギー分野の幅広いイノベーション
日本が風力タービンウォール技術に注力するのは、同国の再生可能エネルギーイノベーションへの広範な取り組みの一側面にすぎない。日本の技術者たちは、従来の再生可能エネルギー発電手法に挑む、革命的な太陽光技術も開発してきた。
京セミは、多方向から光を集めるよう設計された微小な球状太陽電セル「Sphelar」を開発した。通常、直径1~2ミリのこれらのセルを配線してモジュールを形成する。球状の形により、日中さまざまな角度から光を取り込めるため、太陽に向いているときにしか効率が上がらない平面パネルの限界を克服できる。
これらの球状セルの開発は、太陽光がまっすぐ進むことはほとんどないという技術者・中田修司氏の観察から始まった。これに着想を得て、日本マイクログラビティセンター(JAMIC)の微小重力条件を活用し、ほぼ完全な球形のシリコンビーズを形成する革新的な手法が用いられた。この技術は、透明素材や曲面に太陽光発電を組み込む可能性を広げ、人口密度の高い都市環境での用途に適している。
その他の日本のイノベーションとして、東芝エネルギーシステムズと中部電力が主導する岩熱蓄熱技術がある。このシステムは岩石を使って熱を効率的に吸収・放出し、蓄えた熱エネルギーを後で水を加熱しタービンを動かすために使って発電する。岩熱蓄熱は、蓄電池に不可欠なコバルトやニッケルなどのレアメタルを必要としないことに加え、長寿命で敷地条件の制約が少ないという利点を持つ。
日本は、建物の屋根や壁に設置できる次世代太陽電セルなど、国産再生可能エネルギー源の大規模化にも注力している。ペロブスカイト太陽電セルの生産では、これらのセルの主要材料であるヨウ素を世界の30%を生産する日本が戦略的優位性を持つ。政府は、2030年までにこれらの先進セルを広く普及させるため、次世代太陽電セル開発事業に648億円を割り当てた。
サプライチェーンとインフラへの視点
技術革新があるものの、日本の洋上風力部門は、進展を損なうおそれのある重大なサプライチェーン課題に直面している。風力タービンの建設には、鉄鋼、グラスファイバー、レアアース元素など多様な材料が必要で、いずれも市場の複雑さや地政学的な問題にさらされている。
鉄鋼は風力開発の骨格であり、タービンの質量の最大90%を占める。世界の鉄鋼サプライチェーンは極端な変動を経験し、地政学的な出来事や貿易摩擦によってさらに悪化した。中国は世界の鉄鋼生産と風力製造を支配し、安価で手厚く補助された輸出により、世界市場の競争を圧迫している。
風力エネルギーサービス企業ノルウェー・ベリタス(DNV)のESGシニア・ビジネスデベロップメント・マネージャー、マルクス・ツァイツェン氏は、次のように述べ、サプライチェーンの多様化の必要性を強調した。
異なる地域から2~3社の供給業者を選ぶことで、競争を通じてサプライチェーンのレジリエンスを高められます。
レアアース元素も課題となる。分類される17種のレアアース元素のうち、風力タービンで主に使われるのはネオジム、プラセオジム、ジスプロシウム、テルビウムの4種だ。これらは、電力を生み、タービンの健全性を保つ永久磁石の製造に不可欠である。中国は世界のレアアース採掘生産の60%、加工生産では約90%を握り、サプライチェーンに重大な脆弱性を生んでいる。
2023年12月、中国は永久磁石製造に用いる分離・抽出技術の輸出禁止を開始し、その後、7種のレアアース元素への輸出管理へとエスカレートした。この動きを受け、世界ではサプライチェーンリスクの予防的管理へと方向を転換し、EUは重要原材料の確保に向けたイノベーションへ投資している。
こうしたサプライチェーン課題は、事業の成立可能性に現実的な影響を与えている。2024年12月、風力開発事業者オーステッドは、サプライチェーンのボトルネックを主要因として、デンマークの洋上風力発電所入札を辞退すると表明した。この入札には全体として入札が一件もなかった。同様に2月には、三菱商事がサプライチェーン問題を理由に、日本の洋上風力計画を一時停止した。
国際的な視点と投資戦略
日本国内での洋上風力導入に課題がある一方、日本企業は、技術を習得し、成長市場での地位を確保するため、国際的な再生可能エネルギー事業への投資を増やしている。日本の投資家は特に、エネルギーとサステナビリティ分野での戦略的成長を求めて、欧州とノルウェーに目を向けている。
東京を拠点とするA&O Shearmanのパートナー、ニック・ウォール氏は、次のように述べ、この傾向を説明した。
ノルウェーは、日本の投資家が求める安定性を提供します。強固な財産権、透明性の高い法制度、そして欧州経済領域(EEA)を通じたEU単一市場へのアクセスです。米国やアジアの一部の市場で地政学的、規制上の不確実性が高まる中、日本の投資家は、法的・事業上のリスクを緩和するため、ノルウェーのような安定した欧州の法域へ投資を多様化する動きがますます強まっています。
日本からノルウェーへの投資は、石油・ガスと公益事業分野で活発で、2020~2025年の全23件の取引のうち8件を占めた。日本の探鉱・生産企業は、欧州で特に浮体式洋上風力、陸上から電力を供給する「power-from-shore」型ソリューション、および炭素回回収・貯留(CCS)に大きな成長の可能性を見ている。
日本最大の石油・ガス探鉱生産企業INPEXは、欧州を中核事業領域と位置づけ、同地での開発機会を追求している。INPEXの広報担当者は、石油・ガス施設へ電力を供給する、世界最大級の浮体式洋上風力発電所の一つであるHywind Tampen事業(88MW)への参加を明らかにした。この事業はCO2排出量を年間約20万トン削減する。
この国際投資戦略により、日本企業は、風力タービンウォールなどの国内イノベーションの開発を続けながら、確立した洋上風力技術の経験を積める。こうした国際投資で得た知見は、日本が規制とインフラの課題に取り組む中で、今後の国内導入に活かせる。
日本政府は、農林水産省(MAFF)の取り組みを通じた地域社会との協力も重視している。こうした努力は、再生可能エネルギーを特定産業と組み合わせ、林業とバイオマスエネルギー、漁業と洋上風力、畜産とバイオガス、農業と太陽光発電を結び付けるものだ。こうした個別最適化された手法は、環境への影響を最小限に抑え、エネルギーの便益を地域社会へ還元し、地域との結び付きがない外部開発事業者に伴う問題を防ぐことを目指す。
再生可能エネルギー主導国へ進む日本の道
日本の風力タービンウォール技術は、風力エネルギーの漸進的な改良にとどまらない。イノベーションによってエネルギー安全保障上の課題を克服するという日本の決意を象徴している。しかし、技術的ブレークスルーだけでは、再生可能エネルギー転換での成功を保証できない。
OWC日本代表の中川正隆氏は、次のように述べ、必要な変更の包括的な性質を強調した。
安定かつ大規模な導入を可能にするには、日本は入札制度、オフテイクメカニズム、その他の市場ボトルネックという3つの重要な分野に対処する必要があります。
日本が洋上風力技術のリーダーとしての地位を築く機会の窓は狭まっている。アジアの他の市場はクリーンエネルギーインフラを急速に整備しており、国際投資家は流動的で、明確で安定した制度を持つ市場へ資本を向ける。サプライチェーンのパートナーは、国内製造への投資を正当化するため、需要の見通しを必要とする。
ハイブリッド車を切り開き、フィードイン・タリフが失効する前は太陽光導入で世界をリードした国家にとって、洋上風力の可能性を生かせないことは、産業上の機会喪失にとどまらない。エネルギー安全保障、経済的競争力、気候変動対策での主導権が大胆な行動を求めているまさにこの時点で、戦略的な失敗となるだろう。
九州大学が開発した風力タービンウォール技術は、競合国を追い越し、洋上風力で技術的主導権を確立する可能性のある道を日本に提供する。スカートサクション基礎や球状太陽電セルといった補完的なイノベーションと組み合わせることで、日本は再生可能エネルギーイノベーションに顕著な能力を示してきた。
これらの技術的ブレークスルーを商業的成功へ転換できるかどうかは、日本が洋上風力部門の構造的課題に対処できるかどうかにかかっている。GWECのホワイトペーパーは改革への明確な提言を示し、政府機関も強い関心を表明した。日本が十分に断固として、十分に迅速に行動し、これらのイノベーションが栄えるための条件を整えられるかどうかが問われている。
世界が脱炭素へ向けて競走する中、国際エネルギー機関(IEA)によれば、洋上風力だけでも理論上、欧州、米国、日本の電力需要全体をはるかに超える量を満たせる。日本の風力タービンウォールは、この可能性を切り開くうえで重要な役割を果たし、土地と資源の制約に対応しながら発電量を大幅に増やす道を提供し得る。
要点
- 九州大学は、従来の洋上風力タービンと比べて発電出力を3倍にできる可能性を持つ、革新的な風力タービンウォール技術を開発した。
- 日本は自給率わずか15.2%、エネルギー構成に占める化石燃料72.8%という緊急のエネルギー課題に直面している。
- 風力タービンウォールは、より深く、風が強力で安定した海域へアクセスできる浮体式風力技術を基礎とする。
- 日本の洋上風力部門は、入札制度の問題、収益の不確実性、サプライチェーン課題など、大きな障害に直面している。
- 日本発の補完的なイノベーションには、スカートサクション基礎、球状太陽電セル、岩熱蓄熱技術が含まれる。
- 日本企業は、技術を習得するため、特に欧州とノルウェーの国際洋上風力事業へ投資している。
- 日本は2030年までに再生可能エネルギーの比率を20%から36~38%へ高める目標を掲げ、洋上風力が重要な役割を果たす。
- 政府は実証試験用の洋上エリアを確保し、グリーンイノベーション基金を通じて1235億円を投資した。
- 世界の浮体式風力容量は2024年10月時点で245MWに達し、今後世界全体で266GWのプロジェクトが計画されている。
- 日本のエネルギー戦略は、地域社会との協力と産業別に組み合わせる再生可能エネルギー導入手法を重視している。