経済減速がタイの労働市場の変革を迫る
タイは、長期化する産業不況により労働者が高賃金の製造業から報酬の低いサービス業へ移りつつあり、重大な経済の分岐点に直面している。タイ中央銀行は、この所得見通しの悪化に警鐘を鳴らし、構造転換が国の経済全体の成長可能性を抑えていると指摘した。新型コロナウイルス禍後の2022年から2025年第3四半期まで、国の平均GDP成長率はわずか2.4%にとどまった。この鈍い拡大はサービス業に大きく依存しており、同部門は現在、国内総生産の60~61%を占めている。
目次
タイ中央銀行マクロ経済局のプラニー・スッタスリー上級局長は、最近の金融政策フォーラムで労働市場の変化の深刻さを強調した。彼女は、労働が工業と農業からサービス業へ移るにつれ、製造業の寄与は着実に悪化してきたと説明した。
労働移動のほとんどは伝統的なサービス部門に向かっており、平均賃金は時給約114バーツと低いままで、コロナ禍の110バーツをわずかに上回るにすぎない。
この賃金水準は、平均賃金がパンデミック期の時給558バーツから703バーツへ大幅に上昇した現代的なサービス部門とは鮮明な対比をなす。一方、製造業の賃金は平均時給183バーツで、173バーツからわずかな伸びにとどまった。データは、拡大している経済部門が、堅調な家計消費を支えるために必要な所得増をもたらしていないという懸念すべき傾向を示している。
停滞の10年と中所得国の罠
現在の課題は突発的なものではなく、タイ経済を10年以上にわたり悩ませてきた構造問題の結果である。過去の分析によれば、かつてタイは労働が低生産性の農業からより高生産性の製造業へ移る過程で、2桁の経済成長を遂げていた。しかしその原動力は停滞している。労働コストの上昇により、製造業の拡大は著しく鈍った。織物や電気製品などの労働集約型産業の多くは閉鎖されるか、賃金が低く半熟練労働者が豊富なラオスやカンボジアなどの近隣国へ移転した。
産業部門の「空洞化」として知られるこの現象は、一般に先進国で発生する。タイは中所得国の段階でこの困難に直面しており、豊かになる前に高齢化する事態に陥る危険を抱えている。出生率が極めて低いため、同国は急速に高齢社会になると予想される。開いた生産性格差は、タイ経済の不均衡な構造を浮き彫りにしている。輸出志向型製造業に狭く焦点を当てた政策により、農業とサービス業は取り残された。その結果、労働力の大部分は経済の発展途上部分にとどまり続け、一人当たり所得の成長を制約している。
教育制度は、この関係における大きなボトルネックとなっている。政府予算の約20%を教育に充てているにもかかわらず、成果は依然として乏しい。国際的な学習到達度調査では、タイの生徒は数学、読解、科学で世界の同年代より低い順位にある。このスキルのミスマッチは、知識型経済やデジタル経済への移行を妨げ、労働者がより高い賃金を提供する高付加価値産業へ移ることを難しくしている。
ASEAN諸国に水をあけられる
タイが構造的な減速に苦しみ続ける一方、他の東南アジア諸国はより力強い成長軌道を描いている。2025年第3四半期の最近の経済レビューは、この差を浮き彫りにした。タイ経済は前年比わずか1.2%の成長にとどまり、4年間で最も遅いペースとなった。対照的に、ベトナムは力強い工業生産とサービス業に支えられて8.22%という目覚ましい成長を達成した。マレーシアも、堅調な国内需要と輸出の回復を背景に5.2%の着実な成長を記録した。
技術関連生産の格差は特に際立っている。タイはこの分野で17.2%の伸びしか記録せず、地域の他国に大きく遅れを取った。台湾が73.8%の伸びで地域を主導し、フィリピン53.5%、マレーシア43.9%、韓国38.3%、ベトナム34.8%が続いた。この差は、製造業におけるタイの競争力の弱まりを示している。2025年に輸出が12.3%急増したものの、増加分は主に電子製品など限られた品目に集中していた。これは多様化の欠如を反映している。対照的に、以前はより幅広い製品分野にわたってバランスの取れた拡大が見られた。
さらに、特に中国からの輸入が増え続けている。この傾向は現地調達比率の低さを反映しており、タイの製造業は組み立てに海外部品を大きく依存している。この依存は国内経済に広範な恩恵を生んでいない。貿易構造からは、タイが組立拠点として機能している一方、付加価値の多くは国外で生み出されており、賃金や国内企業の成長への波及効果が限られていることがうかがえる。
観光客減がサービス部門の成長を削ぐ
工業部門が勢いを失う中、サービス部門が雇用の重負を担っている。しかし、サービス経済の主たるエンジンである観光は疲労の兆しを見せている。タイを訪れた外国人旅行者数は、2024年の3600万人から昨年は約3300万人へ減少し、7%の落ち込みとなった。近隣諸国がパンデミック後の回復を続けていた時期にこの減少が起きたことは、警戒すべき事態である。
日本は2025年に3900万人の旅行者を記録し、前年の3700万人から増加した。韓国は到着者数が1600万人から1900万人へ増え、ベトナムは1800万人から2100万人の旅行者を迎えた。回復局面で旅行者数が減少したのは、地域ではタイだけである。
「パンデミック後の回復期に旅行者数が減少したのは、地域ではタイだけだ」とタイ中央銀行の当局者は述べた。
この競争力の悪化は、ホスピタリティ産業に深刻な打撃を与えている。報告によれば、タイのホテル業界は5年ぶりの収縮に直面し、2025年には収益が4.5%減少すると予測されている。要因には、旅行者の減少、稼働率の低下、会議やセミナーなどの付随サービスからの収入減少が含まれる。労働賃金の上昇による運営コストの増加が利益率を圧迫しているが、激しい競争によりホテル運営会社はこれらのコストを顧客に転嫁できない。工場を離れる労働力を受け入れると期待されている当の部門にとって、困難な環境が生じている。
個人消費の弱さと厳しい警告
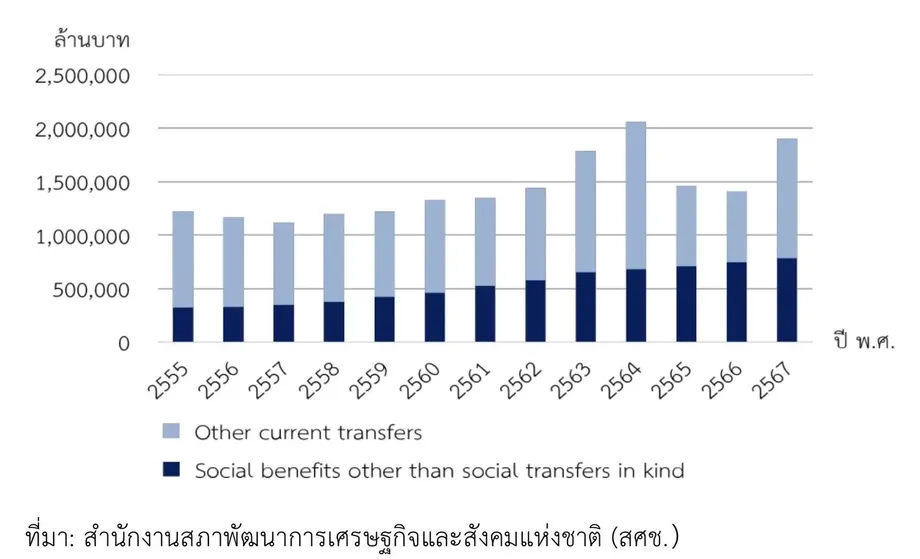
産業の衰退、低賃金、苦境に立つ観光部門の影響が重なり、タイの家計を重く圧迫している。所得成長の鈍化は、今後の消費を抑えると予想される。民間消費は2026年にわずか1.9%拡大すると予測されており、2024年の4.4%、2025年の2.4%から大幅に鈍る。家計は支出に慎重になってきており、この傾向は低需要と停滞した成長の悪循環につながる可能性がある。
上級政策当局者は、この経路について厳しい警告を発し始めている。タイ開発研究研究所理事長で元タイ中央銀行総裁のウィーラタイ・サンティプラポブ博士は、事態の深刻さについて、副首相兼財務大臣のエックニティ・ニティタンパパス博士の発言を引用した。財務大臣は最近、タイ経済は「行き詰まりつつあるか、崖から転落しかけている」と述べた。
経済政策を決める上級の責任者が真実をこれほど直接的に認めるのはめったにない」とウィーラタイ博士は語った。「これは、長年放置されてきた問題の深刻さを示しており、その結果、タイ経済は停滞し、行き詰まり、崖から転落しようとしている。
警告は単なる停滞にとどまらない。ほぼすべての分野の指標が、タイの発展が同等の国々に遅れを取っていることを示している。要因には、国の競争力の停滞、教育の質の低さ、農業生産性の低さ、政府の非効率性、高い家計債務、そして大規模資本グループによる市場支配が含まれる。停滞している期間が長いほど、回復に必要な投資に比べて資源が削られ続けるため、抜け出すのはますます難しくなる。
構造的ボトルネックが進展を阻む
いくつかの根深い制約が、タイがこの循環から抜け出すことを妨げている。政治的不安定が大きな役割を果たしている。過去20年間、タイの首相の在任期間は平均わずか1年余りだった。短い在任期間は政策の継続性を妨げ、長期的な取り組みを要する構造問題の解決をほぼ不可能にしている。指導者の交代が頻繁に起こるため、包括的な改革ではなく短期的な「即効性のある成果」を狙う政策が優先されやすい。
規制環境も課題となっている。タイは、主要国の中でサービス分野の貿易制限が多い国に位置している。こうした規則は通信などの分野の競争に影響し、説明責任を欠く名義人制度を可能にすることも多い。さらに、外国人事業法は多くの分野での外資保有に厳格な制限を課しており、サービス業の近代化に必要な資本や専門知識の流入を妨げる可能性がある。東部経済回廊は先端技術産業の誘致を目指しているが、より幅広い経済を底上げするには広範な改革が必要だ。
腐敗は依然として根深い問題である。国際透明化機構の腐敗認識指数で、タイは180カ国中108位となった。収賄や公務員による裁量権の行使が、効率的な事業活動の障害となっている。これらの問題に高齢化と労働力不足が加わり、金融政策の調整だけでは解決できない複雑な課題の網が形成されている。
新たな発展モデルへの緊急の呼びかけ
悲観的な見通しにもかかわらず、経済学者や政策当局者は、抜本的な変化を実施すれば別の道が可能だと主張している。専門家らは、タイは恩恵を現地住民に確実に還元することなく、外国資本を引き付けるために税制優遇措置に大きく依存してきた旧来の発展モデルを超える必要があると指摘する。新たな産業政策は、経済に付加価値を生み出し、タイ国民が国内の経済活動からより多くの恩恵を得られるようにすることに焦点を当てる必要がある。
主要な提言には、単に投資額の数値を追うのではなく、質の高い雇用を生み出すために支援策を再設計することが含まれる。これには、デジタル経済の需要に対応するため、労働力のスキルアップとリスキリングへ重点を移すことが含まれる。貿易・投資政策の自由化も必要であり、サービス分野での外国人による50%超の株式保有を認めたり、知識移転を促進するため人材不足分野で外国人専門家の就労を許可したりすることが挙げられる。
特定の分野に希望がある。自動車産業は政府の奨励策を背景に電気自動車へ移行している。デジタルサービスと物流は成長の機会を迎えている。政府がクリーンエネルギー利用拡大の目標を設定している再生可能エネルギーも、もう一つの機会だ。しかしこれらの機会を実現するには、安定した政治環境と、進展を妨げることの多い政府機関の裁量権を縮小する意思が必要だ。
ウィーラタイ博士は、停滞から抜け出すには完全に新しい発展モデルを設計する必要があると強調した。これには、新たな産業政策、イノベーション戦略、技能開発、そして経済の進展を抑制するのではなく推進する政府の役割が含まれる。こうした包括的な改革がなければ、タイが経済停滞にさらに深く陥る危険は依然として高い。
結論
- タイ中央銀行は、労働者が製造業から低賃金の伝統的サービス業へ移りつつあると報告し、伝統的サービス業の平均賃金は時給114バーツとしている。
- タイの平均GDP成長率は2022年から2025年第3四半期まで2.4%にとどまり、製造業の寄与は悪化した。
- 観光客数は2025年に7%減の3300万人となり、パンデミック後の訪問客数が減少したのは地域ではタイだけとなった。
- 所得成長の鈍化により、民間消費は2024年の4.4%から2026年には1.9%に減速すると予測されている。
- タイの技術関連生産は17.2%の伸びにとどまり、台湾やベトナムなどの地域の他国に大きく遅れを取った。
- 上級当局者は、長年の構造問題と政治的不安定により、経済は「行き詰まった」か「崖から転落しかけている」と警告している。