手軽な分割払い、家計の資金不足深刻化の中で拡大
タイ北部17県の1,406人を対象にした調査で、タイ中央銀行が「今買って後で払う」(BNPL)融資の規制を進める背景にある家計の圧迫が明らかになった。北部では世帯の約40%で収入が支出を下回っており、全国の約32%を上回った。
目次
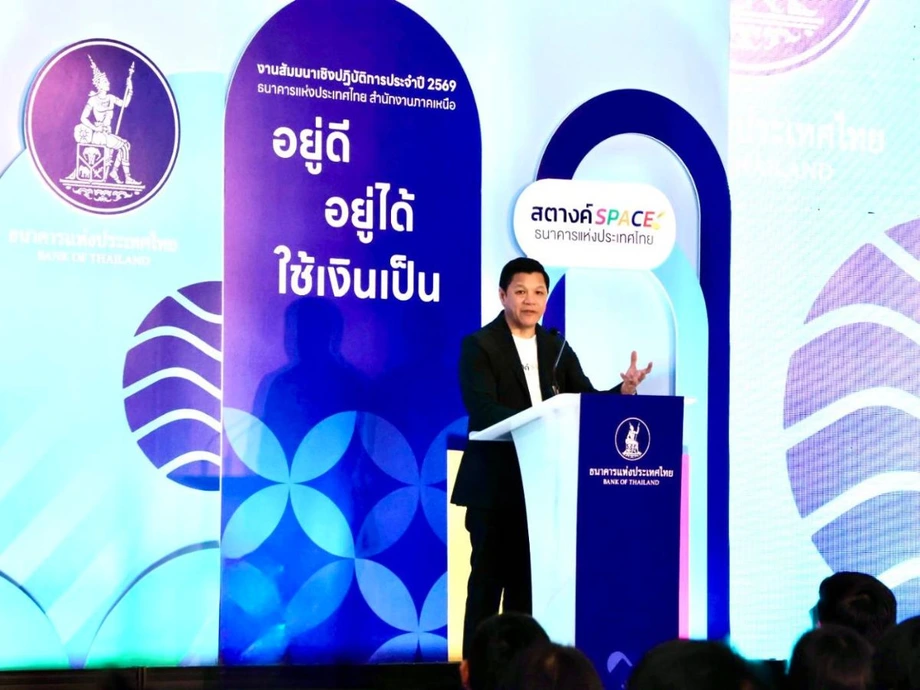
調査結果は2026年11月16日、チェンマイにある中央銀行北部事務所で開かれた金融ウェルビーイングのセミナーで発表された。北部では世帯収入が全国平均より速いペースで減少し、働く人々が多くの扶養責任を負う一方、緊急時に使える資金がほとんどない家庭も多いことが示された。
ウィタイ・ラタナコーン総裁は、こうした圧力の背景に、一部の層が他の層より大きな恩恵を受ける不均衡な経済があると指摘した。中央銀行は金融教育、債務支援、中小企業支援と並行して、分割払い信用への監督を強化する方針だ。
規制案では、BNPLサービスの利用者を20歳以上に制限し、1人当たりの信用枠を2万バーツまでとするほか、年間借入コストの実質金利を15%以下に抑える。購入ごとの返済期間は6カ月以内とする。
規制案はまだ草案段階だ。公表された説明では、10月16日から11月15日までの意見募集や、1~2カ月以内の発表予定など、異なる日程が示されている。施行日は確定していない。借り手にとって当面の懸念は、手軽に借りられる一方で、家計がすでに限界を超えて圧迫されていることだ。
BNPLは「Buy Now, Pay Later(今買って後で払う)」の略で、購入した商品をすぐに受け取り、後払いや分割払いで代金を支払う仕組みだ。個々の支払いは無理のない額に見えることがある。しかし、複数の購入を同時に分割払いにすると、食費や家賃、既存の債務に回せる資金が大幅に減りかねない。
規制案で変わること
ラリダー・ペルワタウィス政府副報道官は、この草案について、エークニティ・ニティタンプラパット財務相率いる財務省とタイ中央銀行の共同の取り組みだと説明した。提案されている保護策は、広告上の金利だけにとどまらない。
- 借り手は20歳以上でなければならない。
- 1人当たりの信用枠は2万バーツまでとする。
- 借入に伴う総費用は、実質年率15%を上限とする。
- 購入ごとの返済期間は6カ月以内とする。
- 貸し手は返済能力を審査し、金利、手数料、支払い日程を開示する。
- サービス提供者は、商品の購入判断と信用申請を分け、公正な債権回収を行う。
提案されている費用の計算には、手数料や、顧客が分割払いを選ぶ際に上乗せされる価格も含まれる。広告上の金利が低く見えても、分割払い価格が高く設定されていれば、購入費用が膨らむためだ。実質年率は、返済方法を考慮して借入コストを年率で示す。
ラリダー氏は、利用しやすいデジタル信用に対する政府の立場を次のように説明した。
「政府は、便利で公正な金融サービスを人々が利用できるようにしたいと考えています。しかし、分割払いを選ぶ前に、費用と債務上の義務を理解していなければなりません」とラリダー氏は述べた。
買い物と信用審査を分ければ、融資が会計手続きの中に埋もれるのではなく、借り入れるかどうかを独立して判断することになる。返済能力の審査では、商品の魅力だけでなく、顧客が返済義務を果たせるかどうかも貸し手が検討する必要がある。
口座数、3年間で8倍超に
タイ中央銀行のデータによると、主要BNPL事業者8社の口座数は2021年の60万件から、2024年末には491万件に増えた。431万件の増加で、開始時の約8.2倍に当たる。取引額は年平均38%増加した。
この拡大により、分割払いは日常的な買い物にも広がった。ウィタイ氏は、106バーツのバブルティーや50バーツのカオマンガイを4カ月払いで購入する例を挙げた。同氏の説明によると、一部のBNPL金利は16~18%に達していた。
各種の数値や発表からは、急速な拡大の後、より具体的な保護策を設ける動きが読み取れる。
- 2021年:主要事業者8社のBNPL口座数は約60万件。
- 2024年末:口座数は491万件に達した。
- 10月16日~11月15日:当局は規制案への意見募集期間を設定したと説明した。この発表では年は明示されていない。
- 2026年11月16日:チェンマイのセミナーで北部の金融ウェルビーイング調査結果が発表され、BNPL監督強化が議論された。
中央銀行は、買い物サービスを通じて信用を提供する企業を規制の対象にする方針を示している。既存事業者は異なる法的枠組みの下で運営されている。認可を受けたデジタル融資業者は、金利上限25%で最大2万バーツの融資を提供できる一方、別の融資モデルでは、金利上限15%でより大きな融資が認められている。草案では、BNPL融資を対象とする保護策を導入する。
若年層、早い時期から債務を抱える
ウィタイ氏によると、タイでは約2,500万人が債務を抱えている。20~35歳では52.7%が債務を抱え、その世代の債務の27%が不良債権に分類されるとした。セミナーの説明では、若年成人の約半数が債務を抱え、債務のある若者の5人に1人が返済不良に陥っているという。
これらの数値は、経済的困難を異なる尺度で示している。一つは不良債権に分類された債務の割合で、もう一つは影響を受けている借り手の割合だ。不良債権(NPL)とは、返済が大幅に滞っている融資を指す。
中央銀行が懸念するのは、若年層が安定した収入や貯蓄を築く前に、借り入れの問題に直面する可能性だ。複数の購入品の分割払いが、交通費や住居費、教育費と重なることもある。返済が滞ると、翌月の収入で当月の支出と延滞分の両方を賄わなければならない。
ラリダー氏は、提案されている安全策を説明する中で、支払いの積み重なりについて次のように述べた。
分割払いの額が一つ一つは比較的小さくても、複数の購入が同時に重なれば、支払い能力を超える経済的負担になりかねません。今回の規制案は、透明性を高め、長期的な家計債務の問題を防ぐことを目的としています
ウィタイ氏は、適切な保護策を設けた上でBNPLサービスを利用可能な状態にすべきだとの立場を示した。検討中の措置には、利用可能な商品の制限に加え、年齢要件や返済能力の審査が含まれる。
北部の家庭がより大きな圧力に直面する理由
地域別調査とともに示された数値によると、北部の世帯収入は5.5%減少し、全国の減少率2.5%を上回った。北部の落ち込みは全国より3ポイント大きい。同地域では世帯の約40%で収入が不足しており、全国の32%を約8ポイント上回った。
北部の扶養比率も全国で最も高く、67%に達した。この比率は、子どもと高齢者の人口を生産年齢人口と比較したものだ。比率が高いほど、少ない働き手でより多くの扶養家族を支える必要があり、家計収入への圧力が増す。
タイ中央銀行北部事務所のナット・ルムピカーノン所長は、1,406人を対象とする調査結果を発表した。職業によって異なる問題が明らかになり、農家では収入の不安定さ、事業主では緊急時の貯蓄不足、民間企業の従業員では消費者債務、公務員では多額の借り入れが課題だった。
金融リテラシーの平均スコアは72.1だった。収入や貯蓄に関する数値と合わせると、中央銀行が金融教育と家計管理の習慣づくりを組み合わせる理由が見えてくる。予算の立て方を知ることと、必需支出を賄えるだけの収入があることは、同じ家計問題を構成する別々の要素だ。
セミナーの説明によると、ウィタイ氏は経済全体が2.4%成長していると述べる一方、恩恵が均等に行き渡っていないと強調した。これは「K字型経済」と呼ばれることが多い構図で、一部の世帯や企業が上向く一方、他は取り残されている。
農家や中小企業、蓄えに余裕なし
北部の調査対象となった農家のうち、44%は支出を賄う資金が不足していた。貯蓄に回せる金額は月平均643バーツにとどまり、73%は生活費の6カ月分に満たない蓄えしかなかった。
農家の収入は収穫期に入ることが多い一方、家計の支払いは年間を通じて続く。北部事務所は、収入サイクルに応じて口座を分け、次の入金までの数カ月にわたって、一時期に得た収入を配分できるようにする方法を提案した。
中小企業の経営者も、事業の中断に備える余裕が乏しかった。39%は支出に必要な資金が不足し、74%は十分な緊急資金を確保できていなかった。提案された対策には、事業資金を見直すためのリマインダーや、予期しない出費に備えた専用の積み立てが含まれる。
借り入れへのアクセスも課題だ。ウィタイ氏によると、中小企業向け融資は15四半期連続で縮小した。また、政府予算に頼らない中小企業向け融資支援として800億バーツを挙げたが、制度の利用要件や詳細な条件は説明しなかった。
中小企業の不良債権比率は9.7%とされた。融資を受けにくい企業では、売り上げが低迷する月があると、賃金や仕入れ先への支払い、既存融資の返済にすぐ影響しかねない。家計管理の習慣は事業主が手元資金を管理する助けとなり、中央銀行の信用政策は資金へのアクセスに対応する。
定期収入があっても債務の重圧は続く
北部調査の民間企業従業員も、厳しい家計に直面していた。33%が資金不足と回答し、71%が債務負担を重く感じ、87%が将来の資金不足を心配していた。
北部事務所は、給与が振り込まれた時点で自動的に貯蓄する方法を提案した。給料日に一定額を貯蓄に回せば、支出後に残った分に頼らず、毎月の予算に貯蓄を組み込める。
政府職員や国営企業の従業員は収入がより安定している一方、債務を抱える割合は高かった。64%が債務を抱え、61%が債務負担を重く感じていた。提案された対応策には、給与明細に債務の支払い義務を表示し、すでに収入のうちどれだけが返済に充てられているかを把握しやすくすることが含まれる。
高齢者は別の形の扶養にも直面している。中央銀行が引用した全国の数値では、60歳以上の平均債務額は1人当たり約50万バーツに上る。北部調査では、高齢回答者の60%が子どもや孫からの資金に頼り、55%は生活費3カ月分に満たない蓄えしかなかった。
北部事務所は、一時金を毎月の収入に充てる方法を提案した。定期的な支払いがあれば、退職者は通常の支出を計画しやすくなる。収入が限られ、家族の支援に頼る状況にあるにもかかわらず、調査では高齢回答者の金融面の満足度が他のグループより高いことも分かった。
学校、雇用主、買い物プラットフォームにも役割
チェンマイのセミナーには、企業、教育機関、政府機関、金融機関、一般市民から約200人が参加した。中央銀行は北部事務所に、経済や個人金融について学べる「Satang SPACE」を開設した。また、「Satang Story」を通じて、無料の家計計画ツールも提供している。
サトリウィッタヤー校の教師、ワチラ・サムコンガーム氏は、新型コロナウイルスの流行中に身近な人々が苦境に陥るのを見たことをきっかけに、金融教育の授業を開発したと説明した。生徒は収入と支出の記録、必要なものと欲しいものの区別、税金の計算、教育費の計画を学ぶ。保護者も大学進学費用の計画に参加し、北部での教員研修を通じて取り組みを広げる方針だ。
メーファールアン大学のロムイェン・コーサイカノン副学長は、債務の管理や退職準備に取り組む人々を含め、学生と職員に向けた金融教育を紹介した。同大学では、金融面の準備状況を評価するウェブアプリ、職員チームによる支援、学生とともに企画する活動などに取り組んでいる。
Choice Mini Storeのワタニュー・タナンタノン幹部は、中央銀行、金融機関、SAM債務相談窓口「Debt Clinic」、金融プラットフォームと雇用主が連携する取り組みを紹介した。個人金融の教育と、適切な債務解決策を求める従業員への支援を組み合わせている。
買い物プラットフォーム側も、すでに審査を行っていると説明している。Lazada Thailandの最高経営責任者(CEO)、ワリタ・キアットピンヨーチャイ氏によると、LazPayLaterは人工知能(AI)、支出行動、返済履歴を用いて信用枠を審査する。同氏は、分割払いが注文数や支出の増加、とりわけ高額商品や家電の購入を後押しすると認める一方、家計債務のリスクを慎重に管理する必要があると述べた。
新規制と並行して債務支援も必要
中央銀行は当初、家計債務が国内総生産(GDP)の86%に当たると説明したが、チェンマイのセミナーでは80%と発表した。GDPは経済で生産された財やサービスの価値を示すため、この比率は家計の借入額を年間の経済生産規模と比較したものだ。家計債務の約10%は不良債権とされた。
ウィタイ氏は、家計債務、中小企業の信用アクセス、公正な金融サービス、違法な資金移動の4分野に取り組む方針を示した。学校などの機関を通じた金融教育で問題を予防する一方、債務相談ネットワーク「Debt Doctor」が、すでに困難を抱えている人々を支援する。
北部の提案では、中央銀行が「行動ナッジ」と呼ぶ手法を取り入れている。これは、金融上の行動を実行しやすくする実践的な工夫だ。自動貯蓄、口座の使い分け、給与明細での債務控除の表示によって、教訓を収入パターンに合った継続的な習慣に変える。
BNPL規制は、新たな借り入れが始まる時点に対応する。債務支援は既存の返済義務に対応し、事業支援や家計収入は現実にどれだけ返済できるかを左右する。毎月の収支が赤字となっている北部の家庭には、これらの取り組みを一体的に進める必要がある。
要点
- 北部では世帯の約40%で収入が支出を下回り、全国の約32%を上回る。
- 北部17県の1,406人を対象にした調査で、複数の職業層における緊急時の蓄えの少なさが明らかになった。
- BNPL規制案は、利用年齢を20歳以上、信用枠を2万バーツまで、実質年率を15%以下とし、返済期間を6カ月以内とする。
- 主要BNPL事業者8社の口座数は、2021年の60万件から2024年末には491万件に増加した。
- 中央銀行は融資の監督強化に、債務支援、対象を絞った金融教育、実践的な貯蓄習慣づくりを組み合わせている。
- BNPL規制案の施行日は確定していない。