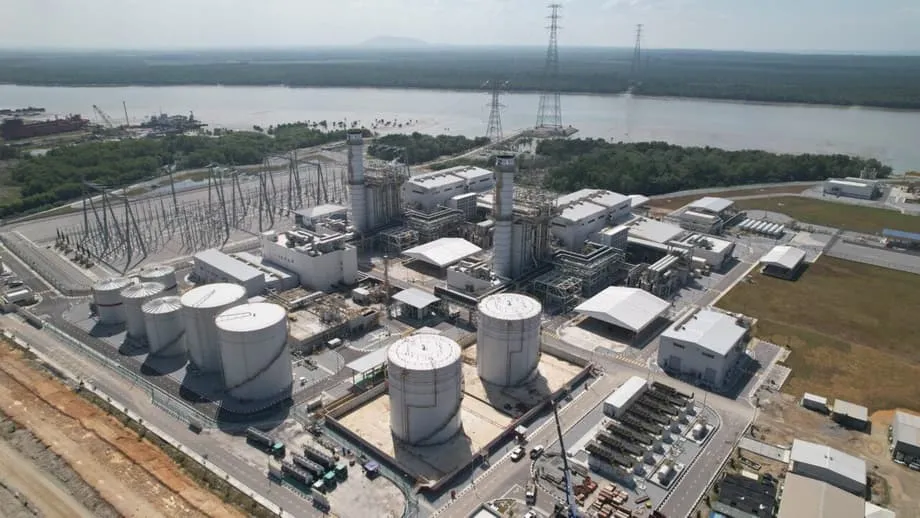
マレーシア東海岸で複合サイクルガス発電所を開発する権利を中国系企業に長期コンセッションとして与えた最近の決定は、同国のエネルギー主権と長期的な戦略的計画をめぐる激しい議論を引き起こした。批判的な見方では、この合意は通常の投資にとどまらず、マレーシアのエネルギー・ガバナンスが合格できなかったリーダーシップの試練を示すものだ。エネルギー委員会(EC)と経済省が新たな指導体制となる中、このコンセッションは、短期的な必要性を満たすためにマレーシアが戦略的エネルギー資産の管理権を放棄しているのかという根本的な疑問を投げかけている。
目次
当局が示すコンセッションの根拠は聞き慣れたものだ。外国資本のデータセンターには信頼できる電力が必要なため、マレーシアは発電能力を急速に拡大しなければならない。エネルギー分析家によれば、この論理は危険なほど浅はかだ。発電は単なるメガワットの問題ではなく、生活費、産業成長、国家安全保障、長期的な財政の安定を形づくる戦略的資産である。長期コンセッションを通じてこれを他者に委ねることは、数十年にわたって影響が続く決定だ。
マレーシアのエネルギー産業構造と脆弱性
導入入済み発電容量は約2万7,000メガワットで、マレーシアの電力部門は複雑な構造のもとで運営されている。テナガ・ナショナル・ベルハッド(TNB)が実際に供給される電力の約52%しか管理しておらず、残りは独立発電事業者(IPP)が供給している。IPPが生産する電力はすべてTNBの送電網に供給され、TNBは唯一のシステム集約者として機能する。サラワク州を除き、TNBはマレーシアで唯一の電力供給事業者としての独占的地位と、すべての送電インフラの所有権を維持している。
しかし、送電網をこのように集中管理しているにもかかわらず、価格決定権はTNBが全面的に握っているわけではない。TNBが独立発電事業者に支払う価格は、透明性のある公開kWh単価に基づくものではない。その代わり、個別の電力購入契約(PPA)によって定められている。その多くは長期かつ業務上の機密とされ、容量払いとエネルギー払いという二つの要素で構成されている。
電力購入契約の構造
容量払い:電力が実際に供給されるかどうかにかかわらず、送電網に一定の発電容量を利用可能として提供した独立発電事業者に支払われる固定額。容量払いは、固定運営費、債務返済、事前に合意された投資リターンをカバーする。実際には、リスクを社会化する一方でリターンを民間に移転する仕組みだ。
エネルギー払い:TNBが実際に発電を受け取り、供給した電力量に連動する変動払い。エネルギーチャージは主に燃料費、とりわけ石炭とガスによって決まり、その費用はTNBに転嫁され、自動燃料調整(AFA)メカニズムを通じて最終的に消費者に転嫁される。
したがって、発電は単なる公益事業機能ではない。長期PPAによってリターンが固定されながら、燃料価格の変動や需要リスクが政府に戻される、極めて収益性が高く契約主導の産業だ。この構造は海外投資にとって魅力的な対象としてエネルギーインフラを位置づける一方、長期的な管理権をめぐる懸念を生んでいる。
中国による東南アジアへの戦略的エネルギー投資
中国はマレーシアのエネルギー産業で重要な役割を果たしており、発電とエネルギー集約型の産業拠点の双方に大規模な投資を行っている。2013年に設立されたマレーシア・中国関丹産業パーク(MCKIP)は、鉄鋼、クリーンテクノロジー、再生可能エネルギー、石油化学産業を中心に展開している。
中国広核集団(CGN)やパワーチャイナといった中国企業は、先進技術の輸出と再生可能エネルギーおよびガス事業への資金提供を通じ、マレーシアのエネルギー移行を支えてきた。CGNは、出力2.24ギガワットのガス火力メラカ発電所(Edra Melaka Power Plant)などの投資を通じ、現在マレーシアで2番目に大規模な独立発電事業者となっており、2025年時点での同国向け累積電力供給量は2,000億キロワット時を超えている。
マレーシアは中国への燃料供給国としても重要な役割を担っている。2021年、ペトロナスは中国海洋石油(CNOOC)と、年間220万メートルトンの液化天然ガス(LNG)を供給する10年契約を締結した。アンワル・イブラヒム首相率いるマレーシア政府が北京との経済関係を強化する中、この相互依存は深まっている。2025年4月の習近平国家主席の訪問時には、グリーン技術などを含む30件超の協力協定に両国が署名した。
比較分析:地域のエネルギー投資パターン
マレーシアによる中国へのコンセッションは、東南アジア各地における中国のエネルギー投資のパターンに沿ったものだ。例えばラオスでは、中国南方電網(CSG)が高圧送電線を運営するエレクトリシテ・デュ・ラオス・トランスミッション・カンパニー(EDLT)の株式90%を保有している。この25年間のコンセッション合意により、中国はラオスの送電網インフラに大きな管理権を得ている。
中国大唐海外投資とタイのGulf Energy Development PCLが関わるラオスのパクベンダムは、この地域の傾向を示す例だ。18億8,000万ドルの事業は912メガワットの電力を生み、タイ電力公社は2033年から29年間にわたり電力購入を計画している。カンボジアでも同様のパターンが見られ、中国企業は水力ダムに巨額の投資を行い、現在では同国の電力供給のかなりの部分を担っている。
インドネシアでは、中国の関与をめぐる対立が激しくなっている。中国支援の水力発電所と、コングロマリットのAstra Internationalが運営する採金部門について、昨年の洪水を悪化させたとの環境違反の疑いを受け、インドネシア政府が最近、許可を取り消した。中国のSDIC Power Holdings Co. Ltdが管理するバタントル水力発電所は、パワーチャイナが建設しており、総発電容量510メガワットで2025年末までに全面稼働する予定だった。
マレーシアの国家エネルギー移行ロードマップへの審理
マレーシアの国家エネルギー移行ロードマップ(NETR)は、同国将来のエネルギー政策の指針となる枠組みとして引用されている。しかし実際には、掲げられた目的と矛盾する決定を正当化する政策の表向きの根拠になったとの批判がある。NETRは脱炭素化、新規発電容量、国内資本市場の参加に言及しながら、マレーシアが外部主体への構造的依存を深めているかどうかには踏み込んでいない。
エネルギー主権を促進する上でのロードマップの有効性は疑わしい。戦略的な発電資産は、外国企業によってますます開発、融資、管理されるようになっている。これらは重要インフラへの長期的な管理権を意味するため、単純に海外直接投資(FDI)とみなすことはできない。
地元企業や中小企業は後景に追いやられ、技術の蓄積、サプライチェーンの拡大、知的財産の獲得の機会を奪われている。残るのは移行ではなく依存だ。こうした誤った決定は新しい現象ではない。1MDBの下で起きたEDRA Energyの失政は、公的資金を高額で調達し、老朽化した非効率な発電所を割高な価格で購入した事例であり、外部投資家を豊かにした一方で国内の能力育成が軽視されたという教訓を示している。
環境と安全保障への懸念
東南アジア各地で中国資金によるエネルギー事業は、環境・安全対策の緩さに対して度々批判を受けてきた。インドネシアでは、石炭火力発電所の近くに住むコミュニティからの報告に、呼吸器疾患の異常に高い発生率が示されている。2023年12月に中国資金によるニッケル工場で発生した爆発で少なくとも13人の労働者が死亡したことは、これらの懸念を一層際立たせた。
1,200人の命を奪った壊滅的な洪水の後にインドネシアで行われた最近の許可取り消しは、潜在的なリスクを生々しく示している。環境専門家は、こうした災害の甚大さを、中国企業が関わる事業を含む鉱山や農園のための無秩序な森林破壊と結び付けている。
マレーシアにとっても、このコンセッションは同様の環境問題を提起する。ガス発電所の環境影響評価(EIA)プロセスには厳格な審査が必要だ。特にマレーシアが開発と、パリ協定に基づく環境上の約束との両立を図る中でその重要性は増している。
代替モデルと地元参加
マレーシアのすべてのエネルギー事業が、分析家たちが批判するコンセッションモデルに従っているわけではない。JAKS Resources Bhdは最近、JAKS Solar Nibong Tebalの持分100%をSunview Group Bhdに、現金1,500万リンギットと最大4,000万リンギットの債権を含む条件で売却すると発表した。出力50メガワットのこの太陽光発電所は、マレーシアの大規模太陽光発電4番目のプログラムのもとで稼働し、25年間の電力購入契約に基づいてテナガ・ナショナル・ベルハッドに電力を販売している。
サバ州では、Jentayu Sustainables Berhad(JSB)が旗艦事業である162メガワットの河川流下式水力発電プロジェクトについて、28億リンギットの電力購入契約を確保した。この事業はサバ州最大級の再生可能エネルギー事業の一つで、建設・所有・運営・移転(BOOT)モデルによる40年間のコンセッションを持つ。重要なのは、公共資金を用いず国内民間投資のみで全面的に資金調達している点だ。
これらの代替モデルは、必要な投資を引き付けながら、地元の管理権と技術力を優先する方法でマレーシアがエネルギーインフラを開発できる選択肢を示している。決定的な違いは、長期的な運営段階における所有と管理の構造にある。
融資メカニズムと中国の手法
一帯一路(BRI)などの取り組みを通じた中国のエネルギー融資の手法は、高度なメカニズムを伴う。例えば中国国家開発銀行(CDB)は、BRI関連のインフラ、生産能力、金融協力を支援するため、2,500億元の特別貸付を提供してきた。
中国の融資には通常、中長期の外貨プロジェクトローン、シンジケートローン、輸出買い手信用・売り手信用が含まれる。ヨルダンのアタラットオイルシェール火力発電所事業では、中国工商銀行、中国銀行、中国建設銀行、中国輸出入銀行が参加する中国国有銀行4行のコンソーシアムが、15億8,200万ドルのシンジケートローン契約に署名した。
こうした融資構造には株式保有が伴うことが多く、中国企業は通常25~30年間に及ぶ電力部門事業などで、運営と収益の流れに対する大きな管理権を得る。
マレーシアのエネルギー・ガバナンスの前路
新体制のEC委員長と経済大臣には、マレーシアの電力政策における重要な転換を示せる機会はわずかしかない。これまで委員会は、国益の守護者というより、便宜的な取引を促進する役割を果たしてきた。
政府は重要な問いに答える必要がある。エネルギー委員会は国益の守護者なのか、それとも便宜的な取引を促進するだけの存在なのか。マレーシアのエネルギー移行は、必要な投資を引き付けつつ、国内能力の構築、技術移転、地元産業の発展を優先できるのか。
再生可能エネルギー、送電網の近代化、エネルギー貯蔵を、将来のエネルギー計画の柱とすべきだ。それらはNETRに掲げられた目標でもある。現実にはマレーシアは、地元企業を素通りし国内への波及効果が極めて少ない、外国側が提案する大型プロジェクトを優先している。
要点
- マレーシアが最近、中国にガス発電所のコンセッションを与えたことで、エネルギー主権への懸念が高まっている
- PPAを伴う電力部門の構造は高い収益機会を生む一方、長期的な管理権をめぐるリスクも抱える
- 中国による東南アジアでのエネルギー投資は、類似したコンセッションモデルに沿っている
- 国家エネルギー移行ロードマップは、真のエネルギー移行ではなく外国による管理権を助長している可能性がある
- 中国のエネルギー事業による環境と地域社会への影響は、近隣国で懸念を招いている
- JAKS ResourcesやJentayu Sustainablesのような代替モデルは、地元主導のエネルギー開発への道を示している
- 中国銀行を通じた融資メカニズムは、長期に及ぶ運営管理権を伴うことが多い
- マレーシアの新しいエネルギー政策の指導部は、投資の必要性と戦略的主権を両立させなければならない