



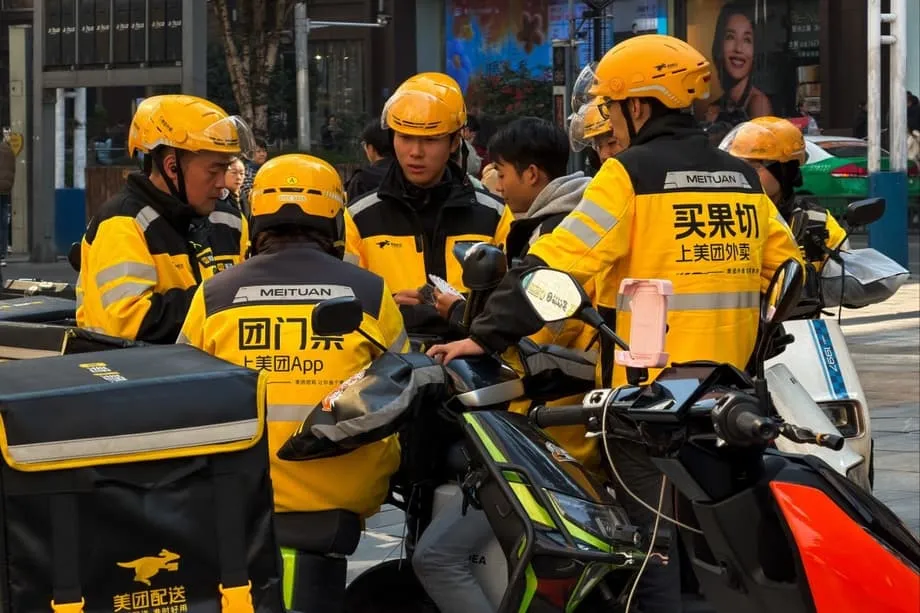
1439億ドル市場の戦後環境を読み解く世界的ブランド
スウェーデンの家具大手イケアは1月下旬、JD.comで即時配送サービスを開始し、中国の主要9都市で小型生活用品の1時間配送を実現した。この動きは、中国の当局が国内テック大手に、数百億ドルを消費し業界大手を大幅な赤字に追い込んだ苛烈な補助金競争の休戦を迫ってから数カ月後にあたる。傍観している多国籍企業にとって、このタイミングは世界で最も活気ある小売市場の一つにおける重要な転換点を示している。
目次
イケアに加え、ドイツのタイヤ大手コンチネンタル、ドイツのディスカウントスーパー アルディ・ノルド、米国の倉庫型小売店サムズ・クラブなど、中国で即時小売事業の確立を急ぐ外資企業が増えている。これらの企業は自国の配送モデルを単に再現するのではなく、中国消費者の期待に合わせて、より迅速かつ包括的なサービスを生み出している。戦略的な賭けはシンプルな前提に基づく。最近の混乱があっても、中国の即時小売インフラと消費者需要は、他のどこにも存在しない機会を生み出しているからだ。
中国配送経済の規模
多国籍企業が今参入する理由を理解するには、中国の物流エコシステムの圧倒的な規模に目を向ける必要がある。中国の荷物配送業界は2024年、11月中旬までに当年1500億個目の荷物を処理した。これは2014年に処理した140億個の10倍にあたる。国家郵政局によると、繁忙日には7億2900万個以上を処理し、月間出荷量は130億個を超えるのが常態化している。
このインフラを背景に、即時小売市場は2023年に6500億元(900億ドル)の規模に達し、アナリストは2030年までに2兆元(2800億ドル)を超えると予測する。注文から30~60分以内に商品を届けることで定義されるこの分野は、便利さから生活必需品へと進化した。ある業界関係者が指摘するように、中国消費者は食事だけでなく、スマホの充電器、衣料品、家電、家具にも即時の満足を求めるようになった。
南京の蘇商銀行特別研究員である傅一福(フー・イーフー)氏は「中国は世界でも有数のインターネット普及率を誇り、デジタルインフラも高度に整備されている。競争の激しい中国市場では、即時小売サービスの提供が、外資ブランドの売上成長をより効果的に後押しする」と述べた。商品の強みと地元プラットフォームを組み合わせることで、外資ブランドは市場理解の不足を補いながら、高度な需要に応えることができる。
業界を揺るがした補助金競争
この時点に至る道のりは、決して穏やかでも安上がりでもなかった。2025年の大半にわたり、中国を支配する3大配送プラットフォーム、美団(メイトゥアン)、アリババ傘下の餓了么(エレ・ミー)、JD.comは、アナリストがハイリスクの「チキンレース」と呼んだ争いに突入した。きっかけは、メイトゥアンの一般小売分野への進出に警戒したJD.comが、2025年2月にメイトゥアンの中核事業と競合する食品配送サービスを立ち上げたことだった。
その結果、並外れた激しさの価格戦が始まった。各プラットフォームはコーヒーを2元(0.28ドル)という低価格で提供し、無料の昼食や大規模なクーポンキャンペーンも展開した。アリババの淘宝即時商務(タオバオ・インスタント・コマース)は12カ月間で500億元(70億ドル)の補助金を約束した。JD.comは別々の2つのラウンドで計200億元を投じると発表した。メイトゥアンも記録的な販促で対抗し、7月のある土曜日に日次注文が1億2000万件に達した際にはサーバーが停止した。
財務面の打撃は深刻だった。メイトゥアンは2025年7~9月期に160億元(23億ドル)の損失を計上した。上場以来最大の赤字だ。食品配送などを含むJD.comの新規事業部門は、売上高が倍増したにもかかわらず、約160億元の損失を出した。アリババの利益は半減した。野村証券のアナリストは、4~6月期だけで業界全体の資金流出が40億ドルを超えたと推計し、ゴールドマン・サックスはその後1年間でアリババに410億元、JD.comに260億元の配送関連損失が生じると予測した。
当局が介入
この出血を北京が見逃すことはなかった。2025年5月から、国家市場監督管理総局(SAMR)は3プラットフォームを順次呼び出し、「内巻き型」競争の終了を促した。これは、すべての当事者に損害を与える破壊的でゼロサム的な競合を中国の政策当局者が表現する際に使う言葉だ。7月下旬までに、当局は各社に公正な競争ルールの遵守と理性的な市場行動を求めた。
この介入は、より広範な経済上の懸念を反映していた。中国当局は、値下げ合戦が価格シグナルを歪め、市場を混乱させ、無駄を生み、割引費用の負担を強いられる小規模事業者を圧迫すると懸念した。取り締まりは、各分野の過度な内部競争を防ぐことを目的とする「反内巻き」政策とも整合していた。
2025年8月、3大手は過度な割引の抑制を公に約束した。メイトゥアンは不公正競争の排除と、「原価を著しく下回る販売」を禁じる規制の順守を表明した。アリババは補助金を合理的に分配し、不健全な競争に抵抗すると約束した。JD.comは受注量を利用し、市場バブルを作らないと誓った。各社はまた、夏の価格戦を象徴した「無料昼食」の販促も取りやめた。
外資企業が今参入する理由
休戦は突破口を生んだ。各プラットフォームが搾取的な価格設定から、サービス品質、インフラ効率、持続可能な成長へと重点を移したことで、新規参入者にとって市場環境は予測しやすくなった。多国籍企業にとっては、一時的な平和を超えた複数の要素が判断材料となる。
ベイン・アンド・カンパニーのデータによると、日本、欧州、米国の多国籍企業上位200社にとって、中国は世界売上高の約15%を占める。あるアナリストが指摘したように、多国籍企業にとって中国事業は最終消費市場としてだけでなく、中国のコスト効率に優れた産業エコシステムに支えられた世界サプライチェーンの重要拠点としても、守り抜くことが不可欠だ。
中国とその他の市場の消費者行動の差は広がり続けている。欧米の消費者が電子商取引の配送に数日待つ場合があっても、中国の消費者はますます30分配送を標準と考えるようになっている。この期待は、即時小売を付加価値サービスから競争力の基準要件へと変えた。適応できない外資ブランドは、第2の市場である中国で時代遅れになる恐れがある。
確立されたプラットフォームとの提携は近道になる。独自の物流網をゼロから構築する代わりに、イケアなどの企業はJD.comが持つ配達員インフラと倉庫網を活用している。この方法により、外資小売は同等の能力を自前で築くのに数年かかる場合と異なり、直ちに9都市でカバーできるようになる。
価格を超えた新たな主戦場
補助金後の時代、競争は多国籍企業が優位に立てる次元へ移りつつある。各プラットフォームが破壊的な割引で市場シェアを買い取ることが禁じられた今、商品品質、サプライチェーンの信頼性、ユーザー体験が決定的になる。
中国国际貿易経済合作研究院の報告は「サプライチェーン能力、履行効率、サービス品質が、今後の市場構造を決める重要な要素になる」と指摘した。この移行は、ブランド力と事業運営の専門性に優れた企業に有利に働く。アルディやイケアといった参入企業はまさにその典型だ。
この変化は、補助金時代に影を落とした持続可能性の問題にも対応している。価格戦の際、配達員は強いプレッシャーにさらされ、小規模事業者の利益率は消えていった。現在、各プラットフォームは配達員への福利厚生へ投資している。JD.comは専属配達員の待遇改善に20億元を投じると表明し、メイトゥアンは100万人の配達員を対象に全国規模で年金保険を導入した。こうした改善は、即時配送を支える労働力の安定化につながる。
さらに重点は、食品から一般雑貨、家電、生活用品へと広がっている。これは外資小売が得意とする分野だ。淘宝即時商務は、1205品目にわたる非食品分野で100%の成長を報告した。より複雑な買い物にも即時配送を活用する消費者が増えていることを示している。
新規参入企業と市場の進化
最近の激戦があっても、市場は国内の挑戦者を引きつけ続けている。教育企業・新東方(ニューオリエントアル)の電子商取引部門東方甄選(イースト・バイ)は最近、北京、上海、広州で即時小売の履行能力を構築する計画を発表した。30分配送を支える大規模倉庫を建設する。この発表を受け、同社株は14%上昇した。補助金戦争の後も、この分野に成長余地があるとの投資家の信頼を示している。
この根強い関心は、中国の即時小売がマーケティングの仕掛けから不可欠なインフラへ進化しているという基本的な現実を浮き彫りにする。あるアナリストが観察したように、即時配送が日常生活に組み込まれると、それは小売カテゴリというより公共インフラのように振る舞うようになる。このような事業は、利益が生まれるまで長期間の投資と競争上の位置取りを必要とする。
多国籍企業にとって現在は、非合理的な補助金に合わせる即時の圧力に直面することなく、事業基盤を確立する好機だ。グローバルでの商品の強みと現地の配送能力を統合し、自国市場にはないハイブリッドモデルを作り出せる。
課題は依然
成功は保証されていない。極端な割引がなくても、市場は依然として激しい競争下にある。メイトゥアンは食品配送市場の約50%、日次受注7100万件を占め、支配的な地位を維持している。アリババは42%を握る一方、JD.comは約8%を獲得したものの、拡大コストの正当化に苦心している。
速さへの消費者期待は、運営上の複雑さを生み出す。家具や自動車部品の30分配送を実現するには、従来の小売サプライチェーンと根本的に異なる、高度な在庫配置と予測物流が必要になる。外資企業はグローバルの運営モデルを、こうした現地の要件に適応させなければならない。
規制当局の監視も強まり続けている。価格だけでなく、労働慣行、食品安全、データプライバシーも調査対象となっている。秩序を欠く競争に対する政府の「ゼロ容認」姿勢により、新たな参入者は販促戦略で慎重に対応しなければならない。
さらに、国内大手同士の休戦は依然として脆い。経営陣が理性的な競争を公に約束していても、戦争の引き金となった戦略的論理、すなわち消費者が地域の商取引に触れる際の主要な接点を管理したいという欲望は変わっていない。メイトゥアンの王興(ワン・シン)最高経営責任者がアナリストに語ったように、「当社はリーディングポジションを維持するため、必要な投資を行う」。
戦略的含意
多国籍企業の中国即時小売分野への参入は、業界の成熟段階入りを示す。国内勢が資本の毀損を通じて市場確立を競ってきたのに対し、外資企業は運営の卓越性とブランド差別化を通じて価値を獲得することを目指している。
このパターンは、中国小売業界のより広範な潮流を反映している。ベイン・アンド・カンパニーの最近の報告は、ブランドの成長がもはや供給の拡大や割引の深化に頼れないと指摘した。成功に必要なのは、消費者が特定のチャネルを選ぶ理由を理解し、主要な購買の瞬間を捉えることだ。2025年、会員制店舗は40%成長し、ディスカウント店は92%急増した。低価格を超えた価値を消費者が求めていることを示している。
世界的小売業にとって、中国は収益源であり、イノベーションの実験場でもある。JD.comなどとの提携を通じて開発する即時配送能力は、やがて他の市場での戦略に生かされる可能性がある。中国のモバイル決済システムがかつて異国的な存在に見えた後に世界的な標準となったように、中国の即時小売インフラが次世代のグローバル商取引を定義するかもしれない。
市場が完全に再編される前にその機会をつかむ競争が始まっている。オンライン食品配送の利用者は5億4500万人に達し、市場価値は2030年までに2兆元に達するとの予測もあり、賭けの対象は四半期業績をはるかに超える。イケア、アルディ、コンチネンタルなどの賭けは、中国の即時小売市場が自社の持続可能な地位を確立できるほど長い間開かれ続けること、そして最近の規制当局の介入が、世界で最も活気ある商業の戦場の一つに安定の窓をもたらしたことにある。
要点
- イケア、コンチネンタル、アルディ・ノルド、サムズ・クラブは、JD.comなどの現地プラットフォームと提携して中国で即時配送サービスを開始し、グローバル基準を上回る配送速度を提供している。
- 中国の即時小売市場は1439億ドルの規模に達し、2024年に1500億個の荷物を処理した物流網を背景に、2030年までに2兆元に達すると予測されている。
- 国内テック大手の美団、アリババ、JD.comは2025年の価格戦で数百億ドルの補助金を消費し、巨額損失と国家市場監督管理総局による規制介入を招いた。
- 2025年8月、3プラットフォームは休戦に合意し、破壊的な割引をやめて、サービス品質、サプライチェーン効率、持続可能な成長へと重点を移した。
- 外資企業は休戦後に参入し、中国の高度なデジタルインフラを活用しつつ、初期の市場参入を特徴づけた持続不可能な補助金競争を回避しようとしている。
- 競争環境は価格戦からインフラとサービス品質へ移行しており、強固なサプライチェーンと運営の専門性を備えた確立されたブランドに有利になっている。



