統制の設計図――中国がニッケル帝国を築いた方法
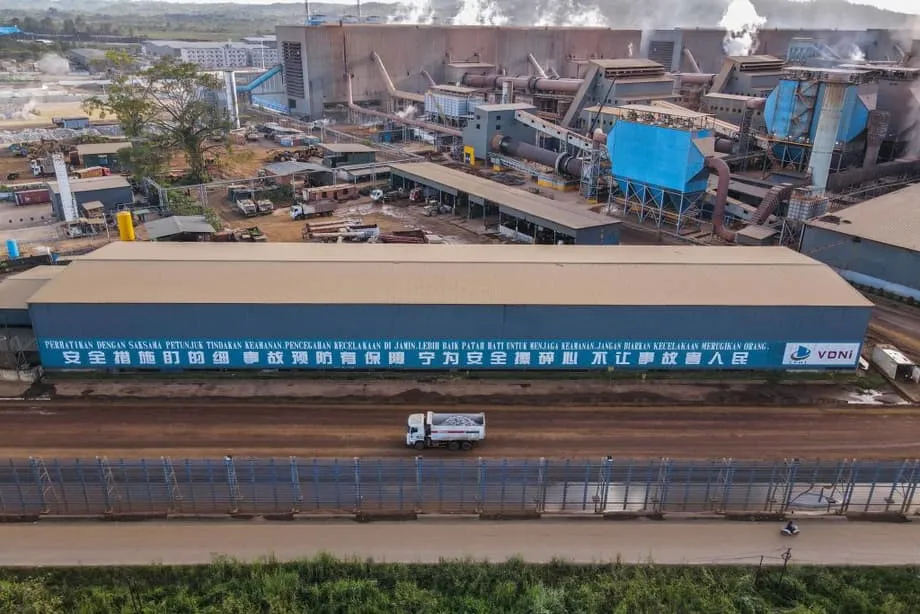
過去10年間、中国企業はインドネシアに垂直統合されたサプライチェーンを構築し、世界の鉱物資源を支配するための青写真を示してきた。この戦略が本格化したのは、インドネシアが2014年にニッケル鉱石の輸出を禁止し、外国企業に国内での鉱物加工を迫ってからだ。欧米企業がためらう間、中国企業は断固として行動した。民間鉄鋼大手の青山控股集団(Tsingshan Group)は2009年、インドネシアのビンタン・デラパン・グループとの合弁事業を通じて進出し、輸出禁止の発効後に急速に事業を拡大した。
目次
インドネシア・モロワリ産業団地(IMIP)は一帯一路構想の旗艦プロジェクトとして発展し、単純な製錬所コンプレックスから、専用港、石炭火力発電所、物流システムを備えた広大な工業都市へと変貌した。中国の融資も、こうした実物投資と並行して進化した。2000~2013年には、中国輸出入銀行などの政策銀行が初期段階のインフラ融資を提供した。2013年以降は、国有商業銀行がシンジケートローンを組成してリスクを分散し、産業団地内の小規模プロジェクトを可能にした。
欧米の競合他社には利用できなかったこの融資エコシステムにより、中国企業は資本を迅速に投下し、高いリスク許容度を実現した。中国企業は、インドネシアに豊富に賦存する低品位ラテライト鉱床を、電気自動車(EV)バッテリーの主要前駆体である水酸化物混合沈殿物(MHP)に変換する高圧酸浸出(HPAL)技術を商用化した。豪州やパプアニューギニアでの同様の加工はコスト超過で失敗したが、中国のエンジニアリングは成功を収めた。現在、中国企業はインドネシアのニッケル精錬能力の約75%を握り、世界の精錬ニッケル生産量の約60%を保有している。
インドネシアの資源ナショナリズムと依存の罠
ジャカルタ政府の川下加工政策は、世界供給量の42%以上を占める同国の膨大なニッケル埋蔵量から、より大きな付加価値を獲得することが目的だった。過去の規制を基盤とする2020年のニッケル鉱石輸出禁止は、外国直接投資を引き込むことに成功し、投資額は2019年の35億6000万ドルから2022年には109億6000万ドルに急増した。ニッケル輸出収入は2013年の約60億ドルから2022年には約300億ドルに伸び、雇用を生み、インドネシアを世界最大の生産国に押し上げた。
しかし、この成功の陰には構造的な不均衡がある。インドネシアは原料を押さえているが、加工技術、資本、市場アクセスは中国企業が支配している。国民主義的な所有法制により大半が地元資本であるインドネシアの鉱山会社は、国際価格を大きく下回る政府規制価格で、中国の加工業者に鉱石を売らなければならない。一方、中国企業には15~20年間の所得税免除など大幅な税制優遇が与えられ、国内市場義務(DMO)を通じた石炭補助も受けている。DMOは価格を1トン当たり75ドルに上限設定しているが、2023年の国際価格は1トン当たり350ドルに達した。
2020年以前の部分的なニッケル鉱石輸出禁止(製錬所開発を進める企業に鉱石輸出許可を与えた)と、産業団地内での許可取得だけでも、ニッケル加工企業がインドネシアに投資するには十分だった。
その結果、中国企業が付加価値の大部分を獲得する独占状態が生まれた。インドネシア政府当局者は輸出禁止を通じて短期的な交渉力を得たが、長期的な構造的な力は北京が保持している。ジャカルタの銀行関係者によれば、2020年以前の部分的な輸出禁止と産業団地内の許可取得を組み合わせれば、中国の加工業者に主に利益をもたらす現在の高額な優遇策なしでも、投資を呼び込むのに十分だったという。
市場が反転したとき――Gunbusterの清算
2025年、商品市場が戦略計画を覆すなかで、このモデルの脆弱性が明らかになった。中国の江蘇デロン・ニッケル工業(Jiangsu Delong Nickel Industry)の支援を受けるスラウェシ島の大規模製錬コンプレックス、PT Gunbuster Nickel Industry(GNI)は崩壊の危機に直面している。年間180万~190万メートルトンのニッケル銑鉄を生産するよう設計されたこの施設では、債権者が緊急融資を協議する中、多くの生産ラインが停止している。江蘇デロンはインドネシアの主要プロジェクト4件のうち3件から撤退し、年間最大3億ドルの損失を吸収している。
この危機の背景には、新規生産能力が大量に流入し、世界のニッケル価格が40%超下落して、黒字の見通しが損失に転じたことがある。GNIの問題は、未完成のインフラ、高い電力コスト、納期遅延による制裁金によってさらに悪化した。この施設はインドネシアの総精錬生産量の約10~12%を占めており、操業停止すれば世界供給量の5~6%に打撃を与える可能性がある。
中国国内の技術転換が、これらの重圧に拍車をかけている。インドネシアはニッケルを含むEVバッテリーに大きく賭けたが、中国メーカーはニッケルを一切使用しないリン酸鉄リチウム(LFP)バッテリーを急速に採用している。BYDがインドネシアのEV組立工場に投じた10億ドルの投資もLFP技術を採用しており、ジャカルタのニッケル主導型の工業戦略と正面から矛盾している。中国でニッケル系バッテリーの市場シェアが低下するにつれ、インドネシアの生産者は世界規模の供給過剰が頂点に達するまさにその時、主要顧客からの需要減少に直面している。
環境破壊とコミュニティの追放
ニッケルブームは、特にスラウェシ島とマルク諸島で深刻な環境・社会的代償をもたらした。インドネシアで最長期間稼働しているニッケル採掘権、PT Vale Indonesiaのソロワコ・ブロックは広範囲の森林破壊を引き起こしてきた。Mighty Earthの分析によると、ソロワコ事業はインドネシアのニッケル鉱山のうち樹木被覆の損失量が最多で、2014~2022年に1万4,559ヘクタールが伐採された。同社は、採掘可能な区域内に1万4,137ヘクタールの重要な生物多様性地域を特定しており、そこにはトウツィ湖周辺の重要な生息地が含まれる。
地域コミュニティは土地からの追放と汚染に直面している。ロエハ・ラヤでは、先祖伝来の土地で白胡椒を栽培する農民が、事前の協議なしに操業される掘削作業に遭遇してきた。堆積物による湧き水の汚染により、一部の農地は利用不能になっている。
会社がここで採掘を拡大することを非常に心配しています。掘削探査があると、人々は農作業を恐れるようになります。
2013年の憲法裁判所が先住民族の慣習林を認める判決を下したにもかかわらず、土地所有権の主張は確認手続きで行き詰まったままで、コミュニティは採掘拡大の脆弱な立場に置かれている。
加工インフラ自体も深刻な排出を生み出している。ニッケル製錬所に電力を供給するために建設された自家用石炭火力発電所は、現在インドネシアの総石炭火力容量の23%を占め、稼働中の容量を上回る量がさらに建設中だ。健康影響に関する研究では、加工活動による大気汚染により、年間死亡者数は2020年の215人から2030年には約5,000人に増加し、関連する医療費は年間34億ドルに達すると予測されている。
米国の戦略的ジレンマ
米国はインドネシアのニッケルをめぐり難しい選択を迫られている。資源ナショナリズム政策により、米国鉱山会社の多くは同国から撤退した。ニューモント・マインは輸出規制をめぐる紛争後、2016年に完全撤退した。フリーポート・マクモランも2018年、グラスベルク銅山の過半数の持分を売却せざるを得なかった。義務的な持分売却法と予測不可能な規制は欧米企業を遠ざける一方、中国政府の支援を受ける企業は変動を吸収し、利益率の低下を受け入れることができる。
最近の米国の関与は限定的で、ぎこちないものにとどまっている。フォード・モーターは2023年、PT Vale Indonesiaと中国の華友コバルト(Huayou Cobalt)との45億ドルの提携を発表し、HPAL施設を建設した。これは、中国企業と協力せずにインドネシアのニッケルを確保できないという欧米自動車メーカーの現実を映し出している。米国とインドネシアの間で自由貿易協定がないため、インドネシア産ニッケルはインフレ削減法に基づくクリーン自動車税額控除の対象要件を満たせず、外国の影響を受ける事業体に対する厳格な規制がアクセスをさらに複雑にしている。
インドネシア国外に代替サプライチェーンを構築すべきだと主張する政策立案者もいるが、これには巨額の投資と長期的な産業政策が必要になる。オフテイク契約と少数持分を通じてインドネシアと直接関与すべきだと提案する者もいる。いずれの手法でも、米国企業に規制の明確さと資金を提供するための政府の継続的な調整が必要だが、米国は世界最大のニッケル供給国へのアクセスを確保する一貫した戦略を現在欠いている。
モデルの輸出――ジャカルタからキンシャサへ
インドネシアで課題に直面しているにもかかわらず、中国はこのモデルを他の地域で再現する構えを見せている。北京の2023年対外投資報告書は、海外経済協力区を国際展開の重要な基盤と位置づけ、インフラと工業開発を市場アクセスの支援に活用している。この戦略は、ペルーの銅鉱山とコンゴ民主共和国(DRC)のコバルト加工への投資にすでに現れている。
DRCでは、中国企業がコバルトの新輸出枠に適応し、2026年と2027年の輸出量を年間9万6,600メートルトンに上限設定した。これは2024年の水準の約半分に当たる。この供給操作は、政策手段で国内加工を強制しながら、中国企業が結果として生まれるバリューチェーンを支配するインドネシアの手法を映している。中国はまた、2024年末以降に高純度のクラス1ニッケル埋蔵量を倍増させ、価格変動から国内産業を守る戦略的緩衝材を整えながら、世界供給への掌握を維持している。
国内経済成長を促進するためインドネシアの輸出禁止を模倣する国が増える中、中国企業は対象国で適応し、バリューチェーンの上流へ移動する能力を示してきた。中国企業は資本、技術、そして欧米投資家を遠ざける条件下でも事業を行う意欲をもたらす。インドネシアの経験は、強力なガバナンス、環境保護、多様な提携がなければ、資源国は原料輸出という形態の依存を、管理された工業化という別の依存と交換する危険があることを示している。
重要ポイント
- 中国企業はインドネシアのニッケル精錬能力の約75%と世界の精錬ニッケル生産量の60%を支配し、モロワリなどの産業団地を通じてほぼ独占的な地位を確立している。
- インドネシアの輸出禁止は投資の誘致に成功し、輸出額を60億ドルから300億ドルに増加させたが、中国の技術、資本、市場への構造的な依存を生み出した。
- ニッケル価格が40%下落し、ニッケルを必要としないリン酸鉄リチウム(LFP)バッテリーへ需要が移行したことで、中国支援の主要プロジェクトが危機に直面している。
- 環境コストには、スラウェシ島での広範な森林破壊、地元農民に影響する水質汚染、2030年までに年間約5,000人の死亡を引き起こすと予測される健康被害が含まれる。
- 米国はインドネシアのニッケルにアクセスする一貫した戦略を欠いており、米国鉱山会社は資源ナショナリズムを受けて撤退した一方、中国企業は立場を確立した。
- 中国は産業団地と政府支援融資を活用して重要鉱物サプライチェーンを支配するこのモデルを、コンゴ民主共和国のコバルトとペルーの銅で再現している。