マレーシアを変える容量の爆発的拡大
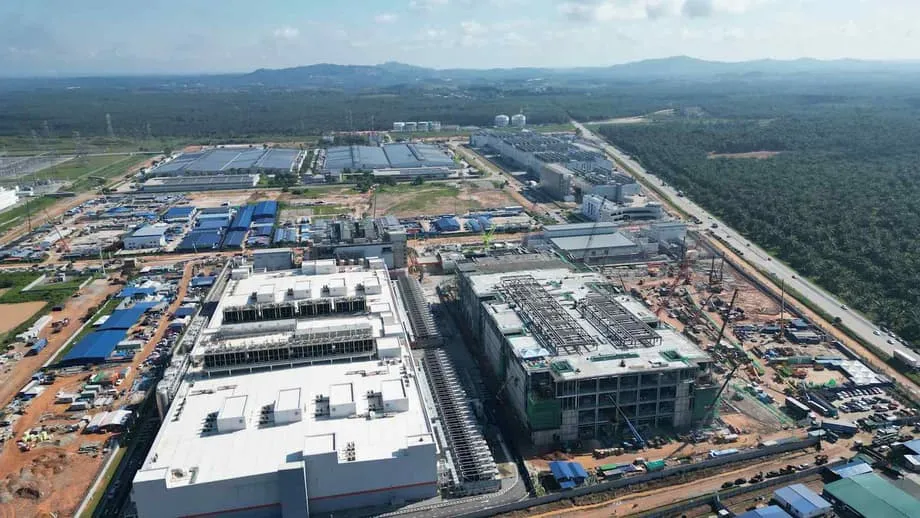
マレーシアは、東南アジア史上でも最も劇的なインフラ拡大の一つを経験している。同国のデータセンター容量は、2026年末までに2倍を超える見通しだ。不動産大手ジョーンズ・ラング・ラサル(JLL)の新規調査によると、この急成長により、マレーシアはアジア太平洋地域で最も成長が速いデータセンター市場となり、東南アジア五大経済圏で現在建設中のデータセンター容量の3分の2超を占めることになる。
目次
これらの数字は、変化の規模を物語っている。2025年に61億4000万米ドルと評価されたマレーシアのデータセンター市場は、2031年までに114億米ドルに達する見込みで、年平均成長率は10.86%となる。現在は約51カ所のコロケーションデータセンターが稼働しており、シンガポールや香港といった従来の地域ハブを上回るペースで容量を増強している。これは単なるデジタル基盤の拡大ではなく、世界的なテック企業がアジア市場に向き合う方式の根本的な再編を意味する。
この動きは、前例のない世界的投資スーパーサイクルと重なっている。JLLの世界見通しによれば、2026年から2030年の間に世界全体で100ギガワット近い新データセンターが追加され、世界の容量は実質的に2倍になる。こうした文脈の中で、マレーシアは人工知能(AI)コンピューティングの構造における重要拠点として浮上し、Microsoft、Google、Amazon、ByteDance、Nvidia、Alibabaからの投資を集めている。
マレーシアが地域のデータセンターの中心地となった理由
いくつかの要因が重なり、マレーシアはデータセンター業界の序列で急激に台頭した。最も直接的なきっかけは、シンガポールが新規データセンター計画に3年間のモラトリアムを設けたことだ。その後、同国は厳格なグリーンデータセンター仕様を導入し、従来の地域ハブでの拡張を事実上抑え込んだ。パンデミック中にグローバルクラウドの利用が加速すると、シンガポールの金融・技術エコシステムに近い立地を求めたテック企業にとって、マレーシアは魅力的な代替地となった。
地理的条件も、マレーシアに固有の優位性を与えている。シンガポールと狭い海峡を隔てた南部のジョホール州は、土地の確保が容易でコストが低い一方、広範な東南アジア市場へサービスを提供するうえで遅延面の優位性を維持している。マレーシア指定の技術都市であるサイバージャヤには、既存のデータセンターが22カ所以上立地し、さらに9施設の計画があり、国内有数のデジタル基盤ハブとしての地位を確立している。
コスト競争力も依然として大きな魅力だ。マレーシアの建設コストは1メガワット当たり800万〜1000万ドルで、シンガポールより大幅に低い。このコスト差は運用費にも及ぶが、最近の政策変更が採算性に影響を与えている。2025年7月、マレーシアはデータセンターを対象とする新たな電力料金を導入し、100メガワット超で超高圧区分に分類される施設では、施設ごとに年間1500万〜2000万ドルのコスト増が生じる恐れがある。
アンワル・イブラヒム首相の政府は、2021年のAIロードマップを通じてこれらの投資を積極的に誘致している。同ロードマップは、2030年までに先進国入りを果たすために国家的なAIエコシステムが不可欠だと位置づけている。2026年度国家予算では、ソブリンAIクラウドの構築に20億リンギット(約4億9000万米ドル)を割り当てた。これは、AI関連の研究、開発、商用化、イノベーション施策に充てる総額59億リンギットの取り組みの一環である。
成長を脅かすインフラの逼迫
楽観的な予測にもかかわらず、マレーシアのデータセンターブームは、厳しい物理的制約に直面している。国際エネルギー機関(IEA)は、マレーシアを世界のエネルギー系統における重要な圧力ポイントに位置づけ、2030年までにデータセンターが同国の電力需要増加の最大5分の1を占める可能性があると指摘した。この予測は、AI主導のコンピューティング基盤がエネルギー消費パターンを最も大きく変える国として、マレーシアを日本や米国と同じ位置に置くものだ。
現実には、すでに資源が逼迫している。ジョホール州とセランゴール州の水不足により、州当局は新規データセンター建設の承認を遅らせざるを得なくなった。データセンターの冷却システムは大量の水を消費し、AI向けに最適化された1施設では、1日最大200万リットルを使用する可能性がある。地域最大級の投資家であるMicrosoftは、自社のデータセンターに必要な世界の水使用量が2030年までに150%増加する可能性があるとの内部予測を示したが、新しい節水技術の導入後、推計を下方修正している。
電力はさらに困難な課題を突きつけている。マレーシアの送電網は石炭と天然ガスに大きく依存しており、ネットゼロへのコミットメントと新施設への電力供給の必要性との間に緊張関係が生じている。政府はデータセンター需要への対応を目的に、2030年までにガス火力6〜8ギガワットを追加する計画で、これは同国を高炭素型の発展路線に固定するリスクを伴う。建設コストも上昇しており、JLLは2026年の世界平均で6%増の1メガワット当たり1130万ドルになると予測し、マレーシアではインフレと規制変更により、コストが前年比5〜7%上昇している。
主要市場では系統接続の待ち時間がすでに4年を超えており、事業者は需要家側での電力調達や敷地内バッテリー貯蔵を検討している。天然ガスは系統の制約を緩和するうえで大きな役割を果たすと予測されるが、一部のハイパースケーラーは持続可能性の観点からこれらの解決策を採用しない。これを受け、マレーシアデジタルエコノミー公社(MDEC)によるグリーンデータセンター指針は、大規模開発への環境影響評価を義務付け、省エネルギー型インフラを促進している。
主権の問題:ホスティングか、所有か
マレーシアのデータセンター戦略は、外資誘致と技術主権の実現との間に根本的な緊張関係を抱えている。同国は国際的なハイパースケーラーの受け入れ先としての地位を確立した一方、批評家は、それがAI革命の積極的な参加者ではなく、受動的なインフラ提供者という役割にマレーシアを固定する恐れがあると指摘する。
政府のソブリンAIクラウド構想は、AIモデルの学習、保存、展開を国内の監督下でマレーシア国内において実施できるようにすることで、この不均衡に対処することを目指している。しかし、この目的に充てられた20億リンギットは、国際的な投資計画と比べると見劣りする。OpenAIは今後10年間でコンピューティング基盤に1兆4000億米ドルを投資する意向を発表し、Metaは2028年までに米国のインフラへ6000億米ドル超を投じるとコミットした。トランプ前大統領は2025年1月、AIインフラへ最大5000億米ドルの民間投資を発表した。
分析によると、マレーシアの既存のデータセンター投資の多くは、学習ではなく推論(モデルの展開)に重点を置いている。学習にははるかに高い計算能力と専用チップが必要になる。推論施設は経済価値を生むものの、高度なAIモデルの開発方法を左右する「compute-north」国の仲間入りをマレーシアにもたらすものではない。学習施設は通常、より大きな技術波及とより高度なスキルを要する雇用機会を生むため、この区別は重要だ。
アジア太平洋データセンター協会は、マレーシアのAI産業が2030年までに年間3万900件の雇用を生み出すと予測しており、ネットワークエンジニア、クラウド基盤の専門家、ICTセキュリティの専門職など高付加価値の職種も含まれる。しかし、調査によると、データセンターは主要な施設類型のうち、平方フィート当たりの雇用創出が最も少ない。建設時には数千人を雇用するものの、稼働時には200人未満にとどまる。研究・エンジニアリング職は外国人労働者が占め、地元住民は一時的な建設作業や低技能の保守職に追いやられるという懸念が高まっている。
世界の主要企業が賭けるもの
Microsoftは、マレーシアのデジタル基盤への投資を最も積極的に進める企業の一つだ。同社はジョホール・バフルに「Southeast Asia 3」と呼ばれる第2のクラウドリージョンを設立する計画を発表した。3つのアベイラビリティーゾーンを備え、2〜3年以内の稼働開始が見込まれている。この拡張は、Microsoftが世界的に深刻な容量制約に直面しているにもかかわらず実施されるものだ。チャットGPTの登場以降、インフラを十分な速さで構築できるかどうかについて、ケビン・スコット最高技術責任者は「『深刻な逼迫』と言うだけではおそらく足りない」と認めている。
拡大を進めているのはMicrosoftだけではない。NTT DATAは2024年8月、Tropicana Corporation Berhadから8850万ドル相当の土地を取得し、ジョホールに6棟構成のデータセンターキャンパスを開発する。最初の施設は2027年までの稼働開始が予定されている。Google、Amazon、ByteDance、Nvidia、Alibabaもマレーシアの施設に多額の資源を投じており、土地と電力を確保できるかどうかが市場参入をますます左右する競争環境を生み出している。
この外資投資の急増の中、地元企業のBridge Data Centres(BDC)は、国内企業の能力が最高水準で競争できることを示している。Bain Capitalの支援を受けるBDCは、マレーシアで300メガワット超の稼働容量を運用しており、国内最大の事業者だ。同社は垂直統合戦略を採り、データセンター設計とシステムに関連する特許約600件を蓄積するとともに、運用を外注せず社内のエンジニアリング能力を維持している。
Bridge Data Centresのエリック・ファン最高経営責任者は、自社は「不動産ビジネスではない」とし、「フロンティアソリューション」に取り組む技術企業だと強調する。BDCは、ジョホールとクランバレーで新キャンパスが稼働を始めるのに伴い、2026年にマレーシア国内の従業員数をほぼ倍増させる計画だ。同社はシンガポール・インスティテュート・オブ・マネジメントなどの教育機関と連携し、地域人材を育成している。ただ、ファン氏は、高度な液冷の必要性により、AI以前の設計と比べてAI主導の需要がコストを15〜20%押し上げていると認めている。
地政学的な綱渡り
データセンター拠点としてのマレーシアの台頭は、激化する米中技術競争と危険な形で交差している。ASEANにおける中国最大級の貿易相手国であるマレーシアは、北京との経済関係を維持しつつ、高度なGPUに対するワシントンの輸出規制の強化や、データセンター機器への関税の可能性にも対応しなければならない。これらの制限はコストを引き上げ、必要とするチップへのアクセスを制限することで、マレーシアのAI基盤整備に大きな影響を与えかねない。
同時に、マレーシアの中立性は、供給網を集中リスクから分散させようとする企業にとって魅力的な立地となっている。中国企業は、第三国経由で高度なチップにアクセスし、米国の輸出規制を回避する潜在的な抜け穴としてマレーシアを見込んでいるとの指摘もある。こうした動きは、経済機会と外交上の現実の均衡を図ろうとするマレーシア当局に、複雑なコンプライアンス上の課題をもたらしている。
最近の米マレーシア相互貿易協定は、マレーシアの国家半導体戦略を複雑にする可能性がある。同戦略は、工程の高度化を徐々に進めながら、半導体生産の中間工程における同国の地位を維持することを目指している。米国の輸出制限への対応は、世界のチップ供給網における中立的な仲介者としてのマレーシアの能力を制約し、プトラジャヤが当初想定した供給網の自立性を損なう恐れがある。
こうした地政学上の問題は、エネルギー安全保障にも及ぶ。IEAは、エネルギー事業者へのサイバー攻撃が過去4年間で3倍に増加し、AIの応用によってより巧妙化していると警告している。データセンターが重要インフラとなるにつれ、物理的攻撃とサイバー攻撃の両方に対する脆弱性が高まるため、テック企業、エネルギー事業者、国家安全保障当局間の連携が必要になる。
地域に広がる波及効果
マレーシアの拡大は、東南アジア全体の競争構造を変えている。フィリピンではPLDT Inc.が、カヴィテに100メガワットのハイパースケールデータセンターを建設する計画を発表した。マヌエル・V・パンギリナン会長は、容量を拡大し「少なくともマレーシアの容量に匹敵する」ことを目指すと明言した。2026年に着工し、2028年に完成予定のPLDT第12施設は、近隣諸国が地域での存在感を左右する基準としてマレーシアの容量を見ていることを示している。
インドネシア、タイ、ベトナムも同様にデータセンター投資を加速しており、アジア太平洋地域は2030年までに世界のデータセンター容量の40%を占めると予測されている。8000億ドルの投資に支えられ、地域の総容量は約30ギガワットに達する見込みだ。ただし、マレーシアの先行者優位とシンガポールへの近さがもたらす先行利益は、競合国が容易には追いつけないものだ。
この地域競争は、供給過剰の可能性という懸念の中で展開している。2023年以降、データセンターとGPUクラスターは、当面のAI需要を上回る可能性のあるペースで建設されてきた。AIワークロードがインフラ拡大のペースに追い付かなければ、業界は企業再編と価格改定に直面する可能性がある。ただし、JLLの分析によると、2027年にAI学習から推論ワークロードへ移行することで、需要は中央集約型クラスターから分散型の地域ハブへ再分配され、東南アジア広域市場を対象とするマレーシアのような拠点では余剰容量を吸収できる可能性がある。
要点
- マレーシアのデータセンター容量は2026年末までに2倍超へ拡大し、東南アジアの新規建設容量の3分の2超を占めると予測
- 市場規模は2025年に61億4000万米ドルで、2031年までに114億米ドルに達する見込み
- Microsoftはジョホール・バフルに第2のクラウドリージョンを建設中。地元事業者Bridge Data Centresは300メガワット超の稼働容量を維持
- ジョホール州とセランゴール州の水不足、電力系統の制約により、当局は承認を遅らせ、新たな電力料金を導入せざるを得なくなっている
- 2025年7月の新料金でエネルギー費が10〜14%上昇し、100メガワット超の施設では年間最大2000万ドルの追加コストに直面
- マレーシアは20億リンギットのソブリンAIクラウド構想を通じて、外資誘致と技術主権の均衡を目指す
- 米中間の地政学的緊張により、高度チップへのアクセスと輸出規制をめぐるコンプライアンス上の課題が生じている
- アジア太平洋地域は2030年までに世界のデータセンター容量の40%を占めると予測され、東南アジアの成長はマレーシアが主導