旧来の物語は終わった
長年にわたり、アジア経済、アジア経済発展の物語は単純な筋書きに従ってきた。すなわちこの地域は世界の工場として、とりわけ米国など西側の消費者向けに製造品を大量生産してきた。昨年ワシントンが関税を課すと、分析家たちはおなじみの警告を再び持ち出した。米国消費者が消費を手控えれば、輸出依存型のアジア経済は存立を脅かされるという。この物語は単に時代遅れになったのではなく、もはや無効だ。世界経済の構造は、従来の分析が把握するのに時間がかかってきた形で転換した。ASEAN10カ国と中国、日本、韓国で構成されるASEAN+3は、西側の製造業の付属物としての役割を超えた。それは世界最大の市場へと変貌し、自らを支える巨大な経済圏となった。域内で生み出される需要はすでに米国のそれを上回っている。
目次
数字が示す新たな経済現実
こうした変化を示す証拠は定量的なものであり、その変化は著しい。2023年、ASEANは米国と欧州連合を上回り、中国の最大輸出市場となった。これは世界貿易の流れが根本的に方向転換したことを示す画期的な出来事だ。中国からASEANへの輸出は2024年にさらに12%急増して5870億ドルに迫った。一方、ASEANから中国への輸出は2%増にとどまり、貿易赤字は現在1900億ドルを超えるまでに拡大した。この不均衡は個々のASEAN諸国にとって懸念材料だが、地域市場の強大な引力を浮き彫りにしている。中国自身は2009年以降、世界最大の自動車市場であり、新エネルギー車はすでに国内販売の40%超を占める。ASEAN10カ国の名目GDPの合計は約4兆ドルで、東北アジアの産業力を加えると、この経済圏は中間層が急拡大する約20億人の消費基盤を形成する。
工場から消費の大国へ
ASEAN+3を米国需要に依存する輸出依存型地域とみなす従来の見方は、過去10年間に発達した域内貿易の複雑な網の目を見落としている。2017年以降、主要貿易国は地政学的に足並みをそろえる相手との間で、ますます商品を交換するようになった。しかしアジアでは、この動きが西側中心モデルからの切り離しを加速させた。米国立経済研究所の研究によると、中国の米国輸入に占める割合は2017年の21%から2025年半ばにはわずか9%へと急落し、20年間の貿易統合を事実上巻き戻した。一方、米国の輸入総額はすべての国からの輸入を合わせて年平均5.7%のペースで増え続けた。貿易の流れが変わったからといって取引が消滅したのではなく、アジア域内で新たな経路を見つけたのだ。ベトナムとメキシコは米国市場で大幅にシェアを伸ばした。しかし同時に、ASEANと中国の貿易も深まり、現在この地域は生産拠点であると同時に、中国製造品の主要な受け入れ先にもなっている。
米国関税が地域の多角化を加速
ベトナムとカンボジアには40%超、シンガポールのような同盟国でも基準税率10%を課すなど、トランプ政権の関税政策は、すでに進行していたASEAN経済の多角化戦略を一段と加速させた。ASEAN諸国は内向きに後退するのではなく、米国以外の市場との関係を強めている。マレーシアとタイは2024年にBRICSのオブザーバー資格を獲得し、シンガポール、マレーシア、インドネシアは欧州連合や湾岸協力会議との新たな貿易協定を進めている。この戦略的転換は、米国が依然として主要な輸出先ではあるものの、もはや地域地域経済の唯一の錨にはなれないとの認識を反映している。米国は、低コスト製造業を国内回帰させられない一方で国内物価を押し上げ、伝統的な同盟国を地域的な包括的経済連携協定のようなアジア主導の枠組みに追い出す、共倒れのシナリオを招く危険がある。
ACFTA 3.0とデジタル・グリーン経済の統合
地域の結束が深まるのは、外部圧力への単なる反応ではなく、貿易協定に明文化された意図的な戦略的選択でもある。2025年10月、中国とASEANはASEAN・中国自由貿易地域3.0アップグレード議定書に正式に署名した。これは2010年の協定発足以来、最も包括的な見直しだ。この協定は、デジタル経済、グリーン開発、サプライチェーン連携、中小零細企業支援など9分野へ協力を広げる。中国とASEANの二国間貿易は2024年に1兆ドルに迫り、2010年比でほぼ3倍となった。このアップグレードは、越境データフロー、再生可能エネルギー協力、技術基準の仕組みを確立し、産業の過剰生産能力への懸念に対処しようとしながら、ASEANを中国の価値チェーンにさらに深く組み込むものだ。
過剰生産能力という課題:機会とリスク
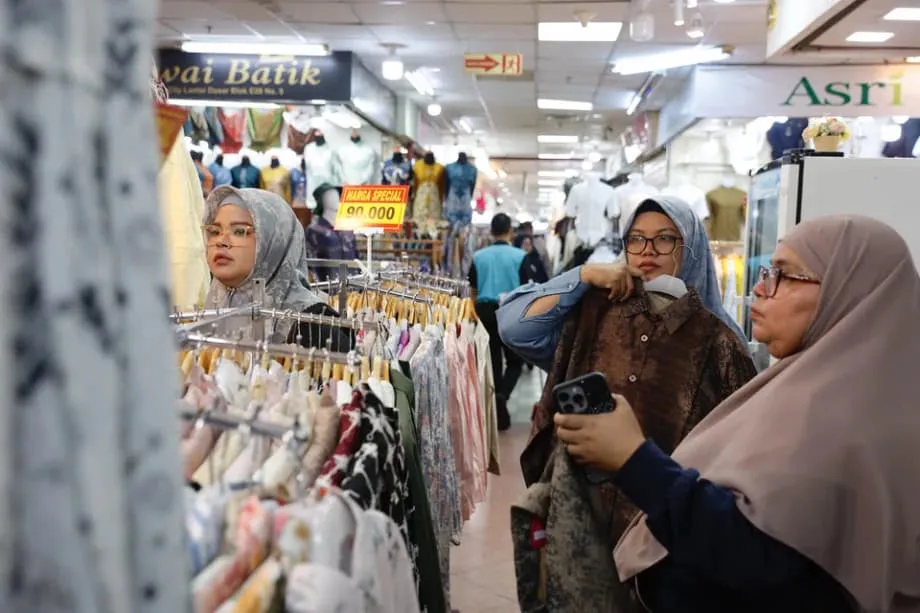
非市場的政策と国内需要不足を背景とする中国の産業の過剰生産能力は、ASEANの発展にとって機会であると同時に脅威でもある。中国の製造品貿易黒字は2018年の約1兆ドルから2023年には1.8兆ドル超へ急増し、ASEANはこの輸出急増のかなりの部分を受け入れた。インドネシアでは安価な中国製品が電子商取引プラットフォームにあふれ、繊維部門の雇用が2024年に8万人失われ、さらに28万人の雇用が危険にさらされている。ベトナムでは、中国の越境電子商取引プラットフォームから毎日400万件から500万件の低付加価値注文が発生しているとみられ、金額は月間でほぼ20億ドルに上る。タイ国家経済社会開発理事会議長のスパブット・サイチュア氏は、安価な輸入品の流入に対する懸念がタイの政策立案者の間で高まっていると指摘した。
中国は今、四方八方に輸出しようとしている。こうした安価な輸入品が本当に問題を引き起こしているのだ。
一方で、ASEANは西側の関税を回避しようとする中国企業にとって、主要な海外製造拠点にもなりつつある。中国からASEANへの外国直接投資は2023年に過去最高の176億ドルに達した。この投資は地域のエネルギー転換と産業の近代化を支えるが、現地での価値獲得を制限する垂直統合への懸念も生んでいる。
ワシントンの戦略的対応
貿易の主導権をますます中国に求める地域で経済的影響力を維持するため、米国に残された時間的余裕は狭まりつつある。米国からASEANへの外国直接投資は2023年に744億ドルに達し、内向き外国直接投資フロー全体の32.4%を占め、62万5000人の米国雇用を支えた。6000社超の米国企業が地域で事業を展開し、米国企業の海外子会社が上げる世界売上高全体の10%を生み出している。しかしワシントンは2003年の米国・シンガポール自由貿易協定以来、大規模な地域貿易構想をまとめていない。2016年の環太平洋パートナーシップ協定からの離脱に続き、インド太平洋経済枠組みも事実上放棄されたことで、ASEANの対米信頼は揺らいだ。米国はいまや中国の関税だけでなく、北京の貿易を軸とする地域外交とも競争しなければならない。この外交は、米国の保護主義に対抗する世界貿易体制の守護者として中国を位置付けている。
重要ポイント
- ASEAN+3は世界最大の市場として米国に取って代わり、ASEANは2023年に中国の最大輸出先となった。
- 中国からASEANへの輸出は2024年に12%増えて5870億ドルに迫った。一方、地域の域内貿易回廊は2035年まで年4%から5%成長すると予測されている。
- 米国関税は、米国との経済的結び付きを強化するのではなく、ASEANのBRICS、欧州連合、湾岸協力会議市場への多角化を加速させた。
- ACFTA 3.0協定はデジタル貿易、グリーンエネルギー、サプライチェーン連携の新たな枠組みを確立し、西側の構造に依存しない地域統合を深める。
- 中国の産業の過剰生産能力がASEANに安価な輸入品をあふれさせ、繊維や鉄鋼の雇用喪失を引き起こす一方、中国からの外国直接投資も過去最高の水準に押し上げている。
- マッキンゼーの研究は、ASEANを含む新興経済圏と中国を結ぶ貿易回廊を、貿易が分断するシナリオでも成長が見込める有望先に位置付けている。