地域の地金市場における歴史的な変化
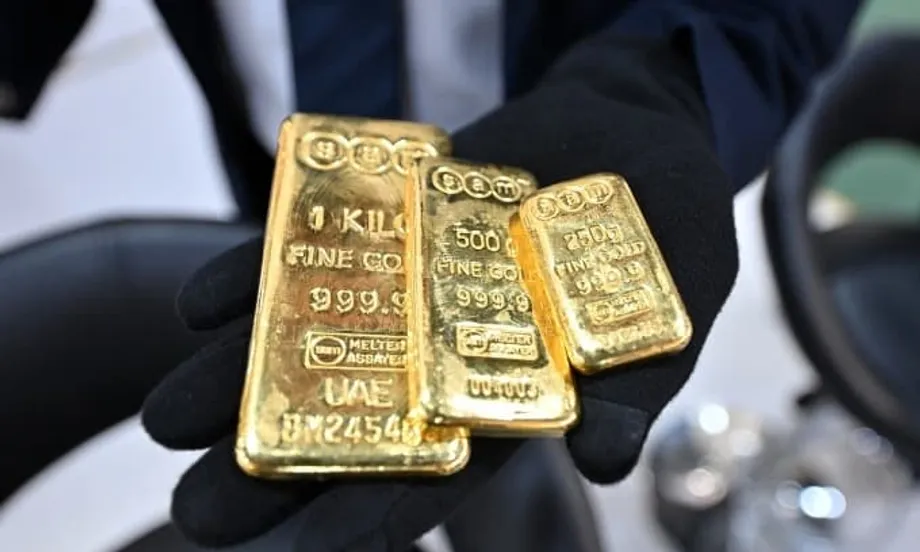
タイは、これまで数年間ベトナムが保持してきた地位を奪う形で、東南アジアの金市場における揺るぎないリーダーとして頭角を現した。世界黄金協会の包括的なデータによれば、タイの投資家は2025年通年で金地金と金貨を51.4トン購入し、地域の総需要の約36%を占めた。これはタイの金消費量として7年ぶりの高水準で、市場価値では60億ドル超に相当し、王国内で貴金属へ流れ込む資金の膨大な規模を裏付けている。
目次
この急増は、長期間安定していた地域ランキングの劇的な逆転を示している。2024年に42.1トンの需要で東南アジアの金市場を席巻していたベトナムは、2025年には36.1トンで2位に後退した。14%の減少により、ベトナムは東南アジアの主要5市場のうち唯一、マイナス成長を記録した国となった。近隣各国は10年以上で最も強い結果を示す中でのことだった。タイとベトナムで東南アジア全体の金地金・金貨需要の3分の2を占めたものの、世界の金価格が過去最高を更新したこの期間、両国の動きは鮮明に相反する方向をたどった。
東南アジアの主要5金市場を合わせると、金地金と金貨の購入は2025年に139トンへ15%以上急増し、9年ぶりの地域合計高水準となった。金価格が前例のない水準に達したにもかかわらず、この成長が実現したことは、地域の投資家が貴金属を単なる選択的な買い物ではなく、不可欠な安全資産として見なしていたことを示唆する。世界の大多数の市場では高価格が現物金の買いを抑制するのが通例であるため、タイの需要の強さは特に際立った。
ベトナムの供給危機が減少を招く
タイが記録的な投資額を祝う一方、ベトナムは金市場を深刻に制約した構造的な供給危機に直面した。同国は2025年第4四半期まで6四半期連続で金取引が縮小し、約5年ぶりの低水準まで落ち込んだ。価格の急騰にもかかわらず需要が拡大した近隣国とは異なり、ベトナム市場は消費者の意欲を満たすために必要な地金供給を確保できないという根本的な問題に見舞われた。
ベトナム国家銀行は、同国には国内の金生産能力がなく、消費者需要を満たすためにほぼ完全に輸入に依存していると繰り返し強調してきた。しかし外貨準備は必需品や経済上の必要物資に優先的に充てられており、金の輸入に割ける余力は限られている。この供給のボトルネックは国内市場で金地金の深刻な不足を生み出し、価格が上昇しても、購入を望む買い手が取引を完了できない状況を招いた。
さらに、ベトナムの消費者は同時に24金の指輪への需要を高め、供給不足と強い需要が同時に起こる状況を生み出した。国内の地金価格は2025年に81%急騰し、2026年初頭にはさらに13.5%上昇して、国際価格に対する大幅なプレミアムが生じた。ベトナムと世界の金市場の価格差は、1テール当たり約2,000万ベトナムドン(約760ドル)に拡大する時期もあり、現地の金は国際的な同種商品に比べて著しく高くなり、多くの投資家が事実上市場から締め出された。
こうした圧力に対し、ベトナム政府は2025年、一定の資本要件を満たすことを条件に、民間の金生産業者による国内事業を認める計画を発表した。しかし規制当局はこの新制度の下でまだ一切の許可を発行しておらず、供給制約は解決されていない。一部の議員は、市民が現物金を預けて電子証書を受け取れる国立金取引所の設立を提案しており、現在個人の金庫で眠っている推定55トンの金を動員し、インフラ整備や経済開発事業の資金に充てる可能性がある。
シンガポール、マレーシア、インドネシアは過去最高の成長を記録
タイとベトナムが絶対量で主導した一方、最も印象的な成長率は地域の他の国々で見られ、東南アジア全域に金への熱狂が広がる様子を描き出した。シンガポールは東南アジア諸国で最も急拡大し、金地金・金貨需要は前年比48%増の9.6トンとなり、都市国家として過去最高の数量を記録した。この急増は、世界的な経済の不確実性と通貨変動を背景に、安全資産への投資家の関心が高まっていることを反映した。
マレーシアは需要が37%増の10.3トンとなり、地域ランキングで4位を確保した。これは2013年以来の12年ぶりの高水準に並ぶ。インドネシアは販売量31.6トンで3位となり、29%増となり、12年ぶりのインドネシア金需要の高水準となった。両国は、経済状況の改善と、中間層投資家の間でポートフォリオ分散手段としての金への認識が高まったことで恩恵を受けた。
高価格で13%減少したシンガポールの宝飾品市場でも、金額ベースでは底堅さが示された。地域全体の金宝飾品需要の総額は、現物数量が減少したにもかかわらず実際に増加し、過去最高の価格が購入減少を相殺した。この傾向は世界的にも繰り返され、世界の宝飾品需要数量は18%減となる一方、金額は18%増の1,720億ドルとなった。金を購入した消費者はより高額な商品を選んだか、上昇した価格を受け入れていたことを示している。
シンガポール金融通貨庁(MAS)はこの期間、金準備を調整し、2025年に15トンを売却して総保有量を205トンとした。この中央銀行による動きは、世界中で機関投資家による金の蓄積が続いている中で起きたものだが、中央銀行が毎年1,000トン超を継続的に購入していた過去3年よりペースは鈍化した。
世界記録と安全資産への殺到
東南アジアにおける金の急増は、金の総需要が史上初めて5,000トンを超えるという、より広範な世界的現象の一環を成した。世界の金地金・金貨への投資需要は1,374トンに達し、金額では1,540億ドルに相当する。中国とインドは世界最大の2つの金市場という地位を維持し、世界全体の金地金・金貨需要の半分以上を占めた。中国は28%増、インドは17%増を記録した。
世界の金価格は年間を通じて記録を更新し、第1四半期に1オンス3,000ドルの壁を破った後、2026年1月下旬には最終的に1オンス5,000ドルを突破した。価格はその後も上昇を続け、数日以内に1オンス5,500ドルを超えた。この止まらない上昇傾向は通常、現物需要を抑制するはずだったが、投資家は前例のないペースで地金を積み増し続けた。
世界黄金協会のシニア市場アナリスト、ルイーズ・ストリート氏は、貿易の混乱、予測不能な米国の政策発表、地政学的緊張の継続、そして景気後退懸念の回帰を挙げ、環境は極めて不透明だと説明した。これらの要因が金投資に適した土壌を作り、驚異的な価格水準が平時には買い手を遠ざけた可能性があるにもかかわらず、第1四半期の需要を2016年以来の高水準に押し上げた。
貿易の混乱、予測不能な米国の政策発表、地政学的緊張の継続、そして景気後退懸念の回帰によって、投資家にとって極めて不透明な環境が生じており、世界市場にとって荒れた年初となった。
金上場投資信託(金ETF)は運命を大きく変え、それまで流出を記録していた後、世界全体で801トンの資金流入を記録した。アジアの金ETFは特に急成長し、保有量は前年比97%増となり、地域全体で投資家層が広がる中で250億ドルの資金流入を集めた。この機関投資家の参加は、タイなど各地で見られた力強い現物地金・金貨需要を補完した。
四半期ごとの勢いがタイの首位を確認
2025年を通じた個々の四半期のデータは、単一の例外的な時期ではなく、地域の金市場におけるタイの持続的な優位を確認させた。第1四半期、タイの金需要は前年比17%増の9.1トンに達し、東南アジアの他のすべての国を上回った。シンガポール、マレーシア、インドネシアは同じ期間に5%から8%の成長を示した一方、ベトナムは15%減の12トンとなり、年間を通じて続く初期のパターンを形作った。
第2四半期はタイの首位をさらに加速させ、需要は10トンに達し、2024年同期比38%増となった。この四半期の実績は、タイの投資家が一時的な価格下落に単に反応していたのではなく、年間を通じて一貫した購入行動を維持していたことを示した。世界黄金協会のアジア・太平洋地域責任者、ファン・シャオカイ氏は、タイの消費者が四半期半ばの価格調整に戦略的に反応し、価格が再び上昇する前に買いの機会をつかんだと指摘した。
タイの金地金・金貨への投資は第1四半期だけで25%増の7.4トンとなり、他の投資手段よりも現物地金を強く選好していることが示された。この傾向は、通貨変動の中で有形資産を求める投資家が多かった、より広範な地域のパターンとも一致した。2025年を通じたタイバーツの弱さは、現地通貨に対して金を価値の貯蔵手段としてより魅力的にし、地金購入と宝飾品購入の双方を押し上げた。
ベトナムの四半期ごとの動きは逆方向に進み、2025年の4四半期すべてで金取引が一貫して縮小した。第4四半期までに、ベトナムの需要は約5年ぶりの最低水準に達し、減少の要因が価格感応度ではなく供給制約であることを確認させた。タイの投資家はあらゆる価格水準で金を積み増した一方、ベトナムの買い手は、割増金を支払う意思があっても、空の棚や入手できない商品に直面した。
変化を生んだ構造的要因
金価格が過去最高を更新したこの期間、タイが成功しベトナムが苦戦した理由には、いくつかの構造的な経済要因がある。タイにはより発展し自由化された金取引のインフラがあり、輸入業者、精錬業者、小売業者からなる確立されたネットワークがあるため、ベトナム市場を麻痺させた供給ボトルネックなしに需要の増加に対応できた。タイの規制環境は地金製品の輸入と流通をより円滑にし、消費者需要が買い待ちのリストにとどまらず、実際の取引につながることを保証している。
為替の動向もタイの需要を押し上げるうえで重要な役割を果たした。2025年にタイバーツがドルに対して弱含みとなる中、タイの投資家は金を、通貨価値の低下とインフレ圧力に対する hedge としてますます捉えるようになった。現地通貨の動きと金需要のこの関係は地域全体で繰り返されたが、ベトナムではドンの価値が変動しても、供給制約が同様の行動を妨げた。
タイの宝飾品需要は特に底堅さを示し、2024年第2四半期に前年比12%増の2トンとなった。価格の急騰に伴い宝飾品販売が減少する世界の傾向に逆らった。これは、純粋な投資計算を超えた金消費への深い文化的な愛着を示しており、価格が極端に変動する期間でも安定した需要の基盤を提供した。金地金・金貨への投資需要に安定した宝飾品購入が加わることで、市場全体は力強いものとなった。
東南アジア最大の2市場のこの乖離は、金市場の結果を決めるうえで、物理的な供給網と規制の枠組みが消費者心理と同じくらい重要になり得ることを示している。ベトナム市民が金を強く望んでいたことは、金店の前にできる列や、支払ってでも購入しようとした極端な価格プレミアムから明らかだが、構造的な輸入制限と国内生産能力の欠如が、この需要を把握可能な購入に結び付けることを妨げた。効率的に金を調達できたタイは、制約の大きいベトナム市場が維持できなかった地域首位の座を手にした。
重要ポイント
- タイは2025年に金地金と金貨を51.4トン購入し、東南アジア需要の36%を占めて、数年ぶりにベトナムを抜いて地域首位となった。
- ベトナムの金需要は14%減の36.1トンとなり、地域全体が15%超増の139トンとなる中で唯一の減少を記録した国となった。
- 供給不足と厳格な輸入制限がベトナムの減少を招いた一方、タイは力強い取引インフラと、経済の不確実性の中で安全資産としての金を求める動きの恩恵を受けた。
- シンガポールは48%増(9.6トン)で地域最速の成長を記録し、次いでマレーシアが37%増(10.3トン)、インドネシアが29%増(31.6トン)となり、いずれも数年ぶりの高水準に達した。
- 世界の金価格は2025年通年で過去最高を更新し、最終的に1オンス5,500ドルを超え、世界全体の需要は史上初めて5,000トンを上回った。
- 中国とインドは世界最大の金市場の地位を維持し、世界の金地金・金貨需要の半分以上を占め、それぞれ28%増、17%増となった。