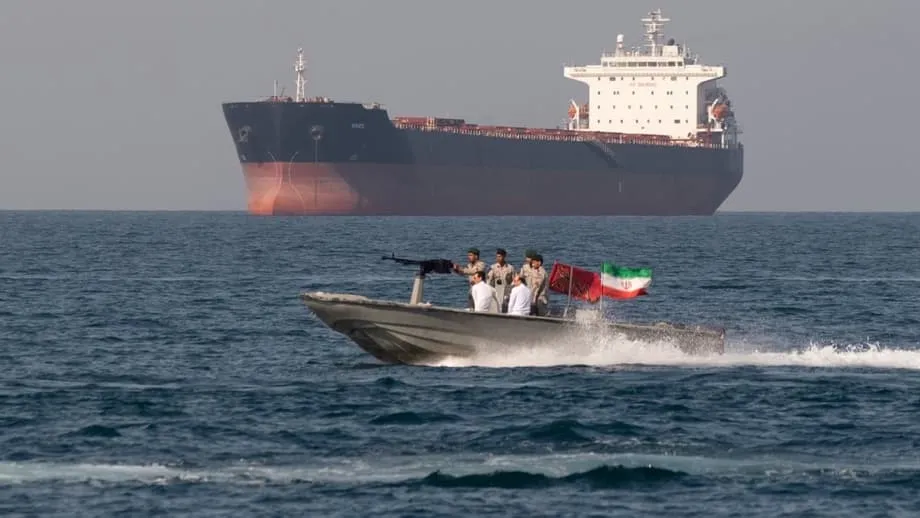
輸送路の封鎖が世界市場を揺るがす
アラビア半島とイランを隔てる狭い水域であるホルムズ海峡は、世界の石油タンカーにとって事実上の航行禁止水域となった。2026年2月28日から米国とイスラエルがイランへの軍事攻撃を開始したのを受け、テヘランはこの戦略的に重要な海峡を通る海上交通を停止させた。直近の結果として、世界のエネルギー供給が数十年で最悪級の混乱に見舞われ、指標となるブレント原油は1バレル100ドルを突破し、乱高下する取引の中で119ドルの高値を付けた。
目次
この海上交通の要衝は最も狭い地点で幅わずか33キロメートルで、1日当たり約2000万バレルの石油を扱う。この量は世界の石油消費量の5分の1、海上石油貿易全体の4分の1に相当する。海峡が封鎖されると、約150隻の石油・液化天然ガスタンカーが敵対的な海域を通過する危険を避けて停泊を選んだ。これにより、中東をはるかに超えて広がる供給ショックが引き起こされた。
供給途絶の打撃を最も受けるアジア
世界の石油フローの地理的構造から、アジアがこの危機に最も脆弱な地域であることは明らかだ。国際エネルギー機関と米エネルギー情報局のデータによれば、ホルムズ海峡を通過する原油の約84%、液化天然ガスの83%がアジア市場に向かう。中国とインドだけでホルムズの原油フロー全体の44%を占め、危機前には両国で合わせて1日820万バレルを受け取っていた。
日本と韓国は絶対量では少ないものの、国内生産能力に比べるとさらに高い依存度を示す。両国は事実上国内原油生産を持たず、輸入の安定性によって経済が完全に左右される状態にある。台湾も同様のリスクを抱え、エネルギー安全保障の分析筋は、長期化する途絶がこれらの製造業大国における工業生産を脅かすと指摘している。
国内で1日約430万バレルを生産し、推定12億バレルの戦略石油備蓄を保有する中国でさえ、影響を完全に遮断することはできない。北京は大胆な車両の電化と再生可能エネルギーの拡大を進めてきたが、それでも経済の運営には大量の石油輸入が必要だ。現在の危機は、こうした備えの限界を試している。
パイプライン迂回路による緩和は限定的
サウジアラビアとアラブ首長国連邦は、ホルムズ海峡を迂回できる唯一の稼働中インフラを維持している。一般にペトロラインとして知られるサウジ東西パイプラインは、ペルシャ湾岸のアブカイク処理センターから紅海のヤンブ港まで1200キロメートルにわたる。アラブ首長国連邦は、オマーン湾のハブシャンからフジャイラまで360キロメートルを走るアブダビ原油パイプラインを運営している。
ただし、これらの代替ルートの能力はホルムズの輸送量に遠く及ばない。サウジアラムコのアミン・ナッサー最高経営責任者は、東西パイプラインが1日約700万バレルという全稼働能力に達したと明らかにした。それでも約200万バレルは西岸の国内製油所に充てられており、輸出に回せるのは500万バレルだけだ。アラブ首長国連邦のパイプラインは1日150万〜180万バレルを輸送できるが、運用上の制約と最近の治安事件により実際の輸送量は制限されている。
合わせると、これらの迂回パイプラインは1日約600万〜700万バレルを扱えるが、通常のホルムズ輸送量の最大30%にとどまる。米エネルギー情報局は、平常時にはこれらのパイプラインが通常フル能力で稼働しないと指摘しており、推計では危機前に真に利用可能な余力は1日260万バレルだった。最大限に利用しても、不足額は依然として途方もない。
セキュリティ上の脆弱性は残存
これらの代替ルートはリスクを排除するのではなく、新たなリスク要因をもたらす。ヤンブから輸出されるサウジアラビア原油は、イエメンのフーシ派勢力から以前に脅威を受けたことのある、紅海南端のバブ・エル・マンデブ海峡を通過しなければならない。フジャイラ基地は技術的にはホルムズ海峡の外にあるものの、イランのミサイルやドローンの射程内に近接しているため、3月16日の攻撃後、積み込み作業は停止された。フジャイラの貯蔵施設は被害を受け、タンカーは出航前に部分的な積み込みを余儀なくされている。
インフラが不十分な理由
現在の危機は、代替輸出ルートをめぐる数十年にわたる戦略的怠慢を露呈させた。1980年代からホルムズ海峡が重大な脆弱性であると認識されてきたにもかかわらず、湾岸産油国は冗長性より効率を優先した。サウジアラビアはイラン・イラク戦争中に海上攻撃を避けるため特に東西パイプラインを建設したが、その後の改良は本格的な並行システムの構築ではなく、段階的な能力増強に集中した。
政治的、経済的な障壁が新たなインフラ開発を妨げてきた。近隣諸国を横断するパイプラインの建設には、複雑な主権問題や安全保障上の懸念を乗り越える必要がある。イラク、クウェート、カタール、バーレーンには迂回手段が一切なく、ホルムズ海峡の通過に完全に依存している。かつてサウジアラビアとレバノンの地中海岸を結んでいたトランスアラビアン・パイプラインは1990年に運行を停止し、現在は荒れ果てた遺構として残るだけだ。
エネルギー史家でS&Pグローバル副会長のダニエル・ヤーギンは、目の前の商業上の関心に集中する政策担当者にとって悪夢のようなシナリオは起こりそうにないと見られていたと述べた。支配的な想定は、消費国が海峡を開いたまま維持するのに十分な軍事的保護を提供するというもので、高額な迂回インフラへの経済的誘因を弱めていた。
悪夢のようなシナリオは常に存在してきたが、起こる可能性はあまり高くないと思われていました。多様化、あるいは安全保障は、石油を守るために消費国が存在するという点からもたらされたのです。
インドの緊急的な供給先分散
インドは、供給網を迅速に調整する際の可能性と限界の双方を示している。危機前、インドの原油輸入の約40%、1日250万〜270万バレルがホルムズ海峡を通過していた。インド石油省によると、国内製油所は供給源を多様化し、現在はホルムズ非経由ルートから供給の70%を調達しているが、依然として大幅な供給不足が残っている。
インドの製油所はサウジアラビアのヤンブ基地とアラブ首長国連邦のフジャイラ港へ積極的に切り替えた。商品分析会社Kplerのデータでは、2026年3月にヤンブからインドへ向けて積み出されたサウジアラビア原油は880万バレルに急増し、前の数カ月はゼロだった。追加の量はフジャイラ・パイプラインで到着するが、一部の船舶が紛争地域周辺の動きを隠すためにトランスポンダーを停止するため、追跡は依然困難だ。
ニューデリーは、米国から約100万トンの供給を積載した超大型ガス運搬船20隻も確保し、紅海とオマーン湾の代替ルートを通って輸送している。政府筋はこれらの緊急輸送が到着していることを認める一方、失われた中東からの輸入量を完全に補うことはできないと認めている。
天然ガス市場にも並行する危機
原油が報道の中心を占める一方、LNG市場も同様に厳しい制約に直面している。世界第2位のLNG輸出国カタールは、生産品のほぼ全量をホルムズ海峡を通じて出荷している。アラブ首長国連邦もガス輸出で同海峡に依存している。両国合わせて世界のLNG貿易の約20%を占め、主にアジア市場に供給している。
原油と異なり、LNGにはパイプラインによる代替手段がない。液化設備が停止するか、タンカーへの積み込みができなくなると、ガスは市場に届くことができない。カタール・エナジーは紛争発生直後に不可抗力を宣言し、通常は年間1120億立方メートル超を処理する施設の生産を停止した。
影響は、LNG輸入のほぼ3分の2をホルムズ海峡経由で調達し、ガス火力発電に大きく依存するバングラデシュ、インド、パキスタンなどの国々に偏って及んでいる。パキスタンの電力の50%は天然ガスに由来し、バングラデシュは電力の25%をガスに依存している。1回の取引セッションで39%という価格急騰により、各国政府は大学の閉校を含む輪番停電とエネルギー節約措置の実施を余儀なくされている。
経済的影響は世界に波及
供給途絶は世界的なインフレ圧力を即座に引き起こした。原油だけでなく、ガソリン、軽油、ジェット燃料、石油化学製品、肥料、基本的な食品の価格も急上昇した。現在、播種期に入っている北半球の農家は、数カ月後の食料価格を脅かす高い生産投入コストに直面している。
アジア各国政府は燃料輸出禁止から価格統制まで、緊急措置を講じている。中国は国内供給確保のため製油所に燃料輸出停止を命じた。韓国は30年ぶりに燃料価格の上限を設定すると発表した。ほぼ150日分に相当する充実した戦略備蓄の恩恵を受ける日本は、当面の品不足を回避したが、持続的な価格上昇圧力に直面している。
国際エネルギー機関は戦略石油備蓄から4億バレルを放出するよう提言する計画で、同機関史上最大の協調的な備蓄放出となる。ただし、この大規模な介入をもってしても、1日2000万バレルという持続的なフローを無期限に代替することはできない。
太平洋を越える代替ルートの浮上
中東からの供給が逼迫した状態が続く中、アジアの買い手は太平洋を越えて北米への視線をますます向けている。カナダ太平洋岸のエネルギーインフラ、具体的にはブリティッシュコロンビア州キチマットのLNGカナダ・プロジェクトと、バンクーバーに供給する拡張トランスマウンテン・パイプラインは、ホルムズ海峡だけでなく、マラッカ海峡や南シナ海といった他の海上交通の要衝も回避するルートを提供する。
2025年6月から稼働しているLNGカナダ基地は、貨物を北太平洋へ直接出荷し、10〜11日で北東アジアの基地に到達する。米湾岸のLNGがパナマ運河を通過するのに要する24日と比べて有利だ。アルバータ州産の原油も、1日89万バレルの能力を持つトランスマウンテン拡張パイプラインで輸送され、中東の海上交通の要衝を完全に回避する。
ただし、これらの代替手段は大規模化まで数年を要する。2026年末または2027年初めに最終投資決定が検討されているLNGカナダ第2期は、年間1400万トンの能力を追加する。トランプ政権が支援するアラスカLNG計画には拘束力のある契約がなく、輸出開始は早くても2031年まで行われない。
把握しておくべきポイント
- ホルムズ海峡は通常、1日2000万バレルの石油を輸送し、世界の消費量の20%、海上貿易の25%を占める。
- アジアはホルムズ海峡を通過する原油の84%とLNGの83%を受け取り、中国とインドで原油フローの44%を合わせて占める。
- サウジアラビアの東西パイプラインとアラブ首長国連邦のハブシャン・フジャイラ・パイプラインを合わせても迂回できるのは1日600万〜700万バレルで、通常のホルムズ海峡の輸送量の約30%をカバーするにとどまる。
- インドは輸入ルートを変更して供給の70%をホルムズ非経由にしたが、不足が残り、米国と西アフリカからの緊急輸送を必要としている。
- カタールとアラブ首長国連邦は世界のLNG輸出の約20%を占め、全量がホルムズ海峡を通過する。天然ガスにはパイプラインによる代替手段がない。
- ブレント原油は1バレル100ドルを突破して119ドルの高値を付け、LNGの指標価格も1回の取引セッションで39%上昇した。
- 国際エネルギー機関は、供給不足を緩和するため、史上最大となる4億バレルの戦略備蓄放出を計画している。
- カナダ太平洋岸のエネルギーインフラは地政学的に安定した代替手段を提供するが、供給量を拡大するには数年の開発が必要だ。