記録的急落が浮き彫りにするエネルギー脆弱性
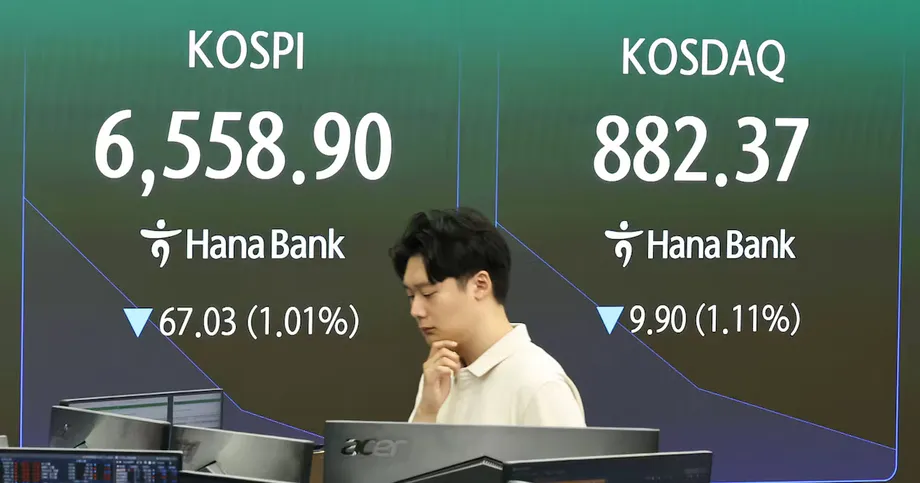
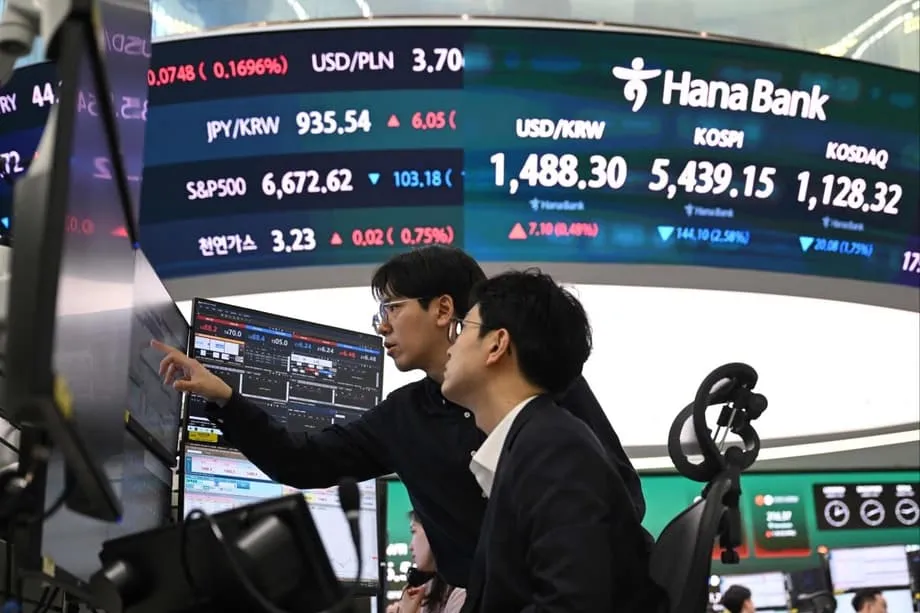
3月初旬にコスピ指数が12%超急落し、韓国株式市場は史上最大の単日下落を記録した。わずか数時間で数十億ドル規模の時価総額が失われ、先物市場全般でサーキットブレーカーが発動した。ソウル市場の崩落は、米国とイスラエルが2月28日にイランへの軍事攻撃を開始して以来、主要な世界の証券取引所で最も急激な下落となった。この攻撃は連鎖反応を引き起こし、エネルギー輸入経済の構造的な脆弱性を明らかにした。東京の日経225は同期間に約9%下落した一方、欧州の主要指数の下落率は約7%にとどまった。市場のパフォーマンスの差は、中東産原油への依存度が高い国々が危機に直面する一方、エネルギー自給を果たした製造業大国はその多くを回避しているという鮮明な経済実態を反映している。
今回の売りは、単なる下落率の問題にとどまらない。韓国のハイテク株中心のコスダック指数は14%下落し、取引停止に追い込まれた。半導体大手サムスン電子とSKハイニックスの株価も、戦争前の評価額から約20%下落した。人工知能(AI)需要を背景に、最近では中国の主要テック企業群の時価総額合計を上回っていたこれらの企業は、エネルギー費の上昇が輸出型産業全般の利益率を圧迫するとの懸念が強まっている。東京では日経平均が単日で5.2%下落し、投資家がエネルギー費の高止まりを織り込んだことで、幅広い株式を対象とするTOPIXも同様に下落した。
構造的依存が重大な負債に
市場の反応がこれほど深刻なのは、アジアが化石燃料の輸入に基本的に依存しているためだ。モルガン・スタンレーによると、アジア地域全体の石油・ガス貿易赤字は国内総生産(GDP)の2.1%を占め、欧州の1.5%を大きく上回る。韓国はエネルギー貿易赤字がGDP比4.3%に達し、最も影響を受けやすい主要経済国だ。日本も2.7%の赤字に直面する。これに対し、中国は巨大な経済規模を背景に、エネルギー赤字をGDP比1.8%にとどめている。
これらの統計は、差し迫った経済的脆弱性として現れている。韓国は原油のほぼ全量を輸入しており、約70%が中東の供給国に依存する。日本への打撃はさらに深刻で、石油需要の約90%を湾岸諸国から調達している。3月初旬にイランが実質的にホルムズ海峡を封鎖し、1日約2000万バレル、海上輸送される石油貿易全体の25%を占める流通路を遮断したことで、これらの経済は産業モデルの存続を脅かす事態に直面した。同海峡は、エネルギーを大量に必要とするアジア経済の主要な海上輸送路であり、通過する石油の約75%は韓国、日本、中国、インド向けだ。
アバーディーン・インベストメンツでマルチアセット・カスタムソリューション部門のグローバル副責任者を務めるレイ・シャルマ=オン氏は、地域市場の低迷をもたらしている市場の力学について次のように説明した。
原油価格の上昇と地政学的な不確実性に投資家が反応し、日本、韓国、台湾の株式市場は急激に売られた。これらの経済はエネルギーの純輸入国であり、市場がネガティブに反応した一因はそこにある。この売りはまた、景気敏感セクターからディフェンシブ資産へ資金が向かうリスク回避型のローテーションも反映している。
緊急介入と価格統制
燃料価格の急騰とインフレ圧力の高まりを受けて、北東アジア各国政府は緊急対策の実施に追われている。韓国は約30年ぶりとなる燃料価格上限の設定という前例のない措置を講じた。李在明大統領は、最初の2週間の安定化期間中、ガソリン卸売価格を1リットル当たり1724ウォン、軽油を1713ウォンに上限設定すると発表した。ソウルの平均ガソリン価格が1リットル当たり1900ウォンを超え、4年間でない高水準となった後に取られた措置で、さらなる値上げを前に全国の給油所で買いだめが発生し、ドライバーが給油に殺到した。
この価格上限は、3月6日に開始された総額100兆ウォンの市場安定化プログラムの一要素にすぎない。李大統領は、当局は市場の機能不全を防ぐ必要がある一方、人為的な介入によって株価を歪めてはならないと強調した。同政権は、ホルムズ海峡を迂回する代替供給ルートの模索も始めており、ブラジルやノルウェーからの輸入拡大が選択肢となるが、こうした多角化が効果的に実現するには数カ月から数年かかる。さらに韓国は、世界計4億バレルの放出を協調して行う国際エネルギー機関(IEA)の取り組みの一環として、国内需要の9日分に相当する2246万バレルの石油を放出すると発表した。
日本は異なる戦略を採用し、大規模な戦略石油備蓄の活用に踏み切った。政府は、現在254日分の需要をカバーする緊急備蓄から、国内消費の15日分に相当する8000万バレルの石油を放出する権限を与えた。高市早苗首相は、議会で審議中の2026年度予算の抜本見直しを求める声に抵抗し、代わりに既存の補助金制度を活用して、石油元売り各社を価格変動から緩和する方針だ。韓国の直接的な価格統制とは異なり、日本の対応は市場メカニズムを維持しながら、財政手段で小売コストを抑えるものだ。ベトナムもエネルギー安全保障を確保するため、燃料輸入税を全面的に撤廃しており、他の地域経済国も緊急対策を検討している。
中国の例外と西側の回復力
北東アジアの市場が激しく揺れ動く中、中国は意外にも安定の孤島として浮上した。CSI300指数は開戦以来1%未満の下落にとどまり、今回の危機で世界最高のパフォーマンスを示す主要株式指数となった。この底堅さは、北京の長期的なエネルギー戦略に由来する。中国は大規模な国内再生可能エネルギー設備、大量の石油備蓄、そして近隣国を上回る国内生産を備えている。中国は世界最大の原油輸入国であることに変わりはないが、多角化された供給関係と石炭への代替能力は、近隣国にはない緩衝材を提供している。ある戦略分析が指摘したように、石油危機は中国に現実の痛みをもたらす可能性がある一方、北京が地域のライバルに比べて優位に立つ契機にもなり得る。
米国も、紛争の主要な交戦国であるにもかかわらず、株価下落率を約3.6%という比較的小さなものにとどめ、嵐を切り抜けている。米国がエネルギー純輸出国であることは、原油高がエネルギー部門の国内企業に追い風となり、他の分野の損失を部分的に相殺することを意味する。S&P500の限定的な下落は、ソウルで見られた二桁台の下落率と鮮明な対比をなしており、今回の石油ショックが世界をエネルギーを持つ国々と持たない国々に事実上分断したことを示している。欧州市場は、アジアの製造業拠点と比べてエネルギー集約度が低いため、約7%という中程度の下落で押し上げを免れた。ただし、ドイツの工業経済はGDP比1.5%のエネルギー赤字を抱え、依然として影響を受けやすい状態にある。
今回の危機を追跡する市場分析によると、エネルギー輸出国は価格上昇の恩恵を受けている。ノルウェーの株式市場は2月28日以降1.1%上昇し、サウジアラビアの主要指数も2.5%上昇した。イラク、カタール、アラブ首長国連邦(UAE)はGDPの相当部分に匹敵する臨時収入を得る公算が大きいが、生産の混乱が湾岸諸国の収支計算を複雑にしている。
通貨危機とスタグフレーションの脅威
株式市場にとどまらず、今回の石油ショックは深刻な通貨変動を引き起こし、経済の苦境を増幅している。韓国ウォンは3月中旬、1米ドル=1500ウォンという心理的に重要な水準を一時的に下回り、2009年以来の最安値となった。外国投資家がドル建ての安全資産を求め、韓国資産から資金を引き揚げたためだ。通貨の下落は、ドル建ての石油契約によるインフレ圧力を一段と強め、高価なエネルギーが通貨安を招き、それが将来のエネルギー輸入をさらに高くするという悪循環を生み出している。
経済学者らは、輸入依存国がスタグフレーション、すなわち景気停滞とインフレ加速が併存する有害な経済状態に直面するとの警告を強めている。原油が1バレル100ドル超で取引される中、経済学者らは今回のショックが世界のインフレ率を0.7ポイント押し上げ、成長率を0.4ポイント引き下げる可能性があると試算している。韓国開発研究院(KDI)は、原油高が続けば2026年の韓国のGDP成長率を最大0.45ポイント引き下げる可能性があると予測した。おおむね2%の成長率と2%前後のインフレ率を目標とする経済にとって、こうしたショックは金融政策の目標を完全に軌道から外す恐れがある。
野村総合研究所のエグゼクティブ・エコノミスト、木内登英氏は、日本について景気後退のリスクを警告した。
物価が上がり続ければ、個人消費の水準は維持できず、日本経済は景気後退に陥る可能性がある。
日本銀行は特に難しいジレンマに直面している。マイナス金利政策を撤廃したばかりの日銀は、輸入インフレに対抗するための利上げ、あるいは緩和的な政策維持という選択の間で舵を切らなければならない。前者は脆弱な景気回復を扼殺する恐れがあり、後者は通貨の下落と価格スパイラルを招く恐れがある。
地政学的火種と戦略的対応
市場パニックの直接の引き金は、イランの新最高指導者モジタバ・ハメネイ氏がホルムズ海峡を当面無期限で閉鎖するよう命じたことだった。これにより、地域的な軍事紛争は世界的な経済危機へと発展した。封鎖により、海運会社は喜望峰を回る代替航路を余儀なくされ、納期は数週間延び、追加コストは数百万ドルに上る。海上輸送の保険料は1バレル当たり5~15ドル上昇したとみられ、出荷元を問わず、すべての貨物に実質的に戦争リスク上乗せ金が加わった。
米軍がイラン最大の石油輸出拠点ハルク島に空爆を実施したことで紛争はさらに激化し、イランはホルムズ海峡を迂回するために建設された施設であるUAEのフジャイラ港への報復攻撃を行った。ドナルド・トランプ大統領は、韓国、日本、中国を含む海軍連合を結成し、係争中の海峡を通過するタンカーを護衛する案を提案したが、外交上の複雑さがこうした協力を妨げる可能性がある。イランの情報機関要員との間で、紛争解決条件を協議する用意があると伝えるCIAによる間接接触が報告され、市場は一時的に緩和したが、イラン国連大使は当面は交渉を行わないと公に排除した。
市場心理と長期見通し
劇的な下落にもかかわらず、一部の市場ストラテジストは、今回の売りを根本的な経済崩壊ではなく、技術的な調整と見なしている。ゴールドマン・サックスのアナリストは、コスピ指数の下落を2025年4月以降の同指数の驚異的な176%上昇という文脈で捉え、地政学的緊張が緩和すれば、今回の調整は必要不可欠な持ち合い局面であり、その後おそらく史上最高値を更新する回復に向かうと character づけた。
シンガポール銀行(OCBC傘下)チーフ・インベストメント・ストラテジストのエリ・リー氏は、市場の反応を短期的な地政学的ショックに典型的なものと character づけた。
反射的なリスク回避の市場反応は想定していた。ただし石油ショックが起きない限り、歴史を見れば地政学的な出来事が株価に長期的な悪影響を与えることは通常ない。
しかし、一時的なショックと長期的な危機との区別は、差し迫った財政圧力に直面する経済にとっては意味をなさない可能性がある。韓国はすでに、家計支援と景気回復を目的に、10兆~20兆ウォンの補正予算を編成する計画を発表している。ソウルの成均館大学、金仁旭准教授は、市場心理が物理的な供給不足を超えたリスクをもたらすと警告した。
いずれ、市場は戦略石油備蓄の放出を、通常の経路ではもはや供給危機を管理できないとのシグナルと解釈するかもしれない。市場を不安定にするのは備蓄の実物取り崩しそのものではなく、ホルムズ海峡が当面再開する可能性は低いという市場の総合的な判断だろう。
結論
- 韓国のコスピ指数は2月28日以降12%下落し、同国史上最大の単日下落となった。日本の日経225も約9%下落した
- イランによるホルムズ海峡の封鎖は、世界の海上石油貿易の20%を混乱させ、原油の70~90%を中東から輸入するアジア経済に不均衡な打撃を与えている
- 韓国は約30年ぶりに燃料価格上限を導入し、総額100兆ウォンの市場安定化プログラムを発表した。日本は戦略備蓄から8000万バレルの放出を承認した
- 輸入依存経済全体でスタグフレーションへの懸念が強まる中、韓国ウォンは2009年以来の最安値となる1米ドル=1500ウォンまで下落した
- 中国のCSI300指数は1%未満の下落にとどまり、最高のパフォーマンスを示す主要市場となった。一方、サウジアラビアやノルウェーなどエネルギー輸出国は原油高を背景に株価が上昇した
- 経済学者らは、今回の石油ショックが世界のインフレ率を0.7ポイント押し上げ、成長率を0.4ポイント引き下げる可能性があると試算しており、中央銀行が金融緩和を維持する努力は一層困難になる