崩れゆく米国自動車覇権
米国自動車産業は、ベテラン経営者たちが「混乱の可能性において前例のない」分岐点に立っている。クライスラー、ジープ、フィアットを傘下に持つ欧米の複合企業ステランティスは、電気自動車(EV)投資の縮小を含む大規模な事業再編に関連して260億ドルの損失計上を明らかにし、世界市場に衝撃を与えた。発表を受けて同社の株価は20%以上急落し、アントニオ・フィローサ最高経営責任者(CEO)は、エネルギー転換の速度を過大評価したことが巨額の減損の原因だと説明した。
目次
この財務上の大地震は、デトロイトの自動車メーカーが直面するより広範な危機の最新の兆候にすぎない。既存メーカーがガソリン動力のトラックとSUVへ回帰する一方、中国勢は手頃な価格で技術的に高度なEVを勢いよく投入し、世界の自動車産業の景色を変えようとしている。正反対の戦略の対比は、国内総生産(GDP)の約5%を占め、産業地帯で数百万の雇用を支える米国自動車部門への存亡の脅威について、業界指導者に警鐘を鳴らさせている。
「中国自動車産業は、伝統的な[自動車メーカー]にとって存亡の脅威をもたらしている」と、ゼネラルモーターズ(GM)の元幹部で、現在はエンジニアリングコンサルティング企業ケアソフト・グローバルの自動車部門社長を務めるテリー・ウォイチョウスキーは語った。この見方はデトロイトの経営会議室に広く響いており、中国の垂直統合されたサプライチェーンと政府支援による拡大は、今後10年でどの企業が生き残るかを左右しかねない課題との認識が強まっている。
中国自動車産業の急伸の規模
閉鎖的な国内市場から世界最大の自動車輸出国へと変貌した中国は、産業史上最も急速な転換の一つを遂げている。2023年以降、中国メーカーは世界の自動車輸出で首位を占めてきた。その主な原動力は、2020年以降に世界販売がほぼ800%増加したEV生産の爆発的な拡大である。S&P Global Mobilityのデータによれば、中国ブランドは過去5年間に市場シェアの成長分のほぼ70%を獲得し、比較的無名の存在から、欧州、南米、アジアで大きな存在感を示すまでになった。
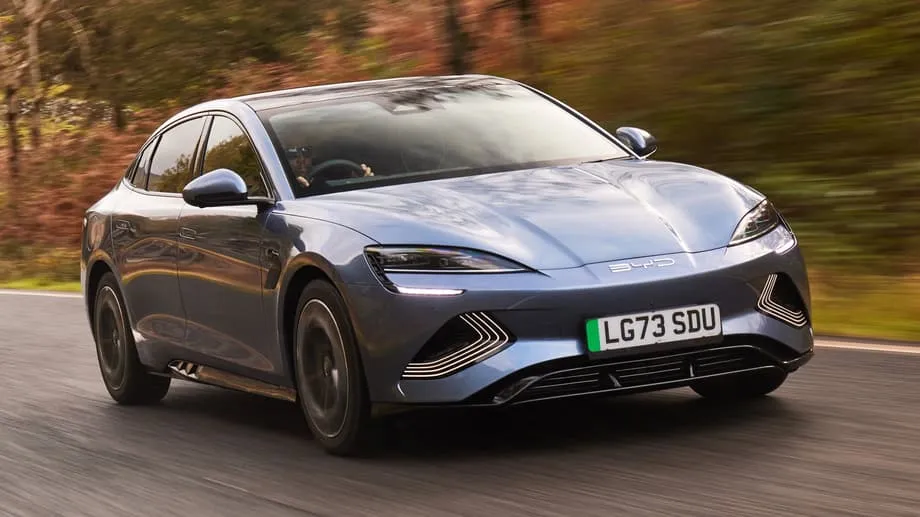
この台頭を象徴するのが、「Build Your Dreams(あなたの夢を形に)」の頭文字を取った中国の複合企業BYDだ。同社は2024年にテスラを追い抜いて世界最大のEV販売企業となり、10年以上にわたりこの分野を支配してきた米国の先駆者を王座から引きずり下ろした。BYDの成功は、2009年以降で1300億ドルを超えるとみられる政府補助金、自社での電池生産を含む垂直統合、そして米国で通常4、5年かかる開発期間を最短14か月まで短縮した開発サイクルの組み合わせによるものだ。
「米国自動車産業にとっての存亡のリスクは、中国EVだけではない。政府支援の持続、垂直統合されたサプライチェーン、そしてスピードの組み合わせだ」と自動車研究センターCEOのエリザベス・クレアは語る。「これらの優位性はコストを下げ、実行を加速させる。同時に、中国国内市場の飽和が自動車メーカーをグローバル市場への積極的拡大へと追い込んでいる。」
この飽和状態は、中国企業にとって輸出を急ぐ切実な圧力を作り出している。国内市場の状況は悪化し、自動車メーカーが、実際の顧客がいないにもかかわらず販売済みとして登録した車両をディーラーに売りつけ、その後、走行距離ゼロの「中古」車を大幅な値引きで処分するといった慣行に及んでいる。中国共産党の機関紙「人民日報」は最近、市場の正常な秩序を乱すこの手法を批判したが、稼働率の低い工場で生産量の維持に苦労するメーカーにより、慣行は続いている。
メキシコ経由の抜け道と貿易上の例外
米国は国内製造業を守るため中国EVに100%の関税を課しているが、中国メーカーが活発に探っている北米の貿易制度には重大な脆弱性が存在する。北米大陸全体の貿易を規定する米国・メキシコ・カナダ協定(USMCA)は、懲罰的関税の全面的な適用を回避しながら中国車が米国市場に入る可能性のある経路を作っている。
現行の貿易規則では、中国産部品を使ってメキシコで組み立てられた車両は、2.5%の関税を支払って米国に輸入できる。中国から直接輸入される車両に課される102.5%と比べれば大幅に低い。この差は、BYDや他の中国メーカーにメキシコ各地での工場用地調査を促しており、BYDは6つの販売店を設置し、メキシコ全32州をカバーする50店舗への拡大を計画している。メキシコで約2万1000ドルの価格が付くコンパクトハッチバックBYD Dolphin Miniは、これらの車Miniは、これらの車両が米国消費者への広範なアクセスを得た場合、米国の競合を圧倒し得る価格優位性を示している。
「私たちはこれまで何度も、中国政府が国内製造業を破壊する目的で、手厚く補助された商品を市場にダンプしてきたのを見てきた」と、オハイオ州選出のシャロッド・ブラウン上院議員は、中国EVの全面禁止を求めるバイデン大統領宛ての書簡で書いた。米国製造業同盟はさらに踏み込み、低価格の中国EVは米国自動車部門にとって「絶滅級の出来事」になり得ると警告している。
安全保障上の影響は経済的な懸念を超える。現代のEVには、ドライバーとその周囲から機微なデータを収集する可能性のあるカメラ、センサー、接続技術が搭載されている。バイデン大統領は以前、中国製「スマートカー」の技術調査を商務省に指示し、こうした車両が遠隔操作でアクセスまたは停止させられる恐れを挙げた。貿易専門家は、組み立て場所にかかわらず、中国EVの流入を防ぐ最も効果的な法的手段として、安全保障を理由に輸入を阻止する方法が有効かもしれないと指摘している。
電動化からのデトロイトの戦略的後退
米国自動車メーカーは、国内でのEV需要の鈍化に対応し、これまでの電動化へのコミットメントから後退している。この転換は、連邦政府のEVインセンティブと燃費基準を取り壊したトランプ政権によって加速した。GMとフォードは、中止または延期されたEVプログラムに関連して合計270億ドルを超える減損を発表しており、廃止された車種や既存車の生産目標引き下げも含まれる。
GMのポール・ジェイコブソン最高財務責任者(CFO)は、同社が「規制当局をなだめようとせず、自然な需要に合わせて規模を適正化している」と認めつつ、公正な競争環境で経営できれば中国勢との競争に「互角に渡り合える」と主張した。フォードは異なるアプローチを採り、ジム・ファーリーCEOはカリフォルニアに秘密の「スカンクワークス」チームを設置し、中国製品と競争できるよう設計された、より小型で手頃な価格の次世代EVを開発している。ファーリーはこの取り組みを同社にとっての「モデルTの時」と表現し、フォードの次世代EVの競争相手は従来の世界的な自動車メーカーではなく、吉利(ジーリー)やBYDといった中国企業だと認識している。
しかし、現時点でデトロイトの「ビッグスリー」であるGM、フォード、ステランティスは、最も利益率の高い大型ガソリン動力ピックアップとSUVへと集団で後退している。この戦略的転換は、連邦燃費基準を達成しない場合の制裁を撤廃し、カリフォルニア州がより厳格な排気ガス規制を設定する権限を取り上げた規制変更によって可能になった。これらの動きは短期的な収益性を高める一方、電池と電動パワートレーンの性能を進化させ続ける競合相手に技術的な未来を明け渡す危険を伴う。
分解調査が明らかにしたもの
おそらく、中国EVの構造を研究するために技術者が車両を分解した際に明らかになる物理的な証拠ほど、米国の自動車経営者を揺さぶったものはない。フォードのファーリーは、競合車両を同社のマスタング・マッヒEと比較した際の経験を「衝撃的」で「謙虚になる」と表現した。分析の結果、フォード車にはテスラModel 3と比べて約1.6キロの余分な配線が含まれていることが判明した。これは、中国メーカーが設計から排除してきた余分なコスト、重量、複雑さを示している。
GMの元幹部テリー・ウォイチョウスキーが率いるエンジニアリングコンサルティング企業ケアソフト・グローバルは、BYD Seagullの詳細な分解調査を実施した。中国で約1万2000ドル、中南米市場では約2万1000ドルで販売される小型EVだ。分析の結果、ウォイチョウスキーが「効率化の見本」と呼んだ車両が明らかになった。1つのモーターと取り付けアームを不要にする単一のフロントワイパーなど、重量、コスト、組立作業を減らす簡素な設計を採用している。それでもSeagullは、しっかりした組み立て品質、色を合わせたステッチを施した合皮シート、1回の充電で252マイルの航続距離を備えている。
競争するためには、何らかの抜本的な変化が必要になる」とウォイチョウスキーは分析後に語った。「彼らを競争相手として注目していない自動車会社は、彼らが自社市場に参入したときに取り残される。BYDの米国市場参入は、起きるかどうかではない。いつ起きるかだ。
中国の開発サイクルの速さは、これらのコスト優位性をさらに高める。米国車は伝統的に設計から市場投入まで4、5年を要するが、中国企業は仮想シミュレーションによる試験の積極的な活用と、西側メーカーなら避けるかもしれないリスクを取る姿勢によって、この期間を24か月以下に短縮してきた。フォードのファーリーは、中国自動車メーカーは「驚くべき速さで動き」、米国企業よりも迅速に意思決定すると指摘している。
カナダの政策転換が新たな圧力を生む
カナダの最近の政策変更は、米国自動車メーカーが直面する競争上の脅威に新たな局面を加えた。1月、カナダのマーク・カーニー首相は、中国EVへの関税を6%に引き下げ、毎年4万9000台の中国EVの輸入を認めるという、長年の保護主義政策の転換を実施した。さらに5年間で輸入枠を7万台に増やす計画だ。トランプ政ランプ政権との貿易紛争と、米国への依存を多様化したいという願いに一部で動かされたこの決定は、中国ブランドが北米の消費者の好みを把握するための潜在的な足掛かりとなる。
BYD、奇瑞自動車(チーリー)、吉利控股(ジーリー)の3社が、早ければ今年にもカナダでの販売準備を進めている。ウィンザーなどカナダの主要自動車拠点はデトロイトに地理的に近いため、米国消費者は国境を越える交通、ライドシェア、観光を通じてこれらの車両に触れる可能性が高い。公式には米国で入手できなくても、ブランド認知と需要を加速させる可能性がある。
「2027年であれ2037年であれ、より多くの中国自動車メーカーが米国市場に来るだろう」と、S&P Global Mobilityの自動車アナリスト、ステファニー・ブリンリーは語る。「それが進む方向だ。」
自動車覇権をめぐる世界競争
米国と中国の自動車メーカーによる戦略の乖離は、根本的な変容を遂げている交通部門の主導権をめぐる、より広範な地政学的競争を映し出している。米国は2024年に約100万台のバッテリーEVを生産したが、これは世界生産の10%未満にとどまる。一方、中国は世界のEVの70%以上を製造した。この格差は、米国メーカーをガソリン動力トラックの地域的ニッチに固定する一方、先進的な電動交通の世界市場を中国競合に明け渡す恐れがある。
業界専門家は、技術格差が単なる電動化だけでなく、ソフトウェア、自動運転能力、電池化学にも及ぶと指摘する。中国企業はリン酸鉄リチウム電池技術で優位を確立しており、これは多くの西側メーカーが選ぶリチウムイオン電池よりコストが低いが、航続距離には多少の妥協を伴う。これらの技術を高度なソフトウェアシステムと統合したことで、かつては西側の確立したブランドを好んでいた消費者が暮らす先進国市場でも、中国車は魅力的な選択肢となった。
フォードのファーリーは、こうした傾向について最も声高に警告してきた米国経営者の一人だ。豪州でBYD Sharkピックアップを見た後、同車をフォードのレンジャーと比べて「まったく別物」と表現し、重量のある商用荷物の扱いでは劣る可能性があるものの、電動化を求める消費者には説得力のある価値を提供していると指摘した。「分解しても、どうやって利益を出しているのかさっぱりわからない」とファーリーは認め、中国の製造効率が生むコスト優位性を強調した。
要点
- 中国自動車メーカーは2023年以降、世界最大の自動車輸出国となり、BYDはテスラを抜いて世界最大のEV販売企業に
- ステランティスはEV投資の縮小に関連して260億ドルの損失計上を発表。GMとフォードはEV関連資産を270億ドル超減損
- USMCAの貿易上の抜け道により、メキシコで組み立てられた中国車は直接輸入に課される100%の関税ではなく、2.5%の関税だけで米国に輸入できる可能性
- BYD SeagullとDolphin Miniの価格は1万2000ドルから2万1000ドルで、同種の米国EVの約半額から3分の1
- カナダは最近、中国EVへの100%関税を撤廃し、年間4万9000台を認めた。北米消費者に中国ブランドを知らしめる潜在的な入口になる
- 中国自動車メーカーは仮想試験と垂直統合を活用して、新車を14〜24か月で開発できる。米国メーカーは4〜5年
- 中国が世界EV市場を支配するなか、米国自動車産業はガソリン動力トラックの生産国として孤立する危険がある