首相がハンドルを握ったとき
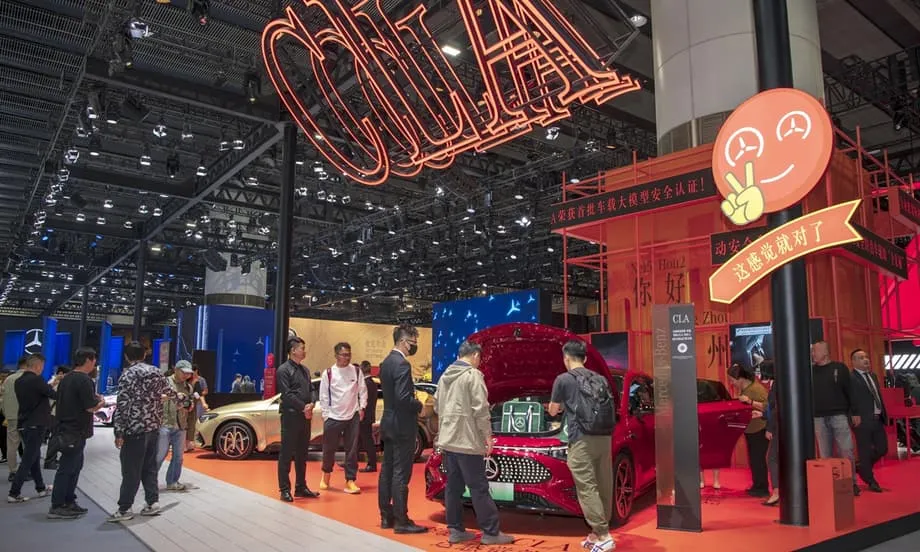
オラ・カレニウスは、2017年に曹旭東と初めて面会したときのことを今も覚えている。Momentaの創業者だった曹氏は、北京で小さな自動運転スタートアップを率いており、中国国外ではほとんど知られていなかった。「対談の後、『これは非常に優れたチームだ。投資しよう』と思った」と、メルセデス・ベンツ・グループ会長は振り返る。この決定は、同社が中国の自動運転企業に行った初めての投資となった。それから10年もたたないうちに、この提携は、2026年2月26日に北京での試乗でフリードリヒ・メルツ首相が「驚異的」と評するほど質の高いインテリジェント運転支援システムを生み出した。「これは移動手段の未来を担う技術の一つだ」とメルツ首相は述べ、ドイツのメーカーと中国の技術企業との協力を評価した。
この協力関係は、単なる技術提携以上の意味を持つ。多国籍企業が中国をどう見るかが大きく変化していることを示している。中国はもはや世界の工場、あるいは最大の消費市場というだけではない。外国企業が世界展開する技術を開発する、グローバルなイノベーション拠点となったのだ。「この活力に満ちたイノベーション市場を活用し、中国と世界で事業を推進したい」とカレニウス氏は説明する。
自動車パートナーシップが変革を牽引
自動車産業は、「メイド・イン・チャイナ」から「クリエイテッド・イン・チャイナ」への転換を主導している。2026年3月13日、フォルクスワーゲングループと中国EVメーカーの小鵬汽車(XPeng)が共同開発した最初の車両モデルがラインオフした。これは、ドイツの巨大企業が現地パートナーとの統合を深めるうえで節目となる出来事だった。フォルクスワーゲンはさらに投資を拡大し、安徽省合肥市に初の海外総合試験施設を開設した。10万平方メートルの同施設により、同社は新車両プラットフォームと基幹技術を、その歴史上初めて完全にドイツ国外で開発できるようになった。
効率面の改善は大きい。フォルクスワーゲンによると、ソフトウェア定義車両の開発プロセスは、従来のワークフローと比べて車両開発全体の期間を30%短縮し、特定の重要プロジェクトではコストを最大40%削減する。同社報告によれば、中国で完結生産した電気自動車を、他地域での製造コストの半分で生産することもできるようになった。
トヨタも江蘇省常熟市の研究開発センターで同様の戦略を採用し、現地のエンジニアが中国設計の部品を用いてコンパクトSUV「bZ3X」とセダン「bZ7」を開発した。これらの車両は同社のグローバルEV戦略に組み込まれ、中国で生まれたイノベーションが世界の製品ポートフォリオを形作るようになっていることを示す。ドイツの部品メーカー、ボッシュグループは、苏州市で知能運転制御のイノベーションプロジェクトに5年間で約100億元を投じ、フルスタック型のインテリジェント運転支援ソリューションに重点を置く。
製薬・産業界の巨大企業も追随
この傾向は自動車製造業にとどまらない。フランスの製薬大手サノフィは、成都市に初の中国イノベーション・オペレーションセンターを開設し、研究開発、治験、サプライチェーンサービスにまたがる事業を統括する。同センターは2026年末までに600人超の専門職を採用する計画だ。一方、サノフィは上海市静安区に新しいトランスレーショナル・メディシン拠点を設立しており、これが同社の中国国内で最大の同種施設となり、他の6つのグローバル拠点と連携する。
スイスの製薬大手ノバルティスは、中国での研究開発、製造能力、事業運営の拡大に33億元超を投資する計画だ。アストラゼネカは、2030年までに製薬製造と研究能力を拡大するため1000億元超を投資すると発表した。2023年時点で、中国発のイノベーションはバイエル・コンシューマーヘルスのグローバル・イノベーション・ポートフォリオの15%を占め、単一市場としては最大の比率となっていた。
産業分野では、ドイツの接着剤技術グループ、ヘンケルが上海市張江ハイテクパークに5億元のイノベーションセンターを開設し、世界で2番目の規模となった。デンマークの産業大手ダンフォスは、浙江省嘉興市に研究開発、試験、生産を統合した先進的なゼロカーボン産業パークとなる第2キャンパスの建設に27億元を追加投資すると発表した。これは過去20年間で同社が中国で行う10回目の増資となる。テスラもインフラを拡大し、重慶市に55のスーパーチャージャー駅を開設した。サービスエリアにおける充電ステーション建設という観点では、中国国内で同社最大の単独施策となる。
イノベーション・エコシステムの強み
外国企業が中国に引き寄せられるのは、市場規模、人材の密度、業務効率が組み合わさり、他の場所では再現しにくいためだ。中国は今、世界最大の科学者・エンジニア層を有し、フルタイム換算のR&D人員は世界首位にある。さらに中国は、より捉えどころのないもの、すなわち速度も提供している。「思いつく限りの駐車場面は、おそらく中国で見つかる」とカレニウス氏は指摘する。「ここで駐車支援を解決できれば、世界市場でも使える」
この速度は、測定可能な事業上の優位性に変わる。学術研究によると、地方政府の支援は、外国企業のR&D投資が中国でのイノベーション成果に与える効果をプラスの方向に調整すると確認されており、国際合弁企業を設立する企業で特に顕著だ。深圳・香港・広州回廊、北京、上海・蘇州、南京に集積する産業クラスターが、迅速な反復開発を可能にしている。業界調査によると、中国でイノベーションのアイデアを得る最も一般的な源泉は、販売チームからの情報、競合ベンチマーク、顧客インタビューであり、市場主導型の製品開発アプローチを反映している。
コスト構造も中国に有利だ。ある研究では、研究開発に10万ドルを投じるごとに、中国企業は2.3人の研究者を雇用でき、これは米国の2倍以上と推計されている。この効率性と包括的なサプライチェーンにより、企業は他の市場より早く概念から商業利用へ移行できる。例えばテスラは、60社超の中国サプライヤーをグローバル調達システムに組み込み、上海ギガファクトリーのコスト効率を現地のインテリジェント製造能力によるものだと説明している。
地政学的パラドックス
皮肉なことに、中国の技術進歩を制限しようとする努力が、中国のイノベーション能力を加速させた。2022年に米国が先端半導体に対する輸出管理を開始した際、その狙いは中国の人工知能と高性能チップ開発の進歩を鈍らせることだった。しかし制限は、国内のイノベーション急増を引き起こした。ハーバード・ビジネス・スクールの研究によれば、直接影響を受けた中国企業は、制限対象外の企業に比べ、R&D支出を49%増やし、特許創出を41%増やした。
2025年1月のDeepSeekのAIブレークスルーは、この意図せざる結果を象徴している。中国のスタートアップは、計算能力は半分、開発コストはその一部という条件で、ChatGPTに匹敵する生成AIプログラムをリリースし、NVIDIAの時価総額を一日で6000億ドル減少させた。あるベンチャー投資家が言ったように、これは「AIのスプートニク・モーメント」だった。
半導体分野でも同様に、中国の国内装置サプライヤーの市場シェアは、輸出管理前の10-15%から2024-2025年には25-35%に上昇し、「中国製造2025」構想で掲げた目標を上回った。中国のチップメーカーは今、米国製装置を設計段階から排除し、自給自足へ向けて加速している。一部の分析筋は、米国の輸出管理と制裁に縛られた後、一時的な進歩を遂げることより、この首を絞めるような束縛から逃れることが長期的には重要だと明らかになったと指摘している。
戦略的リスクと複雑さ
機会がある一方で、外国企業は重大な戦略的リスクに直面している。メルカトル中国研究所(MERICS)の分析によると、中国のイノベーション・エコシステムに関与する欧州企業は、「上位に残るか、撤退するか」という力学にますます直面している。中国当局は、外国企業が提供できるものに応じて政策対応を調整する。高性能半導体など戦略的技術を持つ企業には、投資と現地化への手厚い誘導策が与えられる一方、中国の競合が追いつくと市場シェアを失う恐れがある。自動車や消費財など戦略性の低い分野の企業は、優遇策こそ少ないものの、雇用と投資の提供者として長期的に受け入れられやすい。
知的財産権への懸念は依然として切実だ。特に中国当局が技術能力の取り込みを狙う戦略志向の分野ではそうだ。欧州の中小企業は特に慎重だ。中核となる知的財産権を一つや二つ失うだけで、企業が危機に陥りかねないためだ。多くの企業は現在、保護的な現地化で対応している。現地内製化、人材の大幅な現地化、データ・ITシステムの分離を通じて、中国事業を世界本部から切り離すのだ。保護にはなるが、この戦略には不利な面もある。中国事業と本部間の意思疎通がうまくいかず、事業の減速や人員削減を余儀なくされた事例もある。
中国の産業政策の手法は、供給過剰と利益率の低下も招き、外国企業がR&D投資に資金を投じて技術的優位を維持する力を削いでいる。自動車分野では、外国企業の95%が現地競合からの価格面の強い圧力を報告し、66%が販売・サービスの速度面で圧力を感じている。中国企業が世界に展開するにつれ、外国の競合は中国だけでなく第三国市場でも、やがて自国市場でも排除される恐れがある。
政策環境と今後の道筋
中国政府は、このイノベーション移行を支える制度的条件を整えてきた。2026年から2030年を対象とする第15次五カ年計画は、企業をイノベーションの主体と位置づけ、新たな質の生産力の育成を重視する。計画は「AIプラス」イニシアチブを進め、AI主導の新たな経済モデルを構築することを求めている。2025年、中国は欧州特許庁への特許出願の出願国上位3カ国に初めて入り、日本を上回った。出願数は前年比9.7%増加した。
商務省のデータによると、2026年最初の2カ月で中国全土に8,631社の外資系新規企業が設立され、前年比14%増となった。同期間、ハイテク産業は外国直接投資を632億1000万元引き寄せ、前年比20.4%増となり、全国のFDI総額の39.2%を占めた。「多国籍企業にとって、中国への投資は任意の選択から戦略的必要性へと変わった」と商務省報道官の何詠前氏は述べた。
KPMGの「2025年多国籍企業中国展望レポート」によると、多国籍企業の75%が2025年に中国への投資を維持または増加させる計画で、83%はすでに中国事業の重要部分、特に製造、サプライチェーン、R&Dを現地化したか、現地化する計画だ。これは、デロイト トーマツ中国の劉明華最高経営責任者が述べる、企業がグローバル戦略の中で中国を研究開発とサプライチェーン連携の拠点へと格上げし、「中国で、中国のために」から「中国で、世界のために」へ移行しているという見方と一致する。
要点
- 外国の多国籍企業は、中国を製造拠点からグローバルなR&D拠点へと変え、現地消費だけでなく世界市場向けのイノベーションを開発している。
- メルセデス・ベンツ、フォルクスワーゲン、トヨタなどの自動車大手は、中国の技術パートナーと現地のエンジニアチームを活用し、世界展開を目指す電気自動車や自動運転システムを開発している。
- 製薬大手サノフィ、ノバルティス、アストラゼネカは中国でR&Dセンターを拡大しており、中国は現在、バイエルの世界のコンシューマーヘルス・イノベーションの15%を占めている。
- 半導体とAI技術に対する米国の輸出管理は、逆説的に中国のイノベーションを加速させた。影響を受けた企業では国内R&D支出が49%増加し、DeepSeekなどのブレークスルーが西側のAI優位に挑んでいる。
- 外国企業は、知的財産権への懸念、「上位に残るか、撤退するか」の競争力学、国家支援を受ける中国競合からの圧力など、戦略的リスクに直面しており、現地化と中核技術の保護の間を慎重に歩き回る必要がある。
- 2026年前半、中国へのハイテク外国直接投資は前年比20.4%増加し、多国籍企業の83%がR&Dとサプライチェーン事業の現地化を計画している。