現代生活を支える見えない基盤が崩れる
すべての食品容器、医療用注射器、スマートフォンケースは、ホルムズ海峡を流れる炭化水素の流れから生まれる。その流れが止まれば、現代経済は窒息し始める。世界で4番目に人口の多い国に包装資材を供給するインドネシアのプラスチック製造業は、イラン・イスラエル戦争が世界の石油化学製品取引の大動脈を絞め上げ、今や息も絶え絶えだ。今回の混乱は地理的なボトルネックを産業上の絞扼点に変え、その影響は群島全体の工場からスーパーの売り場まで広がっている。
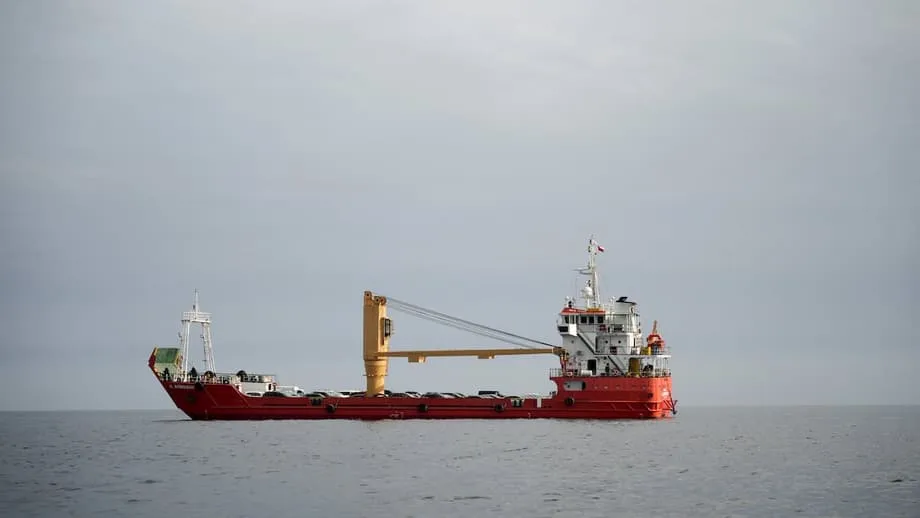
インドネシア・オレフィン、アロマチック・プラスチック工業会(Inaplas)のファジャル・ブディオノ事務局長は今週、厳しい見方を示した。インドネシアの石油化学原料の約70%は中東産で、かつての事業上の利点だったこの依存は、いまや生存を脅かす存在になった。「原料が手に入らなくなった。価格は上昇しており、最低価格と最高価格の差は極めて大きい」と同氏は説明した。通常は世界の石油および石油化学製品輸出の5分の1を運ぶホルムズ海峡は海上進入禁止区域となり、数十億ドル相当のナフサと天然ガスが、ミサイルの脅威と軍事攻撃の壁の向こうに閉じ込められた。
危機の化学的連鎖は単純だが、破壊的だ。プラスチック生産はナフサに依存する。ナフサは精製された石油製品で、エチレンやプロピレンなどのモノマーに分解され、さらに重合して、消費財を包むポリエチレンやポリプロピレンになる。原油の流れが止まればナフサ生産は停滞する。ナフサが停滞すれば、プラスチック製造の下流一連の工程全体が麻痺する。国際的なナフサ価格は1月上旬の1バレル約57ドルから、現在は130ドル近くまで急騰した。この上昇幅は、製造業者が費用を消費者に転嫁するか、操業を完全に停止する以外には吸収できない。
このタイミングは、インドネシアの産業にとって最悪だった。製造業者はすでに、脆弱なパンデミック後の回復局面に直面していたが、2月末に戦争が勃発した。現在、戦争は2か月目に入り、イランによる船舶への脅威でホルムズ海峡は事実上封鎖された。この国は、ベテランの産業関係者が1970年代の石油禁輸になぞらえる供給ショックに直面している。ただしその時代とは異なり、現代の製造業は極めて薄い在庫余力とジャストインタイムの納品体制で運営されており、地政学的な混乱を吸収する余裕がない。
群島全体で工場が沈黙する
インドネシア産業への即時の影響は厳しい。国内最大手の石油化学メーカー、チャンドラ・アスリ・パシフィックは、不可抗力を宣言するか大幅に減産せざるを得ないアジア企業の仲間入りをした。中東からの原料供給が限られているため、複数の工場が操業を縮小するか、完全に停止している。製造業者は、原料の入手状況が時間ごとに変わるため、納期を保証できず、新規受注を受けることにますます消極的になっている。この不確実性は業界全体の意思決定を麻痺させ、経営陣は履行できない可能性のある契約へのコミットメントを避けている。
この操業麻痺は工場の現場にとどまらない。Inaplasによれば、アジアの製造業者にとって従来の代替調達先だった中国も、今は国内需要を優先し、輸出を制限している。「中国でも国内の需要を優先している。だから供給は本当に限られている」とファジャル氏は指摘した。東への方向転換により、インドネシアの製造業者は、西の海峡の封鎖と、ますます保護主義的になる東の市場との板挟みに陥っている。アジア各地の代替供給国も独自の不足に直面しており、減少するプラスチック樹脂と原料の在庫を巡る地域的な買い合い競争を招いている。
為替市場はこれらの困難をさらに深刻化させた。インドネシアルピアは今月、対ドルで記録的な安値まで急落し、外貨で代金を支払わなければならない地元製造業者にとって、輸入原料はさらに高くなった。中央銀行の介入も下落を止められず、プラスチックメーカーは供給不足と購買力の低下という二重の圧迫に直面している。もともと利益率が薄い産業だけに、投入原料の不足と通貨減価が続けば、来四半期を過ぎても危機が続けば広範な破綻につながる恐れがある。
危機の地域的な波及が広がる
この苦境はインドネシアだけのものではない。プラスチック不足は東南アジア全土に波及し、食品包装、医療用品、消費財の供給網を脅かし、日常生活に直接影響を与えている。シンガポールではポリオレフィン社が生産を減らした一方、医療品販売会社は、一部メーカーがすでに約15%値上げしたとし、紛争が続けば50%に達する可能性もあると警告している。タイのラヨン・オレフィンズも、工業地帯であるラヨン県で同様の制約に直面している。ここでは、石油化学を含む重工業の費用の最大半分を高騰するエネルギー費が占めている。
地域全体で医療部門は特に脆弱だ。ナフサ由来プラスチックは、注射器、カテーテル、輸液バッグ、個人用防護具の不可欠な素材基盤となっている。シンガポール保健省は現在の備蓄は十分だと表明しているが、備蓄が尽きるという差し迫った脅威は、ジャカルタからマニラに至る医療提供者の間で買いだめを引き起こしている。韓国と台湾では、消費者がすでにレジ袋の買いだめに走り、店舗は一人当たりの販売数を制限し、包装資材が間もなく不足するか、手が届かないほど高価になるという認識が広がる中、棚から商品が消えていると報告している。
食料安全保障は、プラスチック不足に直接結びつく、もう一つの危機の伝播経路だ。食品包装に最も広く使われるポリエチレンでは、生産者が3月の契約価格を1ポンド当たり最大10米セント、4月にもう10セント引き上げる検討を進めている。ベトナムではポリエチレン価格が1メートルトン当たり1,500ドルを超え、COVID-19パンデミック以降で最高となった。こうした値上げは、すでにインフレ圧力に苦しみながら包装コストの上昇を消費者に転嫁するメーカーを通じ、スーパーの売り場に確実に波及する。インドネシア包装連盟によれば、地元メーカーはポリエステルフィルムや紙素材包装など代替素材を探っているが、こうした代替品には製品の再設計と規制承認が必要で、一朝一夕には実現できない。
窮地の中のイノベーションと戦略転換
緩和の兆しのない供給制約に直面し、インドネシア企業は依存から抜け出すためのイノベーションを加速させている。その手段には、リサイクル材の利用拡大、石油由来プラスチックのバイオベース代替品の探索、原料使用量を減らすための製品の抜本的な再設計が含まれる。「現時点で、世界の供給状況が正常化するのを待つ間、前進する唯一の道はイノベーションです」とファジャル氏は語った。ただし、石油化学原料が現在提供する性能特性とコスト構造は、大規模にはバイオベース代替品がかなわない。医療用や食品グレード用途ではなおさらだ。
ファジャル氏はインドネシア政府に対し、代替原料産業の開発を加速するよう求め、石油系投入物への依存を減らす道として、特に石炭の川下加工と粗パーム油(CPO)の可能性を挙げた。この提案は、より広範な地域の流れとも一致する。危機が天然ガス供給を絞る中、アジア各国政府は石炭へ一時的に方向転換し、長年の気候変動対策の約定を損なっている。タイは昨年廃止した石炭火力発電所を再稼働した。韓国は石炭火力発電の稼働上限を撤廃した。日本は旧型石炭火力への制限を緩和した。インドネシア自身も、国内供給を確保するため、石炭生産の増加と輸出への超過利益税の導入を検討している。
今回の危機は、各国の強靭性戦略に明確な差があることを露呈させた。インドネシアが単一の供給源への依存に苦しみながら、中国は石炭、天然ガス、バイオマス、石油に原料源を多様化し、強靭性を高めている。これにより、中国産業は世界の供給ショックに耐えやすくなる。「国内需要を満たす必要があっても、原料が揃っているため持ちこたえられる」とファジャル氏は観察した。中国の戦略備蓄は原油約14億バレルと推定され、価格ショックに対する大きな緩衝材となっている。同国はイランとの関係も活用し、他の船舶の通行を阻止する一方で、中国船舶はホルムズ海峡を通過できるようにしたと伝えられる。また、ロシアからの陸上パイプラインによる天然ガス輸入も続けている。
世界的な波及と緊急措置
石油化学製品の不足は、予想外の形で世界の供給網に波及している。半導体製造に不可欠な世界のヘリウムの約3分の1を供給するカタールは、イランの攻撃を受けた疑いの後、ラスラファンの生産施設を停止した。これは世界の供給網でのチップ生産を停滞させ、台湾、韓国、日本の主要半導体産業に特に打撃を与えている。この危機は農業から電子機器まであらゆる分野に影響し、世界の海上肥料取引の約3分の1がホルムズ海峡を通過している。窒素肥料がより少なく、より高価になる中、小麦生産は特にリスクに直面し、主要輸出国での2027年の収穫に影響する可能性がある。
アジア各国政府は、数十年ぶりとなる緊急措置を実施している。フィリピンは国家エネルギー緊急事態を宣言し、5年ぶりにロシア産原油の輸入を開始した。韓国は約30年ぶりに燃料価格の上限を導入し、大規模な市場安定化プログラムを開始した。タイは公務員に週4日勤務制を導入し、軽油価格に上限を設けた。インドネシア政府は、エネルギーショックを吸収するため燃料補助金の拡大を検討しているが、これは国家予算にさらに重しとなる。プラボウォ・スビアント大統領は、インドネシアのすべての車両をいずれ電動化する方針を表明した。これは石油依存を減らす長期的な構造転換だが、今日、空の倉庫に直面するプラスチックメーカーに目先の救いはない。
エネルギー経済学者らは、製品の物理的な喪失とインフラへの脅威により、今回の混乱はCOVID-19パンデミック時に見られた供給網ショックを上回ると警告している。「この紛争は物理的な供給途上を引き起こしている。一時的であっても、保険料の上昇と認識リスクの高まりが世界の供給網に波紋を広げている」と、ESSEC経営大学院の経済学講師、ヘロン・リム氏は指摘した。「今日ホルムズ沖に停泊しているタンカーは、2~4週間後には目的地に到着しない商品やエネルギーを意味し、遅れて深刻な影響をもたらす」。インドネシアのプラスチックメーカーにとって、この遅れは、戦争が今日終わっても最悪の不足はまだ先にある可能性を意味する。
要点
- インドネシアのプラスチック産業は、中東産の石油化学原料の70%が封鎖されたホルムズ海峡の向こうに閉じ込められたままとなり、重大な不足に直面している
- ナフサ価格は1月以降120%以上急騰し、チャンドラ・アスリ・パシフィックなどのメーカーが減産や不可抗力の宣言を余儀なくされた
- 中国などの代替供給国が国内市場を優先しており、インドネシアの製造業者が直ちに使える調達先はほとんどなくなっている
- 危機は東南アジア全土に波及し、医療用品、食品包装、消費財に影響し、15%から50%の値上げが起こる可能性がある
- 業界のリーダーらは、長期的な石油依存を減らすため、石炭の川下産業とパーム油由来原料の開発加速を求めている
- 地域の政府は、燃料補助金、在宅勤務義務、ロシアなど制裁対象国からの輸入など、緊急措置を実施している
- インドネシアやその他の国々の通貨減価は、ドル建ての原料輸入コストをさらに増大させている
- 今回の混乱は、強靭性よりもコスト重視で最適化されたジャストインタイム供給網の戦略的な脆弱性を浮き彫りにしている