



製造業の回復が予想を覆す
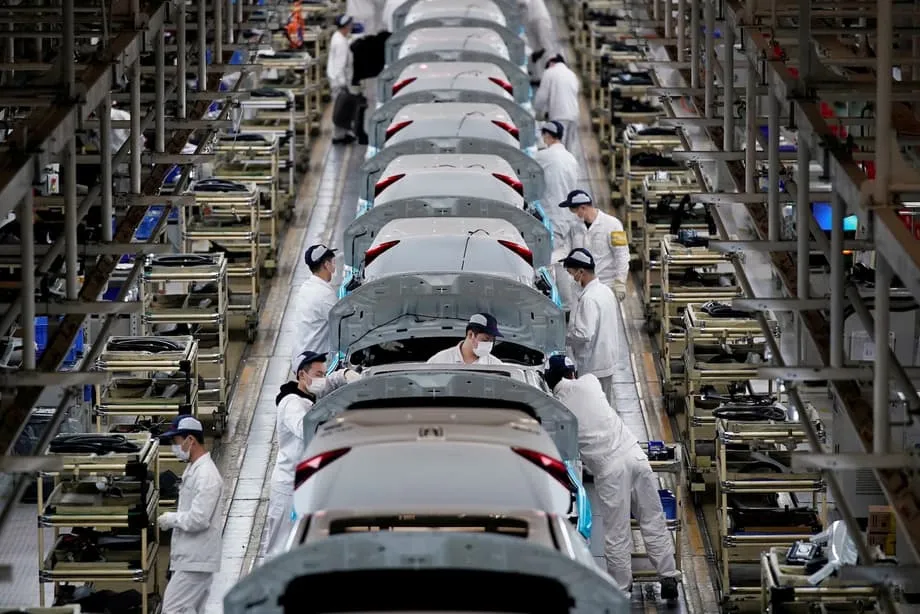
中国の製造業は3月に拡大局面へ戻り、経済専門家の予想を覆す勢いを見せた。春節(旧正月)明けに工場が息を吹き返し、力強い回復を遂げたことで、12カ月ぶりの最高水準を記録した。公式の製造業購買担当者景気指数(PMI)は3月に50.4へ上昇し、ロイターが経済専門家に行った調査で示されたコンセンサス予想50.1を上回った。2カ月連続の縮小から明確な反発となった。
国家統計局が火曜日に発表したこの数値は、2月の49.0から1.4ポイントの上昇を示し、世界第2位の経済大国の製造業に勢いがついていることを示唆する。グローバルな貿易には暗雲が広がりつつあるもののだ。この指標に馴染みのない読者のために説明すると、PMIは購買担当者を対象とした毎月の調査で、経済の健全性を早期に捉える指標として機能する。50を超える数値は前月比での拡大を示し、50を下回ると縮小を示す。
3月の結果は、指数が1月に49.3、2月に49.0を記録した懸念される2カ月間の下落に終止符を打った。この期間は、今年は9日間に及んだ過去最大の春節連休の時期の影響を受けていた。製造業の反発は、2026年最初の2カ月間に中国の輸出が前年同期比21.8%急増した速報貿易統計とも整合している。東南アジア市場と欧州の買い手からの堅調な需要が、米国向け出荷の落ち込みを十分に上回った。
生産指標に幅広い改善
3月のPMIデータでは、生産のサブ指数が51.4%へ上昇し、2月から1.8ポイント高まって拡大圏を確実に示した。新規受注指数はさらに力強く、3.0ポイント上昇して51.6%に達し、中国製品に対する市場需要の顕著な改善を示した。農副食品加工業や非鉄金属精錬業などの生産指数と新規受注指数はいずれも55.0%を超え、これらのセクターで需要が急速に顕在化していることを反映した。
回復は規模の異なる企業に及んだが、大企業は引き続き中小企業を上回った。大企業のPMIは51.6%で、前月から0.1ポイント上昇した。中企業は1.5ポイント上昇して49.0%へ大きく改善し、小企業は4.5ポイントの急上昇で49.3%となり、最も劇的な反発を示した。それでも中企業と小企業は縮小圏にとどまり、回復のばらつきを浮き彫りにした。
先端技術製造業は52.1%のPMIを維持して主導的な立場を保ち、拡大基準線を上回った期間は14カ月連続となった。装備製造業と消費財産業はそれぞれ51.5%と50.8%を記録して再び成長に転じた。一方、高エネルギー消費産業は2月から1.1ポイント改善したものの48.9%にとどまって出遅れ、繊維・アパレル各産業も景気分岐点を下回った。
輸出の力が工場の活況を後押し
製造業の反発は、2026年最初の2カ月間に中国の対外貿易が示した異例の好調さと連動している。1月と2月の貿易総額は1.1兆ドルに達し、ドル建てで前年比21%の伸びとなった。輸出は特に21.8%急増し、東南アジア諸国向け出荷は29.4%、欧州連合向け輸出は22.7%上昇した。米国向け受注の減少が進む中で、市場の多角化に成功したことになる。
この輸出の力は、高付加価値分野とグリーンテクノロジー分野で特に目立った。機電設備の輸出は年間で43.0%増加し、集積回路の出荷は66.6%急増した。人工知能インフラの構築に牽引された世界需要の高まりを反映している。太陽電池、リチウムイオン電池、電気自動車で構成されるいわゆる「新三品」は、合計で53.3%拡大し、クリーンエネルギー製造における中国の優位性を確固たるものにした。中国東部に拠点を置くアウトドア家具販売企業は、1月の受注が前年同期比30〜40%増えたと報告した。2月の受注も、サプライチェーンの改善と海外倉庫での在庫積み増しを受けて増加が続いた。
上海に拠点を置くコンサルティング会社Tidalwave Solutionのシニアパートナー、キャメロン・ジョンソン氏は、中国製の太陽光パネルと蓄電池に対する海外からの問い合わせがここ数週間で顕著に増えており、特に欧州、インド、東アフリカの買い手からの関心が高まっていると指摘した。ジョンソン氏は、重要物資の大量備蓄により、中国は当面の供給ショックからある程度守られているようだと述べた。ただ、供給の混乱が春の後半まで続けば、この緩衝効果が無期限に続くとは限らないと警戒した。
中東紛争が見通しに影
3月の指標は力強かったものの、製造業者は中東での紛争激化による圧力が高まっている。この戦争は2月下旬に米国とイスラエルがイランへ攻撃を行ったことで勃発した。イランが戦略的に重要なホルムズ海峡を通る輸送を制限したことでエネルギー危機が引き起こされた。同海峡には通常、世界の石油輸送量の約5分の1が通過し、中国のエネルギー輸入にとって重要な要衝となっている。
この供給ショックは、中国のPMI価格関連サブ指数に鋭く表れた。主要原材料の購入価格指数は3月に63.9%へ急騰し、2月から9.1ポイント上昇した。製品出荷価格指数も4.8ポイント上昇して55.4%に達した。これらの高い数値は、工業用投入コストに顕著なインフレ圧力がかかっていることを示している。国家統計局の内訳によれば、石油、石炭、化学加工各産業では価格指数が70.0%を超えた。
国家統計局のフォー・リーフイ主任統計師は、原油や化学製品を含む輸入商品のコスト上昇と海上運賃の高騰が、調査対象企業に重くのしかかったと確認した。中国自動車工業協会は、昨年中国の自動車輸出の約20%を中東が占めていたため、紛争が完成車輸出に影響する可能性があると警告した。製造業者は2カ月連続で販売価格を引き上げ、値上げペースは15カ月ぶりの高水準となった。
ジョンソン氏は、5月に米国のドナルド・トランプ大統領と中国の習近平国家主席が会談する可能性への期待を挙げ、貿易関係が安定すれば供給の混乱は短期間にとどまる可能性があると慎重な楽観論を示した。一方、5月まで混乱が長引けば、すでに薄い利益率で操業している製造業者にとって非常に大きな問題になると警告した。
調査手法による異なるシグナル
製造業の状況は、どの調査手法を見るかによって異なる様相を呈する。国家統計局の公式PMIは50.4へ反発したが、S&P Globalが集計する民間調査のRatingDog中国総合製造業PMIは、水曜日の発表時に51.6へ鈍化すると見込まれている。2月に記録した5年ぶりの高水準52.1から低下する。
経済専門家は、これらの相違を調査設計上の根本的な違いに起因すると説明する。国家統計局の公式調査は3,000社超の企業を対象とし、大部分が大手国有企業で、月末に集計される。これに対し、RatingDogの調査は輸出依存度の高い製造業というより小規模な企業群を対象とし、月中旬に聞き取りを行うため、生産サイクルの異なる局面や回答企業の層を捉える可能性がある。
2月に見られた鮮明な対比は、これらの手法上の違いを示している。公式指数は49.0まで縮小する一方、民間調査は2020年12月以来の最速ペースで52.1へ拡大した。2月の民間調査では新規輸出受注が2020年9月以来最も強いペースで増加し、公式調査では春節連休による国有部門の生産落ち込みが捉えられた。
エコノミスト・インテリジェンス・ユニット(EIU)のシュイ・ティアンチェン上級エコノミストは、3月の民間PMIが石油ショックの影響で抑えられると予想し、特に製油所と石油化学分野への打撃が大きいとした。この影響を緩和するため、シュイ氏は政策当局が低利融資や監査・検査負担の軽減を通じて中小企業を支援できると提案した。
展望するに、この勢いを持続できるかは、需要が根強いかどうか、また企業の自信がより活発な採用と投資へ転じるかどうかにかかわる。
RatingDog創業者のヤオ・ユー氏によるこの見方は、現時点の回復が暫定的なものにとどまる可能性を浮き彫りにする。
経済環境と政策枠組み
3月のPMIデータは、政策支援が一定程度強化される中で発表された。中国当局は3月初旬の年次全国人民代表大会で、2026年の経済成長目標を4.5〜5%と発表した。過去3年間維持してきた5%前後の目標よりやや緩和された。この調整は、貿易摩擦やサプライチェーンの混乱を含む外部環境の不確実性を重視した現実的な判断を反映している。
財政政策は数年間で最も拡張的な支援を行う。特別債などの手段を含めた実効的な財政支援は12兆元(約1.74兆ドル)に迫る規模となる。金融政策は適度な金融緩和へ転換し、今後数カ月に金利引き下げと預金準備率の引き下げが実施される可能性を示唆している。また当局は、消費と民間投資の拡大を支援するため、1,000億元規模の財政・金融連動基金を特別に設けた。
製造業が反発したものの、経済の構造的な不均衡は続いている。1月と2月の小売売上高は前年同期比わずか2.8%の増加にとどまり、12月から加速したものの過去の傾向に比べれば低調だった。高額消費財は特に弱く、自動車販売は7.3%減少した。不動産を除く固定資産投資は5.2%増加したが、民間投資は前年比2.6%と縮小を続け、政府支援案件の外では企業の自信が依然として脆弱であることを示した。
雇用のサブ指数も懸念材料で、公式の製造業雇用指数は48.6%、非製造業の雇用指数は45.2%だった。国内消費の回復を制約する可能性がある雇用市場の弱さが続いている。サービス業と建設業を対象とする非製造業PMIは49.5から50.1へわずかに上昇し、ぎりぎり拡大圏入りした。
重要ポイント
- 中国の公式製造業PMIは3月に50.4へ上昇し、経済専門家の予想50.1を上回って12カ月ぶりの強い拡大を記録
- この反発は2カ月連続の縮小に終止符を打ち、春節明けの生産再開と輸出受注の急増が背景に
- サブ指数は生産51.4、新規受注51.6だった一方、雇用(48.6)と供給納期(49.5)は縮小圏にとどまる
- 中東紛争で投入コストが急上昇し、原材料価格指数は63.9%へ急騰
- 中国の輸出は1〜2月に前年同期比21.8%急増し、東南アジアと欧州の需要が牽引
- 小企業は大幅に改善した(4.5ポイント上昇の49.3)が縮小圏にとどまり、大企業は51.6で横ばい
- 先端技術製造業はPMI52.1と引き続き好調で、拡大は14カ月連続に
- 民間調査のRatingDog PMIは3月に51.6へ鈍化する見込みで、2月の5年ぶり高水準52.1から低下



