前例のない供給逼迫
世界的な人工知能(AI)ブームにより、メモリチップの深刻な供給不足が発生し、半導体業界の構造を変えながら、韓国最大手のテクノロジー企業に難しい戦略的な賭けを迫っている。世界のメモリチップ市場の約3分の2を握るサムスン電子とSKハイニックスは、地政学的な緊張の高まりと米国の輸出規制の強化が進む中でも、中国の製造拠点への投資を大幅に増やしている。この動きは、メモリ価格の急騰を招き、AIデータセンターからの需要に応えられず、スマートフォンやパソコン市場には必須部品の供給が行き届かない状況を生んだ供給危機への、計算された対応といえる。
業界アナリストは、現在の状況を15年間で最も深刻なメモリ不足と形容している。ゴールドマン・サックスは最近、2026年のDRAM供給不足の見通しを総需要の4.9%に引き上げ、従来の3.3%からの上方修正となった。NAND型フラッシュの不足も4.2%に達すると予測している。同投資銀行は、市場が2000年代後半以降で最も逼迫した状況に直面していると説明した。この供給危機が生じたのは、AIインフラの爆発的な成長が、大規模言語モデルを動かすデータセンターでグラフィックス処理装置(GPU)の隣に搭載される特殊チップ、すなわち高帯域幅メモリ(HBM)に対する底なしの需要を生み出したためだ。HBMチップは三次元的に縦に積み重ねられ、AIの計算に必要な高速なデータ転送を実現する。これにより、従来型のメモリ製品よりもはるかに複雑で価値が高くなっている。
メーカーが儲けの大きいAI向け部品を優先するため、民生機器で使われる従来型メモリチップの生産は激減した。USBメモリに使うフラッシュチップから、サーバーを動かす先端DRAMまで、不足はほぼあらゆるメモリ分野に広がっている。市場調査会社トレンドフォースによれば、一部の分野では2月以降に価格が2倍以上になり、今四半期のDRAM契約価格は55〜60%上昇する見通しだ。この二重の危機は、機器の価格を押し上げ、数千億ドル規模のデジタルインフラ計画を遅らせ、インフレ圧力と貿易関税の不確実性に直面する経済にとって、AI起点の生産性向上を鈍化させる可能性もある。
既存生産拠点の活性化
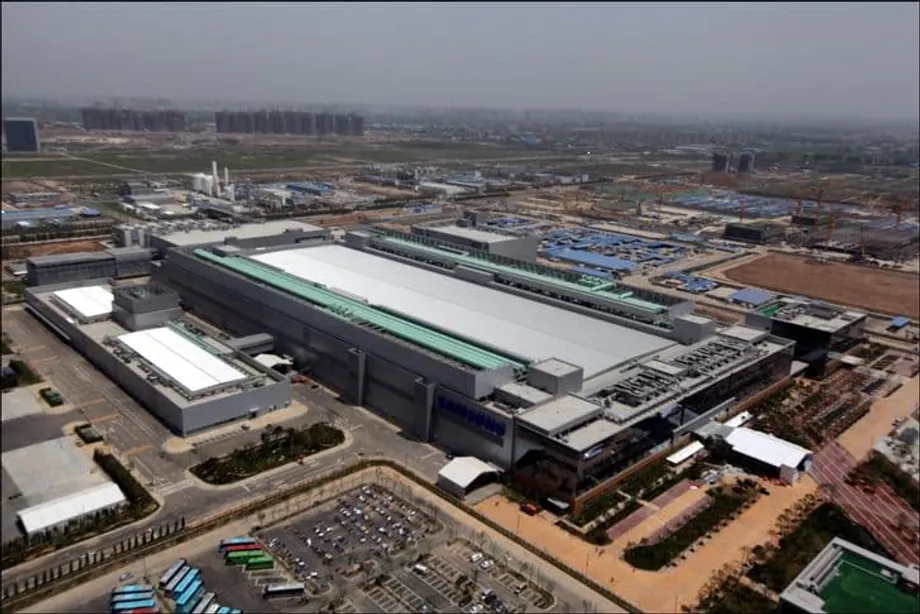
サムスン電子は2025年、中国・陝西省西安市のチップ製造工場に4654億ウォン(約3億880万ドル)を投じた。同社が韓国の金融監督院に提出した年次報告書によれば、前年比67.5%の増加となる。サムスンにとって海外唯一のメモリチップ工場であるこの拠点は、同社のNANDフラッシュメモリの世界生産量の約40%を占める。2020年から2023年までの4年間、同社は2019年の6984億ウォンの投資後、この拠点での設備投資をほぼ止めていたが、今回の投資は支出の大幅な再開を示している。
SKハイニックスは、中国事業でさらに積極的な拡張戦略を進めてきた。同社は江蘇省無錫の工場に5811億ウォンを投じ、前年比102%の増加となった。遼寧省大連の拠点にも4406億ウォンを投じ、2024年の水準から52%増えている。無錫工場はSKハイニックスのダイナミック・ランダム・アクセス・メモリ(DRAM)総生産量の30%超を生産し、大連拠点は同社の主要なNAND生産拠点となっている。サムスンと同様、SKハイニックスも2023年には両拠点への投資を行っていなかったが、供給逼迫に対応するため過去2年間で支出を急拡大させた。
他の場所に新工場を建設するのではなく、中国の既存拠点を拡張する決断は、半導体製造の現実を反映している。最新の製造工場は、建設、設備導入、フル生産の開始までに3〜5年を要する。AI主導の不足が今すぐの問題である以上、既存インフラを最適化することが、供給を迅速に増やす唯一の現実的な道となる。西安市と無錫の両工場は巨額のサンクコストであると同時に、確立された供給網、熟練労働力、成熟した製造エコシステムを備えており、これらを他の場所で再現するには数年を要する。
新工場の建設には通常3〜5年かかるため、中国の既存生産拠点の稼働を最適化することで、はるかに速く供給に応じることができる
と、セジョン研究所の客員研究員で、サムスン電子の元常務副社長として同社の中国子会社で15年間働いたイ・ビョンチュル氏は語った。氏は、米国の輸出規制が強まる中、韓国の半導体企業は既存の生産拠点を最大限活用するよう迫られていると指摘。ただし、対立が激化すれば、企業は中国での生産への依存度を見直す長期的な調整を模索せざるを得なくなる恐れがあると警告した。
ワシントンと北京の間の戦略的緊張
中国への投資が再び流れ込んでいるのは、米中の技術関係が極めて敏感な局面にある時である。2025年8月、バイデン政権は、これまでサムスンとSKハイニックスが米国製のチップ製造装置を制限なく中国の工場へ出荷することを認めていた「検証済みエンドユーザー」の地位を取り消した。現在の規制枠組みでは、両社は米国製製造装置を中国へ輸入するため毎年の承認を求めなければならず、今後も生産ラインの維持や更新ができるかどうかが不透明になっている。
この政策変更は、中国が先端半導体技術へアクセスすることを制限する、ワシントン戦略の最新の展開である。米国は、対立国にコストを課し、技術能力、とりわけAIや軍事用途の能力を低下させる戦略的手段として、輸出規制をますます活用している。ジェイク・サリバン国家安全保障問題担当大統領補佐官は、先端ロジック・メモリチップを、米国が可能な限り大きな優位を保つべき基盤技術だと位置づけ、単に2世代ほど先を保つとの従来の政策から転換した。
政治的な圧力は、米国商務長官ハワード・ラトニック氏の最近の発言でさらに強まった。氏は、外国のメモリチップメーカーに対し、米国内での製造拠点の建設を約束しない場合、100%の関税を課すと脅している。サムスンは現在、テキサス州テイラーに370億ドルを投じてファウンドリー(受託製造)クラスターを建設しており、今年生産開始が予定されている。SKハイニックスも、インディアナ州ウェストラファイエットに38億7000万ドル規模の先端パッケージング施設を建設中だ。ただ、メモリチップは契約製造の部品ではなく、開放的な市場で売られる標準化された汎用品であり、生産コストに非常に敏感であることから、業界アナリストの多くは関税の脅威を非現実的と見ている。
韓国貿易協会の2024年報告書によれば、人件費、規制要件、産業エコシステムの未発展により、米国での製造コストは東アジアより20〜40%高いと推定されている。メモリ製造は特に米国で課題を抱える。ファウンドリー事業では生産コストを契約価格に織り込めるが、メモリチップは汎用品であり、収益性を左右するのは価格競争力だ。これが、米国唯一の大手メモリメーカーであるマイクロン・テクノロジーですら、国内ではなく日本、台湾、シンガポールに中核生産拠点を置く理由でもある。
こうした圧力にもかかわらず、中国は韓国半導体企業にとって重要な市場であり生産拠点であり続ける。中国政府当局は投資拡大を積極的に働きかけており、国家発展改革委員会の鄭柵潔主任は最近、北京でサムスン電子のイ・ジェヨン会長と会い、中国の経済開放がもたらす機会を捉え、投資協力を拡大するよう求めた。イ会長は、中国がサムスンの世界戦略における重要な一部であり続けると応じた。イ会長とSKハイニックスのクァク・ノジョン最高経営責任者(CEO)は、北京で開かれた中国発展フォーラムに出席した。2年連続の参加であり、地政学的な逆風にもかかわらず市場への関与を続ける姿勢を示している。
韓国メーカーが戦略的なジレンマを抱えるのは、中国が自社製品の巨大な最終市場であり、重要な生産拠点でもあるからだ。サムスンとSKハイニックスは、現地の製造を通じて、中国国内のメモリチップ需要の約45%を合わせて供給している。これらの拠点が停止すれば、世界の供給網に波及し、スマートフォン生産から自動車製造までに影響を与え、韓国企業と中国のテクノロジー・エコシステムの双方に大きな経済的損害をもたらしかねない。
消費者市場にも打撃
AI企業が高帯域幅メモリの確保に奔走する一方、製造能力の振り向け直しにより、従来型メモリ分野では深刻な不足が生じている。SKハイニックスのDRAMマーケティング部門長パク・ジュンドク氏はアナリストに対し、サーバー関連製品の強い需要と供給制約の直接・間接的な影響を受けて、パソコンやスマートフォンの顧客はメモリ確保に苦戦していると語った。不足は劇的な価格上昇を招き、市場調査会社トレンドフォースによれば、DDR5 DRAMチップの価格は2025年10〜12月に前年比314%上昇した。
その影響は世界の民生機器市場に波及している。中国のスマートフォンメーカー、シャオミとレアルメは、メモリ原価の上昇を相殺するため、2026年半ばまでに携帯電話の価格を20〜30%引き上げる可能性があると警告した。レアルメ・インディアの最高マーケティング責任者、フランシス・ウォン氏は、価格上昇をスマートフォンの登場以来前例がないものと説明し、カメラ、プロセッサー、電池でコストを削減できても、ストレージ費用は避けられず、すべて吸収するか消費者に転嫁する必要があると指摘した。調査会社IDCとカウンターポイントは現在、世界のスマートフォン出荷台数が今年、少なくとも2%減少すると予測しており、従来の成長予測から転じた。パソコン市場も、昨年の8.1%成長から2026年には4.9%縮小すると見込まれている。
東京・秋葉原の電気街では、買いだめを防ぐため、ハードディスクドライブやソリッドステートドライブの購入数に制限を設ける店が出ている。一部の店舗は客にメモリ製品の合計8点までと制限し、商品の3分の1が売り切れたと伝える。ゲーマーに人気の32ギガバイトDDR5メモリキットは10月以降、約1万7000円から4万7000円超に上昇した。上位機種の128ギガバイトキットも2倍超の約18万円となっている。廃止されたデータセンターのサーバーから取り出したリサイクルメモリチップの二次市場も活況で、カリフォルニア州のリセラーは、香港の仲介業者が中国の顧客に供給しようと急いでいるため、月間売上高が50万ドルから80万ドル以上に急増したと報告している。
半導体高の恩恵を受けながらも、サムスン自体もこの圧迫を免れていない。同社のモバイル事業の利益は第4四半期に10%減少し、共同CEOのロ・ジョンウォン氏は、チップ価格の高騰が機器の生産コストに避けず影響するとして、難しい1年になるとの見通しを示した。同社は今年、AI対応ギャラクシー機器の導入台数を2倍の8億台にすると計画しているが、この野心的な目標は、半導体部門が対応に追われている部品不足の逆風に直面する。マイクロソフト、Google、アマゾン、メタなど大手テクノロジー企業は、価格を問わず入手可能な分だけ購入すると申し出て、無期限の注文をメモリ供給企業に依頼したと報じられている。中国のテック大手、アリババ、バイトダンス、テンセントも、配分拡大を働きかけるため役員をサムスンとSKハイニックスに派遣した。
根本的な市場の変化
現在の危機は、単なる一時的な需給の不均衡ではない。メモリチップメーカーをテクノロジー業界がどう評価するかについて、構造的な変化が起きていることを示している。2026年初め、サムスン電子とSKハイニックスの時価総額合計は1兆1400億ドルに達し、中国のインターネット大手アリババとテンセントの合計1兆7000億ドルを初めて上回った。この節目は、AI投資熱がソフトウェアからハードウェアインフラへ移り、メモリチップが汎用部品から、国家の競争力に不可欠な戦略的資産へと格上げされたことを示している。
金融市場は、メモリチップが従来の民生機器サイクルをはるかに超える形でAI開発に不可欠になったと認識している。高帯域幅メモリは、AIの学習と推論のシステム全体の性能を決めるボトルネックとなり、NVIDIAにチップを供給するSKハイニックスやサムスンといった企業が、世界のテクノロジー・スタックの中核に改めて位置づけられている。SKハイニックスは、高収益のHBMとサーバー向けDDR5製品に牽引され、2025年通期で初めてサムスンを上回る営業利益を報告した。一方、サムスンの株価は昨年125%上昇し、26年間で最大の年間上昇となった。
業界専門家は、今回のスーパーサイクルが過去の半導体ブームより長く続く可能性があるとみる。スマートフォンやパソコンの買い替えサイクルと結びついた従来の上昇局面は通常1〜2年続いたが、シティグループとKB証券のアナリストは、今回の不足が2027年まで続く可能性を予測している。期間は、SKハイニックスの龍仁クラスター第1期やマイクロンのニューヨーク拠点など新工場の完成規模、そしてビッグテック企業が巨額のAI投資を収益化し設備投資を持続できるかどうかなど、複数の要因に左右される。AIの学習から推論への移行、自動運転車やロボティクスといった物理AIの登場、エージェント型AIサービスの発展はいずれも、現在のHBM中心の利用を超えてメモリ需要を広げると見られている。
ただ、現在の好況を揺るがすリスクも残る。Googleは最近、TurboQuantアルゴリズムでメモリ要件を現在の6分の1にまで減らせると発表した。効率化が広く採用されれば、長期的な需要を脅かしかねない。さらに、OpenAIやソフトバンクといった主要なAI投資家が資金調達の制約に直面し、インフラ整備を減速させれば、現在の不足は急速に反転する可能性がある。業界団体SEMIによれば、半導体製造装置の販売額は2027年に1560億ドルに達すると予測されるが、積極的な能力拡大が工場の遊休化を招いた2018〜19年の下降局面で痛手を受けた経験から、メーカーは増産に慎重だ。
現時点で韓国メーカーは、中国の生産拠点を脅かす複雑な地政学状況を管理しながら、AI顧客への供給という差し迫った課題に直面している。西安市と無錫への投資は、当面の不足を解消するための必要不可欠な橋渡しとなるが、世界市場に応えることと、大国間の技術競争に巻き込まれることを避けることの間で、各社が保たねばならない不安定なバランスを浮き彫りにしている。ある業界幹部が指摘したように、供給を懇願する声が上がり、メモリの配分を確保できなければ企業は操業できなくなる可能性さえある。そうした事情から、リスクがあっても中国拠点は不可欠なのだ。
結論
- サムスン電子とSKハイニックスは、ゴールドマン・サックスが15年で最悪と呼ぶ世界的なAIメモリ不足に対応するため、中国のチップ施設への投資をそれぞれ67.5%、100%超増額した
- 西安市と無錫の工場は、サムスンのNAND生産量の40%、SKハイニックスのDRAM生産量の30%超を占め、地政学的リスクがあるにもかかわらず世界の供給網に不可欠である
- 2025年8月に検証済みエンドユーザーの地位が廃止され、米国の輸出規制は中国向け装置出荷に毎年の承認を要求するようになった。一方、ワシントンは韓国企業が米国内製造を拡大しない場合、100%の関税を課すと警告している
- メモリチップの価格は一部の分野で300%超に急騰し、スマートフォンやパソコンメーカーに値上げや出荷減を迫っている。世界のスマートフォン出荷台数は2026年に2%減るとの予測
- サムスンとSKハイニックスの時価総額合計は1兆1400億ドルに達し、アリババとテンセントを上回った。AIインフラ需要がアジアのテクノロジー市場を変え、メモリチップを戦略的資産へと押し上げている
- 業界アナリストは、不足が2027年まで続く可能性を予測する一方、AI投資の減速やGoogleのTurboQuantアルゴリズムなど、メモリ要件を減らしうる技術進歩によるリスクも残る