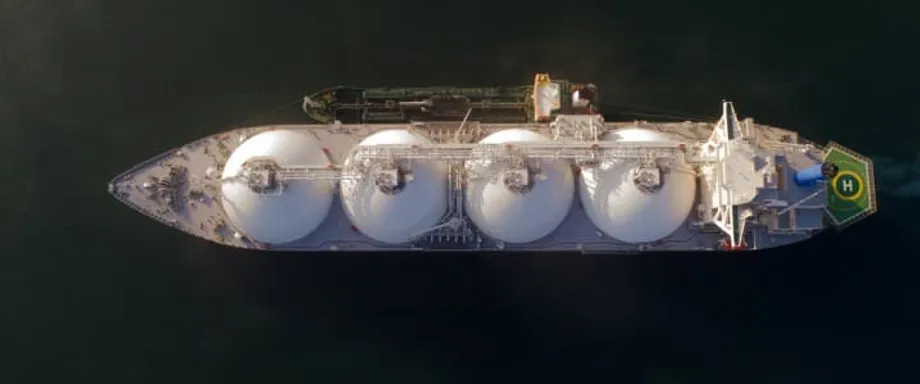
ホルムズ海峡が戦場に
2026年3月下旬、フィリピンのフェルディナンド・マルコス大統領が「国家エネルギー緊急事態」を宣言したことで、世界で最も人口の多い大陸で進行中の危機が鮮明に浮き彫りになった。中東で続く戦争により、世界の原油および液化天然ガス(LNG)の約5分の1が運ばれる海上交通の要衝、ホルムズ海峡は事実上閉鎖された。タンカーの往来が停止し、ドローン攻撃でカタールのラスラファン施設が麻痺した結果、世界のLNG輸出のほぼ20%を支える供給源が停止し、アナリストが「エネルギー市場史上最大の供給途絶」と呼ぶ事態を引き起こした。
この閉鎖は、即時の物流障害を連鎖的に引き起こした。通行を試みる船舶の海上保険料は利用を断念せざるを得ない水準まで急騰し、大手海運会社は船団を喜望峰経由に振り向けた。配送スケジュールは数週間延び、地域の供給不足はさらに深刻化した。
直接的な打撃は金融面に現れた。アジアのスポットLNG価格は2倍になり、3年ぶりの高水準に達した。日本・コリア・マーカーのベンチマークも開戦以来約70%急騰した。日本、シンガポール、タイ、台湾、パキスタン、バングラデシュなど、電力の3分の1以上を天然ガスで賄う国々にとって、価格高騰は経済の安定を根底から揺るがす脅威となっている。
コンサルティング会社ウッドマッケンジーの石炭部門グローバル責任者、アンソニー・ナットソン氏は、地域の対応についてこう語った。
アジア各国は、ガス価格の高騰と供給リスクを補うため、石炭火力発電の稼働を増やしている
ロシアによる2022年のウクライナ侵攻後に見られた漸進的な供給調整とは異なり、この危機には即座に利用できる代替供給源がない。すでに海上にあるLNG貨物は消費されつつあり、カタールの生産が2020年代末まで停止する可能性も指摘される中、アジアは数年間続く可能性がある構造的な供給不足に直面している。
ソウルからマニラへ、各国の対応
アジア各地で政府は、電気を灯し工場を動かし続けるため、気候変動対策の計画を白紙に戻している。発電量の約60%を石炭に依存するフィリピンでは、シャロン・ガリンエネルギー相が、既存の石炭火力発電所の出力を最大化するとともに、インドネシアとの追加輸入交渉を進める計画を発表した。緊急事態宣言は、燃料の買いだめを取り締まる政府の直接介入と、契約確保のための前払いを認めている。これは、3月下旬時点で燃料備蓄が45日分しか残っていないとの懸念を反映したものだ。
2040年までに石炭火力発電所の大半を廃止し、2035年までに排出量を半減させると表明していた韓国は、石炭火力発電の稼働上限を撤廃した。再生可能エネルギーが同国の電力に占める割合は2024年時点でわずか10%にとどまり、世界平均の32%を大きく下回っていた。LNG供給が逼迫した際、ソウルは危険なほど脆弱だった。日本最大の電力会社JERAは、石炭火力発電所を高稼働率で維持すると確認した。東京は、2011年の福島第一原子力発電所事故以降停止している原子炉の再稼働計画も加速させている。
南アジアでは、政府の日次統計によると、バングラデシュが石炭火力発電量と石炭火力による電力輸入を増やしている。今回の価格高騰でLNG輸入計画が経済的に成立しなくなったことで、バングラデシュは方針を大きく転換した。パキスタンは、2022年のエネルギー危機後に起きた大規模停電の再発を防ぐため、国産炭など国内資源による発電量の引き上げを目指す。インドは、夏の最大需要が270ギガワットに達するとの予測に備え、石炭を記録的な量で燃焼している。あわせて、小規模産業が調理や暖房に石炭を使うことを認めるため、大気質規制を一時的に緩和した。
エネルギー経済の冷徹な計算
石炭回帰の背景には、厳しい経済計算がある。アジアのスポットLNG価格は70%上昇した一方、燃料炭価格の上昇幅は開戦以来13〜17%にとどまる。予算制約に直面する電力会社や、補助金負担を抱える政府にとって、石炭は天然ガスにはない緩衝材となる。ウッドマッケンジーのアナリストは開戦から最初の1週間のうちに、石炭は失われたガス供給を完全に代替できるわけではないと指摘した。それでも、アジアがエネルギー市場でかつてない規模の供給途絶を乗り切る助けとなる貴重な緩衝材にはなる。
中国、インド、日本、韓国、東南アジア諸国は、まさにこうした緊急事態に備えて蓄積していた石炭在庫を取り崩している。長年の計画的な備蓄プログラムによって築かれたこれらの在庫は、供給変動に対する重要な保険となっている。世界最大の石炭輸出国インドネシアは、輸出契約よりも国内供給を優先し、生産を国内の発電所向けに振り向けている。地域の近隣諸国が代替調達に追われる中での動きだ。フィリピンは、石炭の注文に制限を設けないというジャカルタ側の確約を得た。ただ、ガリン相は、国内発電で十分であれば増量調達は不要になる可能性も示唆した。
この価格差は、アジアのエネルギー構造に潜む根本的な脆弱性を浮き彫りにする。西側の輸出国や国際石油メジャーが長年、石炭と再生可能エネルギーをつなぐ移行燃料として宣伝してきたLNGは、柔軟な解決策から戦略的な負担へと変わった。主要な海上輸送路が争奪の対象になると、液化天然ガスの「液体」は、可搬性という優位性を失う。大半のLNG契約は原油価格に3カ月遅れで連動しているため、アジアの買い手は6月以降さらに高いコストに直面し、石炭の一時的な競争力は強まる。
公衆衛生と気候変動対策のトレードオフ
緊急の路線変更は、経済的な損失計算以上の重い代償を伴う。石炭の燃焼はPM2.5と呼ばれる微小粒子状物質を放出する。肺や血流の奥深くに沈着するこの微細粒子は、心臓病、脳卒中、肺がん、慢性呼吸器疾患のリスクを高める。世界保健機関(WHO)は、インドの14億人全員がすでに、安全でない粒子濃度の空気を吸っていると推計する。乾季を通じてPM2.5濃度がWHOの基準を大きく超えるベトナムでは、ハノイで店を営むラン・グエンのような店主らが、石炭が電力供給に不可欠であることを認めつつ、喘息を患う子どもの健康を毎日案じている。
気候変動アナリストは、当面の緊急措置が恒久的な構造的依存になる恐れを警告する。ロンドン・キングス・カレッジの研究者ポーリン・ハインリックス氏は、中国もまた、干ばつによる水力発電の不足を補うため石炭消費を増やしたと指摘した。
特定の不安が生み出すショックに対応するため、その不安を再生産するようになる
インドネシアでは、老朽化した発電所とメンテナンスの遅れにより、2024年の石炭火力発電コストは2020年比で48%高くなっていた。国家補助金は110億米ドル、国家予算の約5%に達している。石炭への依存が長引けば、老朽石炭火力の早期廃止は遅れ、事実上、脱炭素化の取り組みが数年間停滞する可能性がある。
世界的な連合「Powering Past Coal Alliance」のジュリア・スコルプスカ氏は、この危機が輸入依存のリスクを示していると警告した。
この種の危機は、本物の警告だ
スコルプスカ氏は、懸念は目先の判断にとどまらず、将来のエネルギー計画やインフラ投資のサイクルに先例を作ることに及ぶと強調した。特に農業の焼却期には、石炭の排出物が既存の大気汚染問題を悪化させ、健康への影響は深刻になる。
地政学的な優位と脆弱性
この危機は、アジアのエネルギー安全保障における明らかな非対称性を暴いた。世界最大の原油輸入国である中国は、地域のライバルである日本、韓国、台湾に比べ、大きな優位性を持つ。中国は石油需要の4分の1超を国内生産で満たし、推定12億バレルという世界最大の陸上原油備蓄を維持している。さらに、ロシア、中央アジア、ミャンマーからのパイプラインガスでLNG輸入を代替できる。天然ガスは中国の一次エネルギー消費に占める割合が比較的小さく、北京は輸入脆弱性を下げるため、長年にわたり石炭と再生可能エネルギーへ多様化してきた。
一方、日本、韓国、台湾はほぼ完全にエネルギー輸入に依存し、国内の原油生産はほとんどない。これらの経済は中国よりも石油集約的で、GDP1000ドル当たりに必要な石油の量も多い。日本は約150日分の供給をカバーする強力な戦略備蓄を保有し、韓国も約107日分を確保しているが、海上輸送LNGへの全面依存は、北京にはない脆弱性を抱えている。
この違いは地政学的な帰帰を伴う。テヘランが主要な石油施設を避けながらLNGインフラを重点的に攻撃すれば、地域の競争相手に対する北京の優位を高め、ワシントンの同盟国との対立を深める可能性がある。現在、世界最大のLNG輸出国である米国は、供給不足で貨物がより高値の市場に向かうことで商業的利益を得る。その一方で、ワシントンが始めた戦争で経済的な打撃を受ける同盟国との外交的亀裂を広げる可能性もある。アトランティック・カウンシルは最近の分析で、北京はLNG危機が中国にほとんど経済的コストを課さないと判断する一方、米国とアジア太平洋のパートナー諸国との関係をさらに緊張させると見るかもしれないと指摘した。
原子力問題
化石燃料輸入の脆弱性に直面し、アジアのいくつかの民主主義国家は、改めて緊急性をもって原子力エネルギーを見直している。世界で3番目に大きい戦略石油備蓄を保有する日本は、2011年の福島第一原子力発電所事故後も世論に根強い懐疑があるにもかかわらず、停止中原子炉の再稼働時期を前倒ししている。高市早苗首相は、数カ月前には政治的に不可能と思われた原子力復権によって、エネルギー自給率100%の達成を誓った。電力会社は現在、福島事故後の安全基準への適合状況を確認するため、原子炉を点検している。
すでに原子力発電大国である韓国は、より複雑な制約に直面している。李在明大統領は、戦争の影響を検討するため臨時の閣議を招集した。国内のウラン濃縮能力と再処理活動を厳格に制限する2015年の米国との民間原子力協定により、ソウルは濃縮ウランを輸入せざるを得ないためだ。真のエネルギー自立には、これらの条項の再交渉が必要になる可能性があり、対米同盟の管理と北朝鮮の反応の両面で地政学的なリスクを伴う。それでも、危機が深刻化し電力価格が急騰する中、濃縮上限を超える選択肢が積極的に検討されている。
2011年の福島事故が地域の意欲を冷やす前から原子力オプションを検討していたベトナムとフィリピンも、開発の歩みを速めている。世界銀行が前年、原子力プロジェクトへの資金提供を再開したことで後押しされている。この動きは、再生可能エネルギーは長期的には安価でも、失われたLNGを必要な期間内に代替できる規模まで迅速には拡大できないという、地域全体の認識を浮き彫りにしている。既存の送電網インフラの制約も、その一因だ。
要点
- 中東戦争によりホルムズ海峡が閉鎖され、カタールのLNG輸出が停止したことで、世界の供給量の20%が失われ、アジアのスポットLNG価格は2倍になった。
- フィリピン、韓国、日本、インド、バングラデシュなどの国々は、停電を防ぎ電力コストを抑えるため、石炭火力発電を増強している。
- 石炭価格の上昇幅は13〜17%にとどまる一方、LNGは70%急騰しており、環境コストにもかかわらず石炭は経済的に現実的な緊急時の緩衝材となった。
- この危機は、アジア各地のエネルギー安全保障の格差を明らかにした。中国は国内生産とパイプライン輸入により脆弱性が小さい一方、日本、韓国、台湾は輸入依存が深刻だ。
- アジア各国は原子力の再稼働や再生可能エネルギー計画の加速を見直しているが、失われたガス供給に対する即効性のある代替手段は依然として石炭だけである。
- 石炭燃焼の増加に伴う公衆衛生上のリスクには、呼吸器疾患や循環器疾患と関連するPM2.5濃度の上昇が含まれ、インドや東南アジアの大都市で特に深刻だ。
- アナリストは、緊急時の石炭依存が化石燃料への固定化を生み、一時的な措置が恒久化すれば気候目標の遅れや座礁資産につながる恐れがあると警告している。