消費のジレンマ
日本は、従来の想定を覆す経済上の難題に直面している。物価変動の影響を除いた家計支出は2月に前年同月比1.8%減少し、3カ月連続の減少となった。降幅は1月の1%から拡大した。この落ち込みは、実質賃金が1月に1年超ぶりにプラスに転じたにもかかわらず起きており、従来の経済常識に挑む鮮明な矛盾を生み出している。一般に購買力の上昇は消費の強まりにつながるはずだが、日本の家計は所得の増加を祝うどころか、むしろ家計の切り詰めを進めている。総務省が火曜日に公表したデータは、より緩やかな0.8%の減少を予想していたエコノミストを驚かせた。落ち込みの深刻さは、国内消費が総生産の半分超を占め、成長の主軸として機能する世界第3位の経済圏で、消費者の慎重姿勢が強まっていることを示している。
数字を読み解く
2月の報告書では、支出項目ごとにまちまちの傾向が示され、重圧の下で優先順位が移り変わる複雑な実態を浮かび上がらせた。落ち込みを主導したのは教育と交通の支出で、医療費は、暗い状況の中ではまれな明るい材料となった。ただ、季節調整済みで見ると、状況は表向きの数字が示すほど悲観的ではないように映った。総支出は1月から実際に1.5%増加し、前年同月比という暗い比較の下で安定化の兆しとなり、基調的に伸びが緩やかに高まっている可能性を示した。
この月間の改善は、別の調査データによると、2月の消費者信頼感指数が約7年ぶりの高水準に達した時期と重なった。それでも前年同月比の減少が続いていることは、心理指標や統計上の賃金上昇が改善しても、日本の家計が財布のひもを緩めることにためらっていることを示唆する。信頼感調査と実際の支出行動の乖離は、長年続くインフレ圧力の下で買い物客が最悪の事態を想定するようになった後、消費者心理がいかに複雑になっているかを浮き彫りにしている。
賃金と物価の断絶
月曜日に公表された落ち込みは、物価変動の影響を除いた実質賃金が1月にプラスに転じた後、すなわち2025年の大部分を通じて続いた長期の低迷を断ち切った後で起きた。水曜日に公表される予定のデータは、2月の実質賃金もプラス圏を維持し、購買力の短期的な回復が続いた可能性を示している。理論上、実質賃金の上昇は小売店や飲食店での支出増として現れるはずだ。しかし現実には、日本の家計は経験から生まれた懐疑心をもって賃金の増加に向き合っているように見える。
明治安田総合研究所の森田幸宏チーフエコノミストは、この傾向の分析の中で、この断絶を見事に捉えた。
所得の回復と支出の反応に生じる時間差は、エコノミストがインフレ疲労と呼ぶ現象を反映している。2025年までの4年連続で日本銀行の2%目標を上回る物価上昇に耐えた家計は、毎月の給与の変動にかかわりなく、必需品を優先し、選択的支出を削減することに慣れてきた。実質消費は弱いままだ。実質所得は増えたが、消費に即座に反映されていない。
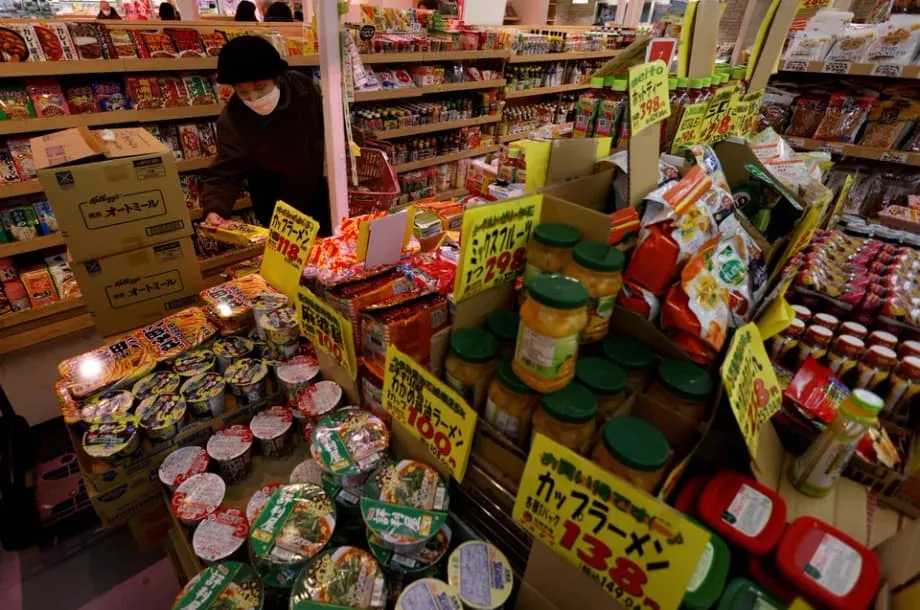
家計の家計簿に対する圧力は、緩和されることなく増え続けている。帝国データバンクの調査によると、食品・飲料企業は今月、2,800品目近くで値上げを計画しており、件数は10月以来で最多となった。多くの企業が、こうした値上げの主な要因として人件費の上昇を挙げた。これは、消費を押し上げるはずだった賃金上昇そのものが、需要を刺激する前に購買力を削るコストプッシュ型インフレを助長している可能性を示唆している。
政府の対策に逆風
高市早苗首相は、慎重姿勢の循環がさらに定着する前に断ち切るため、積極的な財政措置を講じてきた。政権は年初に光熱費補助金を導入し、季節的な費用に苦しむ世帯の電気・ガス料金に上限を設けた。イランでの紛争をきっかけに世界の原油市場が急騰した際には、ガソリン小売価格の上昇を抑える緊急対策も直ちに追加した。こうした介入は、物価上昇の打撃を和らげ生活水準を守ることを目的とする17兆7,000億円の景気対策パッケージの一環をなしている。
しかし、こうした財政面の取り組みは、金融政策の方向性と直ちに緊張関係を生み出している。日本銀行はインフレ対策として引き締めを進めており、政策金利を30年ぶりの高水準となる0.75%に引き上げ、国債買い入れを減らしてきた。デロイトの分析筋は、日銀が需要を冷やそうとしている際に財政拡大が需要を刺激することで、中央銀行のインフレ対策と相反する恐れがあると指摘する。政府支出と中央銀行の引き締めが組み合わさったことで長期金利の上昇にも寄与し、10年物国債利回りは1月に1998年以来となる2.3%を超えた。
中央銀行のジレンマ
日本銀行が4月28日の金融政策決定会合を前にする中、当局者は回復の行方を左右しかねない難しい判断を迫られている。植田和男総裁は、中東紛争をはじめとする外部ショックが主としてインフレを高めるのか、それとも不確実性を通じて投資や消費を抑えるのかを見極めなければならない。日銀は、経済情勢が見通しに沿って推移すれば利上げを続ける用意があるとの姿勢を示してきたが、弱い消費データは、この正常化シナリオをかなり複雑にしている。
賃金の動向は、こうした逆風の中で判断を下す政策当局者にとって一つの指針となる。日本労働組合総連合会(連合)によると、4月上旬までに労働者は平均5.09%の賃上げを勝ち取り、前年の30年ぶり高水準となる5.25%に迫った。春闘として知られる毎年の春季賃金交渉のこうした結果は、理論上、物価と賃金がともに上昇する好循環を目指す日銀を後押しする。しかし、家計がその増えた賃金を使おうとしなければ、循環は崩れ、さらなる利上げの理論的基盤も揺らぐ。
世界のリスクが不確実性を増幅
中東での紛争激化は、輸入依存の産業にとってとりわけ深刻な脅威となり、日本の経済見通しに影を落としている。当局は、戦争が経済全体にどう波及するか、特にエネルギー市場と産業供給網を通じた影響を評価している。森田氏は、ナフサその他の石油化学原料の不足が、日本製造業全体の生産コストを押し上げる可能性があると特に警告した。
国内の物価圧力が緩和しかけたまさにこの時期に輸入インフレが再び起きるリスクは、家計をすでに襲っているインフレ疲労を長引かせ、小売活動の回復を遅らせる恐れがある。こうした生産コストの上昇が消費者に転嫁され、食品やその他の商品の価格が上がれば、消費は低迷する可能性が高い。
中東の石油に大きく依存する日本は、エネルギー自給が進む国と比べ、供給途絶に対して特に脆弱だ。政府補助金によって2月下旬から3月上旬の間にガソリン価格の上昇は約2.4%に抑えられてきたが、当局は戦略石油備蓄の放出の可能性などを含む緊急計画を用意している。官民の備蓄を合わせれば国内需要を約254日分カバーできるが、効果を最大化し市場を安定させるには、G7各国との調整が必要になる可能性が高い。
歴史の重なり
賃金上昇が消費を後押ししないこうしたパターンは、日本の近年の経済史でも前例のないものではなく、一時的な異常というより深い構造的問題を示唆している。2024年8月には夏の賞与の影響で実質賃金が前年同月比1.1%上昇したにもかかわらず、家計支出は同期間に1.4%減少した。同様に2025年4月には、名目賃金が上昇し労働市場が引き締まる中でも、支出が予想外に減少した。OECDは2025年半ばの評価で、名目賃金の上昇と労働市場の堅調さにもかかわらず、2025年第1四半期の消費は横ばいだったと指摘した。
こうした繰り返される現象は、日本経済で循環的要因ではなく構造的要因が働いていることを示唆している。日本の高齢化は生産年齢人口を減らし続け、潜在的な消費者の基盤を縮小させ、需要の構成を医療へと傾け、教育や耐久財から遠ざけている。人口動態の逆風は11年連続で続いており、一時的な賃上げが打ち破るのは困難な国内需要の重石となっている。さらに、長年のデフレ心理の後に突然のインフレが起きることで、家計は即時の消費よりも予防的貯蓄を優先するようになり、この行動パターンは賃金の増加によってもまだ打破されていない。
ポイント
- 2月の家計支出は前年同月比1.8%減となり、エコノミストが予想した0.8%減を下回った
- 実質賃金は1月に1年超ぶりにプラスに転じたが、消費は3カ月連続で減少した
- 高市首相は光熱費とガソリンへの補助金を導入し、物価上昇の圧力を和らげたが、日銀の引き締め政策との間に緊張を生んでいる
- 日本銀行は4月28日に、賃金上昇と弱い消費という相反するシグナルを背景に金利をめぐる判断を迫られる
- 連合は春季交渉で5.09%の賃上げを達成したと報告し、前年の30年ぶり高水準に迫った
- 中東の紛争は、原油やナフサのコスト上昇を通じたインフレ輸入のリスクを招き、家計に一段の負担を強いる可能性がある
- 支出は減少したが、2月の消費者信頼感は7年ぶりの高水準に達し、インフレが緩和すれば将来の回復余地があることを示唆した