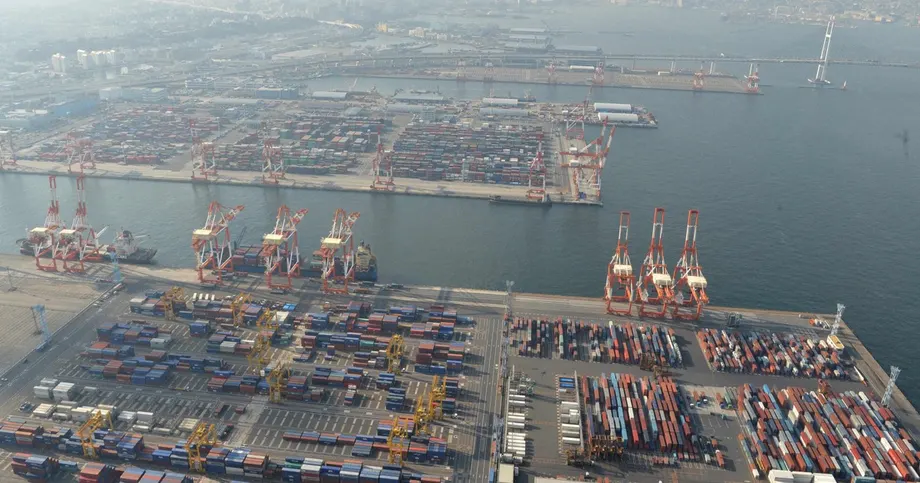
原油の輸入量が減る一方、日本の支出は増加
日本は2026年10月、原油の輸入量が0.7%減ったにもかかわらず、原油輸入額が60.5%増加し、6カ月連続の貿易赤字となった。財務省が11月18日に発表した速報値によると、赤字額は4,765億円(約30億ドル)だった。
目次
財務省の2026年10月の貿易速報には、輸出入額と収支の主な数値が掲載され、詳細資料へのリンクもある。
輸出額は前年同月比20.5%増の11兆7,688億円となった。自動車や半導体、半導体製造装置が伸びを支えた。輸入額はより速いペースで増加し、高額なエネルギーや電子部品の負担が膨らんだことで21.6%増の12兆2,453億円となった。いずれも、比較可能な統計がある1979年以降、10月として過去最高を記録した。
赤字額は9月の改定値5,565億円から縮小し、エコノミストの予想額9,560億円のおよそ半分となった。しかし、2025年10月と比べると58%拡大しており、前月から改善したものの、前年より貿易負担が重くなっていることがうかがえる。
日本の貿易統計には、経済を異なる方向へ引っ張る2つの力が表れている。自動車やテクノロジー製品への海外需要が製造業を下支えする一方、原油高と円安で輸入品が割高になっている。輸出企業の売上高が好調でも、家計や企業はこうしたコストに直面している。
赤字は縮小、輸入の伸びはなお輸出を上回る
10月の貿易赤字は9月より800億円、約14.4%縮小した。貿易赤字とは、日本に入る商品の価値が日本から出る商品の価値を上回ることを指す。今回の通関統計が対象とするのは商品であり、日本の国際的な収入・支出の全体ではない。
輸出は14カ月連続で前年同月を上回り、輸入は9カ月連続で増加した。輸出の伸び率は9月の改定値16.5%から加速し、2カ月続いた伸びの鈍化に歯止めがかかった。輸入の伸び率も9月の18.5%から加速したが、約25.8~25.9%という予想には届かなかった。
輸入額が予想を下回ったことが、貿易収支が予想外に改善した主な要因だ。輸出の伸び率20.5%は約20%という予想に近かった一方、輸入は予想を4ポイント以上下回った。
生産や輸送における定期的な変動など、季節的な要因を調整すると、赤字額は約7,700億円だった。この数値も予想を下回ったが、季節調整前の赤字額はなお上回っていた。
原油の輸入額が急増した理由
日本の原油輸入額は10月に1兆2,700億円となった一方、輸入量は1,127万キロリットルに減少した。平均輸入価格は1キロリットル当たり11万3,055円で、前年同月比61.6%上昇。1バレル当たりのドル建て価格は53.1%高の113.9ドルとなった。
こうした価格上昇率の差には、円安による負担増が表れている。原油は一般にドル建てで取引される。ドルに対して円の価値が下がると、原油そのものの価格上昇に加えて、同じドル建て価格を支払うためにより多くの円が必要になる。
原油を含む広範な品目分類である鉱物性燃料の輸入額は、36.5%増の2兆5,200億円となった。公表された総額をもとに計算すると、鉱物性燃料は日本の商品輸入額のおよそ5分の1を占めた。原油だけでも約1割に上る。
米国、イスラエル、イランが関わる戦争により、日本の従来の供給ルートは混乱している。中東産原油の多くがこれまで通過していたホルムズ海峡は、紛争の中で事実上封鎖された。原油のほぼ全量を輸入に頼る日本の買い手には、代替供給の確保が急務となっている。
中東産が減る一方、米国産原油が増加
日本の米国産原油の輸入量は738%増加し、前年の8倍を超えた。輸入額は1,100%超増加した。財務省幹部は、この増加は調達先の多様化に向けた取り組みの一環だと説明した。
中東産原油の輸入量は16.5%減少した一方、アラブ首長国連邦(UAE)からの購入は増えた。中東産石油の輸入額はなお37.7%増加しており、購入量が減っても価格上昇で支出が膨らむことを示している。
政府は、スエズ運河経由のタンカーが到着するため、10月の原油調達量は前年水準に近づくと見込んでいた。実際の輸入量は最終的にその水準近くまで戻り、減少幅はわずか0.7%だったが、費用は大幅に増加した。
中東との貿易全体でも、日本の輸入額は増加した。同地域からの輸入額は27.9%増の約1兆2,300億円となる一方、輸出額は15%減の3,878億円だった。これにより、中東との貿易赤字は約8,461億円となった。
日本の製油会社などエネルギー購入企業は、供給の途絶を補うため調達先を切り替えると同時に、急増した支出への対応を迫られている。10月の統計には、米国からの輸入急増と、原油輸入量が減る中でも中東産の輸入に多額を支出し続けた状況の両方が表れている。
自動車と半導体需要が輸出を下支え
自動車の輸出額は19.9%増の約1兆9,600億円となり、米国向け自動車などが主な押し上げ要因となった。その他の車両や船舶も含む輸送用機器は、18%増の約2兆5,900億円で、日本最大の輸出品目となった。
半導体製造装置の輸出額は49.7%増加した。人工知能(AI)関連の投資に伴う需要が、半導体と製造装置の販売を支えた。電気機器の輸出額は33.6%増の約2兆2,300億円、機械は21.2%増の約2兆500億円となった。
シンガポール向けでは、集積回路など半導体部品の輸出が増加した。コンピューター部品、船舶、機械の輸出も伸び、自動車以外の分野も日本の輸出を支えた。
日本は電子部品の輸入も増やし、台湾からの半導体も増加した。半導体その他の電子部品の輸入額は約60%増え、より広範な分類である電気機器の輸入額も20.4%増の2兆2,200億円となった。テクノロジー需要は貿易収支の輸出側と輸入側の双方を押し上げている。
金額の増加だけでは全体像は分からない
日本の輸出数量は前年同月比5.8%増にとどまったのに対し、輸出額は20.5%増加した。輸入数量は0.2%減少した一方、輸入額は21.6%増えた。支出額と輸送された数量の大きな差が、10月の結果を理解するうえで重要となる。
貿易額は、商品の価格に販売数量を掛けたものだ。増加の要因には、出荷量の増加、価格上昇、製品構成の変化がある。為替レートも円換算額に影響する。企業がコスト増を顧客に転嫁したことも、半導体関連製品の需要拡大とともに輸出額を押し上げた。
輸入数量が減ったということは、日本は全体として、わずかに少ない商品を輸入するために大幅に多く支払ったことを意味する。原油はその最も分かりやすい例で、輸入量がわずかに減った一方、支出額は60%超増加した。
輸出企業は海外販売の増加による恩恵を受けたが、輸入燃料や原材料、部品を購入する企業はコスト上昇に直面した。企業がどの程度顧客に転嫁するかによって、輸送費、商品価格、エネルギー料金を通じて家計にも影響が及ぶ可能性がある。
米中が貿易収支を逆方向に引っ張る
米国向け輸出は23.9%増の約2兆1,700億円となった。米国からの輸入は19.7%増の約1兆4,800億円となり、日本の対米貿易黒字は6,905億円となった。
中国との貿易は逆の状況を示した。中国向け輸出は13.3%増の約1兆9,400億円だったが、輸入は14.7%増の約2兆8,400億円となった。対中貿易赤字は9,053億円となり、赤字は67カ月連続に伸びた。
対中赤字は、対米黒字を2,148億円上回った。この比較は、米国の顧客向け自動車などの販売が好調でも、日本の商品貿易全体では赤字となり得る理由を説明する一助となる。
アジア全体では貿易黒字を確保した。アジア向け輸出は22%増の約6兆4,100億円となり、黒字額は1,883億円だった。地域別と全国の総額から計算すると、アジアは日本の輸出のおよそ54.5%を占めた。
欧州連合(EU)向け輸出は22.1%増の約1兆1,100億円、輸入は20.1%増の約1兆2,200億円となった。対EU貿易は1,137億円の赤字だった。輸出は北米、南米、その他のアジア市場でも増加した。
弱い経済、日本は次の政策判断へ
日本経済は、生活費の上昇が個人消費を圧迫する中、2026年7~9月期に年率換算で0.1%縮小した。年率換算とは、四半期の成長ペースが1年間続いた場合の数値を示すものだ。10月の貿易統計からは、海外向け販売の好調さと、国内の購買力に対する圧力の継続がうかがえる。
日銀の植田和男総裁は、経済や物価、金融の動向に応じて利上げを続ける方針を示した。政策金利は1.25%で、市場は12月の追加利上げを見込んでいた。貿易統計の発表時点で、12月の金利決定は行われていなかった。
発表後、円相場は1ドル=159.5円前後で推移し、日経平均株価は約0.91%上昇した。円安は引き続き輸入コストを押し上げる要因となった。輸出の好調は経済を下支えしたが、エネルギー価格は海外から商品を購入する家計や企業の重荷となり続けた。
最近の推移と次に予定される主な指標は次の通り。
- 2026年7~9月期:日本経済は年率換算で0.1%縮小。
- 9月:商品貿易赤字は改定値で5,565億円。
- 10月:輸出が20.5%増、輸入が21.6%増となる中、赤字は4,765億円に縮小。
- 11月18日:財務省が10月の貿易速報を発表。
- 11月20日:物価上昇圧力の新たな指標となる全国のインフレ統計を発表予定。
- 12月:次回の日銀金融政策決定会合での利上げを市場が予想。
要点
- 日本の貿易赤字は6カ月連続となり、10月は4,765億円だった。
- 赤字は9月から約14.4%縮小したが、前年同月比では58%拡大した。
- 輸出は20.5%増の11兆7,688億円、輸入は21.6%増の12兆2,453億円。
- 原油の輸入量が0.7%減少する一方、輸入額は60.5%急増した。
- 米国産原油の輸入が急増し、中東産原油の輸入量は減少した。
- 自動車や半導体、半導体製造装置が輸出を支えた一方、高額なエネルギーと円安が輸入コストを押し上げた。