見出しの背後にある見えない危機
イランでの戦争が始まって1カ月、世界は原油にとどまらない深刻な不足に直面している。紛争はホルムズ海峡の物流を乱し、世界供給を約5分の1減らした。見出しはガソリン価格の上昇に焦点が集まる一方、より厄介な不足が各大陸の日常生活を脅かしている。石油と天然ガスの流れの制限は石油化学サプライチェーンに連鎖的な破綻を引き起こし、靴、衣料、医療機器、食品包装材の製造に必要な材料を逼迫させている。
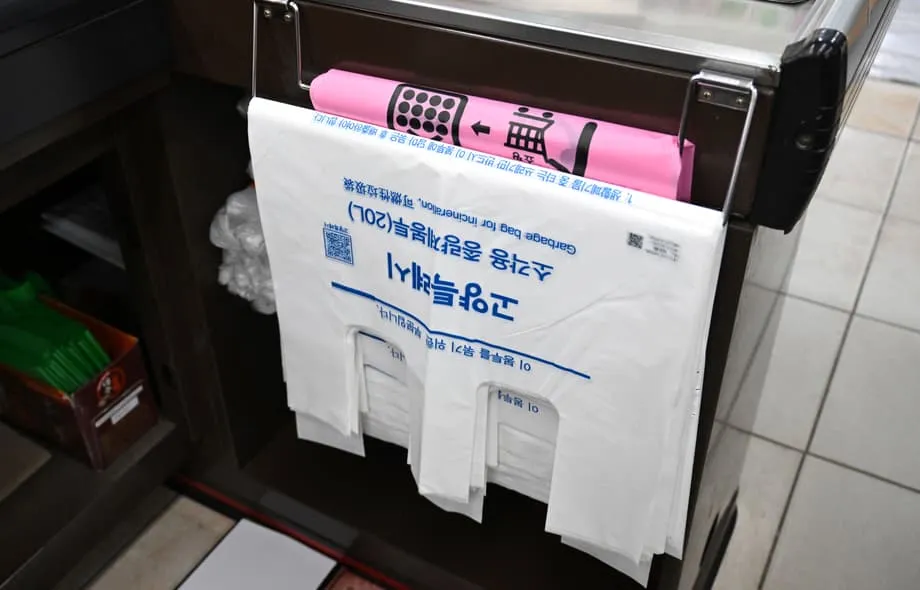
アジアが最も深刻な影響を受けている。同地域は世界製造業の半分以上を占め、輸入原料への依存度が高い。韓国では市民がごみ袋の買い占めに走った。台湾はプラスチック原料が尽きたメーカー向けの緊急ホットラインを設置した。日本の病院は透析用チューブの不足を懸念している。この危機は、サプライチェーンが海をまたいで広がるなか、エネルギー供給の混乱がいかに速く消費財不足に転化するかを示している。
現代の製造業が相互に結びついていることから、石油由来品は生産の見えない基盤として機能している。履物用接着剤、工業用潤滑剤、塗料用溶剤、プラスチック樹脂は、いずれも現在ペルシャ湾に滞留している同じナフサ原料から生産される。こうした投入材が失われると、最終製品がエネルギーと無関係に見えても、組立ラインの速度は落ちる。
アジア市場を専門とするアドバイザリー会社Dezan Shira & Associatesのビジネスインテリジェンス部門共同責任者ダン・マーティン氏は、エネルギーから完成品へ経済的衝撃が急速に波及する様子を次のように説明する。
これはビール、麺、菓子、玩具、化粧品など、あらゆるものにごく、ごく速く波及します。
国際通貨基金(IMF)は最近、こうした複雑な波及が、衝撃を吸収する能力が限られた経済に直面すると警告した。同機構はブログ記事で、あらゆるシナリオが物価上昇と成長鈍化につながると述べた。各国は緊急備蓄から歴史的な量の石油を放出し始めたが、合成材料の基礎原料となる石油副産物ナフサの特定の不足には対処できない。
原油よりもナフサが重要な理由
ナフサの不足が、この危機を典型的な石油危機と異ならせている。石油副産物であるナフサは、合成材料にとって重要な原料として機能する。各国が戦略備蓄から放出できる原油と異なり、ナフサにはすぐ使える代替品がない。生産者はこの特殊な原料の在庫を最小限にとどめている。ホルムズ海峡が閉鎖されると、アジアの石油化学工場は主要供給網をほぼ瞬時に失った。
Dowの会長兼最高経営責任者(CEO)ジム・フィタリング氏は、ヒューストンで開催されたS&P Global主催のCERAWeek会議で、事態の深刻さに言及した。氏は、ホルムズ海峡の実質的な閉鎖により、世界の石油化学生産能力の約20%が麻痺していると説明した。
今年後半の市場で何が起きるかは、すでに決められつつある。これはコロナ禍でサプライチェーンが崩れた際の巻き戻しと同じだ。250日から275日ほどかかる可能性がある。即座に巻き戻せる問題ではない。
原料供給源の地理的分布が、分断された世界経済を生んでいる。特に米国を含む西半球のコモディティ系石油化学工場は、天然ガス由来のエタンに依存している。この供給は中東の紛争の影響を受けない。アジアと欧州の多くは原油由来のナフサに依存している。アジアのナフサ供給のほぼ半分は、通常ホルムズ海峡を通過する。
そのため、アジアの工場は不可抗力の宣言を始めた。これは、予見できない事情により契約上の義務を履行できないことを示す法的用語だ。複数の工場が生産を大幅に削減し、または操業を全面停止した。韓国は国内供給を確保するため、ナフサの輸出を禁止した。同国はまた、特定のロシア石油製品に対する制裁停止を利用し、ウクライナ戦争開始後初めてモスクワからナフサを1便購入した。
医療供給と食料安全保障への脅威
石油化学製品の不足は、重要な医療インフラを脅かしている。日本では、慢性腎不全の患者が血液透析に使うプラスチック製医療チューブの不足により、治療の中断に直面する可能性を病院が懸念している。マレーシアの手袋メーカーは、ラテックス製造に必要な石油副産物の不足が、世界の医療用手袋供給を危険にさらしていると報告している。これらは贅沢品ではなく、現代医療の必須部品だ。
この危機は、肥料不足を通じて食料生産にも及んでいる。中東は、肥料製造に使われる世界の硫黄の45%、作物に不可欠な栄養素である尿素とアンモニアの22%を供給している。モルガン・スタンレーのデータによれば、世界の肥料取引の約3分の1がホルムズ海峡を通過する。米国の農家は戦争開始後、輸入尿素に3分の1高い代金を払っている。
アジアでは米農家が不可能な選択を迫られている。東南アジアでは、収穫期を迎えた田んぼが放置されている。トラクターを動かすための軽油や作物を育てるための肥料を買う余裕がないためだ。一部のタイの農家は、多額の収穫費用を払うより、稲を畑に残している。米国農務省は、米国の農家が今年、栄養要求の少ない作物への転換を図り、トウモロコシの作付けを減らし、大豆を増やす計画だと指摘している。
インドは連鎖的な破綻の事例となっている。政府は3月9日、工業ユーザーではなく国内の調理用燃料を優先し、ガス供給制限を義務付けた。リライアンス・インダストリーズは芳香族化合物の生産を削減し、パラキシレン7万5千トンを失う可能性がある。バラート・ペトロリアムはアクリル酸の生産を停止した。インド天然ガス公社はポリエチレン設備を閉鎖した。これらの停止は、食品、医薬品、消費財の包装材に影響する。
停止するインフラプロジェクト
アスファルトと液体軽油の不足で、インド全土の道路建設が停滞している。ラジャスタン州では、National Highway 27とNH 148Dの工事を請け負う事業者が、深刻なアスファルト不足を報告している。ある事業者は、価値が約60億ルピーに達するプロジェクトが大幅に遅れると述べた。アスファルト価格は1トン約4万ルピーから5万ルピー超へ上昇したが、価格が高止まりしても供給は不安定なままだ。
重建設機械の稼働に使われる含浸油と液体軽油の不足が、問題を悪化させている。複数プロジェクトで必要と推定される270万リットルに対し、到着したのは約100万リットルにとどまる。価格は1トン4万5千ルピーから6万ルピーに上昇した。インド高速道路庁は、工事が大幅に減速したことを認め、全面的な工事停止を防ぐため、可能な限り別の作業を続けるよう事業者に助言している。
インドネシアでは、プラボウォ政政権が瀬戸際を迎えている。エネルギー危機は深刻な生活費危機に発展する恐れがある。政府は財政圧力にもかかわらず、200億ドルの無料栄養食プログラムを縮小することを拒否している。プルバユ・ユディ・サデワ財務相は、国内総生産(GDP)比3%を超える財政赤字上限の引き上げの可能性に言及した。経済学者らは、支出削減がなければ赤字は3.6%に達する可能性があると警告している。
回復力の世界格差
この危機は、二つの速度を持つ世界経済を生み出した。アジアのメーカーが原料不足に苦しみる一方、西半球の生産者は競争上の優位を享受している。北米の石油化学工場は国内天然ガスで稼働し、平常時でもコスト上の利点がある。アジア価格の急騰により、米国とアジア市場の裁定取引利益は、1メートルトン当たり500ドル未満から1,200ドル超へ急拡大した。
ヒューストン港の最高商務責任者ジョン・モーズリー氏は、わずか2週間で輸出が12%増加し、特にコンテナで出荷されるポリエチレンが伸びたと報告した。アナリストらは、年内を通じてアジアへの輸出が大幅に増えると予想する。しかし、米州が最大能力で稼働しても、中東とアジアで失われた生産が残した空白を埋めることはできない。
中国は複雑な事例だ。同国は危機の入り口で、130日分の消費に相当する大量の石油備蓄を持っていた。北京は石油製品の大半の輸出を禁じ、国内供給を保全する一方、取引相国のディーゼル燃料とジェット燃料不足を招く可能性がある。これは、中国の燃料輸出に依存する東南アジア諸国との外交的緊張を生む。中国へのリチウムと鉄鉱石の主要供給国であるオーストラリアは、採鉱業務を乱す可能性のあるディーゼル燃料不足の拡大に直面している。
欧州は異なる圧力に直面している。同大陸は湾岸からの直接フローに大きく依存しないが、世界価格ショックへの影響からは免れない。BASF執行役員会メンバーのアヌップ・コタリ氏は、ここ数年問題となっていた輸入による圧力が、同地域では小さいと指摘した。現時点では欧州の生産者にとって純粋なプラスに見えるが、影響が全面的に現れるのは間近だとの見方が共有されている。
平常状態への長い道のり
戦闘が明日終わっても、回復には数カ月、場合によっては年内いっぱいかかる。約430隻がペルシャ湾に滞留しており、そのうち300隻超が石油タンカーだ。海峡が再開した際、当局はまず石油とガスの輸送、次に農業用肥料を優先する。石油化学タンカーは優先順位が低く、アジアへの航海に4週間を要する。
S&P Global Energyの化学品部門グローバル責任者アンドリュー・ニール氏は、化学産業が深刻なサプライチェーンの混乱に直面すると警告した。コンテナは間違った場所に滞留し、解消には数カ月ではなく数四半期を要する。同産業では、コロナ禍後に見られた需要変動に似た動きが起きる可能性がある。
J.P. Morganのアナリストらは、この衝撃は同時ではなく順次進行し、西へ移動する連鎖的な供給混乱だと説明した。アジアは予防段階を過ぎ、積極的な不足管理の段階に入った。戦争前に送られた最後の原油は4月初めに到着した。この時点から、物的不足が価格管理よりも困難な選択を迫ることになる。
一部のメーカーは、購入を先送りにして危機を耐え抜こうとしている。紛争が解決すれば価格が下がると賭けているからだ。中国・海寧のポリエステルメーカー、邱俊氏は、ポリエステルチップの価格が50%上昇したのを見ている。氏の工場は既存注文をこなすためだけに稼働し、余分な在庫に高値を払うのは避けている。慎重な方針にはリスクがある。ICISの石油化学上級アナリスト、シャリーン・ゴー氏が指摘したように、最終製品分野は在庫水準に頼れるかもしれないが、在庫は時間とともに尽きる。プラスチック包装材に大きく依存する消費財は、まもなく不足し始める可能性がある。
要点
- イラン戦争によりホルムズ海峡は事実上閉鎖され、世界の石油供給の20%が乱れ、アジアのナフサ輸入のほぼ半分が滞っている。
- ナフサ不足により、アジアの石油化学工場は不可抗力を宣言し、生産を削減した。プラスチック、医療供給、食品包装材に影響が出ている。
- 石油副産物の不足により、世界の医療サプライチェーンは透析用チューブ、ラテックス手袋、輸液バッグの不足に直面している。
- 肥料不足は東南アジアの米作柄を脅かし、世界の食料安全保障への懸念を高めている。
- 天然ガス原料を使う西半球の生産者はコスト上の利点を享受する一方、アジアのメーカーは供給制約に苦しみている。
- 紛争が直ちに終わっても、船舶の滞留とサプライチェーンの混乱により、回復には250日から275日かかる。