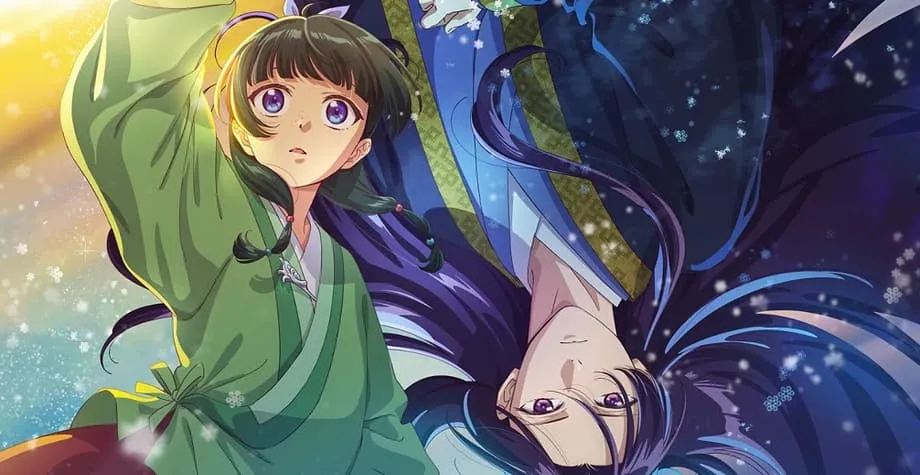
アニメの未来への大胆な賭け
日本の総合エンターテインメント企業、東宝株式会社は、企業の優先課題を大胆に組み替え、アニメ制作において自社が「全面的な量産フェーズ」に入るという方針を決定したと発表した。2026年2月期決算説明会で4月14日に行われたこの宣言は、日本を代表するエンターテインメント企業の一つの方向性を根本から転換するものだ。
何十年にもわたり、東宝は映画の大作、とりわけ「ゴジラ」シリーズと同義語のように語られてきた。しかし同社は現在、アニメ部門が副次的な収益源から事業の新たな「柱」へと成長し、戦略上の重要性で公式に映画部門を追い抜いたと明言している。この転換は、世界のエンターテインメント消費の大きな変化を反映している。ストリーミングプラットフォームとシリーズ作品が、観客の関心と収益を生む主要な原動力として、従来の劇場公開をますます置き換えつつあるのだ。
同社の説明会では、7年以内に現在のアニメ制作量を2倍以上に拡大する強気の成長路線が示された。業界分析によれば、同社は現在、年間約14クールのアニメを制作している。アニメ用語でいう「クール」とは、約12話が3か月連続して放送される放送期間を指す。東宝は2029年2月までにこれを20クールへ増やし、最終的に2032年までに年30クールを目指す。
これは日本アニメーション史上最も野心的な生産拡大策の一つであり、東宝は東映アニメーションなど競合他社の大規模な拡張策と並ぶ位置に立とうとしている。戦略の柱は、ときおりアニメに進出していた従来型の映画会社から、多様なジャンルや対象層で複数の制作を同時並行的に支えられる総合的なアニメコンテンツ工場へと転換することだ。
この転換の影響は、単なる制作量の増加にとどまらない。東宝は、シリーズ化、グローバルなストリーミング配信、商品化ライセンス、海外市場開拓を通じた長期的な収益源を重視し、知的財産開発の持続可能なエコシステムを確立する方針を明確にしている。同社は、新作ヒットを継続的に生み出せる自動化された仕組みを整え、既存の定番フランチャイズへの歴史的な依存度を下げることを目指す。
野望の規模――7年で制作量を倍増
東宝の拡張計画を数値で見ると、この取り組みの途方もない規模が浮かび上がる。約14クールから30クールへの移行は、制作量で114%の増加に相当する。この数字を具体的に捉えると、30クールは年間約360話分のアニメコンテンツに相当し、各放送シーズンに約7作品が同時に放送される計算になる。
この制作目標は、創作インフラに途方もない負担を求める。1クールごとに、アニメーター、監督、脚本家、声優、ポストプロダクションの専門家など数百人が必要になる。従来、日本のアニメ制作会社はブティック型の組織として運営され、個々のプロジェクトを長い制作期間をかけて丁育てしてきた。東宝の計画はこのモデルを逆転させ、制作能力と市場浸透を優先する、工業的な創作生産の方式を提案するものだ。
スケジュール上は2029年2月が重要な節目とされ、20クールが中間目標と位置づけられている。この段階的なアプローチは、東宝が短期間での即時拡大は不可能だと認識しており、最初の3年間で基盤を着実に整備した後、2032年の目標に向けて加速させる計画であることを示している。7年という期間は、特に北米、東南アジア、ラテンアメリカにおけるアニメ市場の世界的な拡大が続くという、業界全体の見通しとも重なっている。
量産体制の構築
この生産規模を支えるため、東宝は社内スタジオの育成と戦略的な外部投資を組み合わせる二本柱の戦略を実行している。同社は自社のTOHO animation STUDIOを積極的に強化する一方、DEVILMAN クライベイビーや映像研には手を出すな!などのヒット作で知られるサイエンスSARUを、クリエイター主導のブティック型スタジオから、大規模なIP開発を担える主要制作拠点へと格上げする。
サイエンスSARUの現在の制作ラインは、この変化を示している。同スタジオは、2026年7月公開予定の新作攻殻機動隊や、2027年公開を目指すダンダダン第3期など、注目度の高い作品を制作している。さらに2026年7月にはモンゴルにおける魔女の一生も開発中だ。この作品群は、スタジオがもともと重視していた芸術性中心の姿勢から、フランチャイズの維持と大作制作へと移行していることを示す。
内部能力の強化に加え、東宝は外部パートナーシップにも投資している。同社は最近、BEASTARSやTRIGUN STAMPEDEで先駆的な制作を手がけたアニメーション制作会社スタジオオレンジの株式を取得した。この投資により、東宝はオレンジ独自のCGアニメーション制作基盤にアクセスできるようになると同時に、複数の企業体に制作リスクを分散できるようになる。
同社はまた、競争優位性として一体的な事業構造を強調している。制作企画、配信網、マーケティング事業を一つの企業傘下に置くことで、開発の初期段階で出版社から有望な原作を確保しやすくなると東宝は説明する。薬屋のひとりごとや葬送のフリーレンといった成功したアニメ化は、漫画やライトノベル出版社との関係を強化し、競合他社が入札する前に有望作品を先行して取得しやすくしたという。
コンテンツ供給網――充実した公開日程
東宝の今後の作品ラインナップは、現代アニメで最も期待される作品のカタログのようだ。同社は、薬屋のひとりごと 第3期を2026年10月と2027年4月に分けて公開するほか、2026年12月には劇場映画を公開する。黄金郷編を描く葬送のフリーレン 第3期は、2027年10月に放送されることが確定している。
そのほかの注目プロジェクトには、2027年公開を目指す劇場版ハイキュー!! VS「小さな巨人」、2026年7月の無職転生III ~異世界行けば本気だす~、2026年4月放送のDr.STONE SCIENCE FUTURE 第3クールがある。同社はさらに、2026年4月に配信を予定しているドロヘドロ 第2期と、2026年5月から放送する僕のヒーローアカデミアの追加エピソードも制作している。
ほかに公開が決まっている作品には、BEASTARS FINAL SEASON Part 2(2026年3月)、お隣の天使様にいつの間にか駄目人間にされていた件 第2期(2026年4月)、スノーボールアース(2026年4月)、不器用な悪役令嬢ですが(2026年7月)などがある。制作段階が異なる長期プロジェクトには、狼と香辛料 第2期、ゴジラのアニメシリーズ、怪獣8号の最終章が含まれる。
この公開スケジュールは、複数の大物フランチャイズを同時、またはほぼ同時に手がけることで、量産戦略を実際に実行していることを示している。これほど密度の高い日程は、同じ企業の作品群の中で個々のタイトルが視聴者の関心を奪い合うことになり、市場の飽和や観客の注意の持続時間について疑問を投げかける。
限界に達する産業
東宝が拡大路線を描く一方、日本のアニメーション産業は持続可能性について並行して危機に直面している。制作目標の引き上げが発表されたのは、制作会社の倒産や経営破綻が過去最多を記録する中でのことだ。今月上旬には、2026年最も評判となったブレイク作の一つである勇者刑に処すを制作したにもかかわらず、スタジオKAIが負債5億6500万円(約354万ドル)超で経営破綻を宣言した。
スタジオKAIの崩壊は、アニメの現在のブームの下にある冷酷な経済構造を示している。2019年6月に設立された同スタジオは、老舗のP.A.WORKSからウマ娘 プリティーダービー Season 2の制作を引き継いで注目を集めた。2026年1月に勇者刑に処すが放送開始され、批評家から傑作として高い評価を得ると、スタジオKAIはこの勢いを生かそうと、数日以内に氷の城壁、スノーボールアース、カナン夫人は悪魔的に気楽という3つの新プロジェクトを続けて公開した。
この公開戦略は悲惨な結果を招いた。同時公開により作品同士が視聴者の関心を奪い合い、さらに、すでに混雑していた春アニメの競争に直面したのだ。商業的に成功する作品を制作しながら経営破綻に追い込まれたことは、過剰生産が、たとえ作品が一定の品質基準を満たしていても、個々の作品の価値を下げることを浮き彫りにしている。
拡大がもたらす人的犠牲
スタジオKAIは単独の犠牲者ではない。業界報告によれば、2025年には、過去どの年よりも多くのアニメ制作会社が閉鎖、倒産した。アニメーターの人材不足は慢性的で、悪名高い劣悪な労働環境によってさらに深刻化している。アニメーターは長時間の残業に耐えながら、制作会社が集中する東京で生活水準を下回る報酬しか得られないことが多い。
MAPPAのような大手スタジオは、制作の無理なスケジュールの代名詞となり、呪術廻戦やチェンソーマンといった注目作を次々に送り出しながら、スタッフの燃え尽きや持続不可能なスケジュールについて厳しい批判に直面している。1枚ごとの歩合制で支払われるフリーランスのアニメーターに依存する業界の構造は、経済的な不安定さを生み、新しい才能がこの職業に進むことを妨げている。
東宝の拡大計画は、この脆弱なエコシステムへの圧力を強める。東宝はアニメーターを直接雇用するのではなく制作の調整役として、増加する作品を制作するアニメ制作会社とのパートナーシップに依存している。クールが増えるたびに、すでに限界近くで稼働しているチームへの外注が必要になる。業界関係者は、制作会社が共同制作を、創作上の協力ではなく、倒産を避けるためのリスク軽減策としてますます追求していると指摘する。
経済的な逆説は鮮明だ。アニメは2025年時点で世界規模の市場が4620億ドルに達する一方、その作品を制作するクリエイティブなスタジオは利益率が極めて低く、一つの制作の失敗が倒産を引き起こす可能性すらある。東宝の戦略は、7年以内に需要が倍増してもこの労働市場が吸収できると想定しているが、日本のアニメ制作人材の現在の人口動態には反する想定だ。
質か量か
業界の識者たちは、東宝が発表した方向性に懐疑的な反応を示している。討論フォーラムや業界分析では、量産戦略は破壊的になりかねないとの見方が示されており、技術的な革新が迫り、市場も飽和しつつある状況を踏まえ、あるアナリストはこれを「恐ろしい経営判断」と呼んだ。
コミュニティが懸念しているのは、ベルトコンベア型の制作モデルに内在する創作の質の低下だ。アニメは歴史的に、個々の監督やアニメーターが作品に独自の視覚的スタイルを刻み込む、丁寧な芸術的育成を通じて発展してきた。東宝が提案する工業化モデルは、芸術的表現よりもストリーミングプラットフォームのアルゴリズムのために設計された画一的なコンテンツへと作品を均質化する危険がある。
人工知能の導入をめぐる推測も、反応をさらに複雑にしている。業界関係者の一部は、2029年までにAIを活用したアニメ制作ツールが従来の制作工程を大きく変え、東宝が現在投資しているインフラを陳腐化させる可能性があると予測している。東宝はAI活用を明確には発表していないが、量産目標は、従来の手作業によるアニメ制作を超えた何らかの技術的効率化を示唆している。
根本的な緊張は、企業の成長要求と創作の持続可能性との間にある。東宝は、ゴジラのような既存IPへの依存を減らし、体系的なヒット生産工場を作ることを明確に求めている。しかし、エンターテインメントの歴史が示すように、大きな成功は独自の創作ビジョンから予測不可能に生まれるものであり、量のために最適化された製造工程から生まれることはめったにない。
結論
- 東宝はアニメ制作を年間約14クールから2032年までに30クールへ増やし、2029年2月までに20クールとする中間目標を掲げている
- 同社はアニメを新たな企業の「柱」と宣言し、映画に代わる主要な収益源に位置づけた
- 東宝はTOHO animation STUDIOとサイエンスSARUを強化する一方、スタジオオレンジなどの外部パートナーにも投資している
- 今後の主な公開作品には、薬屋のひとりごと 第3期、葬送のフリーレン 第3期、劇場版ハイキュー!! VS「小さな巨人」がある
- この拡大は業界全体の不安定さの中で進んでおり、スタジオKAIは成功作を制作しながらも最近、経営破綻を宣言した
- アニメーターの慢性的な人材不足と劣悪な労働環境は、東宝の増加する制作要求に業界がどう応えるのかという疑問を投げかける
- 東宝の戦略は、国内の劇場公開ではなく、ストリーミング、商品化、海外展開による収益多角化に依存している