東南アジアの金融障壁を打破
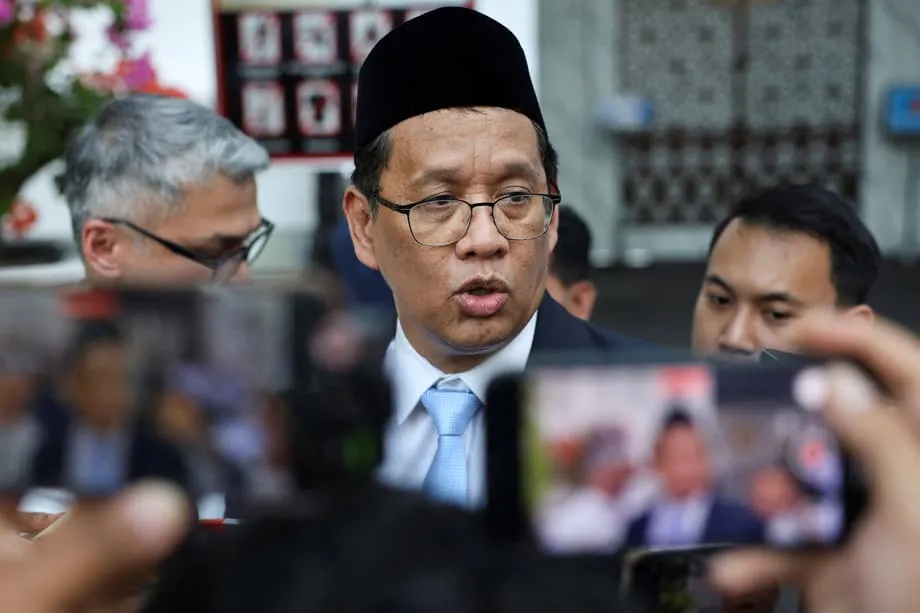
インドネシアは、中国が国内金融市場で初めて国債を発行することを認めることで合意した。地域の金融統合を深める重要な一歩となり、従来は米ドルが優位を占めてきた債券市場に一石を投じる。プルバヤ・ユディ・サデワ財務相は先週、ワシントンで開かれた国際通貨基金(IMF)・世界銀行の春季会合に合わせ、中国の藍仏安財政相と二国間協議を行い、相互の市場開放で合意したと発表した。この合意は、従来の通貨スワップ協定や海外市場への上場を超え、アジア最大級の2つの債券市場を制度面で結び付ける戦略的な前進となる。
両財務相が交渉した条件の下、中国はインドネシア証券取引所で人民元建て国債を直接発行できるようになり、インドネシアも中国の国内市場で国債を発行する同等の権利を得る。北京が東南アジア最大の経済国で国債を発行するのは初めてで、ジャカルタが中国の金融安定性への信頼を強めていることを示すとともに、地政学的不確実性やエネルギー市場の変動を背景に世界の投資パターンが変化していることを反映している。
相互発行の仕組み
相互債券発行の仕組みは市場への相互アクセスを原則としており、両国間でこれまで行われてきた金融協力とは根本的に異なる。インドネシアはこれまで、日本のサムライ債、オーストラリアのカンガルー債、香港の点心債など、さまざまな金融商品を通じて国際市場から資金を調達してきたが、今回の合意により中国は初めて、ジャカルタの国内資本市場で国債を直接発行できる。
インドネシアにとって、当面の利点はより低コストの資金調達手段を得られることだ。中国国債の利回りは現在約2.3%で、インフレ圧力により借入コストが上昇している多くの欧米市場より大幅に低い。インドネシアの10年国債は通常、これよりかなり高いスプレッドで取引されており、パンダ債市場は国の資本コストを抑え、政府債務の構成を最適化する魅力的な選択肢となる。
プラボウォ・スビアント大統領は政権に対し、世界の資金調達先を多様化するよう明確に指示しており、財務省は今年下半期にインドネシア初のパンダ債を発行することを目指している。この合意は貿易決済の効率化にもつながる。インドネシアの金融機関は、ルピアと人民元の取引で中国国債を担保として保有でき、二国間取引に伴う通貨交換やヘッジのコストを減らせる。中国はインドネシア最大の貿易相手国であり、両国間で取引する企業にとって、この金融基盤は特に重要だ。
国際交渉で選択肢を活用
この合意は二国間の利益にとどまらず、インドネシアがより広範な金融外交を進めるための戦略的な手段となる。特に欧米の投資家との協議でその意味は大きい。プルバヤ氏は最近、米国の債券投資家との会合で中国との合意を交渉材料として使ったと明かし、ジャカルタには従来の欧米の資金調達経路に代わる選択肢があり、米国市場の参加に左右されず有利な条件を確保できると示した。
米国の債券投資家にもこの情報を伝えました。外交的に言えば、皆さんが買わなくても、さらに低い金利で買う用意のある投資家はほかにいます。これは交渉戦略の一環で、直ちに入札が大幅に増えました。
この方針は情報開示後、すぐに効果を上げた。財務相によると、中国からの資金調達という選択肢が明らかになると、市場へのアクセスを維持しようとする米国投資家からインドネシア国債への入札が急増した。新興国は多極的な金融関係を活用することで、従来の債権国からより有利な条件を引き出し、単一の資金源への過度な依存を避けられることを示している。
ジャカルタが最近、ワシントンとの複雑な交渉を進めたことを踏まえると、合意のタイミングは特に重要だ。インドネシアは2026年2月19日、米国との相互貿易協定に署名。関税引き上げの脅威を32%から19%に引き下げる一方、数十億ドル相当の米国産エネルギーや農産物を購入することを約束した。中国との債券合意はインドネシアの交渉力をさらに高め、資本市場へのアクセスが欧米の機関投資家の参加や米国の金融政策サイクルだけに依存しないようにする。
人民元の国際化と「安全資産」をめぐる変化
インドネシアと中国の債券合意は、世界の投資パターンが変化し、ドル建て資産に代わる選択肢への関心が高まる中で浮上した。中東での紛争が長期化し、エネルギー価格の変動や欧米経済のインフレ圧力を招いていることから、機関投資家や政府系ファンドは従来の安全資産への配分を見直している。中国国債は米国債に代わる安定資産として見られる傾向が強まっている。インフレが比較的抑制され、経常黒字が続いているほか、中国人民銀行の金融政策が予測しやすいことが背景にある。
湾岸諸国の産油国は、地域の不安定化や制裁リスクの可能性を踏まえ、ドル保有資産からの分散を図る中で、中国国債への関心を高めている。こうした資金流入により、北京は地方政府債務の削減や戦略的なテクノロジー分野への支援など、国内の構造改革をこれまでより低い利回りで進められる。中国人民銀行は米連邦準備制度理事会(FRB)より緩和的な金融環境を維持しており、中国の10年国債利回りは最近、2025年8月以来の低水準となる約1.72%に低下した。
インドネシアにとって、中国国債の発行を受け入れることは、資本勘定の全面的な自由化を必要とせずに、ルピアの流動性を人民元建て資産に振り向ける直接的な経路となる。オフショア人民元市場を深めるとともに、インドネシアの年金基金、保険会社、銀行がドル体制外の代替準備資産にアクセスできるようになる。この動きは、米国と中国の双方との現実的な経済関係を維持しつつ、米ドルを基盤とする金融構造への依存を減らす東南アジア全体の取り組みに沿うものだ。
地域の金融構造への影響
この合意は、中国との金融統合の深化を検討する他の東南アジア諸国連合(ASEAN)加盟国にとって、重要な先例となる。歴史的に経済保護主義や資源ナショナリズムを掲げてきたインドネシアが中国国債の発行を認めたことは、北京との金融協力が国家の経済主権や国内の規制権限と両立することを、マレーシア、タイ、ベトナムに示している。
アナリストらは、ASEAN各国の中央銀行が外貨準備の一部を中国国債に振り向け始めれば、米国債への依存が徐々に低下し、金融戦略家が「二つの圏から成る安全資産の構図」と呼ぶ状況が生まれる可能性があると指摘する。一方の圏はニューヨークとロンドンを中心に保たれ、もう一方は上海と香港を軸に形成され、インドネシアが両者をつなぐ役割を担う可能性がある。この構造変化は重大な地政学的影響をもたらす。相互の債券発行は、地政学的な圧力への金融面での保険として機能するからだ。
地域の中央銀行が準備資産として中国国債を保有すれば、連合型の制裁や金融デカップリング戦略に加わる経済的コストは極めて高くなる。これにより、中国は安定した資金調達を得る一方、エネルギー供給国や貿易相手国は欧米経済から圧力を受ける可能性に備え、地政学的なヘッジを得るという好循環が生まれる。中国国債を保有するASEAN機関は、孤立化を目指す措置に加わればポートフォリオに大きな損失を被るため、将来、統一的な金融制裁を試みることは難しくなる。
経済的な利点と市場アクセス
相互協定は、政府借入の直接的な枠を超え、両国に具体的な経済的利益をもたらす。インドネシアにとって、中国の低金利環境を利用できることは、政府債務残高が9,637兆9,000億ルピア、債務の対GDP比が40.46%に達する中、重要な財政余地を生み出す。同比率は財政的に持続可能と一般にみなされる60%の基準を下回っているものの、政府は信用格付けを維持しながら、「無料栄養食」事業やインフラ整備など優先施策に資金を充てる必要があり、継続的な圧力に直面している。
中国はインドネシアの大規模な国内貯蓄を活用できるようになり、人民元の国際化という長期目標も前進する。緊急時の流動性を提供するにすぎない通貨スワップ協定とは異なり、相互の債券市場は持続的な双方向の資産関係を生み出す。中国国債を購入するインドネシアの金融機関は、人民元建て資産を継続的に保有することになり、ヘッジ商品や保管サービスへの自然な需要が生まれる。やがて東南アジア全域で、より深い人民元債券市場の形成につながる可能性がある。
インドネシア企業がルピア・人民元決済で中国国債を担保として利用できるため、この合意は二国間の貿易や投資にかかる取引コストも引き下げる。制度として定着するこの市場開放により、中国はニューヨークとロンドンが主導するドル基盤の金融体制と並行して、さらにはそれから独立して機能し得るアジアの代替金融構造を構築するという目標に近づく。
リスクと課題
戦略的な利点がある一方、この合意は新たな複雑さや潜在的な脆弱性ももたらす。中国債務の国際化が進めば、中国の地方政府債市場の透明性やシャドーバンキングのリスク、不動産部門が抱える問題への監視が強まる。中国の地方債市場で債務不履行や強制的な債務再編が起きれば、中国国債に現在付与されている安全資産としての地位は急速に揺らぎ、地域の保有者から資金が流出する恐れがある。
また、この合意により、中国国内市場で発行されるインドネシア国債との競争圧力が高まり、同国債が国内の代替商品より高い利回りを提示すれば、中国国内の貯蓄が地方政府の事業から流出する可能性もある。インドネシアにとっては、税収の大半がルピア建てである一方、人民元で借り入れる際の通貨ミスマッチリスクを管理することが欠かせない。人民元がルピアに対して大幅に上昇すれば、為替変動によって低金利の利点が打ち消される恐れがある。
市場関係者は、調達手段が広がる中でもインドネシアが慎重な債務管理基準を維持するかどうかにも注目する。政府は最近の海外訪問で9,000億ルピアの投資確約を得たが、名目債務の増加や、世界の金利環境が予想外に変化した場合の利払い負担の上昇に備え、財政余地を守る必要がある。中期的な持続可能性と信用格付けの維持には、引き続き規律ある運営が欠かせない。
要点
- IMF・世界銀行春季会合に合わせて交渉された相互協定により、インドネシアは中国が自国の国内市場で人民元建て国債を発行することを初めて認める
- この合意でインドネシアは中国でパンダ債を発行でき、約2.3%の金利を利用して国の借入コストを抑え、資金調達先を多様化できる
- プルバヤ・ユディ・サデワ財務相は、最近のワシントンでの交渉で中国からの資金調達を選択肢として示し、米国の債券投資家からの入札増につなげた
- アジア最大級の債券市場間の金融統合を深め、中国の人民元国際化を進めるとともに、ドル優位に代わる選択肢を生み出す
- アナリストは、他のASEAN諸国にとっても先例となり、米国債への地域の依存を低下させる二つの圏から成る安全資産の構図につながる可能性があるとみている
- インドネシアは2026年下半期に初のパンダ債を発行する計画。2025年10月には香港で点心債を発行し、60億元を調達している