輸出の過去最高更新を受け、成長率予測を2回連続で引き上げ
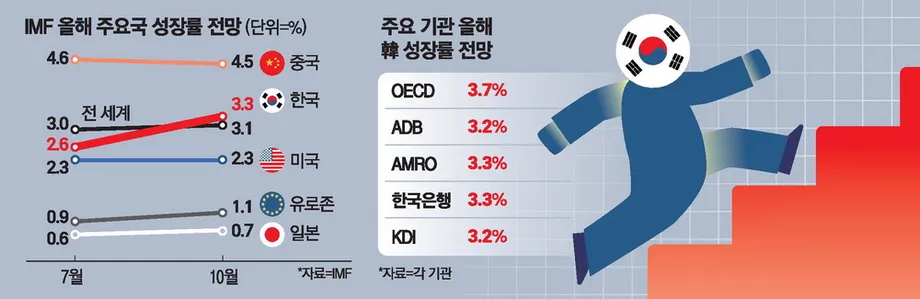
国際通貨基金(IMF)は、韓国の2026年の経済成長率予測を7月時点の2.6%から3.3%に引き上げた。半導体需要が中東戦争による経済的打撃を補っている。今回の上方修正に先立ち、9月の輸出額は前年同月比83.5%増の1,209億ドルに達し、過去最高を記録した。半導体の輸出額は初めて600億ドルを超えた。
目次
10月の「世界経済見通し」では、韓国の2027年の成長率予測も2.5%から2.8%に引き上げられた。新たな予測によると、今年の成長率はIMFの世界全体の予測である3.1%と、先進国・地域41カ国・地域の予測である2.1%を上回る。韓国の2025年の推定成長率は1.1%で、今年は2.2ポイント加速する見通しだ。
IMFは、人工知能(AI)インフラに使われる半導体需要を、見通し改善の要因に挙げた。評価では、韓国と台湾がこの貿易の中心的な担い手とされ、両者を合わせるとAIコンピューティング・ハードウェアの純貿易額の62%を占める。この数字は貿易収支を示すもので、ハードウェアの販売額や生産量全体に占める割合ではない。
韓国の財政経済省は、見通しの改善を歓迎する一方、物価と金利の上昇、長期化する戦争が引き続き家計の負担になっていると警告した。IMFの評価には、技術投資が生産を押し上げる一方、その投資への依存は期待された収益が得られなかった場合のリスクにつながるという対照が表れている。
2026年の成長率予測の推移
10月の修正は、韓国に対するIMFの2回連続の上方修正となる。予測は4月以降1.4ポイント上昇し、1.9%から3.3%になった。世界全体の予測の直近の引き上げ幅である0.1ポイントを大きく上回る変化だ。
一連の推移は、輸出ブームが進むにつれて成長期待が強まったことを示している。
- 2026年1月、4月:IMFは韓国の成長率を1.9%と予測。
- 2026年7月:予測を2.6%に引き上げ、2027年の成長率を2.5%と予測。
- 2026年9月:輸出額が1,209億ドルに達し、経済協力開発機構(OECD)は成長率予測を3.7%に引き上げ。
- 2026年10月:IMFは2026年を3.3%、2027年を2.8%にそれぞれ上方修正。
発表日は報道によって異なる。10月の見通しの公表日は10月13日とする報道が大半だが、現地時間の10月12日とする報道もある。この評価は、バンコクで月曜日から日曜日まで開催されたとされるIMF・世界銀行グループの年次総会と同時期に発表された。
韓国の直近の上方修正幅は0.7ポイントで、先進国・地域グループの0.4ポイントを上回った。先進国・地域の中で最大の修正幅とも報じられ、ドイツの0.6ポイントを上回った。
データに表れる半導体ブーム
9月の半導体輸出額は600億ドルを超え、同月の輸出総額1,209億ドルの49.6%以上を占めた。この数字は、輸出記録の更新が幅広い産業に均等に広がったのではなく、半導体に大きく依存していたことを示している。
急増は8月の時点ですでに明らかだった。情報技術製品の輸出は前年同月比162%増となり、輸出総額は3カ月連続で1,000億ドルを超えた。AI投資はコンピューティング機器やメモリーチップの需要を生み、韓国メーカーは新たなデジタルインフラへの支出を直接取り込んでいる。
韓国銀行の国際収支統計によると、1~8月の経常黒字累計は暫定値で2,792億ドルとなり、2025年の同じ期間の696億7,000万ドルと比べて約4倍に増えた。経常収支は財・サービスの貿易に加え、経済とその他の世界との間の所得や移転も計上するため、商品輸出額より広い指標だ。
IMFは、韓国の経常黒字が2026年にGDP比18.8%となり、2025年の6.5%から拡大した後、2027年には16.1%に縮小すると予測している。これらの予測は、来年の経済成長が鈍化する一方、対外収益の好調は続くことを示唆する。
他の予測機関との比較
IMFの3.3%という予測は、韓国銀行とASEAN+3マクロ経済調査事務局(AMRO)の予測に一致する。政府が公表した3.0%を上回り、韓国開発研究院(KDI)とアジア開発銀行の3.2%も上回る。
さらに強気の見通しを示す機関もある。OECDは予測を2.6%から引き上げ、3.7%の成長を見込む。ムーディーズの予測は3.5%で、外国投資銀行8行による9月時点の平均と一致する。この平均は4月の2.4%から上昇し、JPモルガンの4.0%という予測も含まれていた。
AMROも評価を繰り返し修正し、4月の1.9%から7月に3.1%、その後3.3%へと引き上げた。アジア開発銀行は予測を7月の2.6%から9月に3.2%へ引き上げた。こうした修正は成長期待が広く上向いたことを示すが、公表されている予測にはなお3.0%から4.0%まで幅がある。
2027年について、IMFの2.8%という予測は、政府とKDIの2.2%、アジア開発銀行の2.3%、OECDの2.6%を上回る。韓国銀行の2.9%をわずかに下回る水準だ。IMFは来年の成長率が0.5ポイント低下すると見込んでおり、現在の輸出急増が恒久的に加速するとはみていない。
世界の成長率を上回る見通し、台湾はさらに高成長
韓国の成長率が3.3%となれば、世界全体を0.2ポイント、米国を1ポイント上回る。米国の成長率予測は2.3%で据え置かれている。実現すれば、韓国が米国を上回るのは2022年以来初めてとなる。
李亨一(イ・ヒョンイル)副首相兼財政経済相は、世界の成長率を上回るのは2020年を除けば2010年以来初めてになると述べた。この例外は重要だ。韓国経済は2020年に0.7%縮小したものの、世界全体の2.7%のマイナス成長を上回った。したがって今回の予測が実現すれば、韓国が世界を上回るのは2020年以来初めてであり、コロナ禍の2020年を除くと16年ぶりとなる。
AIハードウェア貿易の担い手として同じく取り上げられた台湾の2026年の成長率予測は、韓国を大きく上回る10.7%だ。韓国との差は7.4ポイントに達する。2027年には台湾の予測が4.3%に低下し、差は1.5ポイントに縮まる。
両経済は物価と対外収支にも違いがある。IMFは台湾のインフレ率を今年2.0%、来年1.8%と予測し、韓国の2.7%、2.3%を下回る。台湾の経常黒字はGDP比で2026年の22.0%から2027年には23.1%へ拡大する見通しだが、韓国は縮小すると予測されている。同じ技術貿易に参加していても、経済への影響は一様ではない。
ドル建てGDP予測が示す新たな節目
IMFの付随予測によると、韓国の名目GDPは2026年に2兆2,458億ドルとなり、初めて2兆ドルを超える見通しだ。1人当たり名目GDPも4万3,512ドルと予測され、初めて4万ドルの大台を超える。
1人当たりの数値は、2025年の推定値3万6,408ドルと比べて7,104ドル、率にして19.5%の増加となる。これは予測される実質経済成長率の3.3%を大幅に上回るが、両者は異なる事柄を示す指標だ。実質成長率は物価変動を調整した生産の伸びを表す一方、ドル建て名目GDPには物価と為替換算が影響し、1人当たりの数値には人口も関わる。
1人当たりGDPは平均的な手取り収入ではなく、所得の分配状況も示さない。特に成長が輸出産業に集中している場合、この指標が上昇しても家計の経済的な負担が続くことはありうる。
IMFは1人当たりGDPが2027年に4万9,277ドル、2031年に5万9,919ドルになると予測している。名目GDPは来年2兆5,395億ドル、2031年には3兆693億ドルに達する見通しだ。これらは予測であり、達成済みの節目ではない。
2026年の韓国の1人当たりGDP予測は4万3,512ドルで、台湾の4万3,951ドルを439ドル下回る。IMFは2027年に韓国が台湾を上回り、2030年に再び台湾が追い抜くと予測している。また、韓国は今年、1人当たりGDPで日本を8,112ドル上回り、2031年までその優位を保つ見通しだ。
世界全体の成長率引き上げの陰で、戦争の影響にはばらつき
IMFは2026年の世界経済の成長率予測を3.0%から3.1%に引き上げ、2027年は3.4%に据え置いた。技術投資が経済活動を下支えした一方、各国・地域の成長経路は中東戦争への影響度や、AIの生産・貿易への参加状況によって異なると警告した。
IMFは「世界経済見通し」で、底堅さを保つ一方で不均衡がある世界経済について、次のように述べた。
世界経済は再び底堅さを示しているが、依然として不均衡であり、短期的な調整の余地は急速に狭まっている。
ユーロ圏の成長率予測は0.9%から1.1%に引き上げられた。アイルランドの好調な経済活動と、スペインの成長継続が上方修正に寄与した。日本の予測は0.6%から0.7%に引き上げられた。中国は0.1ポイント引き下げられ、4.5%となった。
中東・中央アジアでは、2026年に0.3%のマイナス成長となった後、2027年には6.3%成長すると予測されている。IMFは、エネルギーの生産・輸送の混乱と、それらが正常化するにつれて見込まれる回復を、この見通しの背景に挙げている。報道によれば、今年の同地域の成長率予測は7月時点から1.0ポイント、4月時点から2.2ポイント引き下げられた。比較対象となる予測時点はそれぞれ異なる。
世界の貿易量の伸びは、2025年の5.0%から今年は4.6%に減速し、2027年には4.7%になると予測されている。IMFは世界のインフレ率を2026年に4.7%、来年に4.1%と見込む。AI投資の長期化やエネルギー供給網の変化は経済活動を下支えする可能性がある一方、エネルギー供給がさらに混乱すれば景気を損なう恐れがある。
生産の伸びが家計の負担軽減につながるとは限らない
韓国のインフレ率は2026年の2.7%から2027年に2.3%へ低下すると予測されているが、これは物価上昇のペースが緩むという意味であり、物価が以前の水準に戻るわけではない。財政経済省は成長見通しが改善しても、戦争や物価・金利の上昇が生活環境の重荷であり続けていると警告した。
KDIの10月の「経済動向」も、全体の数値の裏に物価圧力があると指摘した。通信料金の影響を除くインフレ率は、前月の2.7%から3.1%に上昇した。KDIは、基調的なインフレの加速について、供給側からの圧力が強まったためと分析した。
同省は、住宅、雇用、一般市民向け金融サービスの3分野を主な社会政策の柱として進めると表明した。また、経済格差と潜在成長率、つまり経済が持続可能な形で成長できるペースの鈍化も、引き続き課題に挙げた。半導体輸出の好調だけでは、こうした問題が和らいだとはいえない。
IMFは、エネルギーと食料の費用に対する支援は一時的なものとし、必要とする人に対象を絞るとともに、市場価格をゆがめる措置を避けるよう勧告した。金融政策に関するより広範な評価では、技術需要の恩恵を受ける経済も、特にエネルギーを輸入している場合には、インフレ圧力に直面しうると警告した。これは一般的な評価であり、韓国の金利に関する決定が発表されたわけではない。
AI投資は成長をもたらす一方、金融リスクも生む
IMFの「国際金融安定性報告書」は、AI投資の収益が弱まった場合の資産価格下落、国債利回りの上昇、金融のデジタル化に伴うサイバー攻撃の増加を、主な脅威として挙げた。韓国の輸出見通しを支える技術投資は、金融ショックの波及経路にもなりうる。
投資家がAIの利益や生産性への期待を引き下げれば、投資が縮小する可能性がある。IMFは、技術製品・サービスへの需要減少、AI生産に関わる経済への資本流入の減少、国境を越えた投資の損失など、起こりうる影響を示した。
IMFは、AI関連資産価格の下落、債券利回りの上昇、エネルギー供給の混乱が重なる複合ショックも検証した。このシナリオでは、世界の銀行の中核的な自己資本比率が1.5ポイント低下し、11.5%になる可能性がある。この比率は、リスク調整後の資産に対する銀行の主要な資本バッファーを測るものだ。自己資本比率が7%未満の脆弱な金融機関が保有する銀行資産の割合は、18%から22%に上昇する可能性がある。これらはストレスシナリオの結果であり、損失が実際に発生するという予測ではない。
財政状況も脆弱性の要因になる。IMFは先進国・地域41カ国・地域の財政赤字合計をGDP比5.2%と予測しており、2021年以来の高水準となる。州・地方政府を含む米国は8.5%、中国は8%超と予測されている。米国の10年国債利回りは10月9日に5.24%に達し、年初の約4.2%から上昇した。
韓国の追加税収約5兆ウォンを国債返済に充てる案について問われた際、IMFの金融資本市場局副局長、アタナシオス・バンバキディス氏は、好況時に貯蓄して不況時の支出に備えるよう助言した。この助言は、成長見通しの改善と将来のショックに対応する力を再構築するよう求めるIMFの主張を結び付けるものだ。
未解決の主な課題は、AI投資と半導体需要の好調がいつまで続くか、中東戦争がエネルギーコストにどのような影響を与えるか、輸出の拡大が家計の状況改善につながるかだ。見通しは、こうした不確実性が解消する明確な時期を示していない。2027年の予測は成長の継続を前提とする一方、韓国の成長ペースは鈍化すると見込んでいる。
要点
- IMFは韓国の2026年成長率予測を2.6%から3.3%に、2027年の予測を2.5%から2.8%に引き上げた。
- 9月の輸出額は過去最高の1,209億ドルに達し、半導体輸出は600億ドルを超えた。
- 韓国と台湾は、AIコンピューティング・ハードウェアの純貿易額の62%を占める。
- 韓国の成長率予測は世界全体の3.1%を上回り、韓国銀行の予測に一致する。
- 1人当たりGDPは4万3,512ドルに達する見通しだが、この指標は家計所得を表すものではない。
- 見通しが改善する一方、インフレ、戦争による混乱、AI投資の反転の可能性は引き続きリスクとなる。